

Como a política monetária funciona: dos juros à inflação
Entenda como as decisões do banco central chegam aos juros de mercado, ao crédito bancário, aos gastos, ao emprego e aos preços — e por que seus efeitos variam e levam tempo.
Neste guiaO que significa a transmissão da política monetária?
Resumo breve
O **mecanismo de transmissão da política monetária** é o conjunto de caminhos pelos quais as decisões de um banco central afetam as condições financeiras, a atividade econômica e os preços. Uma mudança na taxa de política monetária é um sinal inicial, não uma ordem que altera instantaneamente todos os juros de empréstimos, as compras das famílias ou os preços. Expectativas do mercado, bancos, contratos, preços de ativos e decisões de gasto moldam o que acontece em seguida. Os efeitos podem levar tempo e variar entre economias e pessoas. {source:ecbMonetaryPolicyTransmission}
O que significa a transmissão da política monetária?
Em geral, um banco central altera um instrumento de política para influenciar as condições financeiras de curto prazo e, em última instância, seus objetivos econômicos. O instrumento pode ser uma taxa de juros-alvo ou administrada, compras de ativos, operações de crédito ou orientações sobre a política futura. As ferramentas disponíveis e a forma de implementá-las variam de um banco central para outro. Por exemplo, a visão geral da política do Federal Reserve descreve como suas decisões influenciam as condições financeiras e a economia em sentido mais amplo. Este guia se concentra na transmissão das decisões sobre juros, não em como um banco central escolhe sua meta nem nas regras legais de um país específico. {source:fedMonetaryPolicyTransmission}
É possível imaginar o processo como uma cadeia: decisões e comunicação sobre a política alteram as expectativas para as condições financeiras; mercados e instituições financeiras ajustam preços ou a disponibilidade de crédito; famílias e empresas reavaliam poupança, empréstimos, gastos e investimentos; essas escolhas afetam a demanda total, o emprego, os salários e a inflação. A cadeia não segue estritamente em uma única direção. As condições financeiras e os resultados econômicos também retroalimentam as expectativas e as decisões de política posteriores.
O mecanismo de transmissão não é uma fórmula única com um resultado garantido. A mesma mudança de política pode produzir efeitos diferentes dependendo das condições iniciais, do que os mercados já esperavam, de como os contratos são reajustados, da situação dos bancos e dos tomadores de crédito e de outros choques econômicos em curso. A visão geral do Banco Central Europeu sobre o mecanismo de transmissão descreve canais que partem das taxas oficiais, passam pelos mercados monetários, pelas taxas de empréstimo e de depósito, pelas expectativas, pelos preços de ativos e pelo crédito, até chegar aos gastos e preços. {source:ecbMonetaryPolicyTransmission}
Da decisão de política às condições financeiras
O primeiro passo costuma ser uma mudança em uma taxa de curto prazo que ancora ou influencia fortemente as taxas overnight do mercado monetário. Essas taxas são usadas nos mercados financeiros e podem ajudar a determinar o preço de empréstimos de curto prazo. Nos Estados Unidos, por exemplo, o Federal Reserve explica como mudanças na taxa dos fundos federais afetam outras taxas de empréstimo de curto prazo e empréstimos com juros variáveis. Esse exemplo de implementação é específico do Fed; outro banco central pode usar um instrumento ou uma estrutura operacional diferente. {source:fedMonetaryPolicyTransmission}
Os mercados financeiros também olham para o futuro. Uma decisão pode mudar as expectativas sobre o caminho futuro das taxas de política, movimentando os rendimentos de títulos de prazo mais longo, as taxas de câmbio e outros preços de ativos. Se os investidores já antecipavam a decisão, parte do ajuste pode ocorrer antes do anúncio. Se uma declaração altera as expectativas sobre decisões posteriores, os juros de prazo mais longo podem mudar mesmo sem alteração da taxa de política atual. Portanto, a taxa atual é apenas um dos fatores que determinam as condições de financiamento enfrentadas por tomadores de crédito e investidores. {source:boeMonetaryPolicyTransmission2024}
A política monetária não define diretamente todos os juros. A taxa de um empréstimo bancário pode refletir uma taxa de referência, o custo de captação do próprio credor, o risco de crédito do tomador, garantias, concorrência e as condições de reajuste do contrato. Um rendimento de mercado de prazo mais longo também pode refletir prêmios de prazo e de risco, além das expectativas para as futuras taxas de curto prazo. Esses componentes podem variar em magnitudes diferentes ou até em direções opostas. A explicação do Banco da Inglaterra separa a primeira etapa, relativamente rápida — da Bank Rate às condições financeiras — dos efeitos posteriores sobre a atividade real e a inflação. É uma estrutura útil para análise, não uma promessa de prazo fixo para todos os mercados. {source:boeMonetaryPolicyTransmission2024}
Juros, expectativas e o custo real de tomar empréstimos
O canal dos juros atua em parte pelo custo de tomar empréstimos e pela remuneração da poupança. Quando os juros sobem, novos empréstimos podem ficar mais caros, e a taxa de algumas dívidas existentes com juros variáveis pode ser reajustada em uma data prevista. Uma família pode adiar uma compra de maior valor; uma empresa pode postergar um investimento cujo retorno esperado já não cobre o custo de financiamento. Quando os juros caem, o cálculo pode se inclinar para o outro lado. São incentivos, não respostas automáticas: renda, confiança, acesso ao crédito, preços e planos também importam.
As expectativas de inflação são importantes porque pessoas e empresas se preocupam com o poder de compra de pagamentos futuros. A taxa nominal, por si só, não indica se o custo de tomar empréstimos ficou mais restritivo em termos reais. Se a taxa nominal sobe enquanto a inflação esperada também muda, o custo real esperado do financiamento pode variar menos ou mais do que a taxa nominal. Veja o cálculo específico em juros reais e nominais; aqui, o ponto é que as expectativas de inflação ajudam a moldar a transmissão da política monetária.
Por isso, a comunicação pode importar junto com uma mudança efetiva da taxa. Se um banco central é considerado confiável, suas declarações podem influenciar as expectativas para a inflação e os juros futuros. Empresas que definem preços ou salários e credores que estabelecem condições de prazo mais longo podem reagir a essa perspectiva. O BCE descreve as expectativas como um canal pelo qual a política pode afetar os juros de médio e longo prazo e a formação de preços, destacando que a transmissão envolve defasagens longas, variáveis e incertas. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
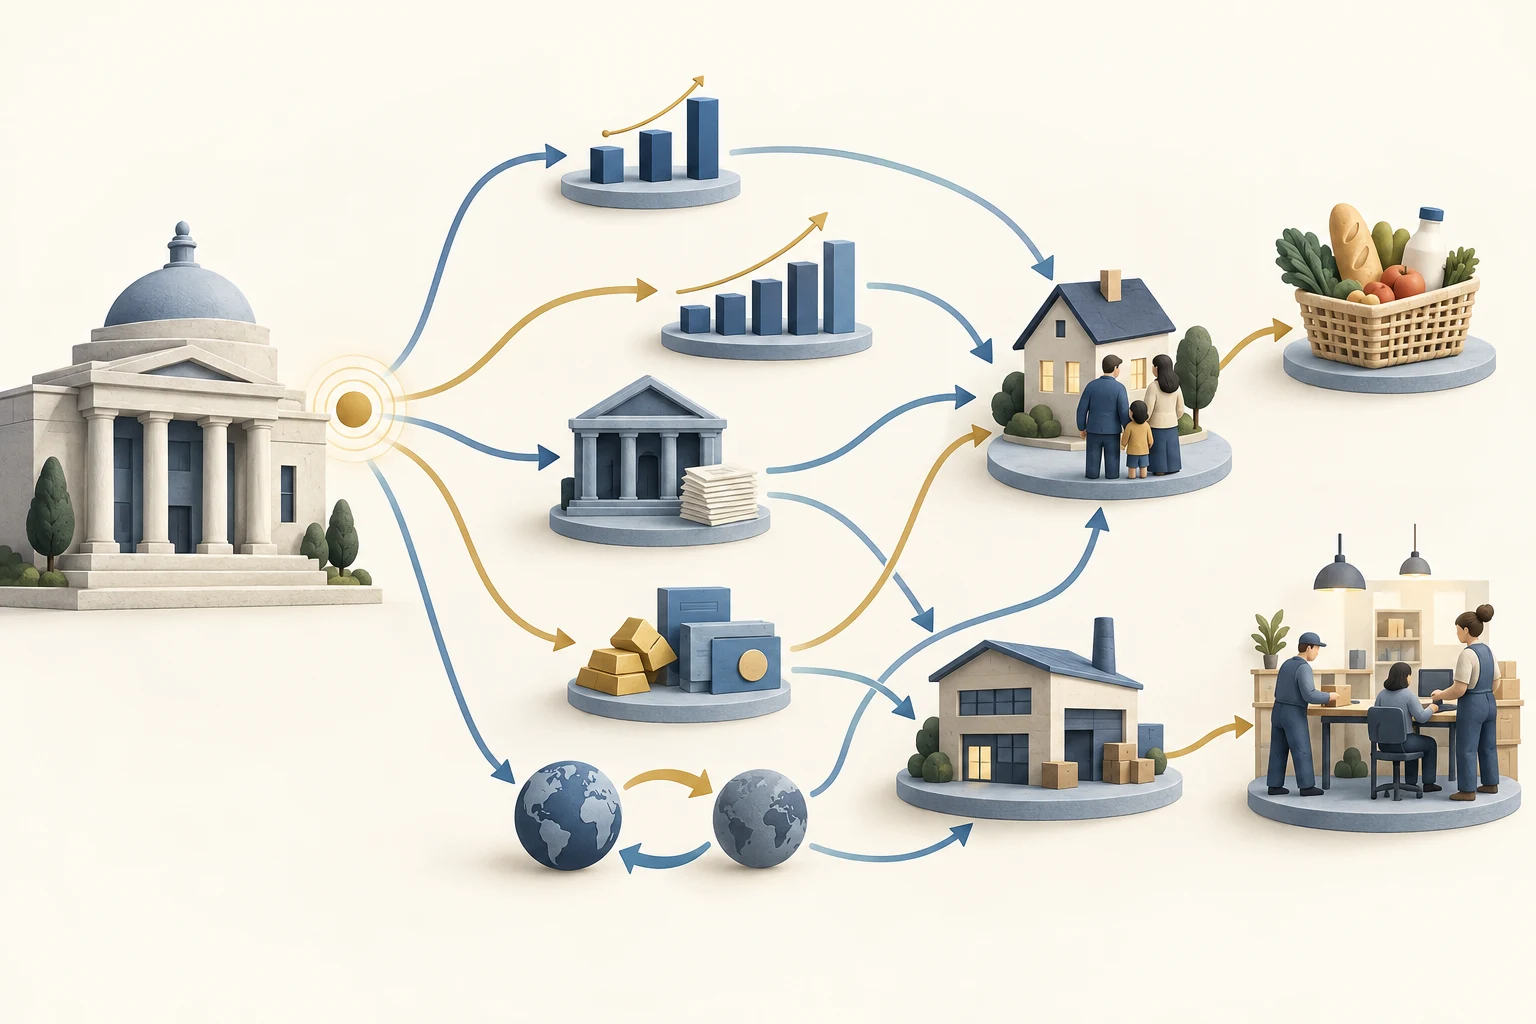
O diagrama conecta um sinal de política do banco central a vários caminhos possíveis por meio dos juros, do crédito bancário, dos preços de ativos e das taxas de câmbio. Esses caminhos chegam às decisões de famílias e empresas, à demanda, ao emprego e aos preços; podem se sobrepor ou avançar em ritmos diferentes. É um mapa conceitual, não um conjunto de efeitos medidos nem uma previsão.
Bancos, crédito e um exemplo numérico
Bancos e outros credores ajudam a transmitir a política ao mudar o preço e a disponibilidade de crédito. O custo de captação, o balanço, a concorrência e a avaliação do risco do tomador podem afetar tanto as taxas cobradas quanto a disposição do banco para emprestar. Uma política mais restritiva também pode afetar o valor das garantias ou a capacidade de pagamento dos tomadores, levando os credores a ajustar os valores dos empréstimos, os spreads ou os critérios de concessão, além da taxa anunciada. Credores não bancários e mercados de capitais podem reforçar ou compensar parte das respostas dos bancos. Uma pesquisa resumida pelo Federal Reserve conclui que o custo de captação dos bancos responde de maneiras diferentes em distintos ciclos de política; isso não significa que todos os credores ou tomadores recebam a mesma mudança nos juros. {source:fedMonetaryPolicyBankFundingCosts2025}
Mesmo dentro de um país, as famílias podem ser afetadas de maneiras diferentes. A prestação de uma dívida com juros variáveis pode ser reajustada antes da de uma dívida com juros fixos. Uma pessoa que poupa pode receber uma taxa de depósito mais alta, mas essa taxa não precisa subir tanto quanto, nem tão rápido quanto, as taxas de mercado. A análise do BCE de 2026 sobre a transmissão para as famílias da área do euro descreve repasse incompleto e heterogêneo, além de diferenças relacionadas aos balanços familiares, ao acesso ao crédito e às estruturas do mercado imobiliário. Essas conclusões se referem à área do euro e não devem ser tratadas como estimativas universais para países específicos. {source:ecbHouseholdTransmission2026}
Considere um exemplo deliberadamente hipotético em uma economia fictícia. Uma família tem um empréstimo de juros variáveis no valor de 20.000 unidades monetárias, com taxa anual atual de 5,00%. O banco central aumenta sua taxa de política em 1 ponto percentual. No próximo reajuste do empréstimo, suponha que o credor eleve a taxa desse empréstimo em 0,60 ponto percentual, de 5,00% para 5,60%. Esse repasse de 0,60 ponto é uma hipótese inventada, não uma estimativa da resposta típica de um empréstimo.
Em um cálculo simples para um ano, mantendo o principal constante, sem tarifas e sem amortização ao longo do ano, os juros subiriam de 20.000 × 5,00% = 1.000 unidades para 20.000 × 5,60% = 1.120 unidades. O acréscimo de juros anual seria de 120 unidades. Esse cálculo isola um canal de fluxo de caixa; uma prestação real também depende da amortização, do momento do reajuste, do contrato e de outras cobranças. Um empréstimo com taxa fixa não necessariamente teria sua taxa reajustada nessa data, embora os juros de novos empréstimos ou de ofertas de refinanciamento ainda pudessem mudar.
O exemplo não mostra o efeito total sobre a família ou a economia. O tomador pode reduzir gastos, usar a poupança ou mudar outro plano; quem poupa pode receber uma renda de juros diferente; empresas, mercados de ativos e taxas de câmbio podem reagir ao mesmo tempo. Uma mudança nos juros se transmite por muitos balanços, não apenas pela multiplicação da conta de juros de uma família. {source:ecbHouseholdTransmission2026}
Preços de ativos, riqueza e garantias
Mudanças nos juros podem influenciar o valor de ativos como títulos, ações e imóveis. Mantidas as demais condições, uma taxa de desconto mais alta reduz o valor presente de um fluxo fixo de pagamentos futuros. Nos mercados reais, as expectativas de fluxo de caixa, os prêmios de risco, a oferta e as expectativas dos investidores também podem mudar. Por isso, o preço de um ativo não precisa se mover sempre em uma direção previsível após cada anúncio de política.
Os preços dos ativos também podem repercutir nos gastos e no crédito. Uma família que se sente mais rica pode ter maior disposição para gastar; uma empresa com garantias mais valiosas pode encontrar mais facilidade para tomar empréstimos. Uma queda nos preços dos ativos pode enfraquecer esses efeitos ou deixar os credores mais cautelosos. Os canais da riqueza e das garantias interagem com os juros e a oferta de crédito, em vez de funcionar como uma alavanca separada e perfeitamente mensurável. A visão geral de política do Federal Reserve descreve canais que passam pelos juros, pelos preços dos ativos, pelos balanços de famílias e empresas e pelos gastos. {source:fedMonetaryPolicyTransmission}
Taxas de câmbio e preços de importados
Em uma economia aberta, a política monetária também pode afetar as taxas de câmbio. Uma mudança nas expectativas relativas de juros pode alterar a atratividade relativa de ativos denominados em diferentes moedas, mas o câmbio também reage ao risco, às perspectivas de crescimento, ao comércio e a muitas outras forças. Portanto, um aumento da taxa de política não garante a valorização da moeda, e a importância desse canal varia entre economias.
Uma variação cambial pode afetar o custo, em moeda doméstica, de bens e insumos importados, além de alterar o preço pago por compradores estrangeiros pelas exportações nacionais. O repasse aos preços ao consumidor depende do que é importado, de como as empresas formam seus preços, dos contratos e do contexto mais amplo do mercado. A visão geral do BCE inclui tanto um canal cambial quanto possíveis efeitos sobre os preços de importação. Para entender melhor como os pesos do comércio e os preços relativos entram em uma medida de câmbio, veja o guia sobre a [taxa de câmbio efetiva real](/pt-br/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
Das condições financeiras à demanda, ao emprego e aos preços
Mudanças no custo de financiamento, no acesso ao crédito, na riqueza e nas taxas de câmbio podem afetar o consumo e o investimento. Quando as decisões de muitas famílias e empresas mudam, a demanda total por bens e serviços pode crescer ou cair em relação à capacidade de produção da economia. As empresas podem responder ajustando a produção, as contratações, os salários ou os preços. A direção e a magnitude de cada etapa dependem das condições iniciais e de outras forças que afetam a demanda e a oferta.
Um caminho simplificado seria: condições financeiras mais restritivas podem reduzir parte dos empréstimos, dos gastos e dos investimentos; uma demanda mais fraca pode diminuir, com o tempo, a pressão sobre a capacidade produtiva e os preços. Mas a política monetária não produz bens, não conserta cadeias de suprimentos nem reverte diretamente um choque de energia. Se uma interrupção da oferta eleva os custos enquanto a produção cai, a política pode afetar a demanda e a persistência da inflação sem restabelecer imediatamente a oferta. O Federal Reserve explica que sua política afeta o emprego e a inflação por meio das condições financeiras e do custo do crédito, mas essas relações não são diretas nem imediatas e muitos outros fatores importam. {source:fedMonetaryPolicyTransmission}
Alguns efeitos também podem chegar aos preços sem depender de uma longa cadeia de demanda doméstica. Mudanças cambiais podem alterar os preços de importação, e expectativas de inflação bem ancoradas ou em movimento podem influenciar a formação de preços e salários. Esses caminhos podem se sobrepor: uma demanda mais fraca pode afetar contratações e salários, enquanto uma mudança no câmbio ou nos spreads de crédito pode alterar os custos das empresas. O resultado geral é a resposta conjunta, não a soma de multiplicadores independentes e constantes. {source:ecbMonetaryPolicyTransmission}
Por que os efeitos variam e como interpretar uma decisão sobre juros
Não existe um prazo universal entre uma decisão de política e a inflação, nem uma parcela fixa da mudança da taxa de política que todos os bancos repassem. Os preços de mercado podem se ajustar rapidamente quando as expectativas mudam; os juros de empréstimos e depósitos podem reagir mais devagar; orçamentos familiares, planos de investimento, emprego e preços podem responder em períodos mais longos e sobrepostos. O BCE descreve essas defasagens como longas, variáveis e incertas. O Banco da Inglaterra também destaca o papel da estabilidade financeira para que a transmissão das taxas de política às condições financeiras funcione de maneira eficaz. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
O caminho depende de fatores como a proporção de empréstimos com juros variáveis e fixos, as dívidas de famílias e empresas, o financiamento e o capital dos bancos, a estrutura do mercado financeiro, a concorrência, os regimes cambiais e a origem do choque. A análise do BCE sobre as famílias documenta diferenças entre tomadores e poupadores e entre os países da área do euro; isso ajuda a explicar por que o exemplo de uma família não representa uma economia inteira. Não transforme uma média histórica ou o resultado de um modelo em uma resposta garantida para uma nova decisão de política. {source:ecbHouseholdTransmission2026}
Ao avaliar uma afirmação sobre uma decisão de juros, pergunte qual instrumento de política mudou e o que os mercados já esperavam; qual taxa de mercado, de empréstimo ou de depósito efetivamente se moveu; se a taxa é nominal ou está ajustada pela inflação esperada; quais são os termos do contrato, do reajuste e do crédito; e em que horizonte a produção, o emprego ou os preços estão sendo comparados. Separe também a mudança de política de outros choques e identifique se a afirmação é uma descrição, uma estimativa causal ou uma previsão. A ordem dos acontecimentos, por si só, não demonstra que a decisão de política causou cada mudança posterior.
Para saber mais, veja como a regra de Taylor organiza uma decisão sobre a taxa de política, a diferença entre a taxa dos fundos federais e a prime rate, por que os juros dos depósitos não acompanham a taxa do Fed na mesma proporção e por que os rendimentos de títulos do Tesouro de longo prazo podem subir após um corte de juros do Fed. Esses guias examinam com mais detalhes a fórmula de definição dos juros e casos específicos de transmissão nos Estados Unidos.
Perguntas frequentes
Q1Um banco central define diretamente todos os juros de empréstimos?
Não. Um banco central define ou influencia seu instrumento de política e as condições de mercado de curto prazo. As taxas de mercado de prazo mais longo e os juros de empréstimos ou depósitos específicos também dependem das expectativas para os juros futuros, do risco, do custo de captação dos credores, da concorrência, dos preços dos ativos e dos termos contratuais.
Q2Quanto tempo a política monetária leva para afetar a inflação?
Não há uma defasagem única que se aplique a todas as economias ou decisões de política. Os mercados financeiros podem reagir rapidamente a novas informações, enquanto o reajuste de empréstimos, as decisões de gasto, as contratações e a formação de preços podem levar mais tempo. Outros choques podem alterar o caminho, então uma média histórica não é um relógio preciso para uma nova decisão sobre juros.
Q3Um aumento dos juros sempre reduz a inflação?
Não. Uma política mais restritiva pode conter a demanda ao longo do tempo, mas a inflação também pode refletir interrupções da oferta, taxas de câmbio, expectativas e outras forças. Uma mudança nos juros não cria mais oferta de imediato, e a trajetória observada, por si só, não mostra como a inflação teria evoluído sem essa mudança.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que descreve o mecanismo de transmissão da política monetária?
Escolha uma resposta para ver a explicação
Glossário de opções
Definições claras dos termos essenciais, de calls, puts e cadeia de opções a IV, gregas e spread bid-ask
Ver o glossário de opções