

O teste Ljung–Box de autocorrelação em séries temporais
Entenda como a estatística Q de Ljung–Box combina autocorrelações dos resíduos, como escolher defasagens e graus de liberdade e o que o teste não pode demonstrar sobre retornos financeiros.
Neste guiaO que o teste Ljung–Box avalia
Resumo breve
O teste Ljung–Box pergunta se as autocorrelações até uma defasagem escolhida são conjuntamente compatíveis com zero. Aplicado aos resíduos do modelo, ele verifica se resta dependência linear nesse intervalo; não comprova independência, normalidade, correção do modelo nem uma previsão de retorno negociável.
O que o teste Ljung–Box avalia
Um gráfico de autocorrelação amostral pode mostrar dependência em várias defasagens, mas examinar muitas barras individualmente cria um problema de testes múltiplos. O teste Ljung–Box combina as primeiras \(h\) autocorrelações amostrais em uma estatística portmanteau. A hipótese nula é que todas as autocorrelações populacionais das defasagens 1 a \(h\) sejam zero. A alternativa é que pelo menos uma delas seja diferente de zero.
Box e Pierce desenvolveram um teste geral de falta de ajuste para modelos de séries temporais estimados. Ljung e Box modificaram a estatística para melhorar a aproximação em amostras finitas. Portmanteau significa que uma estatística resume correlações de várias defasagens; não significa que todo tipo de dependência temporal foi testado.
Para uma série de retornos, a pergunta pode ser se retornos passados com sinal deixam dependência serial linear. Para um ARMA ajustado, costuma-se perguntar se ainda há autocorrelação nos resíduos depois que o modelo incorpora a estrutura de defasagens especificada. São aplicações relacionadas, mas diferentes; identifique a série testada antes de interpretar o resultado.
Calcule as estatísticas Box–Pierce e Ljung–Box
Seja \(\hat\rho_k\) a autocorrelação amostral na defasagem \(k\), \(n\) o número de observações usado no cálculo e \(h\) a maior defasagem testada. A estatística Box–Pierce é
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
O ajuste Ljung–Box pondera cada defasagem pelo tamanho amostral disponível:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
Como as correlações são elevadas ao quadrado, tanto a autocorrelação positiva quanto a negativa aumentam a estatística. O ajuste dá mais peso a uma correlação estimada em uma defasagem com menos pares de observações disponíveis. Em amostras grandes, as duas estatísticas costumam ficar próximas; em amostras finitas, Ljung–Box é frequentemente usado porque o estudo original encontrou uma aproximação melhor em amostras pequenas.
Sob uma hipótese nula de ruído branco e as condições de regularidade do teste, \(Q_{LB}\) é comparado a uma distribuição qui-quadrado. Para uma série bruta sem parâmetros dinâmicos estimados, os graus de liberdade de referência costumam ser \(h\). Para resíduos de um ARMA(\(p,q\)) estimado, o ajuste comum é \(h-p-q\), desde que o resultado seja positivo. A correção reflete os parâmetros usados para ajustar a dinâmica dos resíduos; não é uma instrução universal para subtrair todos os coeficientes de qualquer regressão. Modelos integrados, sazonais, restritos ou especializados podem exigir outras convenções. Ajuste os graus de liberdade ao teste de resíduos e à definição do software usados. Por exemplo, testar resíduos de ARMA(2,2) somente até \(h=4\) deixa zero grau de liberdade pelo ajuste comum. Nesse caso, não é possível usar a comparação qui-quadrado ordinária: escolha um intervalo de defasagens mais longo e predefinido ou um diagnóstico adequado ao modelo, em vez de forçar uma referência com zero grau de liberdade. Informe também o motivo da escolha do horizonte.
Acompanhe um cálculo hipotético com resíduos
Suponha que um modelo ajustado deixe \(n=250\) resíduos e que um teste predefinido de cinco defasagens produza autocorrelações \(0.10, 0.05, -0.08, 0.02, -0.04\). Box–Pierce primeiro as eleva ao quadrado e soma:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
Assim, \(Q_{BP}=250(0.0209)=5.225\). Aplicando os pesos Ljung–Box, temos
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
O cálculo ainda não é um valor p. Se forem resíduos de um ARMA(1,1), a referência comum usa \(h-p-q=5-1-1=3\) graus de liberdade; uma série bruta pode usar cinco sob sua própria hipótese nula. A escolha dos graus de liberdade altera a probabilidade de cauda superior. Todos os valores são inventados para demonstrar a conta; não são dados de mercado observados nem resultados de um modelo.
Uma estatística pequena significa que as autocorrelações observadas ao quadrado não são excepcionalmente grandes segundo a distribuição de referência escolhida. Isso não prova que sejam exatamente zero. Uma estatística grande é difícil de conciliar com a hipótese nula no nível escolhido. Examine quais defasagens e características do modelo contribuíram, em vez de tratar o número isolado como diagnóstico.
Escolha o horizonte de defasagens antes de buscar o resultado mais favorável
O limite \(h\) define a pergunta. Testar apenas algumas defasagens curtas pode deixar passar dependência mais lenta ou um padrão semanal em dados diários. Estender o teste para muitas defasagens pode adicionar estimativas fracas e ruidosas, reduzir o poder contra um padrão específico de curto prazo e tornar o resultado sensível a poucas correlações de longo prazo. Um \(h\) grande também deixa menos graus de liberdade após o ajuste ARMA.
Escolha as defasagens considerando a frequência de amostragem, a estrutura conhecida do calendário, o objetivo do modelo e a dependência que não deveria restar nos resíduos. Em dados diários de mercado, uma defasagem de sessão não é sempre igual a uma defasagem de dia corrido. Dados intradiários podem ter efeitos por horário e durante a noite. Um modelo sazonal pode exigir defasagens sazonais ou um diagnóstico sazonal; um único corte genérico pode ocultar essa estrutura.
Se muitos valores de \(h\), transformações, ativos ou ordens de modelo forem testados e somente o menor valor p for informado, a significância apresentada ignora essa busca. Declare o intervalo de defasagens e a regra de decisão antes de interpretar o diagnóstico, ou considere a busca mais ampla no plano de inferência.
Leia o gráfico de autocorrelação junto com a estatística conjunta
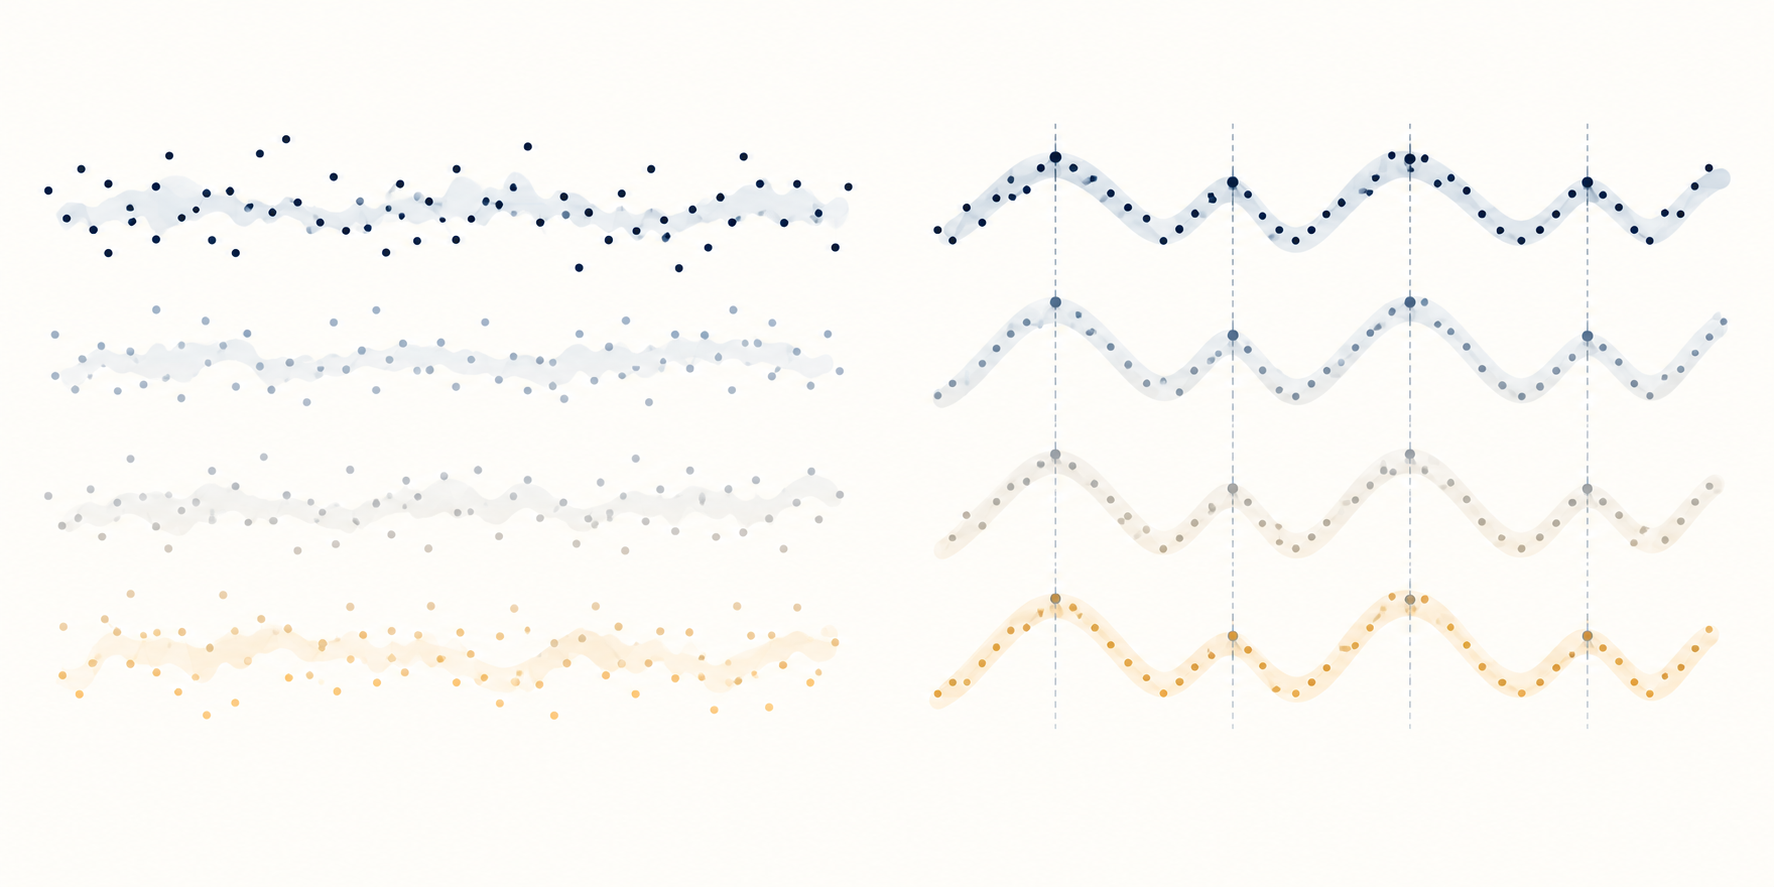
Um gráfico de autocorrelação costuma mostrar bandas aproximadas para uma defasagem, como \(\pm1.96/\sqrt{n}\). Sob um modelo simples de ruído branco, elas podem ajudar a sinalizar uma autocorrelação amostral individual, mas não são uma banda simultânea de 95% para todas as defasagens. Examinar muitas barras separadamente aumenta a chance de alguma cruzar a banda por acaso. O Ljung–Box faz uma pergunta conjunta para o conjunto predefinido e usa uma distribuição de referência para a estatística combinada.
Uma autocorrelação relativamente grande ou várias moderadas podem elevar a estatística conjunta. Depois do teste, examine os termos por defasagem \(n(n+2)\hat\rho_k^2/(n-k)\) e o gráfico ACF. Uma barra fora de uma banda heurística não equivale automaticamente a um resultado portmanteau significativo; da mesma forma, todas as barras dentro das bandas individuais não garantem que a estatística conjunta seja não significativa.
Diferencie retornos brutos, resíduos do modelo e resíduos ao quadrado
Aplicado a retornos com sinal, o teste pergunta se a autocorrelação linear até a defasagem \(h\) é conjuntamente zero. Aplicado a resíduos ajustados, pergunta se o modelo escolhido deixou dependência linear semelhante. Uma rejeição pode motivar a revisão da especificação da média, do timing, do calendário de mercado e dos gráficos de resíduos; não identifica por si só qual termo está faltando.
Verifique se janelas de retorno sobrepostas criam dependência
A definição das observações pode criar autocorrelação mesmo quando os retornos subjacentes de um período não são correlacionados. Por exemplo, um retorno móvel de cinco sessões e o próximo retorno móvel de cinco sessões compartilham quatro retornos diários. A sobreposição conecta mecanicamente observações adjacentes. O Ljung–Box pode rejeitar corretamente a hipótese de autocorrelação zero nessa série construída sem demonstrar que um retorno diário não sobreposto era previsível.
Informe se as observações são retornos diários, retornos móveis de vários dias ou resíduos de um modelo de resultados sobrepostos. Alinhe o calendário das sessões, os horários de fechamento e o intervalo noturno à pergunta econômica. Se horizontes sobrepostos forem necessários, use inferência e distribuição de referência adequadas a essa construção, em vez de interpretar o resultado como evidência de uma vantagem de trading independente.
Pode haver agrupamento de volatilidade mesmo quando retornos com sinal têm pouca autocorrelação. Elevar resíduos ao quadrado muda a pergunta: autocorrelação em resíduos quadrados ou em resíduos padronizados absolutos pode indicar dependência na escala dos retornos. McLeod e Li estudam autocorrelações de resíduos quadrados como diagnóstico de dependência não linear após um ajuste ARMA. Isso continua sendo um diagnóstico, não a prova de um único modelo de volatilidade. O [guia ARCH-LM](/pt-BR/learn/arch-lm-test-volatility-clustering-finance-explained) aborda de forma mais direcionada a dependência do tipo ARCH, enquanto o [guia GARCH](/pt-BR/learn/volatility-clustering-garch-explained) explica a modelagem da variância condicional.
Autocorrelação zero é uma condição mais fraca que independência. Uma série pode ter correlações zero nas defasagens testadas e ainda apresentar dependência por transformações não lineares, variância condicional, caudas ou regimes. A estatística Ljung–Box também não informa, por si só, sobre normalidade, estacionariedade, estrutura causal nem retorno após custos de execução.
Confira a distribuição de referência quando parâmetros foram estimados
A aproximação qui-quadrado simples depende do modelo, da construção dos resíduos, do tamanho amostral e da configuração da estimação de parâmetros. Se um ARMA é ajustado primeiro, as autocorrelações dos resíduos são estimadas, e não correlações de inovações observadas diretamente. O ajuste usual de graus de liberdade é uma convenção assintótica prática, não uma garantia de precisão exata em amostras finitas para toda especificação.
Amostras pequenas, horizonte longo, raízes AR e MA quase canceladas, valores atípicos, heterocedasticidade condicional ou dependência serial fora da família ajustada podem tornar a aproximação menos confiável. Uma rejeição pode refletir uma média mal especificada, um problema de qualidade dos dados ou uma distribuição de referência inadequada. A não rejeição pode refletir baixo poder ou uma escolha de defasagens que deixou de fora a dependência de interesse.
Para modelos complexos ou não padronizados, use um procedimento diagnóstico cuja distribuição de referência corresponda ao ajuste, ou avalie a calibração com um bootstrap justificado que repita a etapa de estimação. Reamostrar resíduos iid não é automaticamente válido quando a preocupação é dependência ou variância variável. Explique o desenho da reamostragem e separe a seleção do modelo da avaliação final.
Interprete a rejeição como início do diagnóstico, não como sinal de trading
Após uma rejeição, examine a função de autocorrelação, a autocorrelação parcial quando pertinente, o timing dos resíduos e as contribuições por defasagem a \(Q_{LB}\). Considere se o padrão é breve, sazonal, causado por um termo omitido na média ou concentrado em resíduos ao quadrado. Uma alteração no modelo deve responder a uma questão defensável de especificação e ser avaliada em dados que não foram usados para escolhê-la.
Para uma regra de trading, um padrão previsível dentro da amostra não é uma vantagem executável. A previsão do próximo passo precisa estar disponível antes da ordem, resistir a períodos cronológicos fora da amostra e considerar spread bid-ask, impacto, comissões, financiamento, aluguel e giro. O teste Ljung–Box não testa a lucratividade líquida de uma estratégia nem comprova que uma rejeição persiste fora da amostra.
Informe a definição e o número das observações, a série testada, as transformações, o limite de defasagens, as autocorrelações individuais ou o gráfico, a variante do teste, os graus de liberdade de referência, a estatística, o valor p e o nível de significância. Se os dados forem retornos financeiros, explique como sessões, valores ausentes, horizontes sobrepostos e variância condicional ajustada foram tratados. Isso permite ao leitor distinguir o que o teste fez e o que deixou em aberto.
O artigo de Box e Pierce de 1970 desenvolve a estatística global de autocorrelação dos resíduos. O artigo de Ljung e Box de 1978 propõe o ajuste para amostras finitas. O artigo de McLeod e Li de 1983 examina autocorrelações de resíduos quadrados. A referência Box–Ljung do NIST resume a estatística e o ajuste dos graus de liberdade dos resíduos. Para diagnósticos relacionados, veja os guias de [testes de razão de variância](/pt-BR/learn/variance-ratio-test-random-walk-horizon-scaling-explained), [ARCH-LM](/pt-BR/learn/arch-lm-test-volatility-clustering-finance-explained) e [agrupamento de volatilidade GARCH](/pt-BR/learn/volatility-clustering-garch-explained).
Perguntas frequentes
Q1Um teste Ljung–Box não significativo prova que os resíduos são ruído branco?
Não. Significa que as autocorrelações selecionadas não foram grandes o bastante para rejeitar a hipótese nula conjunta no nível escolhido. Pode haver dependência em outras defasagens, dependência não linear, agrupamento de volatilidade ou baixo poder.
Q2Quais graus de liberdade devo usar para resíduos ARMA ajustados?
A convenção comum é \(h-p-q\) para resíduos de um ARMA(\(p,q\)), se o resultado for positivo; modelos sazonais ou especializados podem usar outras regras. Combine a distribuição de referência com o modelo e a implementação exatos.
Q3Ljung–Box identifica um padrão de retorno lucrativo?
Não. É um diagnóstico de autocorrelação conjunta até defasagens selecionadas. Uma alegação de previsão ou trading requer uma regra em tempo real predefinida, evidência cronológica fora da amostra e custos de execução realistas.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Qual é a hipótese nula do teste Ljung–Box até a defasagem h?
Escolha uma resposta para ver a explicação