

Regressão Fama–MacBeth: prêmios de risco em duas etapas
Acompanhe o procedimento Fama–MacBeth em duas etapas, das estimativas de beta em séries temporais aos preços de risco transversais por data, e diferencie erro padrão, ajuste de Shanken e inferência HAC.
Neste guiaO método estima preços para exposições, não um único beta de série temporal
Resumo breve
O procedimento Fama–MacBeth estima a exposição de cada ativo de teste aos fatores a partir de sua série temporal, regressa os retornos entre ativos sobre essas exposições estimadas em cada data e calcula a média, ao longo do tempo, das inclinações de preço do risco resultantes. A série temporal dessas inclinações fornece a base para o cálculo usual da incerteza. O erro padrão da segunda etapa não considera automaticamente betas estimados, dependência serial ou um modelo de precificação mal especificado; além disso, um preço médio do risco significativo não é uma estimativa de lucro em uma operação.
O método estima preços para exposições, não um único beta de série temporal
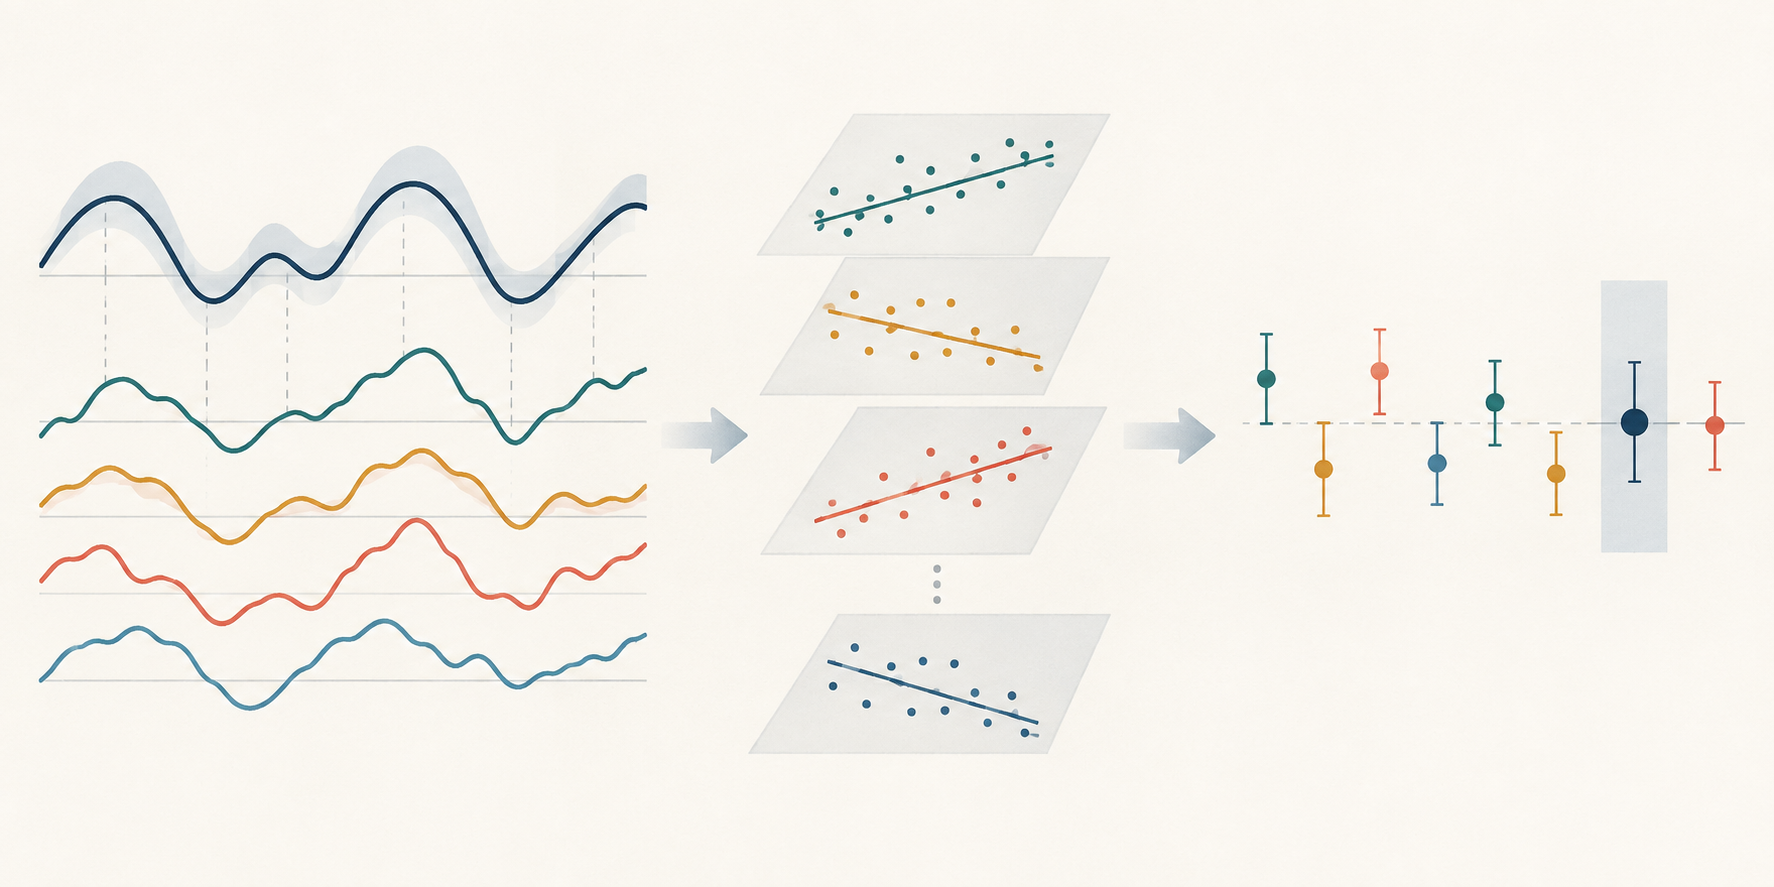
O beta de um fator e o preço de risco desse fator respondem a perguntas diferentes. O beta descreve como o retorno de um ativo se moveu junto com um fator na regressão de série temporal da primeira etapa. Um coeficiente de preço do risco, geralmente representado por \(\lambda\), descreve como os retornos diferem entre ativos com betas estimados diferentes na regressão transversal da segunda etapa. O procedimento Fama–MacBeth produz uma estimativa de preço do risco para cada data e depois resume essas estimativas ao longo do tempo.
Esse desenho é útil quando a pergunta de pesquisa é se a exposição a um fator de risco proposto está associada aos retornos médios de um conjunto escolhido de ações ou carteiras. Trata-se de um procedimento estatístico de precificação de ativos, não de um desenho causal. O método também não define, por si só, uma carteira que poderia ter sido negociada com as informações disponíveis naquele momento.
O estudo original de Fama e MacBeth aplicou regressões transversais repetidas de risco e retorno a ações da NYSE. Trabalhos posteriores, incluindo os testes empíricos de Fama e French, tornaram as inclinações transversais mensais uma forma conhecida de estimar e testar preços médios de risco. É melhor entender o procedimento como dois problemas de estimação conectados, cada um com premissas próprias.
Primeira etapa: estime a exposição de cada ativo de teste
Para cada ativo ou carteira de teste \(i\), estime uma regressão de série temporal como:
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \] em que \(r^{e}_{i,t}\) é o retorno excedente do ativo, \(\mathbf{f}_t\) é o vetor de retornos dos fatores na data \(t\), e \(\boldsymbol{\beta}_i\) é o vetor de exposições. O valor ajustado \(\hat{\boldsymbol{\beta}}_i\) passa a ser uma variável explicativa na segunda etapa. Um exemplo com apenas o fator de mercado tem um beta; um modelo multifatorial tem uma carga estimada para cada fator.
A primeira etapa precisa de variação temporal suficiente nos fatores para estimar as inclinações. Uma janela longa pode fornecer mais observações, mas misturar regimes de mercado diferentes. Uma janela curta pode refletir a exposição recente, mas deixar as estimativas de beta mais ruidosas. Informe a frequência dos retornos, as datas da amostra, como os fatores foram construídos, as regras para dados ausentes, o tratamento do intercepto e a janela de estimação.
Isso não significa que todo beta deva ser estimado com a amostra inteira. Em um teste ex post de precificação de ativos, betas estimados para toda a amostra podem descrever o período analisado. Já em uma simulação histórica de trading, usar observações futuras para estimar o beta vazaria informação. Nesse caso, é preciso estimar o beta point-in-time com dados disponíveis antes de cada decisão simulada.
Segunda etapa: precifique as exposições na seção transversal de cada data
Em cada data \(t\), regrida os retornos dos ativos de teste daquela data nos betas da primeira etapa:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \] Aqui, \(\boldsymbol{\lambda}_t\) contém os preços de risco específicos daquela data. Com um único fator, a inclinação transversal \(\lambda_t\) mede a diferença de retorno associada a uma unidade de diferença no beta estimado na seção transversal daquela data. O intercepto \(\lambda_{0,t}\) é um intercepto transversal separado. Estimá-lo livremente, impor uma restrição ou interpretá-lo como retorno de beta zero depende do modelo testado e de usar retornos brutos ou excedentes.
A segunda regressão compara ativos em uma data; não é outra regressão de série temporal. Seu ajuste depende do número e da composição dos ativos de teste, da dispersão dos betas estimados e da correlação entre esses betas. Se os betas quase não diferem entre os ativos, a seção transversal oferece pouca informação para distinguir um preço de risco de outro. Acrescentar muitos ativos quase idênticos não cria variação de exposição que não existe.
Repetir essa regressão gera a série \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). A estimativa Fama–MacBeth para o fator \(k\) é a média temporal:
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \] A média usa as mesmas unidades e frequência dos retornos da segunda etapa. Se as seções transversais forem ponderadas, houver datas ausentes ou o universo de ativos mudar, essas escolhas afetam o significado dessa média e devem ser informadas.
Um exemplo separa um mês da média
Suponha que três carteiras de teste tenham estimativas de beta de mercado da primeira etapa iguais a (0.5), (1.0) e (1.5). Em um mês hipotético, seus retornos excedentes são (0.3\%), (0.8\%) e (1.3\%). Os três pontos estão sobre:
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \] Para aquele mês, a inclinação estimada é 1.0 ponto percentual por unidade de beta e o intercepto é (-0.2\%). Esse ajuste exato é intencionalmente pequeno e ilustrativo; não demonstra que o beta de mercado é precificado, e três pontos não formam um teste empírico útil.
Agora imagine que a inclinação da segunda etapa seja estimada separadamente em seis meses e assuma, por unidade de beta, os valores (0.8\%), (-0.4\%), (1.0\%), (-0.2\%), (0.6\%) e (0.0\%). A média aritmética é:
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ por mês}. \] A inclinação do primeiro mês não é a estimativa final de Fama–MacBeth. A estimativa é a média das seis inclinações específicas por data. Os meses negativos continuam no cálculo; selecionar apenas os meses positivos mudaria o estimando e acrescentaria uma etapa de seleção. Esses números inventados demonstram apenas a aritmética, não um resultado de mercado nem uma afirmação de que o fator prevê retornos.
O erro padrão usual usa o tempo como dimensão de inferência
No cálculo mais simples, obtenha o desvio padrão amostral \(s_\lambda\) das \(T\) estimativas mensais da inclinação e divida-o por \(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \] A estatística t correspondente divide a inclinação média estimada por esse erro padrão. O cálculo trata o tempo como a dimensão repetida usada para estimar a incerteza do preço médio do risco. O número de ativos \(N\) determina quão bem cada seção transversal mensal pode estimar uma inclinação; ele não substitui \(T\) no erro padrão da média temporal.
Para as seis inclinações ilustrativas acima, o desvio padrão amostral é de aproximadamente 0.576 ponto percentual por mês. Dividi-lo por \(\sqrt{6}\) resulta em um erro padrão convencional de cerca de 0.235 ponto percentual; (0.3/0.235) é aproximadamente 1.28. Seis observações são poucas demais para uma avaliação confiável de significância. O cálculo mostra apenas que uma média positiva e uma média estimada com precisão não são a mesma afirmação.
O erro padrão usual também depende das condições da série temporal de inclinações. Se as estimativas \(\hat{\lambda}_{k,t}\) forem serialmente dependentes, um erro padrão que suponha observações independentes pode representar mal a incerteza. Se a amostra for curta ou a composição dos ativos mudar, as estatísticas t assintóticas podem ser especialmente frágeis. Informe a extensão e a frequência da série \(\lambda_t\), e não apenas o número de ativos na seção transversal.
Fama–MacBeth e OLS pooled nem sempre têm estimativas pontuais diferentes
É comum contrapor Fama–MacBeth à regressão de painel pooled como se os métodos necessariamente produzissem inclinações diferentes. Existe um caso especial importante. Se os mesmos ativos aparecem em todas as datas, os regressores beta permanecem fixos ao longo do tempo e cada seção transversal mensal usa o mesmo desenho de mínimos quadrados ordinários, a média dos coeficientes OLS por data coincide com o coeficiente de inclinação comum do OLS pooled. Os dois métodos resumem o mesmo conjunto equilibrado de regressões transversais.
A igualdade pode deixar de valer se o conjunto de ativos ou os pesos mudarem por data, se os betas variarem no tempo, se o painel for desbalanceado, se as regressões usarem controles diferentes ou se o modelo pooled impuser restrições adicionais. Nesses casos, os procedimentos podem atribuir pesos diferentes a datas ou observações e responder a perguntas distintas sobre a amostra. Não escolha o método apenas pelo nome; especifique a matriz de desenho, o esquema de ponderação e o coeficiente de interesse.
Mesmo quando as estimativas pontuais coincidem, o cálculo da incerteza pode ser diferente. A inferência Fama–MacBeth usa a variação temporal das inclinações transversais. Uma regressão pooled precisa de um estimador de covariância compatível com a estrutura de erros do painel. Erros padrão agrupados por data ou ativo, uma estimativa de covariância bidirecional ou uma estimativa HAC de série temporal dependem de premissas distintas; chamar o modelo de pooled ou Fama–MacBeth não torna nenhum desses métodos automaticamente correto.
Betas estimados e HAC tratam incertezas diferentes
A segunda etapa trata \(\hat{\boldsymbol{\beta}}_i\) como se fosse conhecido, embora tenha sido estimado na regressão da primeira etapa. O erro em um regressor gerado pode afetar a estimativa do preço do risco e sua incerteza. A análise de Shanken deriva um ajuste para inferência sobre precificação de beta em uma configuração específica de precificação de ativos; não é um multiplicador universal que corrige qualquer desenho em duas etapas. Trabalhos posteriores estudam o comportamento em grandes amostras e estimadores alternativos sob condições distintas. Informe a correção ou o método de inferência usado e as premissas que justificam sua aplicação.
A autocorrelação serial em \(\hat{\lambda}_{k,t}\) é um problema diferente. Por exemplo, retornos sobrepostos de vários meses podem fazer com que inclinações consecutivas da segunda etapa compartilhem observações de retorno. Um estimador de covariância consistente com heterocedasticidade e autocorrelação (HAC), como o de Newey–West, ajusta a variância estimada da média temporal para considerar dependência serial até uma janela de defasagens escolhida. Ele não recoloca na segunda etapa o erro de estimação dos betas da primeira, não corrige a especificação incorreta de fatores nem elimina o viés de antecipação de informação. Em sentido inverso, um ajuste de Shanken não substitui a verificação da dependência na série lambda.
Jagannathan e Wang, assim como Shanken e Zhou, analisam as propriedades dos procedimentos de precificação de beta sob condições específicas de modelo e amostragem. Seus resultados são um motivo para descrever o desenho em duas etapas realmente usado, em vez de repetir uma regra geral segundo a qual os erros Fama–MacBeth comuns são sempre pequenos demais ou sempre válidos. Informe se os betas são estimados uma vez ou atualizados, como a dependência da série lambda é tratada, se há uma correção para beta estimado e por que essa escolha corresponde à pergunta.
Um preço médio do risco significativo não é uma estimativa de lucro em trading
Uma média \(\lambda\) positiva e estatisticamente diferente de zero indica que, sob o universo de ativos de teste, a definição de fator, as estimativas de beta e o procedimento de inferência escolhidos, ativos com maior exposição estimada tiveram retornos médios superiores na amostra. Isso não mostra que o investidor poderia obter essa diferença após custos, que o fator é uma fonte causal de retorno ou que o modelo de precificação está correto.
O resultado pode mudar com alterações no conjunto de fatores, período da amostra, construção das carteiras, janela de beta, ativos de teste ou esquema de ponderação. Buscar entre muitos fatores, recortes da amostra e especificações acrescenta um problema de testes múltiplos. Um teste de um único preço de risco estimado também não resume os erros conjuntos de precificação de todos os ativos. Informe se o resultado é uma associação condicional, um teste de precificação baseado em modelo ou uma previsão fora da amostra; não use esses rótulos como se fossem equivalentes.
Em uma estratégia real ou simulada, as exposições e os pesos da carteira devem ser formados usando somente as informações disponíveis naquele momento. A estratégia também precisa de preços de entrada executáveis, giro, custos de negociação, financiamento, capacidade e uma regra de rebalanceamento. O beta do fator é uma estimativa de exposição; a média \(\lambda\) não é o retorno de uma carteira que recebe automaticamente aquele prêmio de beta. Para conceitos relacionados, consulte os guias sobre [cargas fatoriais e modelos de fatores](/pt-BR/learn/factor-models-factor-loadings-finance-explained), [erros padrão robustos e HAC](/pt-BR/learn/robust-standard-errors-heteroskedasticity-hac-finance-explained) e [coeficientes de informação por ranking](/pt-BR/learn/information-coefficient-rank-ic-quant-trading-explained).
Descreva o desenho para que outros pesquisadores possam reproduzi-lo
Um resultado interpretável identifica os ativos de teste, os retornos dos fatores, a série de taxa livre de risco se usada, as unidades e a frequência dos retornos e o período da amostra. Também registra como cada beta foi estimado, se a janela da primeira etapa se sobrepõe ao período de teste da segunda, quais ativos entram em cada data, como são tratados retornos ausentes e mudanças na composição, se as seções transversais são ponderadas e se o intercepto é incluído ou restringido.
Para a inferência, informe o número completo de inclinações específicas por data \(T\), a média e a dispersão temporal, o estimador do erro padrão, a largura de banda HAC, qualquer correção para estimação dos betas e as escolhas para amostras finitas. Mostre a dispersão dos betas e o ajuste transversal junto com as estatísticas t; um grande número de ativos não compensa exposições quase idênticas. Compare janelas, definições de fatores e construções de ativos de teste alternativas e razoáveis sem escolher a versão que por acaso produz o menor valor-p.
O método original e suas aplicações são exemplos, não uma garantia de que todo conjunto de dados moderno satisfaça as premissas. O artigo de Fama e MacBeth de 1973, os testes transversais de Fama e French de 1992, a análise de precificação de beta de Shanken, a análise assintótica de Jagannathan e Wang, a comparação de estimadores de precificação de beta de Shanken e Zhou e o método de covariância HAC de Newey e West abordam partes diferentes do desenho. Leia as premissas junto com o coeficiente reportado.
Perguntas frequentes
Q1Uma regressão Fama–MacBeth é um teste causal?
Não. Ela estima a associação entre exposições estimadas e retornos sob o modelo de precificação e o desenho dos ativos de teste escolhidos. Uma interpretação causal exige um argumento de identificação separado.
Q2Acrescentar mais ativos sempre torna a estimativa do preço do risco mais precisa?
Não. Mais ativos podem melhorar a seção transversal de uma data, mas a precisão também depende da dispersão dos betas, de quão bem eles foram estimados e de quantas datas contribuem para a média.
Q3Quando devo considerar um erro padrão HAC?
Considere-o quando a série de preços de risco por data puder apresentar heterocedasticidade ou dependência serial, como no caso de retornos sobrepostos. Informe a janela de defasagens e lembre-se de que HAC não corrige o erro de estimação dos betas da primeira etapa.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
No procedimento padrão em duas etapas, o que a inclinação da segunda etapa na data t estima?
Escolha uma resposta para ver a explicação
Glossário de opções
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Ler o guia completoHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ler o guia completoStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Ler o guia completo