

AMM e DEX com livro de ofertas: como preços e liquidez se formam
Compare cotações calculadas pelas reservas de AMMs com ofertas em livros de ordens usando dois exemplos hipotéticos e as exposições de LPs e makers.
Neste guiaO que a estrutura de mercado explica
Resumo breve
Em um AMM, a cotação vem do estado do pool e de sua fórmula. Em uma DEX com livro de ofertas, ela vem das ofertas de compra e venda disponíveis e das regras de correspondência daquele mercado. As duas estruturas podem apresentar um preço médio de execução pior quando há pouca liquidez perto da cotação. A estrutura de mercado, por si só, não determina quem guarda os ativos, quando a liquidação se torna final nem quais proteções existem.
O que a estrutura de mercado explica
DEX é um termo que cobre mais de uma forma de negociar. Um formador de mercado automatizado (AMM) usa reservas de tokens e uma regra de preço; o trader troca ativos diretamente com o pool.
Já um livro de ofertas reúne ordens de compra e venda com preços e quantidades escolhidos pelos usuários e combina ordens compatíveis de acordo com as regras do mercado.
A diferença está em como se forma um preço executável e em como a liquidez é oferecida. Isso não prova que uma estrutura seja sempre mais barata ou mais segura.
Taxas, profundidade disponível, roteamento, rede, custódia e liquidação dependem do aplicativo e da infraestrutura específicos.
Um preço exibido precisa ser analisado junto com o tamanho pretendido da operação. A melhor cotação pode estar disponível para uma quantidade pequena.
Uma ordem maior pode atravessar vários níveis do livro ou alterar mais a proporção entre as reservas do pool AMM.
Este guia compara os mecanismos com dois exemplos hipotéticos separados. Eles usam perfis de liquidez diferentes e, por isso, não são um teste justo para concluir que uma estrutura é sempre melhor.
Um guia específico sobre swaps em DEXs explica com mais detalhes impacto no preço, slippage, mínimo recebido e MEV.
Como um AMM forma uma cotação
Em um AMM simplificado de produto constante, x e y representam as reservas de dois tokens e k é o produto entre elas: x × y = k.
A proporção entre reservas determina uma cotação marginal; quando um swap altera as reservas, o preço se move ao longo da curva.
A documentação da Uniswap sobre o funcionamento do protocolo explica pools e swaps, mas nem todo AMM usa a mesma curva ou contabilização.
Considere um pool de ETH e USDC. Se a reserva de ETH diminui enquanto a de USDC aumenta, cada ETH seguinte custa mais USDC que o anterior.
Assim, o preço spot inicial não é necessariamente o preço médio de uma ordem que consome uma parte relevante do pool. A diferença depende do tamanho da ordem em relação às reservas e da curva utilizada.
A relação x × y = k é uma simplificação útil, não uma especificação universal. Na Uniswap v3, por exemplo, o provedor escolhe uma faixa de preço, e a liquidez concentrada funciona dentro dela.
Swaps e taxas também podem alterar as reservas de acordo com a versão e as configurações do pool. Ao comparar cotações, identifique o pool, o par, a versão, a faixa e as taxas.
O roteamento também pode importar mesmo quando o usuário vê uma única tela de swap. Um agregador pode comparar pools ou dividir a ordem entre várias fontes.
Nesse caso, a cotação exibida reflete o caminho proposto e suas premissas, não uma propriedade fixa de todo AMM.
Como um livro de ofertas forma uma cotação
Um livro de ofertas mostra ordens de compra e venda em diferentes preços e as quantidades correspondentes. O melhor bid é o maior preço de compra disponível; o melhor ask é o menor preço de venda.
A diferença é o spread e a média é o preço médio (midpoint). Nenhum dos dois garante que qualquer quantidade possa ser negociada por esse preço.
Uma ordem a mercado, ou outra que consome ofertas do livro, normalmente executa primeiro as ordens compatíveis mais favoráveis e pode avançar para outros níveis de preço.
Uma ordem limitada define o preço máximo de compra ou mínimo de venda, mas pode esperar, ser preenchida parcialmente ou não ser executada. As regras variam por mercado.
Na documentação do HyperCore, por exemplo, as ordens são combinadas por prioridade de preço e tempo e seguem incrementos de tick e lote específicos.
Essas são regras próprias descritas na documentação do livro de ofertas da Hyperliquid.
Um livro pode exibir liquidez em muitos níveis, mas o que importa para uma ordem é a profundidade ainda acessível no momento da execução. Quantidades podem ser canceladas, alteradas ou já preenchidas.
Os tipos de ordem da Hyperliquid incluem market e limit, além de opções como GTC e IOC; outras DEXs não precisam seguir as mesmas regras.
Nas duas estruturas, a liquidez perto do preço importa. Um livro com spread estreito, mas pouca quantidade no ask, pode ter custo médio alto para uma compra grande.
Da mesma forma, um pool AMM profundo pode absorver uma operação grande com uma mudança de preço menor que um pool raso.
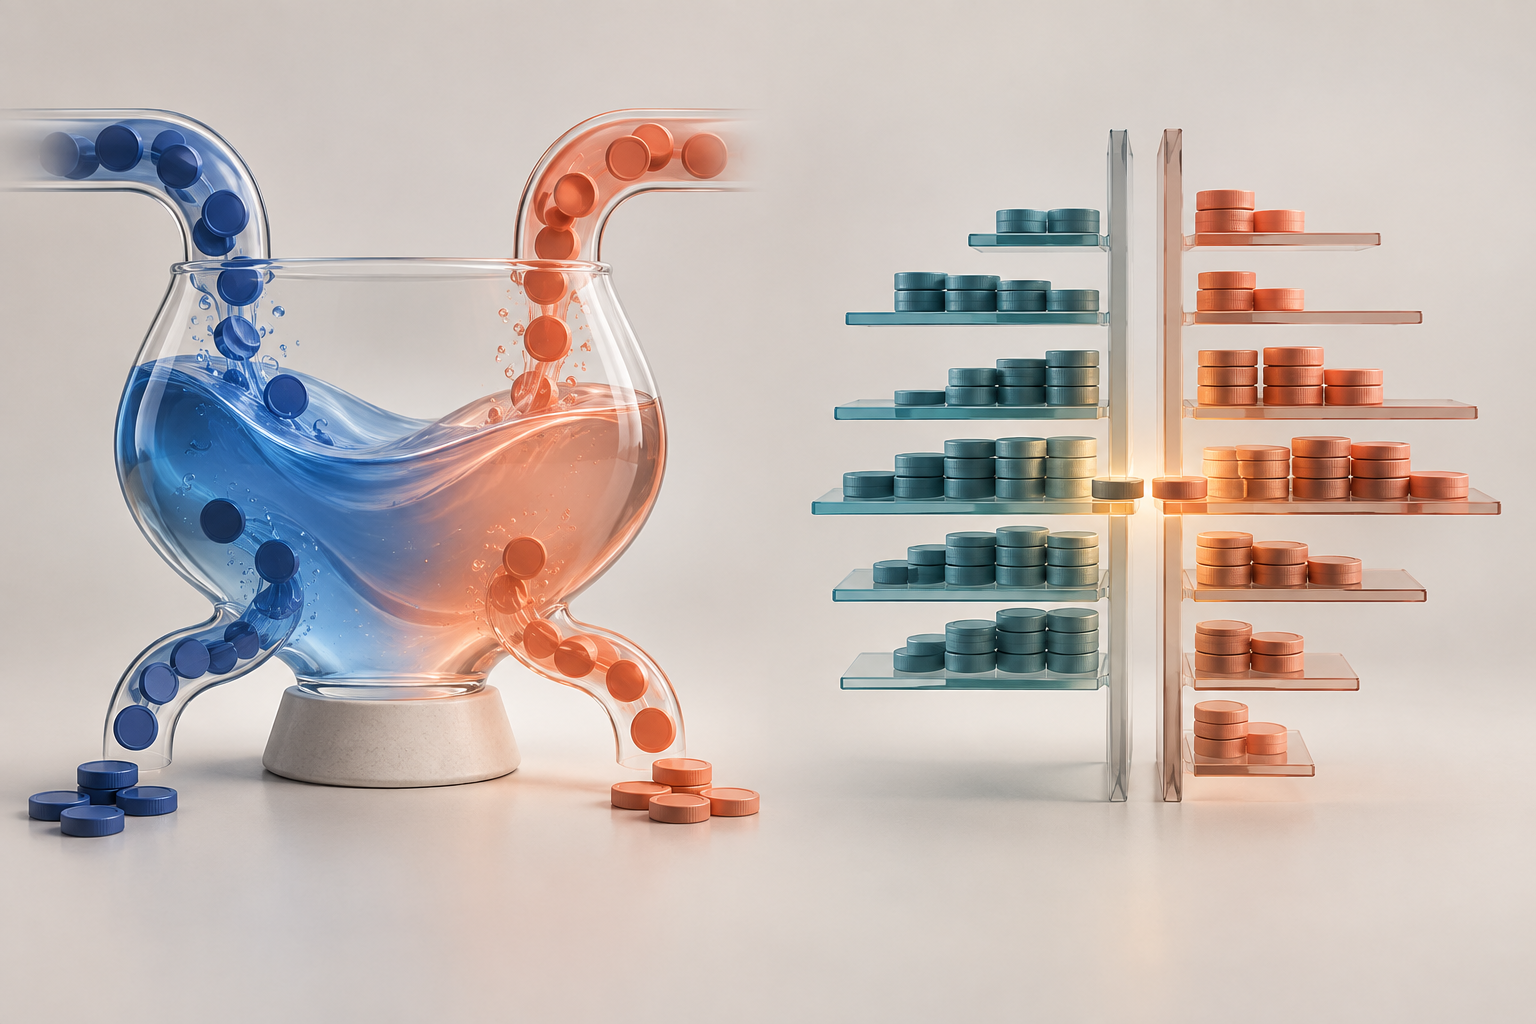
Dois exemplos hipotéticos de execução
Os exemplos isolam os mecanismos. Eles excluem taxas e gas e tratam USDC como aproximadamente equivalente a um dólar. Os perfis de liquidez são diferentes, portanto não provam que uma estrutura seja sempre melhor.
Exemplo de AMM. Um pool simplificado no estilo v2 contém 1.000 ETH e 2.000.000 USDC. O produto inicial é k = 1.000 × 2.000.000 = 2.000.000.000 e o preço spot inicial é 2.000 USDC por ETH.
Um comprador pede exatamente 100 ETH como saída. Depois que esses ETH saem, restam 900 ETH. Para manter o produto sem taxas, a reserva de USDC precisa passar a 2.000.000.000 ÷ 900 = 2.222.222,22 USDC.
Portanto, a entrada necessária é de aproximadamente 222.222,22 USDC. O preço médio dos 100 ETH é 2.222,22 USDC por ETH, cerca de 11,11% acima do spot inicial.
Esse é o preço médio da operação; a proporção das reservas após o swap resulta em outra cotação marginal final.
Exemplo de livro de ofertas. O midpoint hipotético é 2.000 USDC, com melhor bid em 1.999 e melhor ask em 2.001. As ofertas de venda são 20 ETH a 2.001, 30 a 2.010 e 50 a 2.030.
Uma compra de 100 ETH usa os três níveis: 20 × 2.001 + 30 × 2.010 + 50 × 2.030 = 201.820 USDC. O preço médio é 2.018,20 USDC por ETH, cerca de 0,91% acima do midpoint.
O cálculo supõe que as quantidades exibidas continuem disponíveis até a execução e exclui taxas e gas.
Isso não é uma disputa. Reservas, quantidades exibidas, preços iniciais e premissas são diferentes. O exemplo do AMM atravessa uma curva contínua; o do livro usa três níveis discretos.
Uma comparação prática deve usar a mesma quantidade e o mesmo horário e considerar taxas, rota, probabilidade de preenchimento e custos de liquidação.
Quem fornece liquidez e qual exposição assume
Em um AMM, provedores de liquidez (LPs) depositam capital em um pool ou posição. A curva do pool altera a composição de tokens durante os swaps; LPs podem receber uma parcela das taxas enquanto a liquidez estiver ativa.
Na Uniswap v3, a faixa de preço escolhida limita os preços em que a posição oferece liquidez. Fora dela, a posição pode conter um único token e deixar de receber taxas até o preço voltar.
O guia oficial de posições v3 explica a escolha da faixa.
Taxas não são automaticamente retorno líquido. A parcela de liquidez ativa, as regras do pool, os tokens recebidos, as mudanças de preço e os custos também afetam o resultado.
O guia da Uniswap sobre taxas de LP diz que elas são distribuídas a posições ativas; uma posição v3 fora da faixa não recebe taxas enquanto estiver inativa. Regras e contabilização variam entre protocolos.
Em um livro de ofertas, o maker escolhe preço e quantidade da ordem que oferece ao mercado. Conforme as regras da plataforma, ele pode cancelá-la ou atualizá-la.
Após um preenchimento parcial, o restante pode continuar aberto ou ser cancelado segundo o tipo de ordem. Quando as ordens executam, o inventário do maker muda.
Se o mercado se mover enquanto a oferta aguarda no livro, seu preço pode ficar desfavorável em relação ao novo mercado; esse risco é muitas vezes chamado de adverse selection.
Não se trata de opor um LP passivo e sem risco a um maker igualmente livre de risco.
O LP aceita a curva e a composição resultante dentro dos limites da posição; o maker escolhe níveis de preço, mas precisa gerenciar ordens, inventário e cancelamentos.
Ambos ficam expostos a preços e custos, e nenhuma taxa ou estratégia garante resultado positivo.
Tipos de ordem, taxas e roteamento mudam a execução
Uma ordem limitada pode definir o preço máximo ou mínimo aceitável, mas não garante execução. Uma ordem a mercado prioriza a execução imediata, mas pode consumir vários níveis do livro.
Em uma plataforma que oferece IOC, a parte que não for preenchida imediatamente é cancelada; GTC mantém a ordem aberta conforme as regras da plataforma.
As opções documentadas pela Hyperliquid são exemplos específicos, não um padrão universal.
Em um AMM, um agregador pode rotear o swap por um ou mais pools. Em um livro de ofertas, a interface pode enviar ordens à plataforma ou oferecer condições adicionais.
Nos dois casos, verifique a quantidade realmente executável e as taxas de negociação, spread, custos de rede, conversões e tempo de espera. Uma cotação indicativa pode mudar antes da confirmação da ordem.
Impacto no preço e slippage são relacionados, mas distintos. Impacto no preço estima a mudança causada pela ordem em relação à liquidez disponível; slippage é a diferença entre o preço esperado e o executado.
A explicação da Uniswap sobre price impact e price slippage detalha essa distinção.
Em outro contexto, o guia de MEV do ethereum.org explica como incluir, excluir e ordenar transações em um bloco Ethereum pode criar oportunidades de extração de valor.
Essa dinâmica depende da arquitetura e não é igual em todas as plataformas.
A estrutura não determina custódia, finalização ou proteção
“AMM” e “livro de ofertas” descrevem como uma cotação é formada ou como ordens são combinadas.
Por si só, não indicam quem controla as chaves, onde os ativos ficam custodiados, qual livro-razão registra o saldo ou quando uma transferência se torna final.
Uma DEX pode usar contratos inteligentes, um livro com liquidação on-chain ou outra infraestrutura. Depósitos, saques, margem e procedimentos em caso de falha também são específicos de cada sistema.
Antes de negociar, identifique qual componente controla os ativos, como enviar e cancelar ordens, quais verificações ocorrem e o que acontece com uma ordem parcialmente preenchida.
Uma transação on-chain pode envolver custos e tempo de confirmação; um sistema com saldo interno pode ter processos próprios de transferência e saque.
O método de cotação não garante reversibilidade, saque imediato, disponibilidade contínua nem proteção contra perdas.
A palavra “descentralizada” também não responde a essas perguntas. Consulte a documentação atual da plataforma sobre custódia, liquidação, acesso, taxas, rede e indisponibilidade.
Este artigo explica mecanismos de mercado e não recomenda token, protocolo, plataforma ou tamanho de ordem.
Checklist para comparar uma plataforma ou fornecer liquidez
Para negociar, anote par, lado, quantidade, preço de referência e horário da cotação. Em um AMM, verifique pool e rota, reservas, fórmula, taxas e quantidade estimada de saída.
Em um livro, confira spread, quantidades nos níveis que a ordem pode consumir, tipo de ordem e risco de preenchimento parcial. Compare o preço médio esperado, não apenas spot, midpoint ou melhor ask.
Depois, some os custos aplicáveis: taxas de negociação e protocolo, gas ou outras taxas de rede, roteamento, conversão e saque.
Considere as premissas que podem mudar entre a cotação e a confirmação: movimento de preço, ofertas canceladas, liquidez retirada, atrasos ou condições de liquidação.
Para comparar de forma justa, use a mesma quantidade no mesmo momento.
Se fornecer liquidez, avalie a composição dos tokens, o preço relativo, a parcela ativa e a faixa, as taxas realmente possíveis e os custos de depósito, gestão e saque.
Uma posição AMM e uma ordem limitada não são ferramentas intercambiáveis: oferecem liquidez e acumulam inventário de maneiras diferentes.
Para continuar, veja o guia sobre liquidez AMM e impermanent loss, o guia sobre swaps DEX e slippage e o guia sobre perpétuos HIP-3 da Hyperliquid.
Perguntas frequentes
Q1Um livro de ofertas é sempre mais barato que um AMM?
Não. Depende da profundidade para o tamanho desejado, do spread, das taxas, do roteamento e de outros custos. Um livro pode mostrar um melhor ask competitivo, mas ter pouca quantidade nos níveis próximos; a cotação do AMM muda ao longo da curva. Os exemplos deste artigo usam perfis de liquidez diferentes e não classificam as estruturas.
Q2Uma ordem limitada garante o preço e a execução?
Ela pode definir um limite de preço segundo as regras da plataforma, mas não garante que haverá uma contraparte ou que toda a quantidade será preenchida. A ordem pode ser executada parcialmente, continuar aberta ou não ser executada. Confira também a validade e as condições de cancelamento.
Q3A curva do AMM ou o livro de ofertas mostram quem controla os fundos?
Não. A curva e o livro descrevem formação de preço ou combinação de ordens. Custódia, liquidação, finalização, saques e proteções dependem da arquitetura e das regras específicas do protocolo ou da plataforma.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
De onde vem a cotação de um AMM simplificado de produto constante?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completo