

Pools de liquidez DeFi: taxas de LP, rebalanceamento e perda impermanente
Entenda como swaps em AMMs alteram os saldos de tokens, calcule um exemplo de perda impermanente sem taxas e compare taxas de LP, faixas v3 e os riscos de apenas manter os ativos.
Neste guiaO que um provedor de liquidez coloca no pool
Resumo breve
Swaps em AMMs mudam os tokens de uma posição de LP quando os preços variam. Perda impermanente é a diferença relativa em relação a manter os tokens iniciais; não implica queda absoluta, e taxas não garantem compensação.
O que um provedor de liquidez coloca no pool
Um formador de mercado automatizado (AMM) de uma corretora descentralizada mantém reservas de tokens em um contrato inteligente para que as pessoas troquem ativos diretamente com o pool, em vez de casar ordens em um livro tradicional.
O provedor de liquidez (LP) deposita o par de tokens e recebe uma participação no pool ou uma posição. Isso não é uma conta de depósito com saldo fixo: os swaps alteram quanto de cada token dá suporte a essa participação.
A participação varia conforme a versão do protocolo. No Uniswap v2, os tokens do pool representam uma parcela proporcional das reservas.
No v3, cada LP escolhe uma faixa de preço e mantém uma posição própria; o mesmo par pode ter posições com faixas diferentes. A visão geral de como o Uniswap funciona explica essas diferenças.
Outros AMMs podem usar curvas, contabilização de participações, regras de taxas ou condições de retirada distintas. Por isso, os exemplos abaixo usam um pool simplificado no estilo v2, e não uma regra universal de DeFi.
Fornecer os dois tokens muda a exposição econômica. Se um token valoriza em relação ao outro, o pool pode negociar parte do ativo que subiu e receber mais do outro token.
O valor em dólares da posição ainda pode subir, embora a composição já seja diferente da quantidade depositada no início.
Como os swaps rebalanceiam um pool de produto constante
Em um pool v2 simplificado de dois tokens, considere x como a reserva de ETH e y como a reserva de USDC. A relação de produto constante é x × y = k. Antes das taxas, o preço marginal do pool é aproximadamente y ÷ x USDC por ETH.
Um swap que retira ETH e acrescenta USDC altera as duas reservas; dependendo de como as taxas funcionam, o invariante pode permanecer igual ou aumentar.
Suponha que o ETH fique mais caro em outros mercados enquanto o pool ainda ofereça um preço menor. Traders e arbitradores podem comprar ETH do pool usando USDC.
A reserva de ETH cai e a de USDC sobe até o preço do pool se aproximar do mercado externo, considerados custos e taxas.
O contrato não prevê o preço futuro nem decide que o ETH deve valer mais: são as negociações que mudam a proporção das reservas.
Por isso, a quantidade de tokens do LP pode mudar mesmo sem nenhuma ação dele. A exchange oferece operações ao longo da curva, e participantes do mercado reagem às diferenças de preço.
O whitepaper do Uniswap v2 descreve a relação entre as reservas e o papel da arbitragem no alinhamento do preço relativo do pool com outros mercados.
Esse alinhamento não torna todo preço de pool idêntico ao preço de mercado a qualquer instante: taxas, gas, congestionamento e tempo de execução podem manter diferenças temporárias; pools também variam em profundidade e custos.
Exemplo calculado: ETH dobra de preço em um pool sem taxas
Imagine que o pool comece com 1 ETH e 2.000 USDC quando cada ETH vale US$ 2.000. O valor inicial do pool é US$ 4.000, e o produto das reservas é 1 × 2.000 = 2.000.
Para simplificar, suponha que não haja taxas de swap nem depósitos ou retiradas de outros LPs e que a arbitragem leve o preço do ETH no pool ao novo preço de mercado de US$ 4.000.
As quantidades podem representar o pool inteiro ou uma participação proporcional de LP; reduzir todas na mesma proporção muda os valores em dólares, não os percentuais.
No novo preço, as reservas precisam satisfazer x × y = 2.000 e y ÷ x = 4.000. A solução é aproximadamente 0,7071 ETH e 2.828,43 USDC. A posição então vale cerca de 0,7071 × US$ 4.000 + US$ 2.828,43 = US$ 5.656,85.
Se o LP mantivesse fora do pool os 1 ETH e 2.000 USDC originais, teria US$ 4.000 + US$ 2.000 = US$ 6.000.
A posição no pool fica, portanto, cerca de US$ 343,15, ou 5,72%, abaixo da comparação com manter os tokens: US$ 343,15 ÷ US$ 6.000. Essa é uma diferença relativa antes de taxas e custos, não uma perda absoluta de US$ 343,15.
A posição do pool ainda valorizou aproximadamente 41,4% sobre os US$ 4.000 iniciais; manter os tokens teria valorizado 50%.
O exemplo hipotético exclui taxas, gas, impostos, diferenças de preço entre plataformas e mudanças nas outras posições do pool.
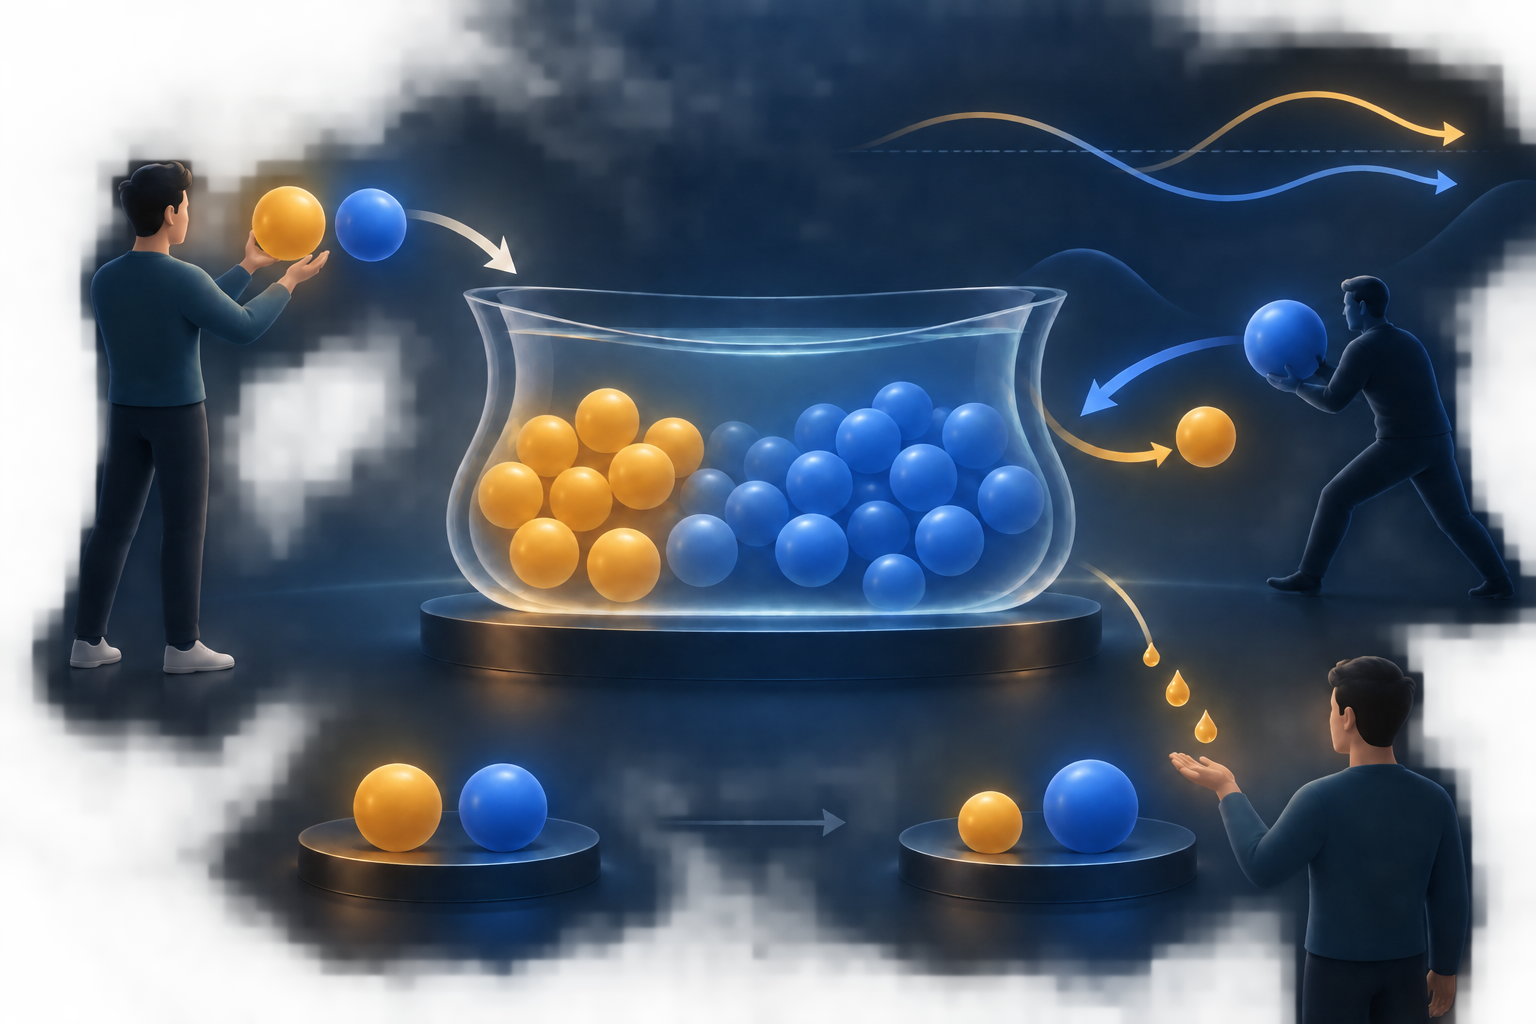
Por que “perda impermanente” é uma comparação relativa
A perda impermanente (IL), também chamada de perda por divergência, compara o valor da posição de LP com o valor dos mesmos tokens iniciais se eles fossem mantidos fora do pool.
A explicação do Uniswap sobre IL descreve como as mudanças de preço alteram os saldos no modelo de produto constante.
No exemplo simplificado, sem taxas e com faixa completa, a diferença relativa depende da razão r = preço final do ETH ÷ preço inicial do ETH:
Diferença relativa = 1 − 2√r ÷ (1 + r)
Se o ETH dobra, r = 2 e o resultado é cerca de 5,72%. Se o preço cai pela metade, r = 0,5 e a fórmula dá o mesmo percentual.
A fórmula pressupõe um pool de produto constante com dois tokens, valor inicial dividido igualmente entre eles, nenhuma taxa, nenhuma entrada ou saída de liquidez e um preço do pool que chegou ao preço do mercado externo.
Ela não é um estimador geral para todo AMM ou posição de liquidez concentrada.
A expressão vem da comparação dos dois valores finais.
Se os depósitos iniciais de mesmo valor forem X unidades de ETH e P₀X de USDC, uma posição de produto constante sem taxas terá cerca de X/√r ETH e P₀X√r USDC quando a razão de preço chegar a r.
Avaliada ao novo preço rP₀, a posição de LP vale 2P₀X√r. Manter as quantidades iniciais vale P₀X(1+r). Dividir esses valores produz a razão entre a posição e a manutenção, 2√r/(1+r); subtraí-la de 1 produz a diferença relativa.
Essa derivação depende das hipóteses declaradas e não é uma fórmula para uma posição v3 com taxas.
“Impermanente” não quer dizer que a diferença necessariamente desaparecerá ou que o LP recuperará o valor da comparação.
Se o preço relativo voltar à razão inicial enquanto a posição continuar no pool, a comparação simplificada sem taxas volta em direção a zero. Se o LP retirar os ativos em outra razão, as quantidades serão diferentes das iniciais.
Uma reversão posterior, taxas, custos, mudanças de faixa e regras do pool também alteram o resultado. Toda comparação útil precisa indicar a data, a composição inicial e a referência usada.
As taxas podem compensar a diferença, mas não são renda garantida
Quem negocia pode pagar taxas de swap, e posições de LP ativas podem receber uma parcela conforme as regras do pool. Essa parcela depende da versão, da configuração de taxas, da liquidez ativa e dos parâmetros do protocolo.
O guia de taxas de LP do Uniswap diz que elas são distribuídas proporcionalmente aos LPs com posições ativas. Uma posição v3 fora da faixa escolhida não gera taxas enquanto está inativa.
A faixa de taxas não é um retorno anual, e o volume passado não promete volume futuro.
As taxas também mudam a mecânica. No v2, as taxas de negociação permanecem nas reservas e podem aumentar o invariante ao longo do tempo.
No v3, as taxas coletadas são contabilizadas separadamente da liquidez da posição, como descreve o whitepaper do Uniswap v3 Core. Por isso, pode ser enganoso simplesmente subtrair uma taxa divulgada do percentual de IL calculado sem taxas.
Uma comparação justa considera os tokens que podem ser retirados, as taxas realmente acumuladas ou coletadas, a parcela do protocolo, os custos de depósito e retirada e o valor dos tokens iniciais mantidos pelo mesmo período.
O volume e a renda de taxas variam. Um dia de muito volume não mostra quanto daquela atividade foi capturado pela posição do LP, e a estimativa de taxas muda quando outras posições entram ou saem.
Uma posição pode gerar taxas e ainda ficar abaixo da comparação com manter os tokens, depois de mudanças de preço e custos.
Em certo intervalo, as taxas podem superar a diferença relativa; essa possibilidade não promete lucro nem proteção contra perdas.
A liquidez concentrada muda a exposição da posição
O Uniswap v3 permite que o LP escolha limites inferior e superior de preço em vez de distribuir liquidez por toda a faixa.
Concentrar os recursos pode oferecer mais liquidez perto dos preços selecionados, mas também deixa a posição dependente de uma faixa mais estreita.
O guia de posições v3 explica que, quando o preço sai da faixa personalizada, a posição fica fora da faixa, passa a conter um token só e deixa de gerar taxas até o preço voltar.
Por exemplo, um LP de ETH/USDC que escolha uma faixa perto do preço atual do ETH pode acabar com a maior parte ou a totalidade em USDC se o ETH ultrapassar o limite superior. Se cair abaixo do limite inferior, a posição pode ficar em ETH.
Ela continua exposta à oscilação do token mesmo sem receber novas taxas. Reposicionar, coletar taxas ou adicionar liquidez pode exigir novas transações e custos de rede.
Uma faixa estreita não é automaticamente melhor. Ela pode captar uma parcela maior das negociações enquanto ativa, mas também pode permanecer inativa por mais tempo e exigir acompanhamento ou rebalanceamento.
Escolher uma faixa é decidir a exposição, não configurar um rendimento garantido. Antes de interpretar uma estimativa, compare a versão do pool, a ordem dos ativos, a faixa de taxas, o preço atual e o intervalo escolhido.
Riscos que um percentual de IL não mostra
A comparação com manter os ativos isola um efeito do preço; ela não mede todos os riscos de fornecer liquidez.
Um defeito no contrato inteligente, uma dependência comprometida, um token malicioso ou fora do padrão, uma mudança de governança ou configuração, uma interrupção da rede ou um erro ao assinar uma transação pode afetar a posição.
Uma stablecoin pode se afastar do valor de referência. Um pool raso também pode dificultar a troca dos tokens retirados ou o ajuste da exposição perto do preço exibido.
Os custos de execução também contam. Depositar, coletar taxas, ajustar a faixa e retirar podem exigir transações separadas. Gas, slippage, aprovações de token e impostos reduzem o resultado.
Se o preço do pool e o preço de mercado divergirem, os tokens podem ser trocados por um preço relativo diferente do esperado. Os avisos de liquidez do Uniswap destacam especificamente a diferença entre o preço do pool e o do mercado.
O resultado do LP também depende da referência escolhida. “Recebi taxas” informa quanto o pool creditou, mas não se fornecer liquidez superou manter os mesmos ativos, usar outro pool ou aplicar o capital de outra forma.
Antes de tratar um APR ou percentual de IL como medida completa de desempenho, registre quantidades iniciais, preço e horário de comparação, taxas acumuladas, custos e quantidades retiradas.
Checklist antes de fornecer liquidez
Confirme a rede, os endereços dos contratos dos tokens, a versão e o par do pool e as configurações de taxas.
Verifique se o preço do pool está razoavelmente alinhado com outros mercados e se volume e liquidez se referem ao mesmo período e rota.
Em uma posição por faixa, anote os limites inferior e superior e qual composição de tokens restará se o preço sair do intervalo.
Depois, calcule a comparação com manter as quantidades iniciais de tokens durante o mesmo período. Estime as taxas com base na participação ativa da posição e nas regras reais, não apenas em uma taxa divulgada para o pool inteiro.
Inclua custos prováveis de depósito, gestão, coleta e retirada, e considere como uma perda de paridade de uma stablecoin ou um movimento brusco mudaria a posição.
As estimativas dependem de hipóteses e podem ficar desatualizadas quando preços, liquidez e parâmetros mudam.
Não há uma taxa nem um percentual de IL que determine se um pool serve para todo LP. Este artigo explica mecanismos; não recomenda token, pool, protocolo ou valor de depósito.
Para temas próximos, veja o guia de slippage em swaps DEX, o guia de colateral e liquidação em DeFi e o guia de bridges e tokens wrapped.
Perguntas frequentes
Q1Perda impermanente significa que perdi dinheiro?
Não necessariamente. No exemplo, a posição passou de US$ 4.000 para cerca de US$ 5.656,85, mas valeria US$ 6.000 se os tokens iniciais fossem mantidos. O cálculo não inclui taxas nem custos.
Q2As taxas de swap podem compensar a perda impermanente?
Elas podem compensar ou superar a diferença relativa em um intervalo específico, mas o resultado depende de negociações reais, participação ativa do LP, regras, preços dos tokens e custos. A taxa sozinha não garante retorno.
Q3Uma posição v3 continua gerando taxas fora da faixa de preço?
Não. Pelas regras do Uniswap v3, uma posição fora da faixa fica com um único token e não gera taxas até o preço voltar ao intervalo escolhido. Outros protocolos podem funcionar de outra forma.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
No exemplo calculado, o que representa a diferença de US$ 343,15?
Escolha uma resposta para ver a explicação