

Momentum szeregowe i przekrojowe: czym różnią się sygnały
Porównaj sygnał trendu oparty na historycznej stopie zwrotu danego aktywa ze strategią szeregującą aktywa względem innych, wraz z przykładem i ograniczeniami historycznych wyników
W tym przewodnikuTe dwie reguły zadają różne pytania o historyczne stopy zwrotu
Krótkie podsumowanie
Momentum szeregowe porównuje historyczną stopę zwrotu danego aktywa z zerem lub innym wcześniej ustalonym progiem: w prostej regule opartej na znaku dodatnie momentum wskazuje pozycję długą, a ujemne krótką. Momentum przekrojowe szereguje aktywa względem siebie i zajmuje pozycje na względnych zwycięzcach oraz przegranych. Jeśli wszystkie stopy zwrotu z okresu obserwacji są ujemne, pierwsza reguła może otworzyć krótkie pozycje na wszystkich aktywach, a druga nadal może kupować te, które spadły najmniej. Żadna z reguł nie gwarantuje zyskownej strategii
Te dwie reguły zadają różne pytania o historyczne stopy zwrotu
Momentum to rodzina reguł sygnałowych, a nie jeden z góry określony system transakcyjny. Momentum szeregowe sprawdza, czy stopa zwrotu danego aktywa w wybranym okresie obserwacji była dodatnia czy ujemna. Momentum przekrojowe sprawdza, które aktywa w porównywalnym okresie osiągnęły lepszy lub gorszy wynik niż pozostałe aktywa z wybranego uniwersum
Pozycje mogą się różnić, nawet gdy obie reguły korzystają z tej samej historii stóp zwrotu. Sygnał szeregowy opiera się na kierunku zmian danego aktywa. Sygnał przekrojowy opiera się na jego względnej pozycji wśród aktywów porównawczych, dlatego aktywo może być „zwycięzcą” mimo ujemnej stopy zwrotu
Same nazwy nie określają okresu obserwacji, okresu utrzymywania pozycji, uniwersum aktywów, metody ważenia ani kosztów transakcyjnych. To elementy projektu strategii, które należy podać przed interpretacją wyników
Momentum szeregowe podąża za kierunkiem danego aktywa
Niech Rᵢ,t−L:t oznacza wybraną stopę zwrotu aktywa i w okresie obserwacji kończącym się w chwili decyzji t. Prosta reguła kierunkowa ma postać sᵢ,t = sign(Rᵢ,t−L:t): dodatnia wartość oznacza pozycję długą, ujemna krótką, a zero może oznaczać brak pozycji. Niektóre implementacje stosują stopy zwrotu ponad stopę wolną od ryzyka, progi lub wagi korygowane o zmienność; są to dodatkowe wybory projektowe, a nie definicja tego porównania
Ponieważ sygnał oblicza się osobno dla każdego aktywa, wszystkie sygnały mogą wskazywać ten sam kierunek. Jeśli każde z nich ma ujemną stopę zwrotu w okresie obserwacji, szeregowa reguła oparta na znaku może otworzyć krótkie pozycje na całym zestawie. Jeśli wszystkie stopy zwrotu są dodatnie, może kupić wszystkie aktywa. Portfel może więc mieć znaczną ekspozycję netto na szeroki ruch rynkowy
Podaj sposób pomiaru stóp zwrotu i ich dopasowania do informacji dostępnych w chwili decyzji. Badania kontraktów futures mogą używać stóp zwrotu ponad stopę wolną od ryzyka, a strategia akcyjna może opierać się na innej serii. Nie uznawaj stopy zwrotu od zamknięcia do zamknięcia za możliwą do osiągnięcia, jeśli sygnał był znany dopiero po tym zamknięciu
Momentum przekrojowe szereguje aktywa względem innych aktywów
W każdym terminie rebalansowania momentum przekrojowe szereguje kwalifikujące się aktywa według określonej miary historycznej stopy zwrotu. Częsta postać long-short kupuje aktywa z góry rankingu i sprzedaje krótko te z dołu. Kierunek portfela jest względny: może mieć pozycje długie i krótkie, nawet gdy wszystkie aktywa wzrosły albo wszystkie spadły
Strategia wymaga określenia uniwersum i reguły rankingu. Podaj, ile aktywów trafia na każdą stronę, jak rozstrzygane są remisy, czy neutralizuje się ekspozycję sektorową lub rynkową i co dzieje się z brakującymi stopami zwrotu. „Zwycięzca” oznacza aktywo silniejsze od wybranych odpowiedników według tej reguły; jego bezwzględna stopa zwrotu nie musi być dodatnia
Skład grupy porównawczej również wpływa na ranking względny. Jeśli A osiąga −1%, a większość pozostałych aktywów traci 8%, A może znaleźć się na górze; jeśli pozostałe zyskują 5%, A może być na dole. Odtwórz zatem uniwersum faktycznie dostępne do inwestowania w każdym historycznym terminie. Określ, czy uwzględniasz aktywa wycofane z obrotu i jak traktujesz dane publikowane z opóźnieniem. Uwzględnianie wstecz wyłącznie aktywów, które istnieją do dziś, może zniekształcić ranking
Portfele przekrojowe często dążą do zrównoważenia ekspozycji długiej i krótkiej, ale sam ranking nie czyni portfela neutralnym rynkowo ani neutralnym pod względem ryzyka. Faktyczne ekspozycje zależą od wag, zmienności, korelacji, ograniczeń, dostępności pożyczek papierów i realizacji transakcji
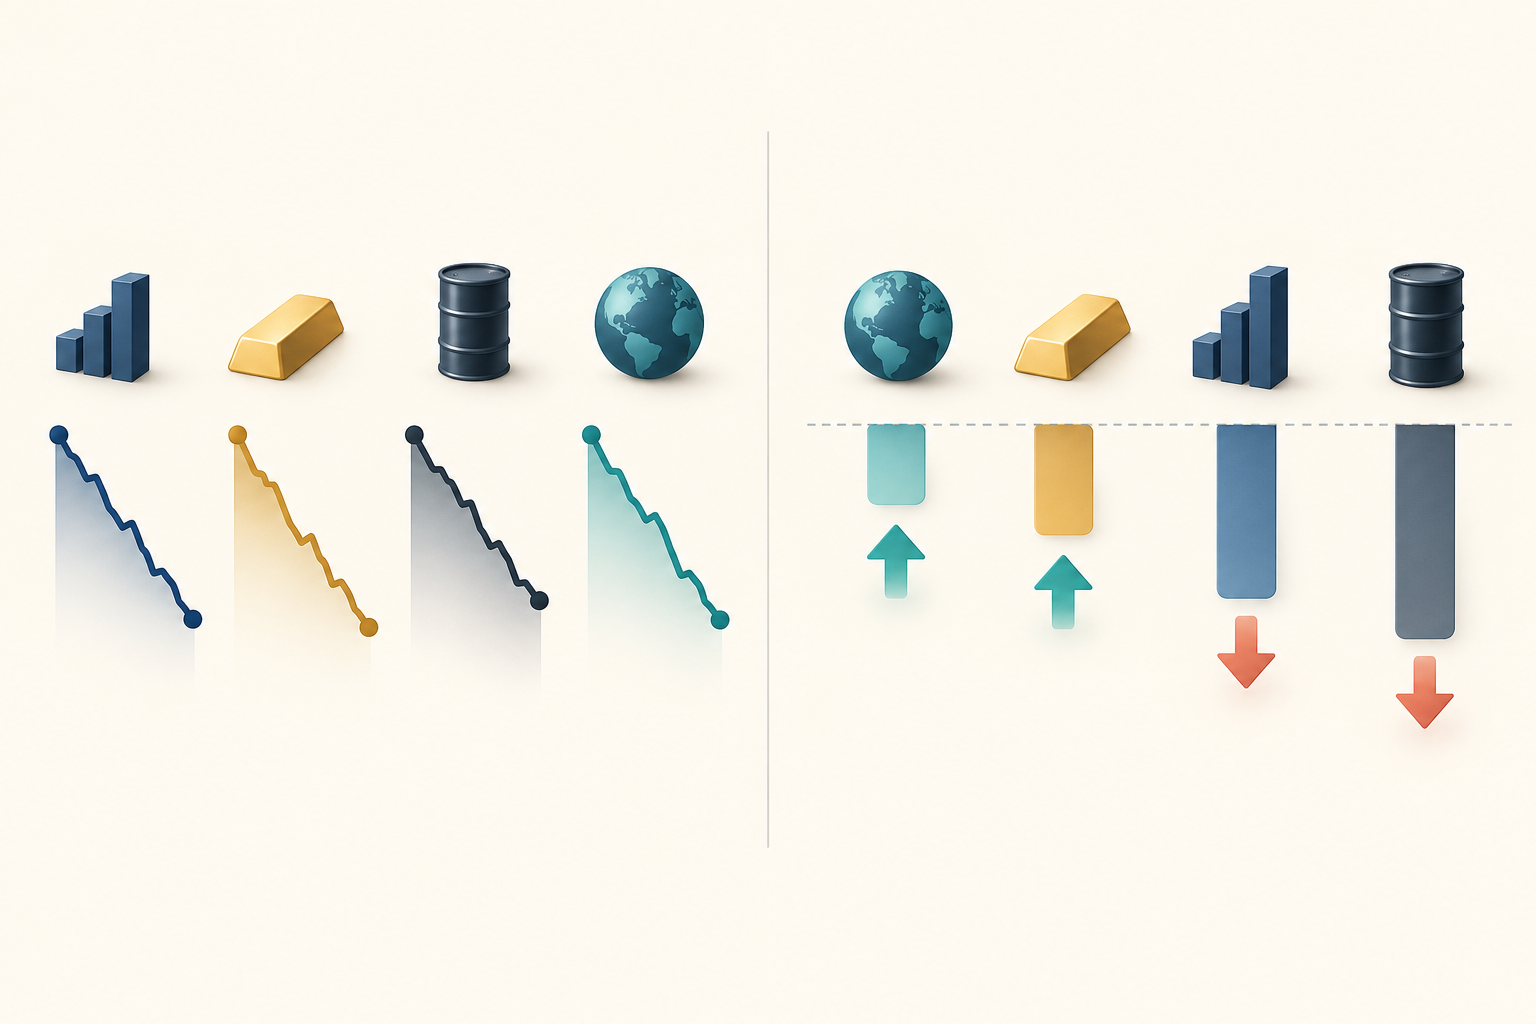
Przykład czterech aktywów pokazuje różnicę między regułami
Wszystkie poniższe wartości są hipotetyczne. Załóżmy, że cztery aktywa osiągnęły w poprzednich trzech miesiącach następujące stopy zwrotu: A −1%, B −3%, C −5% i D −8%. Szeregowa reguła oparta na znaku wskazuje krótką pozycję we wszystkich czterech, ponieważ stopa zwrotu każdego aktywa w okresie obserwacji jest ujemna
Reguła przekrojowa może mimo to uznać A i B za dwóch względnych zwycięzców, a C i D za dwóch względnych przegranych. Jeśli kupuje dwa aktywa z góry rankingu, a sprzedaje krótko dwa z dołu, zajmuje długie pozycje w A i B oraz krótkie w C i D. A jest aktywem o najlepszym wyniku względnym mimo straty 1%; jego miejsce w rankingu nie zamienia ujemnej stopy bezwzględnej w dodatnią
Załóżmy teraz, że hipotetyczne stopy zwrotu w kolejnym miesiącu wynoszą A +1%, B +1%, C +5% i D +8%. Od początku miesiąca utrzymuj bezwzględną wagę 25% dla każdej pozycji. Portfel szeregowy sprzedaje krótko wszystkie aktywa, więc jego stopa zwrotu przed kosztami wynosi −0.25(1% + 1% + 5% + 8%) = −3.75%. Portfel przekrojowy jest długi w A i B oraz krótki w C i D, więc jego stopa zwrotu wynosi 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Ten rachunek dla jednego okresu pokazuje różne pozycje i ekspozycję rynkową, a nie wyższość jednej metody. Oba przykłady mają ekspozycję brutto 100%, ale portfel szeregowy z krótką pozycją na każdym aktywie ma ekspozycję netto −100%, a portfel long-short ma ekspozycję netto równą zero. Wartości są wymyślone, ryzyko nie jest dopasowane, a opłaty, finansowanie, pożyczanie papierów, rolowanie, spread, poślizg i rebalansowanie pominięto
Sygnał nie określa wag portfela
Sygnał nie jest jeszcze utrzymywaną pozycją. W prostej konstrukcji szeregowej waga jest proporcjonalna do kierunku sygnału podzielonego przez oszacowaną zmienność; w konstrukcji przekrojowej rangi aktywów centruje się względem średniej w danym przekroju. Obie metody wymagają następnie normalizacji, limitów ryzyka i ewentualnych ograniczeń neutralności. To przykłady, a nie uniwersalne wzory
Ekspozycja brutto to suma wartości bezwzględnych wag, a ekspozycja netto to suma wag ze znakami. Zrównanie ekspozycji brutto, jak w przykładzie, nie wyrównuje zmienności, ekspozycji czynnikowych, płynności ani ryzyka skrajnego. Podaj, jak sygnał przekłada się na pozycje, i osobno raportuj wynikowe ekspozycje
Okres obserwacji i utrzymywania pozycji to osobne wybory
Okres obserwacji określa, które historyczne stopy zwrotu wchodzą do sygnału; okres utrzymywania pozycji mówi, jak długo pozycje pozostają otwarte; harmonogram rebalansowania określa, kiedy sygnał i wagi są aktualizowane. Te okresy mogą się różnić. Podaj też, czy stosujesz proste zmiany cen, czy składane stopy zwrotu całkowitego, czy uwzględniasz wypłaty oraz, w przypadku futures, jak liczysz stopy ponad stopę wolną od ryzyka lub efekty rolowania. Niektóre strategie momentum na akcjach pomijają również najnowszy miesiąc, aby ograniczyć wpływ krótkoterminowego odwrócenia, ale nie ma jednego ustawienia dla każdego rynku i pytania
Samo określenie „stopa zwrotu z ostatnich dwunastu miesięcy” nie definiuje obliczenia. Może chodzić o zmianę ceny między końcami miesięcy albo stopę zwrotu całkowitego z wypłatami; w futures wynik zależy także od sposobu uwzględnienia rentowności zabezpieczenia i zmiany kontraktu. Oddziel okres, którego znak wyznacza sygnał, od okresu, w którym mierzysz wynik strategii, aby dało się odtworzyć sygnał
Opublikowane wyniki ilustrują konkretne projekty, a nie zalecane parametry. Moskowitz, Ooi i Pedersen opisują przewidywalność wynikającą z własnych stóp zwrotu 58 płynnych instrumentów, w tym kontraktów futures i walutowych kontraktów forward, z utrzymywaniem się efektu przez około jeden do dwunastu miesięcy i częściowym odwróceniem w dłuższych horyzontach („Time Series Momentum”, 2012). Jegadeesh i Titman badają kupowanie wcześniejszych zwycięzców giełdowych i krótką sprzedaż wcześniejszych przegranych; w testowanych strategiach odnotowują dodatnie stopy zwrotu przy okresach utrzymywania pozycji od trzech do dwunastu miesięcy („Returns to Buying Winners and Selling Losers”, 1993). Żadne z tych badań nie wyznacza jednego optymalnego zestawu parametrów dla wszystkich aktywów, okresów i inwestorów
Stopy zwrotu futures, uniwersa akcji, waluty i okresy utrzymywania pozycji w tych badaniach są różne. Nie traktuj ich liczb jako bezpośredniego porównania tej samej strategii w tych samych warunkach. Przytaczając wynik, podaj analizowane uniwersum, okres i konstrukcję portfela; nie wyciągaj z niego optymalnego okresu obserwacji dla dzisiejszego handlu
Częstotliwość wpływa też na liczbę niezależnych obserwacji. Jeśli strategia rebalansuje co tydzień, ale prognozuje stopę zwrotu z kolejnych 20 sesji giełdowych, sąsiednie tygodniowe przedziały celu współdzielą około 15 dziennych stóp zwrotu. 52 obserwacje tygodniowe nie są więc 52 niezależnymi eksperymentami. Odstęp 20 sesji eliminuje nakładanie się tych docelowych stóp zwrotu, lecz zmniejsza próbę; wspólne szoki lub ponowne wykorzystanie tych samych aktywów nadal mogą powodować zależność. Uwzględnij to przy błędach standardowych i oddzielaniu okresów walidacji
Wielkość pozycji to kolejny poziom. Równe wagi, skalowanie zmiennością, limity ryzyka i ograniczenia portfelowe mogą przekształcić ten sam sygnał w różne pozycje. Raportuj osobno, czy wynik wynika z kierunku sygnału, konstrukcji wag, czy z obu elementów
Wyniki momentum zależą od próby i sposobu wdrożenia
Wzorce historycznych stóp zwrotu są wynikami empirycznymi, a nie gwarancją, że dana reguła będzie działać w przyszłości. Struktura rynku, skład uniwersum, definicje stóp zwrotu, rolowanie futures, braki danych, look-ahead bias oraz wybór okresu obserwacji i utrzymywania pozycji wpływają na backtest. Wielokrotne testowanie wariantów i publikowanie tylko najlepszego wyniku powoduje również problem selekcji
Momentum przekrojowe akcji może ponieść nagłe straty, gdy wcześniejsi przegrani gwałtownie odbijają. Daniel i Moskowitz analizują poważne załamania portfeli momentum i wiążą je z paniką po spadkach rynkowych, wysoką zmiennością i późniejszymi odbiciami rynku („Momentum Crashes”, 2016). To wyniki dotyczące analizowanych portfeli i prób; nie należy ich uogólniać do twierdzenia, że każda strategia szeregowa ma taki sam wzorzec załamań
Skąd mogą wynikać takie straty? Portfel akcyjny momentum long-short może sprzedawać krótko wcześniejszych przegranych. Jeśli po dłuższym spadku rynek gwałtownie odbije, te akcje mogą mocno wzrosnąć, a straty na krótkich pozycjach szybko się powiększyć. To ścieżka ryzyka zaobserwowana w określonych próbach historycznych, a nie wzorzec powtarzający się dla każdej akcji i w każdym okresie
Tarcia transakcyjne również mogą zmienić wyniki. Backtest powinien uwzględniać obrót, spread, wpływ na rynek, pożyczanie papierów lub koszt finansowania krótkiej pozycji, założenia dotyczące rolowania futures, pojemność pozycji i moment, w którym można było rzeczywiście złożyć zlecenie. Dodatnia stopa brutto nie oznacza, że wynik netto da się osiągnąć w praktyce
Podaj szczegóły pozwalające odtworzyć porównanie
Przydatny raport określa uniwersum i jego historyczny skład, serię stóp zwrotu, okres obserwacji i utrzymywania pozycji, kalendarz rebalansowania, progi sygnału, zasady wyboru pozycji długich i krótkich, obsługę remisów i brakujących danych, wagi, kontrolę ryzyka i założenia dotyczące kosztów transakcyjnych. Podaje także, czy wynik jest brutto czy netto i jak oddzielono okres walidacyjny od wyboru sygnału
Zapisuj każdą testowaną kombinację: okres obserwacji, pominięcie najnowszego miesiąca, uniwersum, próg rankingu, regułę skalowania ryzyka i założenia kosztowe. Wybór najlepszego wyniku po sprawdzeniu wielu kombinacji sprawia, że raportowany wynik jest selekcją w próbie. Używaj naprawdę nietkniętego okresu albo walidacji walk-forward i uwzględniaj zależność przy nakładających się oknach stóp zwrotu
Rozdziel te pytania: momentum określa, jak utworzyć sygnał z historycznych stóp zwrotu; Information Coefficient mierzy, jak silnie sygnał wiąże się z późniejszymi przekrojowymi stopami zwrotu. Zobacz przewodnik po IC i Rank IC. Gdy okresy prognozy nakładają się, przewodnik po purged cross-validation opisuje jeden ze sposobów zapobiegania przeciekaniu etykiet między podziałami walidacyjnymi. Ostrożności wymaga też annualizacja stóp zwrotu z zależnością szeregową; zobacz przewodnik po wskaźniku Sharpe’a i korelacji szeregowej
Ani wysoka historyczna stopa zwrotu, ani znana nazwa momentum nie dowodzą przyszłych wyników. Porównuj reguły na dopasowanych próbach, podawaj faktycznie utrzymywane ekspozycje i testuj poza próbą w pełni określoną strategię po odjęciu realistycznych kosztów
Częste pytania
Q1Czy momentum szeregowe jest tym samym co podążanie za trendem?
Te określenia często się pokrywają. Szeregowa reguła momentum ustala kierunek na podstawie historycznej stopy zwrotu danego aktywa, natomiast „podążanie za trendem” może oznaczać szerszą rodzinę reguł z różnymi filtrami, progami i metodami ustalania wielkości pozycji
Q2Czy momentum przekrojowe może kupować aktywa z ujemnymi stopami zwrotu?
Tak. Względny zwycięzca to aktywo, które według wybranego uniwersum i miary stopy zwrotu ma wyższą pozycję niż odpowiedniki. Jeśli wszystkie aktywa spadły, najmniej tracące mogą nadal stanowić długą stronę portfela przekrojowego
Q3Czy momentum gwarantuje dodatnią stopę zwrotu po kosztach?
Nie. Historyczne dowody dotyczą określonych prób i projektów strategii. Obrót, spready, wpływ na rynek, pożyczanie papierów, finansowanie, rolowanie futures, pojemność i nagłe odwrócenia mogą zmniejszyć lub odwrócić wyniki brutto
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Na czym polega główna różnica między tymi dwiema regułami momentum?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Czytaj szczegółowy przewodnikHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Czytaj szczegółowy przewodnik