

7-dniowa stopa funduszu rynku pieniężnego: znaczenie i ograniczenia
Dowiedz się, jak annualizuje się 7-dniową stopę funduszu rynku pieniężnego, jak oszacować kwotę za krótki okres i czym ryzyko funduszu różni się od depozytu bankowego.
W tym przewodnikuWskaźnik annualizuje niedawny przychód z siedmiu dni
Krótkie podsumowanie
7-dniowa stopa funduszu rynku pieniężnego annualizuje przychód z inwestycji z ostatnich siedmiu dni kalendarzowych. Nie jest gwarantowanym zyskiem na następny tydzień, obiecaną stopą roczną ani dowodem, że fundusz jest depozytem bankowym. Ten przewodnik dotyczy amerykańskich funduszy rynku pieniężnego. Nazwy produktów, zasady, podatki, ubezpieczenie depozytów i rozliczenia różnią się zależnie od kraju i dostawcy.
Wskaźnik annualizuje niedawny przychód z siedmiu dni
Stopa 7-dniowa wykorzystuje niedawny przychód z inwestycji i przelicza go na stopę roczną, aby ułatwić porównanie. Formularz SEC Form N-MFP zawiera ustandaryzowane dane brutto i netto. Annualizacja nie oznacza, że fundusz zarobił w tydzień przychód z całego roku. Zmiany SEC w formularzu N-MFP opisują zasady raportowania.
Traktuj ten wskaźnik jako migawkę niedawnych przychodów. Krótkoterminowe stopy, aktywa, koszty i wypłaty mogą się zmieniać, więc wynik dziś może różnić się od przyszłotygodniowego. Założenie, że przychód z siedmiu dni powtórzy się przez rok, jest założeniem, a nie prognozą. Sama stopa nie pokazuje ryzyka kredytowego, terminu dostępu do gotówki ani możliwości straty.
Przelicz stopę roczną na szacunek dla krótkiego okresu
Wyłącznie dla ilustracji załóżmy stopę roczną 4,20% i 10 000 USD utrzymane przez siedem dni. Przy niezmiennej stopie i roku liczącym 365 dni proste oszacowanie wynosi 10 000 × 0,042 × 7 ÷ 365, czyli około 8,05 USD przed podatkiem. To przeliczenie, a nie obiecana wypłata ani prognoza wyciągu.
Obliczenie pomija zmiany stóp, rzeczywiste dzienne naliczanie i harmonogram wypłat, moment zakupu i umorzenia, opłaty rachunku oraz podatki. Stopa brutto nie uwzględnia kosztów funduszu; stopa netto może już uwzględniać koszty lub czasowe zwolnienie z opłat. Porównuj tę samą podstawę i klasę jednostek oraz czytaj aktualny prospekt.
Typ funduszu wskazuje możliwe aktywa portfela
Amerykańskie rządowe fundusze rynku pieniężnego inwestują zwykle w gotówkę, papiery rządowe i w pełni zabezpieczone transakcje repo zgodnie z testami regulacyjnymi. „Rządowy” nie oznacza, że każdy składnik to bony skarbowe. Fundusze prime mogą posiadać krótkoterminowy dług przedsiębiorstw i banków, w tym papiery komercyjne i certyfikaty depozytowe. Fundusze zwolnione z podatku skupiają się na krótkoterminowych papierach komunalnych. Biuletyn SEC dla inwestorów opisuje kategorie i ryzyko.
Etykieta jest punktem wyjścia, a nie pełną oceną ryzyka. Sprawdź aktywa, koncentrację, terminy zapadalności i definicję dopuszczalnych papierów. Nie zakładaj na podstawie słowa „rządowy”, że fundusz ma wyłącznie bony skarbowe, zapewnia natychmiastową gotówkę lub gwarantuje kapitał.
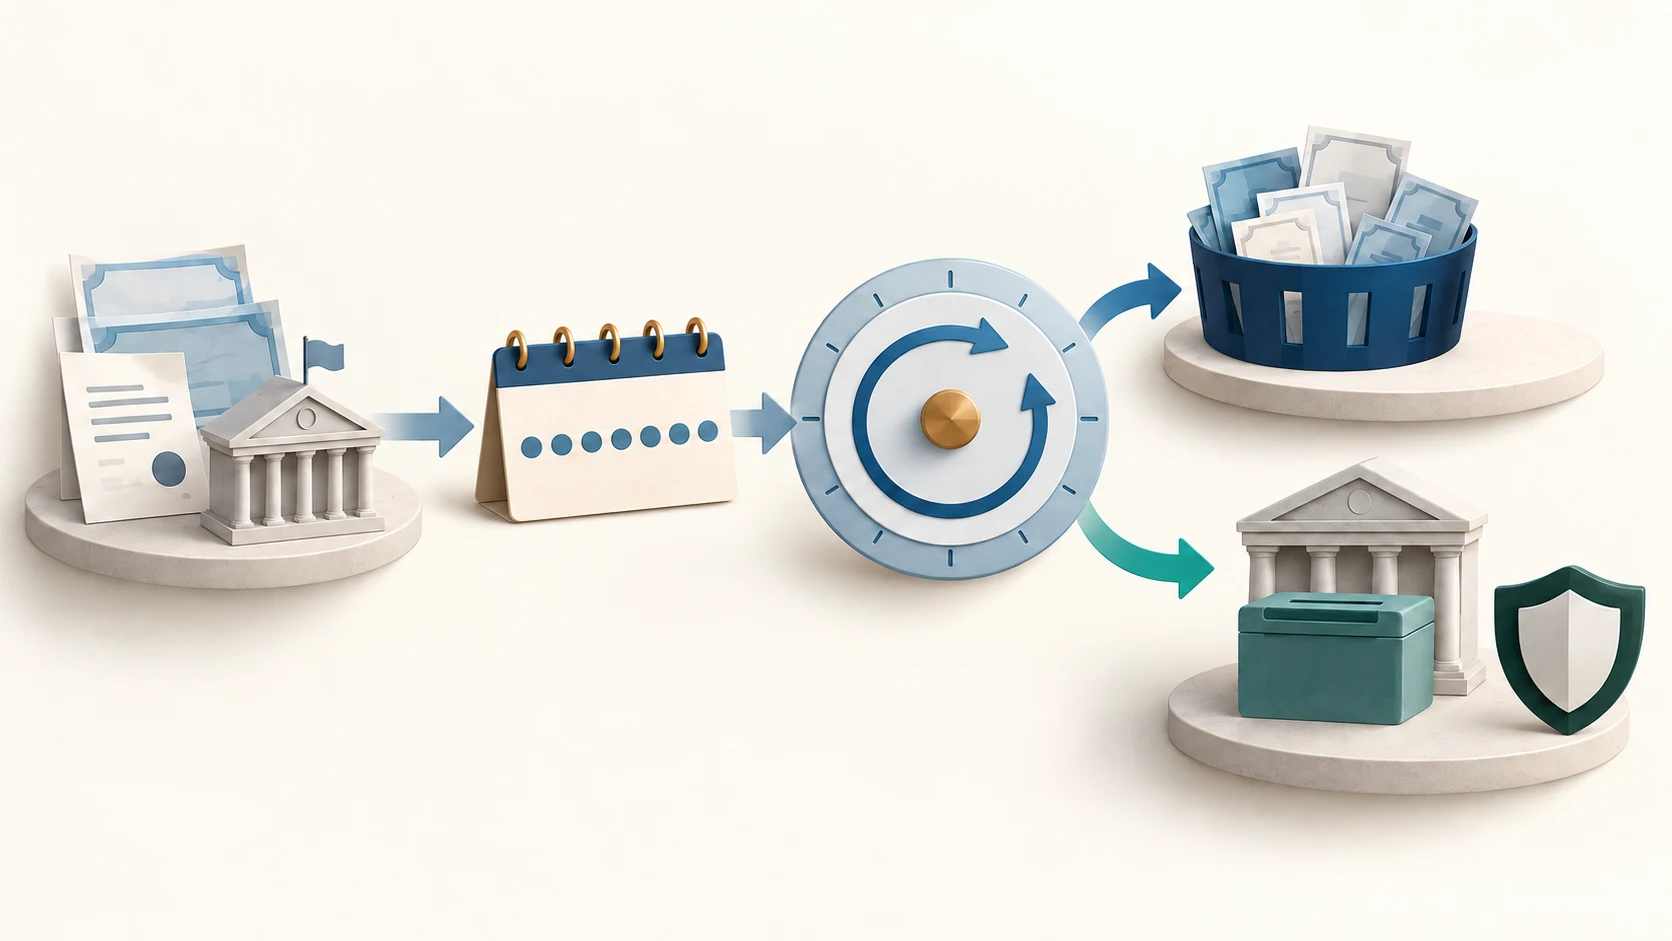
Porównaj stopę brutto, netto i klasę jednostek
Stopa brutto pokazuje przychód portfela przed kosztami funduszu; stopa netto uwzględnia koszty danej klasy. Czasowe zwolnienie z opłat może podwyższać publikowaną stopę netto. Po jego zakończeniu dochód netto może spaść nawet bez zmiany rynku. Opłaty i kryteria dostępu mogą różnicować stopy poszczególnych klas.
Dopasuj datę, klasę i podstawę stopy. Sprawdź wskaźnik kosztów, termin zwolnienia, minimalną inwestycję, ograniczenia zakupu i opłatę za krótkoterminowe umorzenie. Stopa 7-dniowa nie jest całkowitą stopą zwrotu: nie pokazuje wszystkich ruchów cen ani nie gwarantuje ceny jednostki równej jednemu dolarowi.
Stabilny cel cenowy nie gwarantuje kapitału
Niektóre amerykańskie fundusze detaliczne i rządowe dążą do stabilnej wartości aktywów netto, często 1 USD za jednostkę. Niektóre instytucjonalne fundusze prime i zwolnione z podatku stosują zmienną cenę. Stabilny cel to konwencja księgowa i operacyjna, a nie ubezpieczenie FDIC ani obietnica braku strat. Utrata celu bywa nazywana „breaking the buck”.
Jednostki funduszu rynku pieniężnego są papierami wartościowymi, nie ubezpieczonymi depozytami, więc inwestor może stracić pieniądze. Zgodnie z zasadami i polityką funduszu mogą obowiązywać opłaty za płynność. Reformy SEC z 2023 r. zmieniły wymogi płynności i ramy opłat; dla konkretnego funduszu liczą się aktualny prospekt i komunikaty.
Fundusz, depozyt bankowy i sweep maklerski to różne produkty
Fundusz rynku pieniężnego łączy środki inwestorów, aby kupować krótkoterminowe papiery. Bankowy rachunek depozytowy rynku pieniężnego jest zobowiązaniem depozytowym banku. Maklerski program sweep może lokować gotówkę w depozytach bankowych, kupować jednostki funduszu albo stosować inny układ. Podobna nazwa nie oznacza tej samej wierzytelności, wyceny ani ochrony.
FDIC podaje, że jednostki funduszy inwestycyjnych nie są ubezpieczonymi depozytami, nawet gdy kupiono je przez bank. Saldo sweep może być objęte zasadami ubezpieczenia depozytów tylko wtedy, gdy rzeczywiście jest depozytem w ubezpieczonym banku i spełnia wymogi własności oraz dokumentacji. Sprawdź wykaz FDIC produktów nieubezpieczonych.
Dostęp do gotówki zależy od zasad funduszu i rachunku
„Płynny” nie zawsze znaczy natychmiast dostępny do wydania. Fundusz może przyjmować umorzenia w dni robocze, ale broker lub agent transferowy ustala godzinę graniczną, rozliczenie, minimum albo okres utrzymywania. Święta, sieci przelewów i ograniczenia rachunku także wpływają na termin otrzymania środków. Przed poleganiem na konkretnej dacie przeczytaj prospekt i warunki rachunku.
Zależnie od funduszu i sytuacji opłata za płynność może zmniejszyć kwotę umorzenia. Aktualny prospekt, komunikaty dla uczestników i warunki rachunku są ważniejsze niż ogólny opis. Pieniądze na bliskie wydatki trzymaj tam, gdzie zasady dostępu odpowiadają potrzebnej dacie; sama stopa tego nie potwierdza.
Przed decyzją porównaj te same warunki
Zapisz datę, podstawę brutto lub netto, klasę, koszty netto, termin wygaśnięcia zwolnienia, minimum, godzinę umorzenia, rozliczenie i opłaty za płynność. Następnie sprawdź typ funduszu i to, czy ma bony skarbowe, inne papiery rządowe, papiery komercyjne czy dług komunalny. Przy depozycie lub sweep ustal podmiot prawny i faktyczne aktywo.
Oszacuj kwotę dla rzeczywistego okresu utrzymywania gotówki i jawnie podaj założenia. Roczna stopa 4,20% nie gwarantuje 420 USD przez rok. Terminy zapadalności omawia drabina bonów skarbowych, ryzyko krótkoterminowego emitenta opisuje papier komercyjny a bony skarbowe, a zmiany stóp depozytowych — beta depozytowa. To materiały edukacyjne, nie indywidualna rekomendacja.
Częste pytania
Q1Czy po siedmiu dniach otrzymam kwotę wynikającą ze stopy 7-dniowej?
Nie. To stopa roczna oparta na niedawnych przychodach. Szacunek na krótki okres wymaga osobnych założeń o stopie, saldzie, kosztach, terminie i podatkach.
Q2Czy fundusz z celem 1 USD za jednostkę może stracić pieniądze?
Tak. Stabilna wartość aktywów netto jest celem, a nie gwarancją. Jednostki nie są ubezpieczone przez FDIC; straty lub środki płynnościowe mogą zmienić wartość albo wpływy z umorzenia.
Q3Czy sweep gotówkowy brokera jest tym samym co fundusz rynku pieniężnego?
Niekoniecznie. Może korzystać z depozytów bankowych, jednostek funduszu lub innego programu. Sprawdź aktywo, instytucję, ubezpieczenie, opłaty i zasady dostępu.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co przede wszystkim przedstawia stopa 7-dniowa?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie