

Czy ETF-y obligacyjne mają termin zapadalności? Zwykłe ETF-y i target-maturity
Dowiedz się, dlaczego większość ETF-ów obligacyjnych działa dalej po zapadalności obligacji w portfelu, jak ETF-y target-maturity przechodzą na gotówkę i wypłacają aktywa netto oraz dlaczego rok docelowy nie gwarantuje zwrotu kapitału.
W tym przewodnikuCzy ETF obligacyjny ma termin zapadalności?
Krótkie podsumowanie
Obligacja może mieć umowny termin zapadalności. Udział ETF-u zazwyczaj nie zapada tylko dlatego, że zapadają obligacje znajdujące się w portfelu. Większość ETF-ów obligacyjnych utrzymuje ekspozycję, zastępując lub dostosowując pozycje. Niektóre ETF-y target-maturity są zaprojektowane tak, by zakończyć działalność w określonym roku, przenieść wpływy z zapadających obligacji do gotówki lub jej ekwiwalentów i wypłacić pozostałe aktywa netto. Rok docelowy opisuje planowany cykl życia funduszu, a nie obietnicę zwrotu pierwotnie zainwestowanych pieniędzy. Ten przewodnik dotyczy ETF-ów obligacyjnych notowanych w USA; rzeczywiste daty i warunki określa prospekt danego funduszu.
Czy ETF obligacyjny ma termin zapadalności?
Zwykle terminy zapadalności mają obligacje w funduszu, a nie sam udział ETF-u. Jak podaje przegląd ETF-ów FINRA, większość ETF-ów obligacyjnych zapewnia ciągłą ekspozycję na obligacje, a niektóre utrzymują portfele z docelowym terminem zapadalności. Termin zapadalności obligacji i planowana data zakończenia funduszu to dwie różne rzeczy.
W przypadku pojedynczej obligacji emitent ma obowiązek dokonywać płatności zgodnie z jej warunkami. Jeśli wywiąże się ze zobowiązań, w terminie zapadalności wypłaci ostatnie odsetki i wartość nominalną. Sprzedaż przed tym terminem oznacza przyjęcie aktualnej ceny na rynku wtórnym, która może być niższa lub wyższa; zobacz przegląd obligacji FINRA.
Posiadacz ETF-u ma udziały w funduszu, a nie bezpośrednie roszczenie o spłatę kapitału każdej obligacji. Gdy składnik portfela zapada, gotówkę otrzymuje fundusz. Dalsze wykorzystanie środków zależy od strategii i dokumentów ETF-u.
Co dzieje się, gdy obligacja w tradycyjnym ETF-ie obligacyjnym zapada?
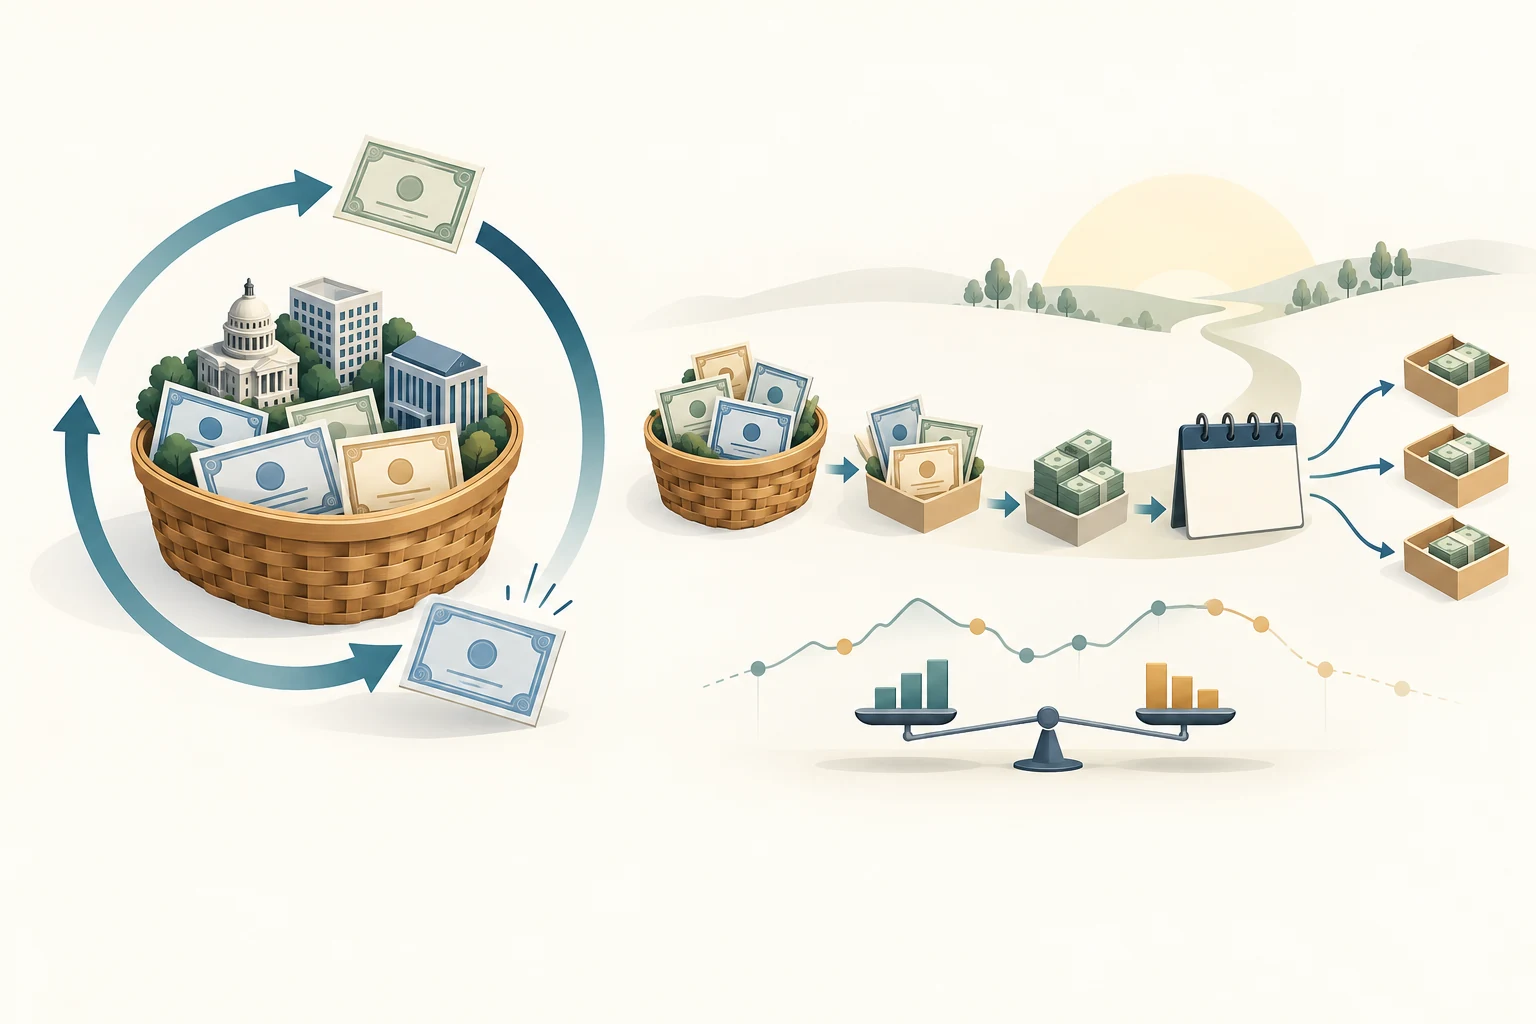
Tradycyjny ETF obligacyjny zazwyczaj ma utrzymywać ekspozycję inwestycyjną, zamiast kończyć działalność po zapadalności jednej obligacji. Fundusz otrzymuje środki z zapadających papierów, sprzedaży, kuponów lub wcześniejszego wykupu; może kupić za nie inne obligacje albo dostosować portfel do indeksu lub mandatu. Profil zapadalności zmienia się z czasem, ale udziały ETF-u pozostają w obrocie, chyba że fundusz osobno zdecyduje o zamknięciu lub reorganizacji.
Dlatego średni termin zapadalności ETF-u obligacyjnego nie jest datą, w której wszyscy inwestorzy odzyskają kapitał. Portfel może zawierać wiele obligacji z różnymi harmonogramami płatności, a jego skład może się zmieniać. FINRA opisuje większość ETF-ów obligacyjnych jako zapewniające ciągłą ekspozycję, choć niektóre są zbudowane wokół konkretnego roku zapadalności.
W tradycyjnym funduszu obligacyjnym wynik inwestora zależy od wypłat i zmian rynkowej wartości udziału. Zapadające obligacje mogą zwiększać zasoby gotówki funduszu, ale nie powodują proporcjonalnego zwrotu pierwotnej ceny zakupu każdemu posiadaczowi ETF-u.
Co oznacza target-maturity w przypadku ETF-u?
ETF target-maturity, defined-maturity lub bullet jest zbudowany wokół obligacji, które mają zapadać w określonym roku kalendarzowym, i planowanego zakończenia funduszu. Rok w nazwie zazwyczaj wskazuje docelowe okno zapadalności, ale kryteria kwalifikacji obligacji, termin likwidacji i proces wypłat zależą od konkretnego produktu. Sprawdź prospekt — ticker ani rok w nazwie nie są umownym terminem płatności.
ETF target-maturity nie jest tym samym co fundusz target-date na emeryturę. Fundusz target-date zwykle zmienia alokację aktywów w czasie, uwzględniając horyzont emerytalny. W prospekcie złożonym w SEC dla Vanguard Target Maturity 2027 Corporate Bond ETF Vanguard wyraźnie odróżnia ETF o zdefiniowanym terminie zapadalności od funduszu target-date. Dokument opisuje fundusz posiadający obligacje powiązane z rokiem docelowym, który ma zostać zlikwidowany mniej więcej w określonym terminie.
Taka konstrukcja może stanowić jeden szczebel drabiny obligacyjnej, jeśli różne fundusze mają różne lata docelowe. ETF może łączyć wiele obligacji w jednym instrumencie giełdowym, ale nie jest równoważny pojedynczej obligacji i nie gwarantuje stałej płatności w podanym roku.
Co dzieje się, gdy ETF target-maturity zbliża się do roku docelowego?
Gdy obligacje w portfelu zapadają lub są wykupywane, fundusz może przenieść środki do gotówki lub jej ekwiwalentów zamiast kupować zamienne obligacje o późniejszym terminie. Wrażliwość portfela na stopy procentowe może maleć w miarę zbliżania się daty końcowej, a dochód może się zmieniać, gdy obligacje są zastępowane inwestycjami zbliżonymi do gotówki. Szczegóły zależą od prospektu i posiadanych papierów.
Przewodnik dla inwestorów iShares iBonds opisuje przechodzenie serii do gotówki i jej ekwiwalentów w miarę zapadalności obligacji, a następnie wycofanie z obrotu i wypłatę pozostałych aktywów netto. Fundusze iBonds kończą działalność w październiku lub grudniu roku z nazwy, zależnie od produktu. Invesco opisuje BulletShares jako fundusze zaprojektowane do zakończenia w grudniu wskazanego roku; wpływy z obligacji zapadających lub wykupywanych w ostatnich sześciu miesiącach mogą być utrzymywane w gotówce lub jej ekwiwalentach. To przykłady dotyczące konkretnych emitentów, a nie uniwersalny harmonogram.
Planowana data zakończenia może różnić się od ostatniego dnia obrotu, końcowej wartości NAV, dnia ustalenia prawa do wypłaty i dnia płatności. Prospekt Vanguard opisuje planowaną likwidację w określonym dniu lub w jego pobliżu, a następnie wypłatę pozostałych aktywów netto po uregulowaniu zobowiązań. Dokładną kolejność sprawdź w aktualnym prospekcie i komunikatach funduszu.
Czy końcowa wypłata zwróci mi pierwotną inwestycję?
Nie. Przy zakończeniu działalności fundusz wypłaca pozostałe aktywa netto zgodnie z procedurą likwidacji. Kwota zależy od wartości funduszu po kosztach i zobowiązaniach — nie jest obietnicą zwrotu ceny zakupu każdego inwestora ani wypłaty z góry określonej sumy. Cena rynkowa udziału mogła też różnić się od NAV w chwili zakupu lub sprzedaży.
Prospekt Vanguard złożony w SEC wskazuje, że wysokości wypłat i wpływów z likwidacji nie da się przewidzieć w momencie inwestycji. Mogą być wyższe lub niższe od początkowej kwoty i skutkować zyskiem albo stratą podatkową. iShares również informuje, że fundusze iBonds nie są gwarantowane i nie dążą do zwrotu z góry określonej sumy. Invesco ujawnia, że wypłat i wpływów z likwidacji BulletShares nie można przewidzieć przy zakupie, a inwestor może otrzymać więcej lub mniej niż pierwotnie zainwestował.
Oceniając wynik, uwzględnij wszystkie przepływy pieniężne: cenę zakupu udziału ETF-u, otrzymane wypłaty, wpływy z likwidacji oraz koszty transakcyjne i podatki właściwe dla rachunku. Sama końcowa wypłata nie jest całkowitą stopą zwrotu funduszu. Fundusz może zakończyć działalność powyżej lub poniżej początkowej wartości NAV, a wynik inwestora zależy również od ceny i momentu zakupu.
Co może zmienić wartość funduszu lub końcową wypłatę?
ETF-y target-maturity wciąż ponoszą ryzyko typowe dla funduszy obligacyjnych. Stopy procentowe i ocena zdolności emitenta do spłaty zobowiązań mogą zmieniać rynkową wartość pozycji. Emitent może nie spłacić długu, obligacja callable może zostać wykupiona wcześniej, a środki mogą być reinwestowane przy innym oprocentowaniu. Fundusz może też napotkać ograniczenia płynności, koszty, wydatki transakcyjne oraz odchylenia w odwzorowaniu indeksu lub próbkowaniu. Planowana data końcowa nie usuwa tych ryzyk.
Prospekt Vanguard omawia ryzyko stóp procentowych, kredytowe, płynności, wcześniejszego wykupu i odwzorowania dotyczące jego funduszu. Wskazuje też, że udziały ETF-u są notowane po cenach rynkowych, które mogą być wyższe lub niższe od NAV. Informacje Invesco o BulletShares także wymieniają koszty, możliwość straty, zmienne wypłaty i wpływy z likwidacji odbiegające od pierwotnej inwestycji. To ujawnienia dotyczące konkretnych produktów — zapoznaj się z dokumentami rozważanego ETF-u.
Rok docelowy nie zamraża wartości ETF-u. Sprzedaż obligacji przed terminem, wcześniejszy wykup przez emitentów lub narastające koszty mogą zmienić końcową gotówkę i aktywa netto. O wrażliwości na stopy procentowe przeczytaj w artykule duration i ryzyko stóp procentowych ETF-ów obligacyjnych. O miarach dochodu, które nie stanowią obietnicy wypłaty, piszemy w tekście SEC yield, distribution yield i YTM portfela ETF-u.
Jak uwzględnić wypłaty, podatki i daty brokera?
Miesięczne lub okresowe wypłaty funduszu nie są tym samym co końcowa spłata kapitału obligacji. Stopa wypłat i klasyfikacja podatkowa ETF-u target-maturity mogą się zmieniać. Przewodnik iShares i prospekt Vanguard ostrzegają, że wypłaty i wpływy z likwidacji mogą wpływać na podatkową kwalifikację wyniku inwestora. Opodatkowany zysk lub strata mogą zależeć od podstawy kosztowej i rodzaju rachunku. Sprawdź końcowe dokumenty podatkowe funduszu; w indywidualnych kwestiach skonsultuj się z odpowiednim specjalistą.
Planowana data zakończenia funduszu nie mówi dokładnie, kiedy gotówka pojawi się na rachunku maklerskim. W komunikacie funduszu sprawdź ostatni dzień obrotu, datę wyceny, dzień ustalenia prawa do wypłaty, spodziewaną datę likwidacji lub wypłaty i ewentualne zastrzeżenia dotyczące terminów. Zapytaj brokera, jak przetworzy końcową wypłatę i czy otwarte zlecenie albo zakup blisko daty granicznej może wpływać na uprawnienie. Poszczególne platformy mogą księgować środki w różne dni.
Sprzedając udziały przed zakończeniem, otrzymujesz cenę giełdową, która może różnić się od NAV, pomniejszoną o ewentualne koszty transakcyjne. Jeśli utrzymasz je do likwidacji, otrzymasz wypłatę w procesie funduszu i brokera, a nie spłatę wartości nominalnej pojedynczej obligacji. Ogólne informacje o zamknięciu lub połączeniu ETF-u znajdziesz w artykule co się dzieje, gdy ETF zostaje zamknięty.
Czy ETF-y target-maturity mogą być szczeblami drabiny obligacyjnej?
Mogą być do tego zaprojektowane. Drabina obligacyjna rozkłada zapadalności na kilka lat, tak by obligacje lub pozycje funduszy zapadały w różnych terminach. ETF target-maturity łączy wiele obligacji w jednym funduszu giełdowym z planowanym rokiem zakończenia; wpływy można wydać lub reinwestować w kolejny szczebel. Invesco opisuje BulletShares jako narzędzia do tworzenia drabin obligacyjnych, a iShares pokazuje, jak budować je z funduszy iBonds o różnych latach docelowych.
Kompromisem jest zmienna kwota końcowej wypłaty. Dywersyfikacja między obligacjami nie usuwa ryzyka kredytowego ani rynkowego. Koszty funduszu, wypłaty, przejście do gotówki i wpływy z likwidacji różnią się od bezpośredniego posiadania jednej obligacji. Drabina z ETF-ów może pomóc uporządkować horyzonty, ale nie gwarantuje określonej kwoty w konkretnym dniu.
Co sprawdzić, zanim dopasujesz rok docelowy do potrzeby gotówkowej?
Zacznij od aktualnego prospektu i komunikatu o zakończeniu, a nie tylko od nazwy funduszu. Sprawdź rok docelowy, planowaną datę zakończenia, kwalifikujące się obligacje, możliwość wcześniejszego wykupu, moment rozpoczęcia przechodzenia do gotówki i sposób obliczania końcowej wypłaty aktywów netto. Zwróć uwagę na daty aktualności danych dotyczących portfela, NAV, duration i rentowności. Porównaj wskaźnik kosztów i inne opłaty, jakość kredytową, miary rentowności, bieżące NAV i cenę rynkową oraz metodę odwzorowania indeksu lub próbkowania.
Następnie uwzględnij swoją sytuację: cenę zakupu i podstawę kosztową, sposób rozliczania wypłat, rodzaj rachunku, możliwe podatki, ostatni dzień obrotu i dzień ustalenia prawa oraz przewidywany termin zaksięgowania końcowej gotówki przez brokera. Jeśli potrzebujesz pieniędzy w konkretnym dniu, uwzględnij harmonogram funduszu i brokera oraz niepewność kwoty.
Przydatne pytanie nie brzmi wyłącznie „ETF obligacyjny czy pojedyncza obligacja?”. Zastanów się, czy chcesz ciągłej ekspozycji na rynek obligacji, czy portfela z planowanym rokiem zakończenia, a potem porównaj przepływy pieniężne, ryzyka, koszty i informacje dotyczące konkretnego produktu. Traktuj rok docelowy jako warunkową cechę planowania, a nie gwarancję kapitału lub dokładnego terminu płatności.
Częste pytania
Q1Czy ETF obligacyjny zwraca kapitał, gdy zapadają jego obligacje?
Nie jako bezpośrednią spłatę na rzecz każdego posiadacza ETF-u. Tradycyjny ETF obligacyjny otrzymuje środki wewnątrz funduszu i zazwyczaj nadal zarządza portfelem. ETF target-maturity może dokonać końcowej wypłaty na poziomie funduszu w planowanym terminie likwidacji, ale kwota nie musi równać się cenie zakupu.
Q2Czy ETF target-maturity jest tym samym co fundusz target-date?
Nie. ETF obligacyjny target-maturity jest zorganizowany wokół obligacji zapadających w określonym roku i planowanego zakończenia funduszu. Fundusz target-date zwykle z czasem zmienia alokację aktywów z myślą o celu, takim jak emerytura. Sprawdź prospekt, ponieważ podobne nazwy mogą opisywać różne struktury.
Q3Kiedy broker wpłaci końcową wypłatę z ETF-u target-maturity?
Zależy to od harmonogramu likwidacji funduszu i obsługi brokera. Sprawdź w aktualnym komunikacie ostatni dzień obrotu, datę wyceny, dzień ustalenia prawa i przewidywaną datę wypłaty, a następnie potwierdź terminy u brokera. Sam rok docelowy nie wskazuje dokładnej daty dostępności gotówki.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co zwykle dzieje się, gdy zapada obligacja w tradycyjnym ETF-ie obligacyjnym?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik