

ATR dla stopów futures: zamień True Range na ryzyko kontraktu
Poznaj wpływ luk i wygładzania na ATR oraz sposób przeliczenia odległości na ticki i ryzyko kontraktu.
W tym przewodnikuCo mierzy ATR, a czego nie
Krótkie podsumowanie
Average True Range (ATR) mierzy średnią wielkość True Range w wybranej serii świec. Jest wyrażony w jednostkach ceny i nie wskazuje kierunku. Dopasuj kontrakt, sesję, interwał, wygładzanie i wartość ticka do transakcji, zanim użyjesz ATR jako odległości stopa.
Co mierzy ATR, a czego nie
ATR podsumowuje niedawne zakresy cen. Nie przewiduje kierunku, szansy utrzymania stopa ani bezpiecznej granicy straty. Wyższy odczyt oznacza tylko, że seria świec notowała ostatnio szersze True Range. TradingView opisuje ATR jako miarę zmienności uwzględniającą luki i ruchy limitowane ([przewodnik ATR]({source:tradingViewAverageTrueRangeSupport})).
ATR używa jednostki ceny z wykresu, np. punktów indeksowych. To jeszcze nie ryzyko w walucie rachunku; liczą się mnożnik kontraktu, minimalny tick, liczba kontraktów i koszty wykonania.
True Range wykracza poza zakres świecy
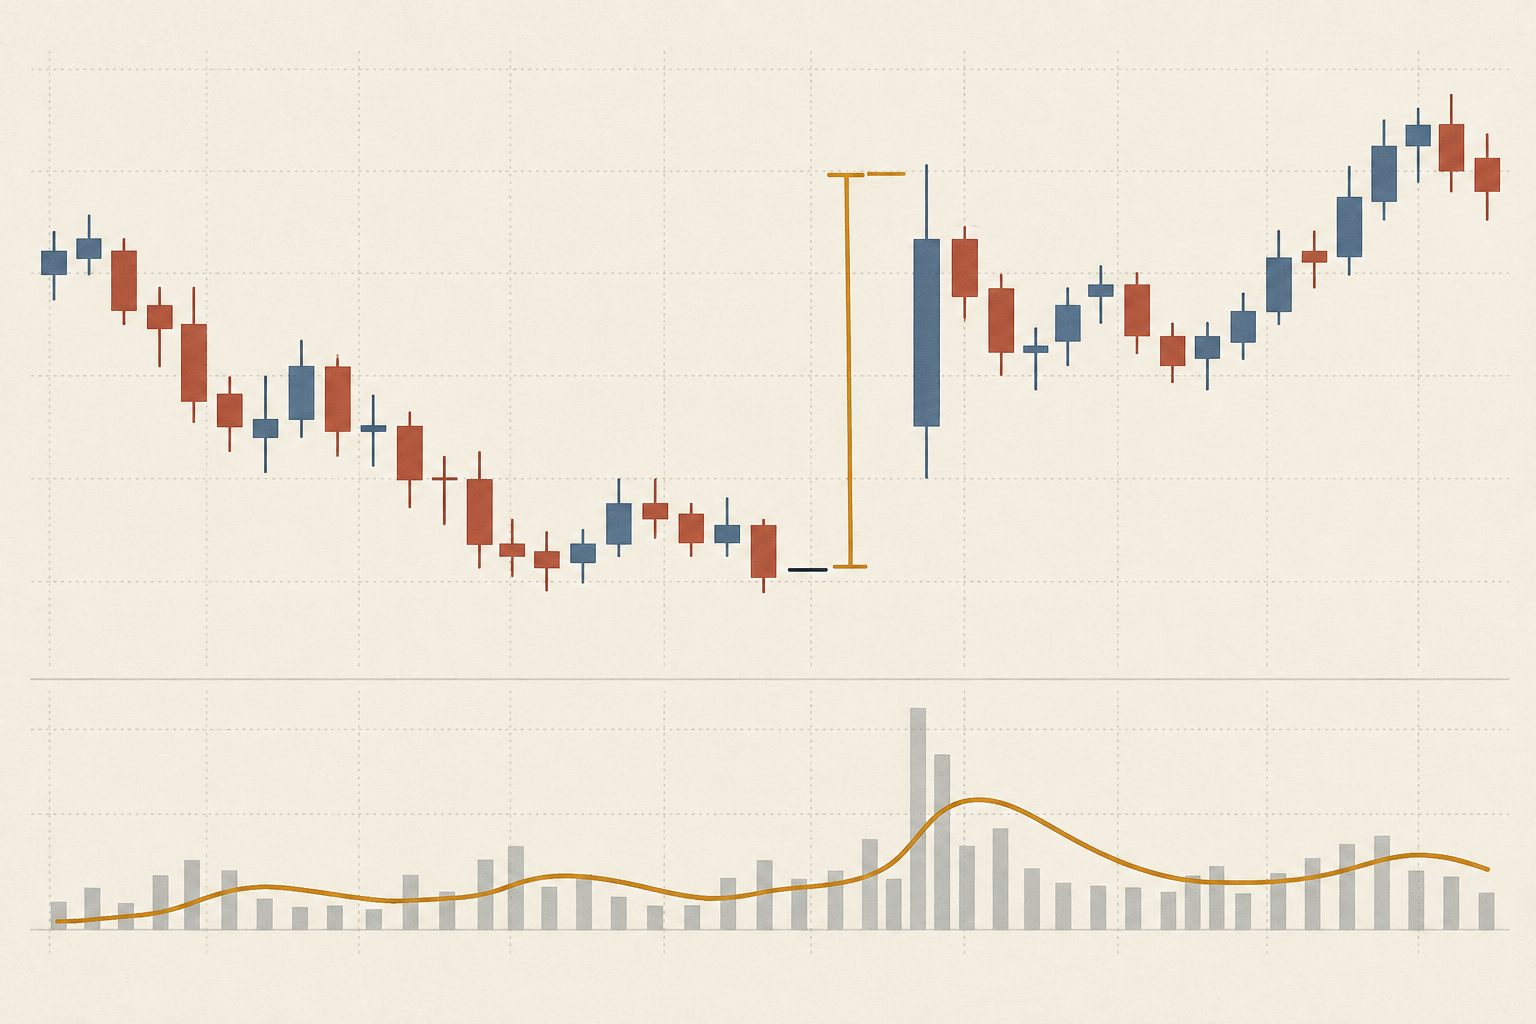
Dla świecy t oblicz trzy odległości i wybierz największą: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H i L to bieżące maksimum i minimum, a C₍t−1₎ to poprzednie zamknięcie.
Przy zamknięciu 100,00, maksimum 105,20 i minimum 104,40 zakres świecy wynosi 0,80; odległości od zamknięcia to 5,20 i 4,40. True Range wynosi 5,20 i uwzględnia lukę. TradingView podaje trzy porównania; Pine używa maksimum minus minimum, gdy brakuje poprzedniego zamknięcia ([dokumentacja built-ins]({source:tradingViewPineBuiltins})).
Wygładzanie zmienia szybkość reakcji ATR
Po ustaleniu wartości początkowej aktualizacja Wildera dla n okresów to ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Przy n = 14, poprzednim ATR 1,20 i nowym True Range 2,60 otrzymujemy (13 × 1,20 + 2,60) ÷ 14 = 1,30 punktu.
Domyślne wygładzanie ATR w TradingView to RMA; dostępne są też SMA, EMA i WMA. Metoda, okres i inicjalizacja mogą zmieniać wynik dla tych samych świec. RMA z 14 świec nie musi równać się średniej prostej z 14 świec ([przewodnik ATR]({source:tradingViewAverageTrueRangeSupport})).
Dopasuj serię wykresu do transakcji
Zapisz instrument, miesiąc kontraktu, interwał, sesję, źródło danych, regułę poprzedniego zamknięcia, wygładzanie, okres oraz użycie świec zamkniętych lub tworzonych. Seria ciągła może łączyć lub korygować miesiące kontraktów; sprawdź kontrakt handlowany i rolowanie przed użyciem dużego zakresu. Zobacz ciągły wykres futures a kontrakt dostępny w obrocie.
ATR może zmieniać się podczas tworzenia świecy. Backtest używający końcowej wartości w chwili wcześniejszej decyzji korzysta z przyszłej informacji. Ustal, czy reguła używa ostatniej zamkniętej świecy, czy szacunku na żywo, i zachowaj tę zasadę.
Przelicz mnożnik ATR na poprawne ticki
Załóżmy ATR 1,30 punktu indeksowego i odległość 2 ATR: 1,30 × 2 = 2,60 punktu. CME podaje dla Micro E-mini S&P 500 wartość 5 dolarów za punkt i minimalny tick 0,25 punktu. 2,60 ÷ 0,25 = 10,4 ticka; zaokrąglenie na zewnątrz do 11 ticków daje 2,75 punktu. Przy 1,25 dolara za tick ryzyko wynosi 13,75 dolara na kontrakt przed kosztami ([specyfikacja CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
Mnożnik 2 to przykład, nie zalecenie. Zaokrąglenie w stronę wejścia zwęża stop. Dla innych produktów sprawdź krok i wartość ticka; punkt ani pip nie mają uniwersalnej wartości pieniężnej. Zobacz wartość ticka i mnożnik kontraktu futures.
Użyj odległości do obliczenia wielkości pozycji
Załóż budżet straty 100 dolarów i koszt obrotu 2 dolary na kontrakt. Mianownik to 13,75 + 2 = 15,75 dolara. floor(100 ÷ 15,75) = 6 kontraktów, czyli 94,50 dolara ryzyka przed poślizgiem lub luką za triggerem; siedem kontraktów daje 110,25 dolara. To przykład obliczeń, nie porada ani aktualna taryfa. [Lekcja CME o wielkości pozycji]({source:cmeProperPositionSize}) także rozdziela odległość stopa i budżet ryzyka.
Trigger nie gwarantuje ceny wykonania ani maksymalnej straty. Szybki rynek, luka, częściowe wykonanie lub niewykonany stop-limit mogą pogorszyć wynik. Zmniejsz pozycję, wybierz mniejszy kontrakt albo pomiń transakcję, jeśli ryzyko jest za duże. Nie przesuwaj stopa tylko dla wybranej liczby kontraktów. Zobacz wielkość pozycji na futures.
Oddziel ATR od tezy i sygnału
Najpierw wybierz poziom unieważniający pomysł na transakcję; potem użyj ATR do porównania odległości z niedawnymi zakresami. Mnożnik nie dowodzi znaczenia poziomu, przyszłego zwrotu ceny ani dodatniej wartości oczekiwanej. 2 ATR mogą być za ciasne w jednym układzie i za szerokie w innym.
Surowy ATR bywa większy dla instrumentów o wyższej cenie nominalnej. ATR podzielony przez cenę (ATR%) normalizuje skalę, lecz nie przelicza wyniku na dolary, nie wyrównuje płynności i nie uwzględnia mnożnika kontraktu. Wybierz miarę pasującą do decyzji.
Ustal i zapisuj ustawienia
Przed oceną wyników ustal okres, wygładzanie, interwał, sesję, serię wejściową, odniesienie do zamkniętej świecy, mnożnik, kierunek zaokrąglenia ticka, koszty i założenia wykonania stopa. Zapisz pełną procedurę wyboru ustawień i oceń regułę na późniejszych danych; uwzględnij spread, opłaty, poślizg, luki i niewykonane stopy.
Notuj miesiąc kontraktu, wartość i czas ATR, poprzednie zamknięcie, składowe TR, formułę, surową odległość, ticki po zaokrągleniu, wartość ticka, liczbę kontraktów, koszty i wykonanie. Zobacz jak ustawić stop-loss na futures.
Częste pytania
Q1Czy ATR przewiduje następny ruch ceny?
Nie. Mierzy niedawne True Range według wybranych danych i wygładzania. Nie pokazuje kierunku ani nie gwarantuje podobnego zakresu.
Q2Czy ATR 14 okresów zawsze jest właściwy?
Nie. Czternaście to częsta wartość domyślna, nie uniwersalne optimum. Interwał, sesja, instrument i horyzont decyzji zmieniają wynik.
Q3Czy każdy stop futures powinien wynosić 2 ATR?
Nie. To parametr reguły, nie sprawdzona odległość dla każdej transakcji. Najpierw określ unieważnienie i ryzyko, potem sprawdź ticki i realistyczne koszty.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Poprzednie zamknięcie 100,00; maksimum kolejnej świecy 105,20, minimum 104,40. Jaki jest True Range?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie