

Repo en reverse repo: onderpand, financiering en renteverschillen
Begrijp repo en reverse repo, terugkooprente, GC en specifiek onderpand, haircuts en de Amerikaanse reikwijdte van SOFR.
In deze gidsEen repo heeft een geldstroom en een effectenstroom
Korte samenvatting
Een repo is een transactie in twee stappen: een effect wordt tegen contanten overgedragen en partijen spreken af de ruil later tegen een afgesproken prijs terug te draaien. De partij die effecten verkoopt om geld aan te trekken, noemt haar kant meestal een repo; de partij die contanten verstrekt, kan dezelfde transactie een reverse repo noemen. Een bepaalde obligatie kan ook op zichzelf waardevol zijn als onderpand, waardoor de repo-rente ervan kan afwijken van een rente voor algemeen onderpand.
Een repo heeft een geldstroom en een effectenstroom
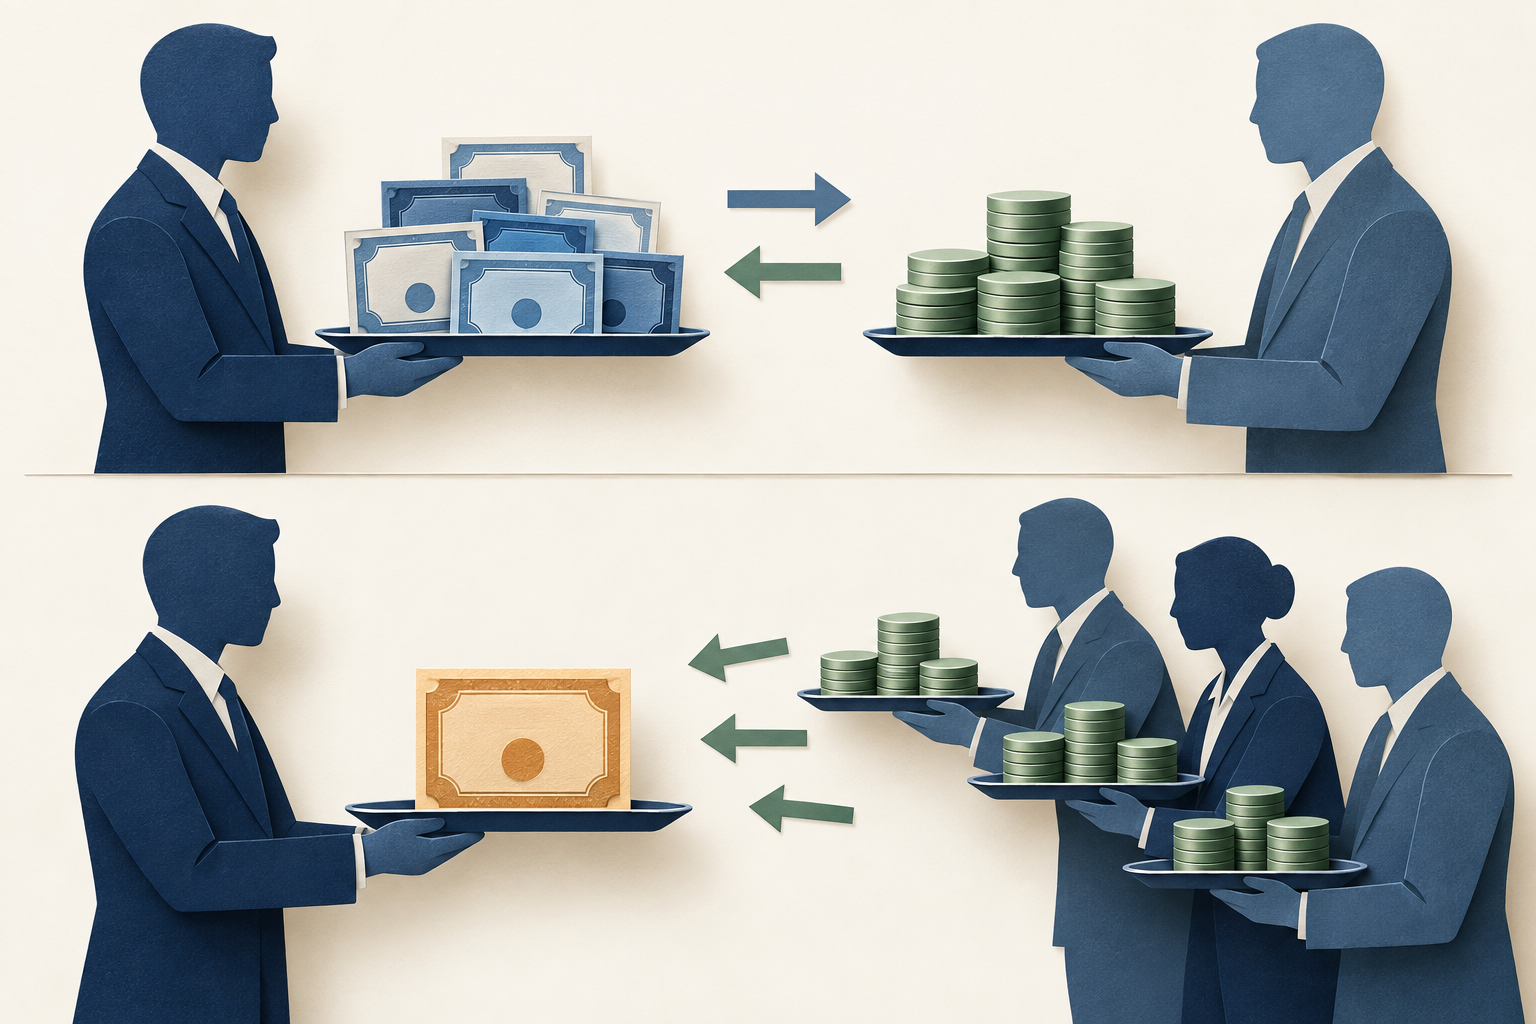
Bij een repurchase agreement draagt de ene partij effecten over en ontvangt zij contanten. Zij verbindt zich ertoe die effecten later voor een afgesproken bedrag terug te kopen. De andere partij verstrekt contanten en ontvangt de effecten gedurende de looptijd. De twee overdrachten worden samen overeengekomen: het aanvankelijke geldbedrag, het effect of de onderpandenmand, de looptijd, de terugkoopprijs en de afwikkelingsvoorwaarden bepalen samen de transactie.
De partij die geld aantrekt, kan de opbrengst gebruiken om een obligatieportefeuille te financieren, een kortlopend kasbehoefte te dekken of een andere positie te ondersteunen. De geldverstrekker zoekt mogelijk een plek om contanten met onderpand te beleggen. Een andere deelnemer kan een bepaald effect belangrijker vinden dan het hoogste geldrendement. Repo’s verplaatsen daardoor zowel financiering als effecten door het financiële stelsel. De BIS beschrijft het belang van repo’s voor geld- en effectenstromen; de ECB bespreekt hoe repo-liquiditeit ook de liquiditeit van de obligatiemarkt en swapmarktactiviteit kan ondersteunen.
Economisch lijkt een repo op een kortlopende lening met effecten als onderpand, maar juridisch zijn niet alle repo’s hetzelfde als een lening. De juridische behandeling, rechten om onderpand te gebruiken of te vervangen, afwikkeling bij wanbetaling en beschermingsmaatregelen hangen af van de overeenkomst en het toepasselijke rechtsgebied. Het is nauwkeuriger de geldstromen en contractvoorwaarden te beschrijven dan aan te nemen dat overal dezelfde juridische vorm geldt. Zie de BIS-review van het functioneren van de repomarkt en de ECB-bespreking van repo en obligatiemarktliquiditeit.
Repo en reverse repo hangen af van wiens perspectief je gebruikt
In het gangbare marktgebruik noemt de partij die een effect verkoopt om geld aan te trekken en het later terugkoopt haar transactie een repo. De tegenpartij die contanten betaalt en het effect ontvangt, kan dezelfde transactie een reverse repo noemen. Dat klinkt tegenstrijdig, omdat beide partijen dezelfde overdracht van geld en effecten vanuit tegengestelde kanten benoemen.
Een centrale bank kan een operatie vanuit haar eigen perspectief benoemen. De New York Fed zegt dat de repo-operatie van haar Desk bestaat uit de aankoop van effecten van een tegenpartij, met de afspraak die later terug te verkopen. Bij een reverse-repo-operatie verkoopt de Desk effecten aan een tegenpartij met de afspraak ze later terug te kopen. Bij beide overdrachten staat de tegenpartij aan de andere kant. Daarom is de zin “repo-rentes stegen” onvolledig zonder de markt, het onderpand, de looptijd en de renteconventie te noemen.
Noteer bij het vergelijken van twee beschrijvingen eerst wie contanten betaalt en wie effecten overdraagt. Bepaal daarna wie bij afloop geld terugbetaalt en wie de effecten teruglevert. Deze eenvoudige controle van de richting voorkomt dat het repo-label wordt verward met een ander effect, een andere rentebenchmark of een rechtstreekse obligatieverkoop zonder afgesproken tweede stap. Het overzicht van de New York Fed over repo en reverse repo licht de naamgeving van de Desk toe.
Bereken het afgesproken terugkoopbedrag
De geldnemer betaalt doorgaans meer terug dan het aanvankelijk ontvangen bedrag. Bij een vereenvoudigde transactie zonder tussentijdse couponbetaling kan de rente over het geld worden weergegeven als:
Geldrente = hoofdsom in contanten × jaarlijkse repo-rente × rentedagen ÷ dagtellingsnoemer
Stel dat een partij hypothetisch USD 100.000.000 ontvangt voor één rentedag tegen een eenvoudige jaarlijkse repo-rente van 3,60%, met ACT/360 als dagtelconventie. De rente bedraagt USD 100.000.000 × 0,036 × 1 ÷ 360 = USD 10.000. Het hypothetische terugkoopbedrag is dus USD 100.010.000: de aanvankelijke USD 100.000.000 plus USD 10.000 repo-rente.
Dit is een rekenvoorbeeld, geen actuele marktrente of koers voor een bepaald effect. Het veronderstelt één rentedag, een vaste enkelvoudige rente, geen coupon of vervangende betaling tijdens de looptijd en geen kosten of andere aanpassingen. Werkelijke overeenkomsten leggen valutadatum, einddatum, renteconventies en de behandeling van geldstromen vast. Een periode van vrijdag tot maandag kan volgens de contractuele conventie meer dan één kalenderdag omvatten; “overnight” beschrijft de marktlooptijd en betekent niet dat datums buiten beschouwing mogen blijven.
De USD 10.000 is in dit vereenvoudigde voorbeeld het financieringsbedrag aan de geldkant. Het is niet automatisch het netto beleggingsrendement van de geldverstrekker na operationele kosten, balanslasten, onderpandrisico en overige voorwaarden. Evenmin zegt het of de effectenpositie die de verkoper ermee financierde per saldo winst of verlies opleverde. De repoprijsberekening beantwoordt een beperktere vraag: hoeveel geld is volgens deze aannames bij terugkoop verschuldigd?
Een haircut is een buffer, geen garantie
Een geldverstrekker kan onderpand ontvangen met een marktwaarde die hoger is dan het verstrekte geld. In een afzonderlijk hypothetisch voorbeeld geeft een partij effecten met een marktwaarde van USD 102.000.000 in ruil voor USD 100.000.000. Het verschil van USD 2.000.000 vormt een buffer voor koersbewegingen en liquidatiekosten, afhankelijk van de waarderings- en marginvoorwaarden in het contract.
Het percentage van de haircut hangt af van de noemer. Als het verschil tussen onderpandwaarde en contanten door de onderpandwaarde wordt gedeeld, geeft het voorbeeld (USD 102.000.000 − USD 100.000.000) ÷ USD 102.000.000, ongeveer 1,96%. Als de overwaarde van het onderpand ten opzichte van de contanten als percentage van de contanten wordt weergegeven, geven dezelfde bedragen 2,00%. Dat zijn twee manieren om dezelfde buffer te beschrijven, geen twee aparte bedragen. Controleer de definitie in het contract of de dataset voordat je haircuts vergelijkt.
De buffer kan verdwijnen als onderpandprijzen dalen, het effect moeilijk verkoopbaar wordt of een tegenpartij uitvalt voordat de blootstelling is afgedekt. Margin calls kunnen extra onderpand of contanten vereisen, maar timing, drempels, toegestane activa en geschillenprocedures hangen af van de overeenkomst. Repo’s houden tegenpartij-, markt-, liquiditeits-, operationele, juridische en afwikkelingsrisico’s. De BIS merkt op dat haircuts verschillen naar handelsmotief, looptijd en onderpandkenmerken; de analyse uit 2025 betreft de onderzochte transacties en is geen universeel haircutschema. Zie het BIS-onderzoek naar repo-haircuts.
Algemeen onderpand verschilt van een specifiek effect
Bij een transactie met algemeen onderpand, of GC, accepteert de geldverstrekker elk effect uit een vooraf bepaalde, geschikte onderpandenmand. De precieze samenstelling en de rechten om onderpand te vervangen hangen af van de markt en het contract. De partijen willen dan vooral financiering tegen aanvaardbaar onderpand, niet één bepaalde uitgifte.
Bij een transactie met specifiek onderpand staat het effect bij het aangaan van de transactie vast, vaak aan de hand van de identificatiecode van de uitgifte. De geldverstrekker kan die obligatie nodig hebben voor levering, marketmaking of een andere effectenverplichting. “Specifiek onderpand” en “special” betekenen niet hetzelfde. Een repo op een specifiek effect is special als de repo-rente duidelijk onder de vergelijkbare GC-rente ligt, doordat de geldverstrekker een lager geldrendement accepteert om juist dat effect te verkrijgen.
De ECB-rapportage over de eurogeldmarkt onderscheidt algemeen onderpand van transacties met geïdentificeerde effecten en legt uit dat specialness betekent dat een repo op een specifiek effect onder de GC-rente wordt verhandeld. De categorieën en rapportagedekking verschillen per dataset. De New York Fed merkt ook op dat de Amerikaanse SOFR-berekening een gefilterd deel van centraal afgewikkelde DVP-transacties bevat dat speciale onderpandtransacties kan omvatten. SOFR mag dus niet worden omschreven als een rente die uitsluitend uit GC-transacties bestaat. Zie de ECB-studie naar de eurogeldmarkt uit 2022 en de SOFR-toelichting van de New York Fed.
De vraag naar geld en effecten kan rentes uit elkaar trekken
Een GC-reporente wordt vaak gelezen als de prijs van kortlopende financiering in contanten tegen een mandje aanvaardbare obligaties. Een specifiek effect kan een andere rente hebben omdat één partij juist dat effect wil. Als een geldverstrekker een schaars effect graag wil ontvangen, kan die een lager rendement op haar contanten accepteren. De reporente voor dat effect kan dan onder de GC-rente liggen, ook als valuta en looptijd vergelijkbaar zijn.
Die lagere rente bewijst op zichzelf niet dat de geldnemer een zwakkere kredietkwaliteit heeft. Ze kan de schaarste of het nut van de obligatie voor de geldverstrekker weerspiegelen. Een hogere GC-rente kan juist samenhangen met de vraag naar contanten, het aanbod van uitleenbaar geld, de balanscapaciteit van marktpartijen, de looptijd of andere voorwaarden. Zowel financieringscondities als beschikbaarheid van onderpand zijn van belang; één waargenomen rente maakt niet duidelijk welke factor overheerst.
ECB-analyses van de eurorepomarkt beschrijven perioden waarin schaarse specifieke staatsobligaties tegen lagere reporentes werden verhandeld dan algemeen onderpand. Het verslag uit 2022 noemt het aanbod van en de vraag naar effecten belangrijke factoren in die steekproef. Die bevindingen gelden voor de onderzochte perioden op de euromarkt, niet als uitspraak over het huidige renteverschil of elke jurisdictie. Ook de BIS benadrukt dat repomarkten per rechtsgebied verschillen en worden beïnvloed door marktstructuur en balansbeperkingen. Zie de ECB-marktstudie met afgebakende periode en het rapport van het BIS-Comité voor het mondiale financiële stelsel.
SOFR en Federal Reserve-faciliteiten zijn Amerikaanse voorbeelden
SOFR is een Amerikaanse dollarreferentierente die wordt beheerd door de Federal Reserve Bank of New York. De New York Fed beschrijft SOFR als een brede maatstaf voor de kosten van overnight lenen tegen Treasury-onderpand. De rente wordt berekend uit transacties in bepaalde segmenten van de Amerikaanse Treasury-repomarkt; het is geen rente uit één onderhandelde repo en geldt niet voor alle repomarkten wereldwijd. De gepubliceerde methode beschrijft de naar volume gewogen mediaan en welke segmenten en bepaalde speciale transacties worden verwerkt.
Een bilaterale reporente kan afwijken van SOFR door verschillen in onderpand, tegenpartij, looptijd, clearing, transactietijd en financierings- of effectenmotief. SOFR helpt de brede Amerikaanse overnightfinancieringsmarkt te beschrijven, maar is geen universele repokoers, beleidsrente of gegarandeerd tarief voor een bepaalde geldnemer. De New York Fed kan de methodologie aanpassen. Raadpleeg daarom de actuele SOFR-pagina en de methodologische informatie voordat je een fixing of historische reeks gebruikt.
Ook repo-faciliteiten van de Federal Reserve zijn een Amerikaans voorbeeld en gebruiken het perspectief van de Desk. De New York Fed beschrijft repo-operaties als aankopen van effecten door de Desk, die de reserveposities tijdelijk verhogen, en reverse-repo-operaties als verkopen die ze tijdelijk verlagen. Standing Repo-operaties zijn bedoeld om opwaartse druk op geldmarktrentes te beperken; Overnight Reverse Repo-operaties om neerwaartse druk te beperken. Beleidsinstellingen, toegestane tegenpartijen en onderpanden, operationele rentes en procedures kunnen wijzigen. Raadpleeg de actuele informatie van de New York Fed en behandel een oude instelling niet als actueel. Deze faciliteiten bepalen niet hoe alle private repomarkten hun transacties noemen of prijzen.
Lees een repo-koers door eerst de transactie te benoemen
Voordat je een reporente interpreteert, identificeer je de valuta, het geldbedrag, het effect of de onderpandenmand, de looptijd, valutadata, dagtelconventie en de partij op wie de koers betrekking heeft. Controleer of het om GC gaat of om één uitgifte, of de transactie centraal of bilateraal wordt afgewikkeld, en hoe onderpand wordt gewaardeerd, vervangen en gemargined. Zonder die gegevens kunnen twee rentes met hetzelfde label verschillende vragen beantwoorden.
Scheid vervolgens een transactierente van een benchmark en een rente van een centrale-bankfaciliteit. De dagelijkse SOFR-fixing is een geaggregeerde referentiewaarneming volgens een gepubliceerde methode. Een repokoers voor één CUSIP is een onderhandelde transactie die geld- en onderpandcondities weerspiegelt. De rente van een Federal Reserve-operatie is een beleidsuitvoeringsvoorwaarde voor een geschikte Amerikaanse operatie. De maatstaven hangen samen, maar zijn niet onderling uitwisselbaar.
Beschrijf ten slotte eerst wat de gegevens aantonen voordat je een oorzaak toewijst. “De repo-rente van deze uitgifte lag op dezelfde datum onder de GC-rente” is een vergelijking. “De geldnemer was in financiële problemen” is een conclusie die de rente alleen niet bewijst. Een bruikbare interpretatie vermeldt de richting van de geldstromen, het onderpand, de looptijd, de markt en de waarnemingsdatum. Lees voor meer context de gidsen over de impliciete repo-rente van Treasury-futures en de leveringsopties van Treasury-futures.
Veelgestelde vragen
Q1Is een repo juridisch gewoon een lening?
Niet noodzakelijk. Een repo wordt vaak vastgelegd als verkoop van effecten met een afgesproken terugkoop en lijkt economisch op lenen met onderpand. De juridische behandeling en rechten hangen af van het contract en het rechtsgebied.
Q2Betekent een lagere special-reporente dat de geldnemer riskanter is?
Dat volgt er niet vanzelf uit. De geldverstrekker kan toegang tot een bepaald effect waarderen en daarvoor een lager rendement op contanten aanvaarden. Andere voorwaarden blijven van belang.
Q3Is SOFR gelijk aan de reporente waartegen ik zelf kan handelen?
Nee. SOFR is een brede referentierente voor overnight lenen tegen Amerikaanse Treasury’s, berekend uit bepaalde transactiesegmenten. Een individuele transactie kan afwijken door onderpand, tegenpartij, looptijd, tijdstip en andere voorwaarden.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Hoeveel rente loopt op een vereenvoudigde repo van één dag ACT/360 op USD 100.000.000 tegen een hypothetische jaarrente van 3,60%?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gidsPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids