

AMM’s en DEX-orderboeken: hoe prijzen en liquiditeit ontstaan
Vergelijk AMM-quotes uit poolreserves met orders in een orderboek aan de hand van twee hypothetische voorbeelden en de blootstelling van LP’s en makers.
In deze gidsWat marktstructuur je vertelt
Korte samenvatting
Een AMM-quote komt voort uit de toestand en formule van een pool. Bij een DEX met een orderboek komt de quote voort uit beschikbare koop- en verkooporders en de matchregels van die specifieke markt. Beide kunnen een slechtere gemiddelde uitvoering geven wanneer er weinig liquiditeit dicht bij de prijs staat. De marktstructuur bepaalt op zichzelf niet wie de activa bewaart, wanneer een afwikkeling definitief is of welke bescherming geldt.
Wat marktstructuur je vertelt
De term DEX omvat verschillende manieren om transacties tot stand te brengen. Een automated market maker (AMM) gebruikt tokenreserves en een prijsregel; traders wisselen rechtstreeks met de pool.
Een orderboek verzamelt koop- en verkooporders met prijzen en hoeveelheden die gebruikers kiezen, waarna compatibele orders volgens de marktregels worden gematcht.
Het verschil gaat over hoe een uitvoerbare prijs ontstaat en hoe liquiditeit beschikbaar komt. Daaruit volgt niet dat de ene structuur altijd goedkoper of veiliger is.
Kosten, werkelijk beschikbare diepte, routering, netwerk, bewaring en afwikkeling hangen af van de concrete app en infrastructuur.
Een getoonde prijs moet je samen met de gewenste omvang lezen. De beste prijs kan maar voor een kleine hoeveelheid beschikbaar zijn.
Een grotere order kan meerdere prijsniveaus in het boek gebruiken of de verhouding tussen AMM-poolreserves sterker verschuiven.
Deze gids vergelijkt de mechanismen aan de hand van twee afzonderlijke hypothetische voorbeelden.
Ze gebruiken verschillende liquiditeitsprofielen en vormen dus geen eerlijke test die laat zien dat de ene structuur altijd beter is.
Een aparte gids over DEX-swaps behandelt price impact, slippage, minimumontvangst en MEV uitgebreider.
Hoe een AMM een quote vormt
In een vereenvoudigde AMM met constant product zijn x en y de reserves van twee tokens en is k hun product: x × y = k.
De reserveverhouding levert een marginale quote op; wanneer een swap de reserves verandert, beweegt de prijs langs de curve.
De Uniswap-documentatie over de werking van het protocol beschrijft pools en swaps, maar niet elke AMM gebruikt dezelfde curve of boekhouding.
Neem een pool met ETH en USDC. Als de ETH-reserve daalt terwijl de USDC-reserve stijgt, kost een volgende ETH meer USDC dan een eerdere.
De oorspronkelijke spotprijs is daarom niet noodzakelijk de gemiddelde prijs van een order die een groot deel van de pool gebruikt. De orderomvang ten opzichte van de reserves en de gekozen curve bepalen het verschil.
De relatie x × y = k is een bruikbaar vereenvoudigd model, geen universele specificatie. In Uniswap v3 kiest een LP bijvoorbeeld een prijsrange; geconcentreerde liquiditeit werkt binnen dat bereik.
Swaps en vergoedingen kunnen reserves bovendien beïnvloeden volgens de protocolversie en poolinstellingen. Controleer daarom pool, tokenpaar, versie, range en vergoedingen voordat je quotes vergelijkt.
Routering kan ook uitmaken wanneer de gebruiker maar één swapvenster ziet. Een aggregator kan pools vergelijken of een order over meerdere bronnen verdelen.
De weergegeven quote weerspiegelt dan het voorgestelde pad en de bijbehorende aannames, niet een vaste eigenschap van elke AMM.
Hoe een orderboek een quote vormt
Een orderboek toont koop- en verkooporders op verschillende prijzen met de bijbehorende hoeveelheden. De beste bid is de hoogste beschikbare koopprijs; de beste ask is de laagste verkoopprijs.
Het verschil heet de spread en het gemiddelde is de midpoint. Geen van beide garandeert dat een willekeurige hoeveelheid tegen die prijs kan worden uitgevoerd.
Een marktorder of andere order die door het boek heen handelt, vult doorgaans eerst de gunstigste compatibele orders en gaat zo nodig verder naar volgende prijsniveaus.
Een limietorder stelt een maximumprijs voor een koop of minimumprijs voor een verkoop in, maar kan wachten, deels worden gevuld of onvervuld blijven. De regels verschillen per markt.
In de documentatie van HyperCore worden orders bijvoorbeeld volgens prijs-tijdprioriteit gematcht en moeten ze aan tick- en lotstappen voldoen.
Dat zijn specifieke regels die in de Hyperliquid-documentatie over het orderboek staan.
Een boek kan liquiditeit op veel prijsniveaus tonen, maar voor jouw order telt de diepte die op het uitvoermoment nog beschikbaar is. Hoeveelheden kunnen worden geannuleerd, aangepast of al gematcht zijn.
De order typen van Hyperliquid omvatten market- en limitorders en opties zoals GTC en IOC; andere DEX’en hoeven die regels niet te volgen.
In beide structuren is liquiditeit dicht bij de prijs belangrijk. Een boek met een kleine spread maar weinig hoeveelheid aan de ask kan voor een grote koop een hoge gemiddelde prijs opleveren.
Een diepe AMM-pool kan dezelfde grote swap met een kleinere prijsverandering verwerken dan een ondiepe pool.
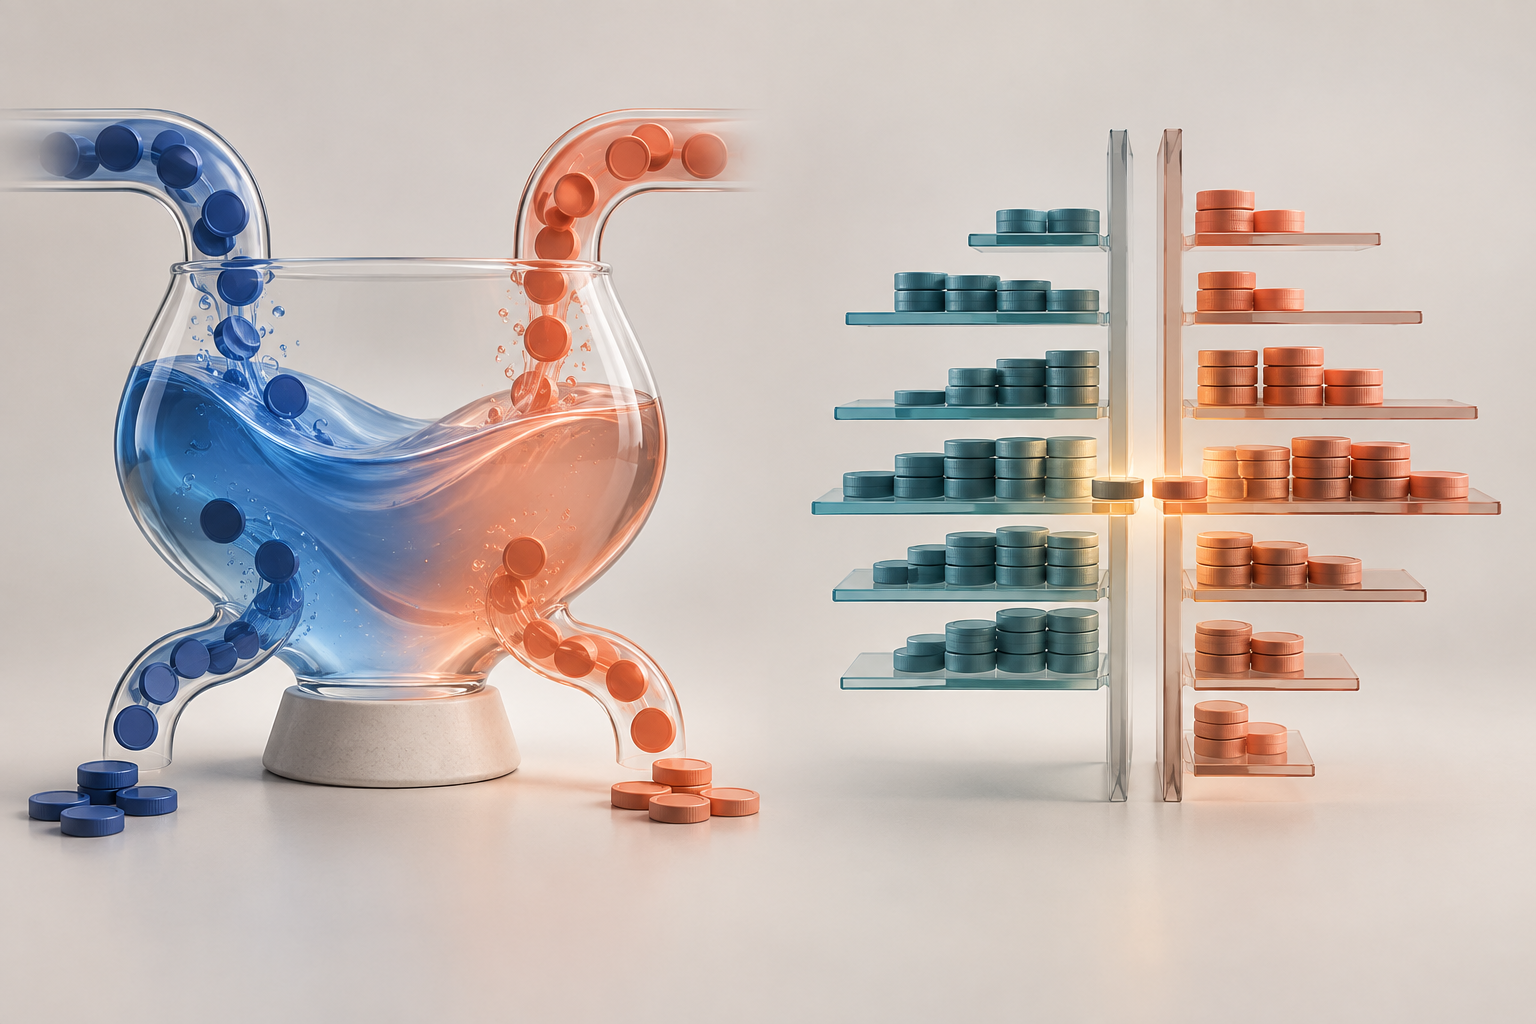
Twee hypothetische uitvoeringsvoorbeelden
De voorbeelden isoleren de mechanismen. Vergoedingen en gas zijn uitgesloten en USDC geldt bij benadering als één dollar. De liquiditeitsprofielen verschillen, dus dit is geen bewijs dat de ene structuur altijd beter is.
AMM-voorbeeld. Een vereenvoudigde v2-pool bevat 1.000 ETH en 2.000.000 USDC. Het beginproduct is k = 1.000 × 2.000.000 = 2.000.000.000 en de initiële spotprijs is 2.000 USDC per ETH.
Een koper vraagt precies 100 ETH als output. Nadat die ETH de pool verlaat, resteert 900 ETH. Zonder vergoedingen moet de USDC-reserve dan 2.000.000.000 ÷ 900 = 2.222.222,22 USDC zijn om het product gelijk te houden.
De benodigde input is dus ongeveer 222.222,22 USDC. De gemiddelde prijs voor de 100 ETH is 2.222,22 USDC per ETH, circa 11,11% boven de beginspotprijs.
Dat is de gemiddelde uitvoeringsprijs; de verhouding van de reserves na de swap geeft een andere uiteindelijke marginale quote.
Orderboekvoorbeeld. De hypothetische midpoint is 2.000 USDC, met de beste bid op 1.999 en de beste ask op 2.001. De asks zijn 20 ETH op 2.001, 30 op 2.010 en 50 op 2.030.
Een koop van 100 ETH gebruikt alle drie de niveaus: 20 × 2.001 + 30 × 2.010 + 50 × 2.030 = 201.820 USDC. De gemiddelde prijs is 2.018,20 USDC per ETH, circa 0,91% boven de midpoint.
De berekening gaat ervan uit dat de getoonde hoeveelheden beschikbaar blijven totdat de order wordt gematcht en sluit vergoedingen en gas uit.
Dit is geen wedstrijd. Reserves, getoonde hoeveelheden, beginprijzen en aannames verschillen. Het AMM-voorbeeld gebruikt een doorlopende curve; het boekvoorbeeld gebruikt drie afzonderlijke prijsniveaus.
Een praktische vergelijking hoort dezelfde hoeveelheid op hetzelfde moment te gebruiken en vergoedingen, route, vulkans en afwikkelingskosten mee te nemen.
Wie liquiditeit aanbiedt en welke blootstelling daarbij hoort
Bij een AMM storten liquidity providers (LP’s) kapitaal in een pool of positie.
De curve van de pool verandert de tokenmix wanneer swaps plaatsvinden; LP’s kunnen een deel van de vergoedingen ontvangen zolang hun liquiditeit actief is.
In Uniswap v3 beperkt de gekozen prijsrange de prijzen waarop een positie liquiditeit biedt. Buiten de range kan de positie nog maar één token bevatten en geen vergoedingen verdienen totdat de prijs terugkeert.
De officiële handleiding voor v3-posities legt de rangekeuze uit.
Vergoedingen zijn niet automatisch netto-opbrengst. Het actieve liquiditeitsaandeel, de poolregels, ontvangen tokens, prijsbewegingen en kosten tellen mee.
De Uniswap-gids voor LP-vergoedingen zegt dat ze aan actieve posities worden verdeeld; een v3-positie buiten de range verdient geen vergoeding zolang zij inactief is. Regels en boekhouding verschillen per protocol.
In een orderboek kiest een maker zelf de prijs en hoeveelheid van de order die hij aanbiedt. Binnen de regels van de venue kan die de order annuleren of aanpassen.
Na een gedeeltelijke vulling kan het restant blijven staan of worden geannuleerd, afhankelijk van het ordertype. De voorraad van de maker verandert wanneer orders worden uitgevoerd.
Beweegt de markt terwijl de order in het boek staat, dan kan de gequote prijs ongunstig worden ten opzichte van de nieuwe marktprijs; dat risico wordt vaak adverse selection genoemd.
Het verschil is niet dat LP’s passief en risicoloos zijn terwijl makers vrij van risico zijn.
Een LP accepteert de curve en de resulterende activamix binnen de gekozen beperkingen; een maker kiest prijsniveaus maar beheert orders, voorraad en annuleringen.
Beide lopen prijs- en kostenrisico en geen vergoeding of strategie garandeert een positief resultaat.
Ordertypes, kosten en routering veranderen de uitvoering
Een limietorder kan een aanvaardbare maximum- of minimumprijs vastleggen, maar garandeert geen uitvoering. Een marktorder geeft voorrang aan directe uitvoering, maar kan meerdere boekniveaus gebruiken.
Bij een venue met IOC wordt het niet direct gevulde restant geannuleerd; GTC laat de order volgens de regels van de venue openstaan.
De Hyperliquid-documentatie is een voorbeeld van specifieke opties, geen universele standaard.
Een aggregator kan een AMM-swap via een of meer pools routeren. Bij een orderboek kan de interface orders naar de venue sturen of aanvullende voorwaarden bieden.
Controleer in beide gevallen de werkelijk uitvoerbare hoeveelheid en de tradingkosten, spread, netwerkkosten, conversies en wachttijd. Een indicatieve quote kan veranderen voordat de order bevestigd is.
Price impact en slippage hangen samen, maar zijn niet hetzelfde.
Price impact schat hoe een order de prijs verandert ten opzichte van beschikbare liquiditeit; slippage is het verschil tussen de verwachte en de uitgevoerde prijs.
De Uniswap-uitleg over price impact en price slippage licht dat onderscheid toe.
Voor een andere context legt de MEV-gids van ethereum.org uit hoe het opnemen, uitsluiten en ordenen van transacties in een Ethereum-blok waarde-extractie mogelijk kan maken.
De precieze dynamiek hangt van de architectuur af en is niet op elke venue gelijk.
Marktstructuur bepaalt geen bewaring, finaliteit of bescherming
“AMM” en “orderboek” beschrijven hoe een quote wordt gevormd of orders worden gematcht.
Ze vertellen op zichzelf niet wie de sleutels beheert, waar activa worden bewaard, welk grootboek het saldo vastlegt of wanneer een overdracht definitief is.
Een DEX kan smart contracts, een orderboek met onchain-afwikkeling of andere infrastructuur gebruiken. Ook stortingen, opnames, margin en storingsprocedures zijn systeemspecifiek.
Controleer voordat je handelt welk onderdeel de activa beheert, hoe orders worden ingediend en geannuleerd, welke controles plaatsvinden en wat er met een restant na gedeeltelijke uitvoering gebeurt.
Een onchain-transactie kan kosten en bevestigingstijd meebrengen; een systeem met intern saldo kan eigen overboekings- en opnameprocedures hebben.
De manier waarop een prijs wordt gequote garandeert geen terugdraaibaarheid, directe opname, continue beschikbaarheid of bescherming tegen verlies.
Ook het woord “gedecentraliseerd” beantwoordt die vragen niet. Raadpleeg de actuele documentatie van de venue over bewaring, settlement, toegang, vergoedingen, netwerk en storingen.
Dit artikel legt marktmechanismen uit en beveelt geen token, protocol, venue of ordergrootte aan.
Checklist voor het vergelijken van een venue of liquiditeit aanbieden
Noteer bij een transactie het paar, de richting, de hoeveelheid, de referentieprijs en het tijdstip van de quote. Controleer bij een AMM de pool en route, reserves, formule, vergoedingen en geschatte output.
Bekijk bij een orderboek de spread, hoeveelheden op de niveaus die je order kan raken, het ordertype en het risico van gedeeltelijke uitvoering.
Vergelijk de verwachte gemiddelde prijs, niet alleen spot, midpoint of beste ask.
Tel daarna de relevante kosten op: handels- en protocolvergoedingen, gas of andere netwerkkosten, routering, conversie en opname.
Denk na over aannames die tussen quote en bevestiging kunnen veranderen: prijsbewegingen, geannuleerde orders, verwijderde liquiditeit, vertragingen of afwikkelingsvoorwaarden.
Gebruik voor een eerlijke vergelijking dezelfde hoeveelheid en hetzelfde tijdstip.
Wie liquiditeit aanbiedt, beoordeelt de tokenmix, relatieve prijs, het actieve aandeel en de range, daadwerkelijk te verdienen vergoedingen en kosten voor storten, beheren en opnemen.
Een AMM-positie en limietorder zijn geen uitwisselbare instrumenten: ze bieden liquiditeit op een andere manier aan en bouwen voorraad anders op.
Lees verder in de gids over AMM-liquiditeit en impermanent loss, de gids over DEX-swaps en slippage en de gids over Hyperliquid HIP-3-perpetuals.
Veelgestelde vragen
Q1Is een orderboek altijd goedkoper dan een AMM?
Nee. Dat hangt af van de diepte voor de gewenste omvang, de spread, vergoedingen, routering en andere kosten. Een boek kan een aantrekkelijke beste ask tonen maar weinig hoeveelheid op nabijgelegen niveaus hebben. Een AMM-quote beweegt langs de curve. De voorbeelden in dit artikel gebruiken verschillende liquiditeitsprofielen en rangschikken de structuren niet.
Q2Garandeert een limietorder de prijs én uitvoering?
Een limietorder kan volgens de regels van de venue een prijsgrens instellen, maar garandeert niet dat een tegenpartij beschikbaar is of dat de volledige hoeveelheid wordt gevuld. De order kan deels gevuld worden, open blijven of onvervuld blijven. Controleer ook de geldigheidsduur en annuleringsvoorwaarden.
Q3Kun je uit de AMM-curve of het orderboek afleiden wie de fondsen beheert?
Nee. De curve en het boek beschrijven de prijsbepaling of matching. Bewaring, settlement, finaliteit, opnames en bescherming hangen af van de specifieke architectuur en regels van het protocol of de venue.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Waar komt de quote van een vereenvoudigde AMM met constant product vandaan?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids