

Amerikaanse agency-obligaties en Treasuries: garanties, rendement en risico
Vergelijk agency-obligaties met Amerikaanse Treasuries op uitgever, wettelijke garantie, spread, liquiditeit, belasting en marktrisico.
In deze gidsWat is een agency-effect?
Korte samenvatting
“Door de overheid gesteund” kan verschillende betalingsbeloften beschrijven. Controleer wie de schuldenaar is, welke betalingen een garant dekt en welke risico’s blijven bestaan.
Wat is een agency-effect?
Agency-effecten zijn schuldpapieren van Amerikaanse federale instanties buiten Treasury of van door de overheid gesponsorde ondernemingen (GSE’s). Het is een brede categorie, geen uniforme garantie. Een Fannie Mae- of Freddie Mac-obligatie is schuld van de onderneming; een Ginnie Mae-MBS bundelt hypotheken en heeft een afzonderlijke garantie op omschreven betalingen. De FINRA-uitleg onderscheidt GSE’s van federale instanties.
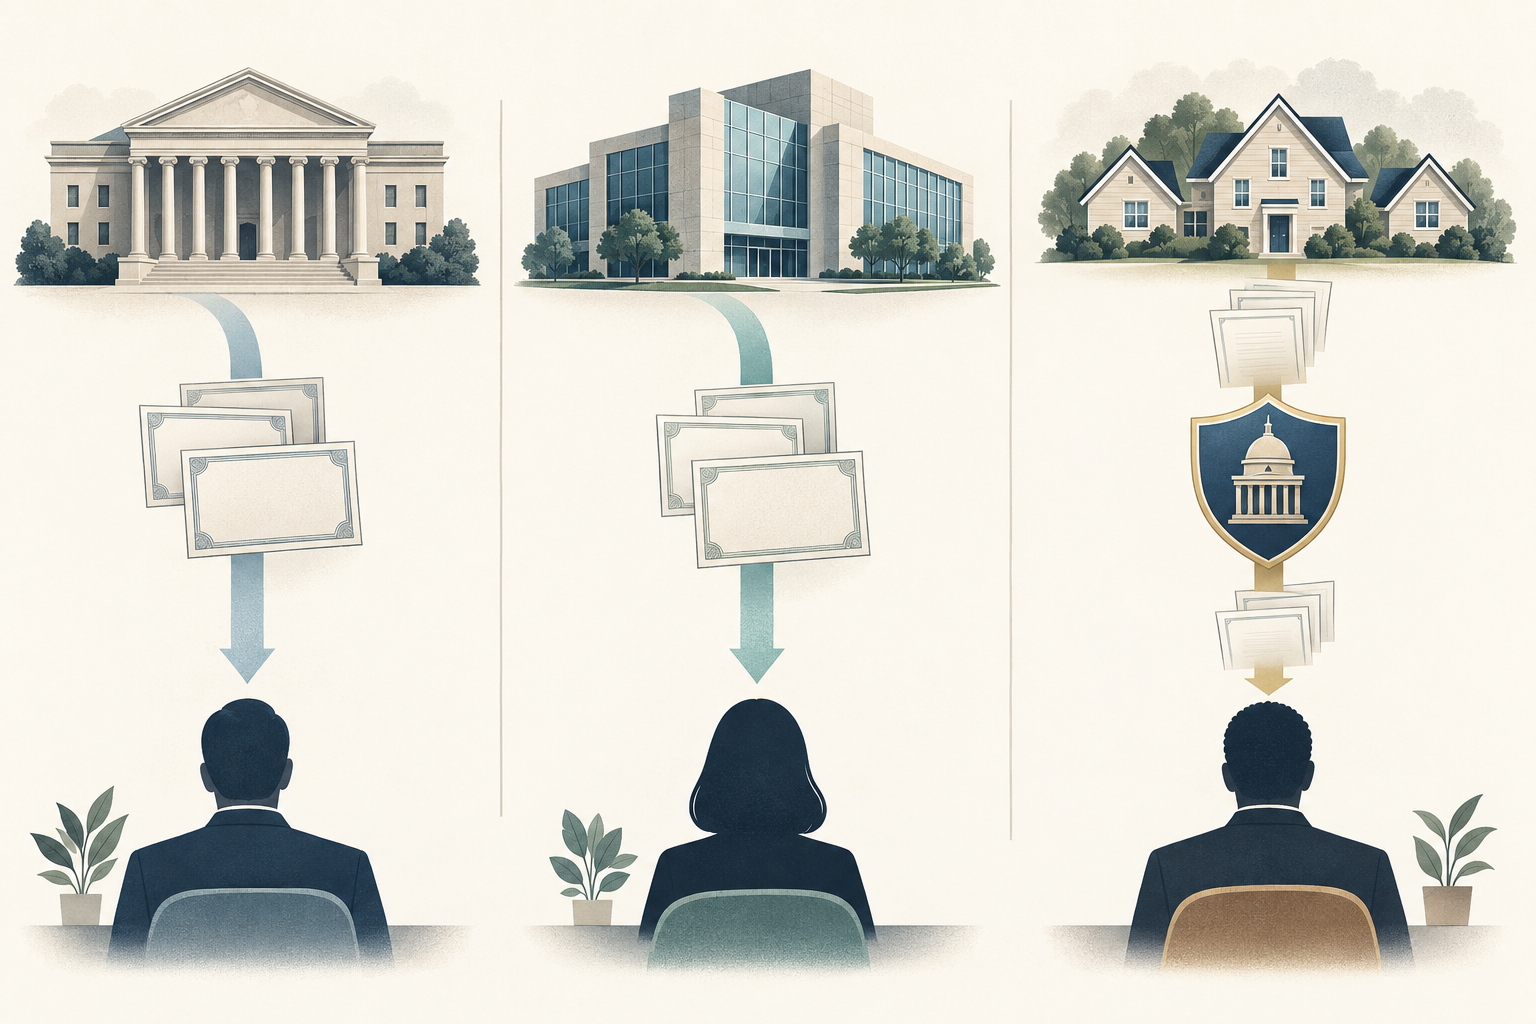
Drie verschillende beloften
Een verhandelbare Treasury wordt rechtstreeks uitgegeven door het Amerikaanse ministerie van Financiën en is gedekt door het volledige vertrouwen en krediet van de Verenigde Staten. Ginnie Mae garandeert bij bepaalde MBS tijdige betalingen van omschreven hoofdsom en rente volgens haar programmagids. Gewone schuld van Fannie Mae, Freddie Mac of Federal Home Loan Bank is doorgaans een verplichting van die instelling, niet van Treasury; de garantie dekt niet vanzelf de marktprijs of wederverkoop.
Betekenis van steun aan Fannie Mae en Freddie Mac
Fannie Mae en Freddie Mac staan sinds september 2008 onder conservatorship van FHFA. Volgens FHFA biedt Treasury financiële steun via overeenkomsten voor senior preferente aandelen. Dat is geen expliciete garantie van het volledige krediet van de VS op iedere obligatie. Controleer de juridische belofte in de prospectusdocumenten.
Waarom het rendement verschilt
Een spread tussen agency debt en een vergelijkbare Treasury meet niet alleen wanbetalingsrisico. Garantie, kasstroommomenten, call-opties, liquiditeit, vraag en aanbod, financiering, belasting en rendementsmethode spelen mee. Een hypothetisch verschil tussen 4,40% en 4,00% is 0,40 procentpunt of 40 basispunten, maar garandeert geen extra inkomen van 40 basispunten per jaar.
Kasstromen en ingebouwde opties
De einddatum vertelt niet altijd wanneer het volledige bedrag wordt terugbetaald. Sommige agency-obligaties zijn opvraagbaar; MBS-kasstromen veranderen wanneer leners vervroegd aflossen of herfinancieren. Lagere rente kan vooruitbetaling versnellen; hogere rente kan looptijden verlengen. Vergelijk bij opvraagbare schuld call-yield en yield-to-worst; bekijk bij MBS effectieve duration en aflossingsaannames. De gids TBA versus een gespecificeerde pool behandelt de structuur.
Een garantie zet de prijs niet vast
Een garantie dekt de omschreven betalingen, niet de marktprijs. Bij hogere rente kan een vastrentende note dalen; verkoop vóór de einddatum kan verlies geven. Duration is een schatting van renterisico, geen garantie en geen volledige maat voor opties of spreadbewegingen.
Liquiditeit en koersen
Liquiditeit verschilt per CUSIP, uitgiftegrootte, leeftijd, structuur en marktomstandigheden. “Agency” belooft geen krappe bied-laatspread of directe koper. Vergelijk identificatie, minimum, afrekening, opgebouwde rente, bied- en laatprijs, kosten en rendementsconventie. Stem bij MBS pool, tranche en kasstromen af.
Belasting en fondsen
TreasuryDirect zegt dat inkomsten uit verhandelbare Treasuries federaal belastbaar zijn, maar vrijgesteld van staats- en lokale inkomstenbelasting. Pas dit niet automatisch toe op agency-schuld: belasting hangt af van uitgever, effect en regels. Met een obligatiefonds of ETF bezit u fondsaandelen in plaats van een directe claim op iedere uitgever; controleer de documenten.
De TreasuryDirect-pagina’s over verhandelbare effecten en belastingformulieren en inhoudingen bevatten de toepasselijke details.
Controlelijst
Noteer uitgever, garant en gedekte betalingen, productsoort, looptijd en opties, prijs en opgebouwde rente, rendementsmethode, kosten, duration, spread, liquiditeit, herbeleggingsrisico en belasting. Vergelijk vergelijkbare effecten. Zie de gids over Treasury-heropeningen, MBS-vooruitbetaling en verlenging en covered bonds versus ABS.
Veelgestelde vragen
Q1Zijn Fannie Mae- en Freddie Mac-obligaties gegarandeerd door het volledige krediet van de VS?
Neem dat niet aan. Zonder toepasselijke garantie in de stukken zijn het verplichtingen van de genoemde onderneming. Conservatorship en Treasury-steun zijn niet hetzelfde als een expliciete garantie.
Q2Is een Ginnie Mae-MBS hetzelfde als een Treasury?
Nee. Ginnie Mae garandeert bepaalde betalingen op gedekte MBS. Hypotheekkasstromen en marktrisico blijven bestaan; het is geen Treasury-uitgifte.
Q3Rendert agency-schuld altijd meer dan Treasury?
Nee. Dat hangt af van uitgifte, prijs, opties, kasstromen, liquiditeit, vraag, belasting en markt. Een spread is geen beloofd rendement.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat beschrijft een agency-effect het best?
Kies een antwoord om de uitleg te zien