

Risk Parity: Portfolio Sumbangan Risiko Sama
Ketahui cara risk parity membahagikan belanjawan volatiliti portfolio merentas aset, mengira sumbangan risiko komponen, dan membezakan equal risk contribution daripada pemberat sama rata serta volatility targeting.
Dalam panduan iniRisk parity mengimbangkan sumbangan kepada risiko portfolio
Ringkasan ringkas
Risk parity mengagihkan belanjawan risiko yang dipilih kepada komponen portfolio. Dalam bentuk equal risk contribution (ERC) yang lazim, setiap komponen diberi bahagian yang sama daripada anggaran volatiliti portfolio, jadi sasaran kaedah ini bukan jumlah wang atau pemberat aset yang sama. Hasilnya bergantung pada anggaran kovarians dan takrif sesuatu komponen. Ia tidak meramal pulangan, menetapkan jumlah risiko portfolio dengan sendirinya, atau menjamin kepelbagaian apabila korelasi berubah.
Risk parity mengimbangkan sumbangan kepada risiko portfolio
Portfolio boleh membahagikan modal secara sama rata tetapi masih menumpukan kebanyakan volatiliti pada satu atau dua aset. Pergerakan 10% pada aset yang tidak menentu lebih bermakna berbanding kedudukan bersaiz sama pada aset yang stabil, dan pergerakan bersama mengubah jumlah risiko portfolio yang disumbangkan oleh setiap kedudukan. Risk parity mengubah soalan peruntukan daripada “Berapa banyak modal untuk setiap pegangan?” kepada “Berapa banyak risiko portfolio terpilih patut disumbangkan oleh setiap komponen?”
Istilah risk parity merangkumi keluarga kaedah belanjawan risiko. Belanjawan risiko ialah bahagian sasaran \((b_i)\) bagi komponen \(i\), dan jumlah semua belanjawan ialah satu. Bagi \(N\) komponen, equal risk contribution ialah kes khas \(b_i=1/N\). Belanjawan lain boleh memberikan bahagian berbeza kepada kelas aset atau faktor. Maillard, Roncalli dan Teïletche menganalisis portfolio sumbangan risiko sama sebagai alternatif kepada peruntukan modal sama rata dan varians minimum (kertas kerja 2010 mereka).
Dalam rumusan standard, “risiko” bermaksud volatiliti pulangan portfolio yang dianggarkan. Pilihan itu perlu dinyatakan; ia bukan takrif universal. ERC berasaskan volatiliti tidak sama dengan portfolio yang menyamakan jangkaan shortfall, susut nilai, risiko kecairan atau pendedahan faktor risiko. Nyatakan ukuran risiko dan komponen yang menerima belanjawan sebelum melabel sesuatu portfolio sebagai risk parity.
Risk parity juga tidak bermaksud portfolio bebas risiko atau semua pegangan mempunyai pemberat yang sama. Ia ialah peraturan untuk mengagihkan ukuran risiko terpilih kepada komponen, bersyarat pada input anggaran dan sekatan. Peraturan ini tidak menentukan sama ada pulangan jangkaan portfolio mengimbangi risikonya.
Volatiliti dan kovarians menentukan bahagian risiko setiap komponen
Biarkan \(w\) menjadi vektor pemberat portfolio dan \(\Sigma\) matriks kovarians pulangan bagi ufuk masa yang sama. Di bawah risk parity berasaskan volatiliti, anggaran volatiliti portfolio ialah:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
Sumbangan marginal kepada risiko (MRC) bagi aset \(i\) mengukur perubahan volatiliti portfolio apabila pemberat aset itu dinaikkan sedikit:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
Sumbangan risiko komponen (RC) mendarab kesan marginal itu dengan pemberat aset:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Bagi ukuran risiko homogen darjah satu ini, penguraian Euler memberikan \(\sum_i \mathrm{RC}_i=\sigma_p\). Oleh itu, bahagian risiko bertanda bagi komponen ialah \(\mathrm{RC}_i/\sigma_p\), dan jumlah bahagiannya satu. Equal risk contribution menyasarkan \(\mathrm{RC}_i=b_i\sigma_p\) dengan \(b_i=1/N\) bagi setiap komponen. Apabila sumbangan tidak negatif, setiap satunya ialah bahagian biasa daripada volatiliti portfolio. Kedudukan yang sangat mempelbagaikan boleh mempunyai sumbangan negatif walaupun pemberat long-only positif; kedudukan short juga boleh begitu. Dalam keadaan itu, sumbangan tersebut mengimbangi risiko komponen lain dan bukan peratusan bahagian biasa yang patut dibaca secara berasingan.
Terma kovarians penting. \((\Sigma w)\) menerangkan cara aset (i) bergerak bersama keseluruhan portfolio berpemberat, bukan varians kendirinya sahaja. Dua aset dengan volatiliti sama boleh mempunyai sumbangan berbeza kerana satu daripadanya lebih mempelbagaikan baki portfolio. Melihat volatiliti sejarah setiap aset sahaja akan mengabaikan interaksi ini. Untuk peraturan berasingan yang menskalakan jumlah pendedahan dari masa ke masa, lihat panduan volatility targeting.
Contoh tiga aset membandingkan modal sama dengan risiko sama
Pertimbangkan tiga aset hipotesis dengan volatiliti tahunan masing-masing 10%, 20% dan 30%. Anggap pulangannya tidak berkorelasi, maka matriks kovarians berbentuk pepenjuru. Input ini direka untuk menunjukkan pengiraan; ia bukan anggaran sekuriti sebenar. Kekalkan ufuk ukuran yang sama bagi setiap aset supaya pengiraan boleh dibandingkan.
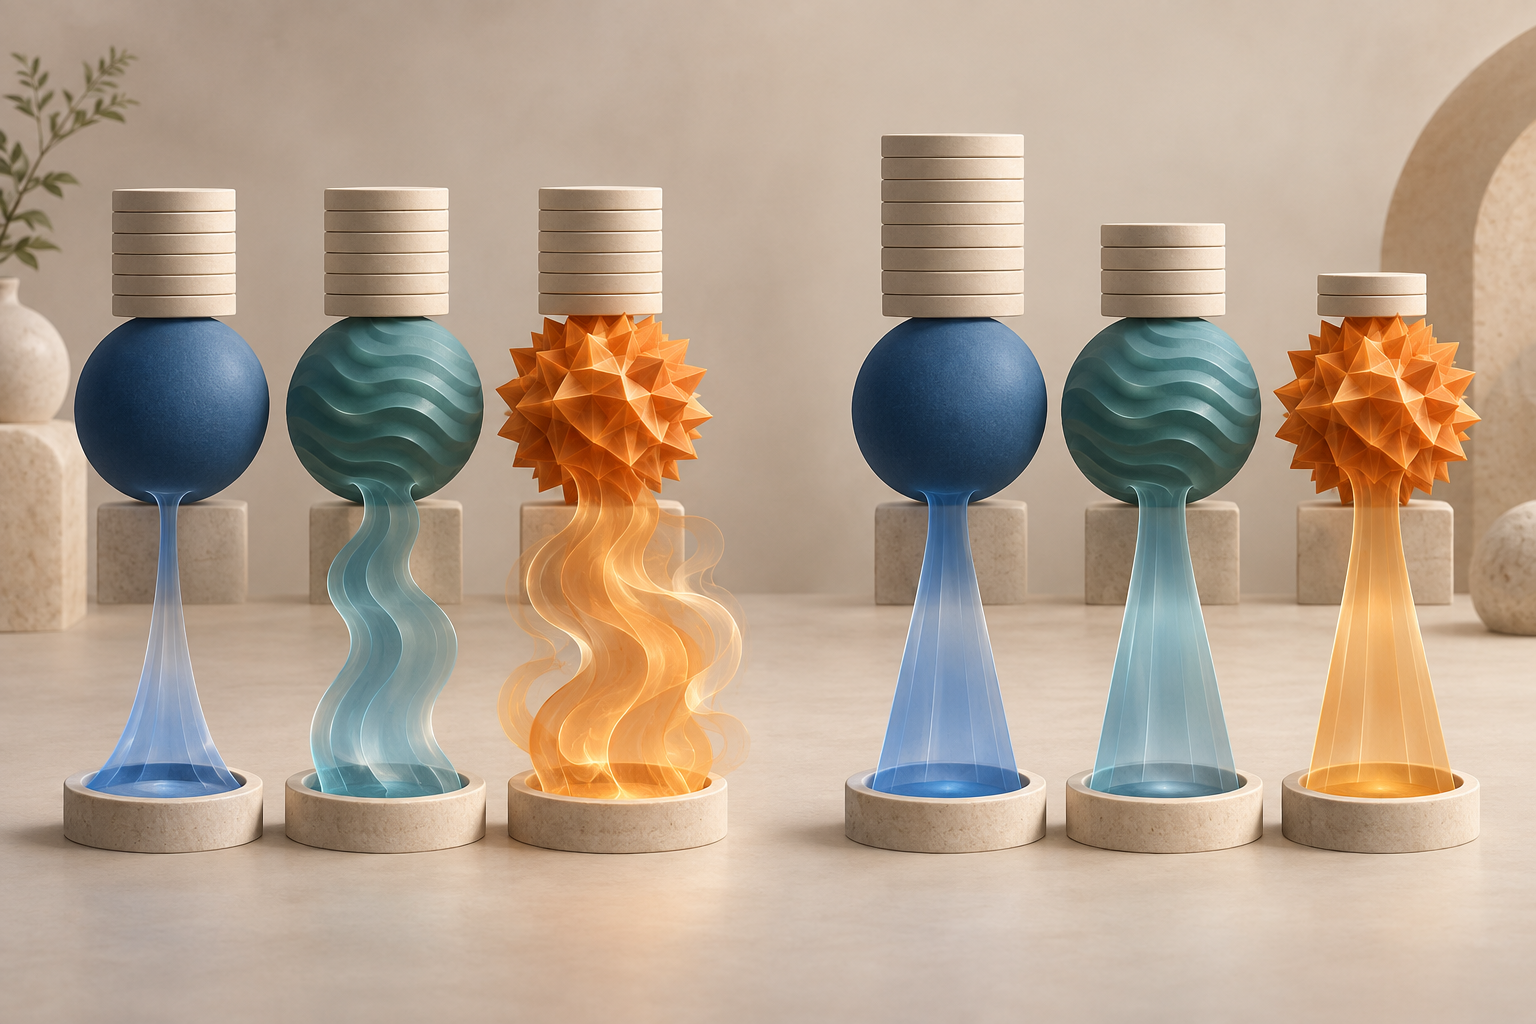
Peruntukan pemberat sama memberikan satu pertiga modal kepada setiap aset. Varians portfolio ialah \((0.01+0.04+0.09)/9\approx0.01556\), maka anggaran volatiliti sekitar 12.47%. Di bawah andaian pulangan tidak berkorelasi, bahagian setiap aset dalam varians portfolio—dan oleh itu sumbangannya kepada volatiliti—berkadar dengan \(w_i^2\sigma_i^2\). Bahagian risikonya ialah \(1/14\approx7.14\%\), \(4/14\approx28.57\%\), dan \(9/14\approx64.29\%\). Modal sama menyebabkan aset dengan volatiliti tertinggi bertanggungjawab terhadap hampir dua pertiga anggaran risiko portfolio.
Bagi aset tidak berkorelasi, menetapkan \((w_i\sigma_i)\) pada nilai yang sama menyamakan sumbangan kuasa duanya. Penormalan pemberat songsang-volatiliti memberikan:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
Pemberat modal masing-masing kira-kira 54.55%, 27.27% dan 18.18%, sementara setiap aset menyumbang satu pertiga kepada anggaran volatiliti portfolio. Volatiliti portfolio ERC kira-kira 9.45% di bawah andaian ini. Aset yang lebih rendah volatiliti menerima pemberat modal paling besar, tetapi tidak menguasai sumbangan risiko portfolio.
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
Pintasan songsang-volatiliti itu bukan penyelesaian umum bagi sebarang matriks kovarians. Dalam contoh ini tiada kovarians antara aset, jadi setiap aset menyumbang varians berpemberatnya sendiri. Apabila ada korelasi, risiko marginal ialah \(((\Sigma w)_i/\sigma_p)\), dan pemberat ERC perlu mengambil kira keseluruhan matriks. Dalam kes dua aset dan sesetengah struktur kovarians yang sangat simetri, peraturan songsang-volatiliti ternormal mempunyai bentuk tertutup; bagi portfolio berbilang aset umum, ia tidak.
Korelasi dan takrif komponen mengubah jawapan
Katakan dua aset mempunyai volatiliti tersendiri yang sama. Jika kedua-duanya sangat berkorelasi antara satu sama lain manakala aset ketiga kurang berkorelasi dengan kedua-duanya, pasangan pertama boleh bertindak seperti satu sumber risiko tertumpu. Pemberat modal sama menganggapnya pegangan berasingan, tetapi ERC yang mengambil kira kovarians melihat pendedahan gabungan melalui \((\Sigma w)\). Oleh itu, belanjawan risiko yang tepat mungkin memerlukan pemberat berbeza daripada pemberat sama rata dan songsang-volatiliti tersendiri.
Unit peruntukan sama pentingnya. Belanjawan sama bagi tiga kelas aset utama berbeza daripada belanjawan sama bagi setiap ETF atau kontrak niaga hadapan di dalamnya. Jika satu kelas diwakili sepuluh sekuriti yang sangat berkait dan kelas lain hanya satu instrumen, memberikan satu belanjawan bagi setiap sekuriti memberi kelas pertama sepuluh kali lebih banyak bahagian. Komponen boleh berupa aset, kelas aset, ruang portfolio atau faktor sistematik. Roncalli dan Weisang membezakan risk parity merentas aset daripada peruntukan merentas faktor risiko bersama dan baki (kertas faktor risiko mereka); panduan model faktor memperkenalkan pendedahan faktor.
Pemilihan ukuran risiko juga boleh mengubah hasil. Volatiliti melayan sisihan positif dan negatif secara simetri, walaupun pelabur mungkin lebih mengambil berat tentang kerugian. Belanjawan berdasarkan expected shortfall menggunakan ukuran kerugian ekor serta andaian taburan dan senario yang berbeza. Portfolio yang seimbang mengikut sisihan piawai terkini masih boleh tertumpu pada senario kejatuhan bersama yang jarang dilihat dalam anggaran kovarians. Istilah “risiko seimbang” perlu disertai ukuran risiko, ufuk, komponen dan data yang digunakan. Panduan VaR dan expected shortfall menerangkan perbezaan ukuran ekor tersebut.
Anggar belanjawan risiko daripada keseluruhan model kovarians
Bagi ukuran risiko \(R(w)\) terpilih yang boleh dibezakan dan homogen darjah satu terhadap pemberat portfolio, sumbangan komponen umum ialah \((\mathrm{RC}_i=w_i\,\partial R/\partial w_i)\). Portfolio belanjawan risiko menyasarkan \((\mathrm{RC}_i=b_iR(w))\), dengan \((b_i>0)\) dan \((\sum_i b_i=1)\). Menetapkan setiap \((b_i=1/N)\) menghasilkan ERC. Pengurus boleh menggunakan belanjawan tidak sama apabila mandat ekonomi sengaja memberikan sesetengah komponen lebih atau kurang risiko.
Dalam ERC berasaskan volatiliti, pengoptimum menggunakan anggaran varians dan korelasi untuk menyelesaikan sistem hubungan bukan linear ini. Anggaran kovarians boleh menggunakan tetingkap sejarah tetap, penganggar berpemberat atau model berstruktur. Tempoh lihat balik dan kekerapan kemas kini penting: tetingkap pendek bertindak lebih pantas tetapi boleh menyebabkan pemberat melonjak; tetingkap panjang lebih licin tetapi mungkin lambat mengesan perubahan struktur. Jika banyak aset dianggarkan daripada sejarah singkat, korelasi sampel boleh bising; sesetengah pelaksanaan melaras atau mengecilkan matriks kovarians. Ini pilihan pemodelan, bukannya ciri yang dijamin oleh istilah “risk parity”.
Anggaran juga perlu sepadan dengan instrumen sebenar. Gunakan sela pulangan, mata wang, pelarasan tindakan korporat dan konvensyen harga yang konsisten. Portfolio niaga hadapan memerlukan penukaran kontrak kepada pendedahan nosional atau risiko yang boleh dibandingkan; portfolio yang mengandungi aset asing terlindung nilai dan tanpa lindung nilai memerlukan pengendalian risiko mata wang yang jelas. Tanda harga lapuk dan kalendar dagangan yang tidak sepadan boleh memesongkan kovarians yang diukur walaupun pengoptimuman diselesaikan dengan betul.
Sekatan mengubah perkara yang boleh dicapai. Peraturan long-only, had pemberat maksimum, had leveraj, had kecairan, saiz dagangan minimum dan ketersediaan pembiayaan boleh menghalang sumbangan sasaran daripada dicapai tepat. Jika sekatan mengikat, laporkan bahagian risiko yang dicapai, bukannya menganggap sasaran berangka sebagai peruntukan sebenar portfolio. Ambang imbangan semula dan kos dagangan turut penting: kemas kini yang tepat secara matematik pada setiap anggaran boleh meningkatkan pusing ganti tanpa menambah baik input kovarians dengan pasti.
Risk parity berbeza daripada pemberat sama rata dan volatility targeting
Pemberat sama rata memilih pemberat modal seperti \((w_i=1/N)\); bahagian risikonya boleh sangat tidak sekata. ERC memilih pemberat relatif untuk menyasarkan bahagian risiko, jadi pemberatnya lazimnya tidak sama. Peruntukan varians minimum pula meminimumkan \((w^{\top}\Sigma w)\) tertakluk pada sekatan yang dinyatakan. Ia tidak semestinya menyamakan risiko komponen dan boleh menumpukan pemberat pada beberapa aset jika matriks kovarians anggaran memihak kepadanya. Rangka kerja pemilihan portfolio asal Markowitz meletakkan pulangan jangkaan dan kovarians sebagai teras pemilihan portfolio cekap (Markowitz, 1952); belanjawan risiko asas menyasarkan perkara berbeza dan tidak memerlukan vektor pulangan jangkaan.
Volatility targeting menjawab soalan lain: berapakah jumlah pendedahan yang patut dibawa portfolio pada masa tertentu? Reka bentuk lazim menskalakan peruntukan asas dengan \(g_t=\sigma^*/\hat\sigma_{p,t}\), dengan \(\sigma^*\) sebagai sasaran pilihan dan \(\hat\sigma_{p,t}\) sebagai anggaran volatiliti semasa dalam unit serta ufuk yang sama. Jika digunakan sebagai pengganda positif bersama, ia mengubah jumlah risiko sambil mengekalkan bahagian risiko relatif komponen. Risk parity menetapkan bahagian relatif komponen; volatility targeting menskalakan pendedahan dari masa ke masa. Kedua-dua peraturan boleh digabungkan. Soal pendedahan berubah mengikut masa dikaji secara berasingan dalam kajian portfolio terurus volatiliti oleh Moreira dan Muir; kerja kemudian turut menilai prestasi strategi tersebut (Cederburg dan rakan penulis). Ini bukan peraturan peruntukan ERC yang sama.
Risk parity juga berbeza daripada peruntukan berasaskan ramalan pulangan jangkaan. [Panduan kriteria Kelly](/ms/learn/kelly-criterion-position-sizing-trading-explained) membincangkan saiz posisi berdasarkan anggaran pulangan dan risiko untuk objektif tertentu; ERC mengagihkan belanjawan menggunakan model risiko pilihan tanpa menyusun aset mengikut pulangan jangkaan. Kedua-dua kaedah tidak menghapuskan ketidakpastian anggaran, dan peraturan pemberat bukan sokongan terhadap aset tertentu.
Risk parity tidak menghapuskan leveraj atau risiko model
ERC memberitahu cara ukuran risiko pilihan dibahagikan dalam portfolio, bukan pulangan yang dijangka bagi setiap komponen atau jumlah volatiliti yang patut diterima pelabur. Peruntukan yang memberi lebih modal kepada aset volatiliti rendah masih boleh mempunyai volatiliti keseluruhan yang lebih rendah daripada sasaran dasar. Meningkatkan saiznya mungkin memerlukan leveraj, derivatif atau pembiayaan, yang boleh membawa risiko cagaran, asas, kecairan, pihak lawan dan pembiayaan yang tiada dalam pengiraan kovarians ringkas. Risk parity tidak semestinya memerlukan leveraj, tetapi keputusan pendedahan peringkat portfolio perlu dipertimbangkan secara berasingan.
Bahagian risiko anggaran bersyarat pada tetingkap data dan model. Korelasi boleh meningkat dalam keadaan tekanan, anggaran volatiliti boleh lambat bertindak terhadap pergerakan mendadak, dan matriks kovarians sejarah tidak dapat menerangkan setiap kerugian bersama pada masa hadapan. Bahagian ex-ante yang sama bukan janji kerugian terealisasi yang sama bagi setiap tempoh. Semak sumbangan dari masa ke masa, uji tekanan andaian kovarians dan periksa portfolio di bawah senario yang tiada atau jarang dalam sampel penganggaran.
Risk parity juga bukan peningkat pulangan automatik. Oleh sebab kaedah asas tidak memasukkan pulangan jangkaan, ia boleh memberikan pemberat besar kepada aset berisiko anggaran rendah tetapi pulangan hadapan yang kurang menarik. Asness, Frazzini dan Pedersen membincangkan penghindaran leveraj sebagai kemungkinan rasional ekonomi bagi risk parity dan memberikan bukti dalam skop kajian mereka (kertas kerja 2012); hujah itu bukan penjelasan universal atau jaminan prestasi berlebihan pada masa depan. Bandingkan mana-mana portfolio cadangan dengan penanda aras berkaitan menggunakan reka bentuk penilaian luar sampel yang tetap dan kos bersih yang realistik.
Laporkan belanjawan risiko dan andaian di sebaliknya
Penerangan risk parity yang boleh dihasilkan semula menyatakan komponen, ukuran risiko, belanjawan sasaran, penganggar kovarians, tempoh lihat balik, ufuk pulangan, masa imbangan semula, konvensyen mata wang dan sekatan. Tunjukkan kedua-dua pemberat modal portfolio dan bahagian risiko komponen; satu tidak menentukan yang lain. Jika sekatan menghalang bahagian sasaran, nyatakan nilai yang dicapai dan had yang mengikat.
Bagi pelaksanaan dagangan, laporkan juga leveraj, cagaran atau pembiayaan, pusing ganti, andaian pelaksanaan dan kos. Ukur risiko anggaran dan risiko terealisasi secara berasingan, kerana belanjawan risiko ex-ante ialah output model manakala laluan pulangan ex-post ialah hasil yang diperhatikan. Asingkan sasaran volatiliti keseluruhan daripada belanjawan risiko relatif, dan jangan membuat kesimpulan tentang keuntungan jangkaan daripada sumbangan yang seimbang.
Risk parity boleh membantu menampakkan penumpuan risiko portfolio yang dianggarkan dan menetapkan peraturan peruntukan yang telus. Kegunaannya tetap bergantung pada komponen, ukuran risiko, anggaran kovarians dan pelaksanaan yang dipilih. Ia tidak menjadikan aset berbeza sama selamat, menghapuskan susut nilai, mengenal pasti ramalan pulangan terbaik, atau menjamin portfolio tahan lasak apabila hubungan asas berubah.
Soalan lazim
Q1Adakah risk parity sama dengan pemberat sama rata?
Tidak. Pemberat sama rata membahagikan modal dengan sama rata. Equal risk contribution cuba menyamakan ukuran risiko yang dipilih, jadi pemberat aset biasanya berbeza apabila volatiliti atau korelasi aset tidak sama.
Q2Adakah setiap portfolio risk parity menggunakan pemberat songsang-volatiliti?
Tidak. Pemberat songsang-volatiliti menyelesaikan ERC bagi aset tidak berkorelasi dan sesetengah kes simetri khas. Portfolio umum yang mengambil kira kovarians memerlukan pemberat yang mengambil kira semua kovarians berpasangan.
Q3Adakah risk parity menjamin volatiliti portfolio sasaran?
Tidak. ERC asas mengawal sumbangan relatif kepada ukuran risiko pilihan. Peraturan penskalaan atau leveraj berasingan diperlukan untuk menyasarkan volatiliti keseluruhan, dan peraturan itu mempunyai sekatan serta kos tersendiri.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah sasaran equal risk contribution bagi portfolio dengan N komponen?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Baca panduan terperinciExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Baca panduan terperinciAssignmentThe process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Baca panduan terperinci