

Penyasaran volatiliti: cara penskalaan volatiliti mengubah saiz posisi
Ketahui cara penyasaran volatiliti menskalakan pendedahan, cara memilih dan melewatkan anggaran volatiliti, serta sebab had leveraj, korelasi dan kos dagangan tetap penting.
Dalam panduan iniPenyasaran volatiliti mengubah pendedahan, bukan isyarat pulangan
Ringkasan ringkas
Penyasaran volatiliti mengubah saiz pendedahan sedia ada menggunakan ukuran risiko yang dianggarkan. Pengganda asas ialah volatiliti sasaran dibahagi volatiliti ramalan, tetapi anggaran, kovarians portfolio, had leveraj, kelewatan pelaksanaan dan kos menentukan risiko sebenar strategi
Penyasaran volatiliti mengubah pendedahan, bukan isyarat pulangan
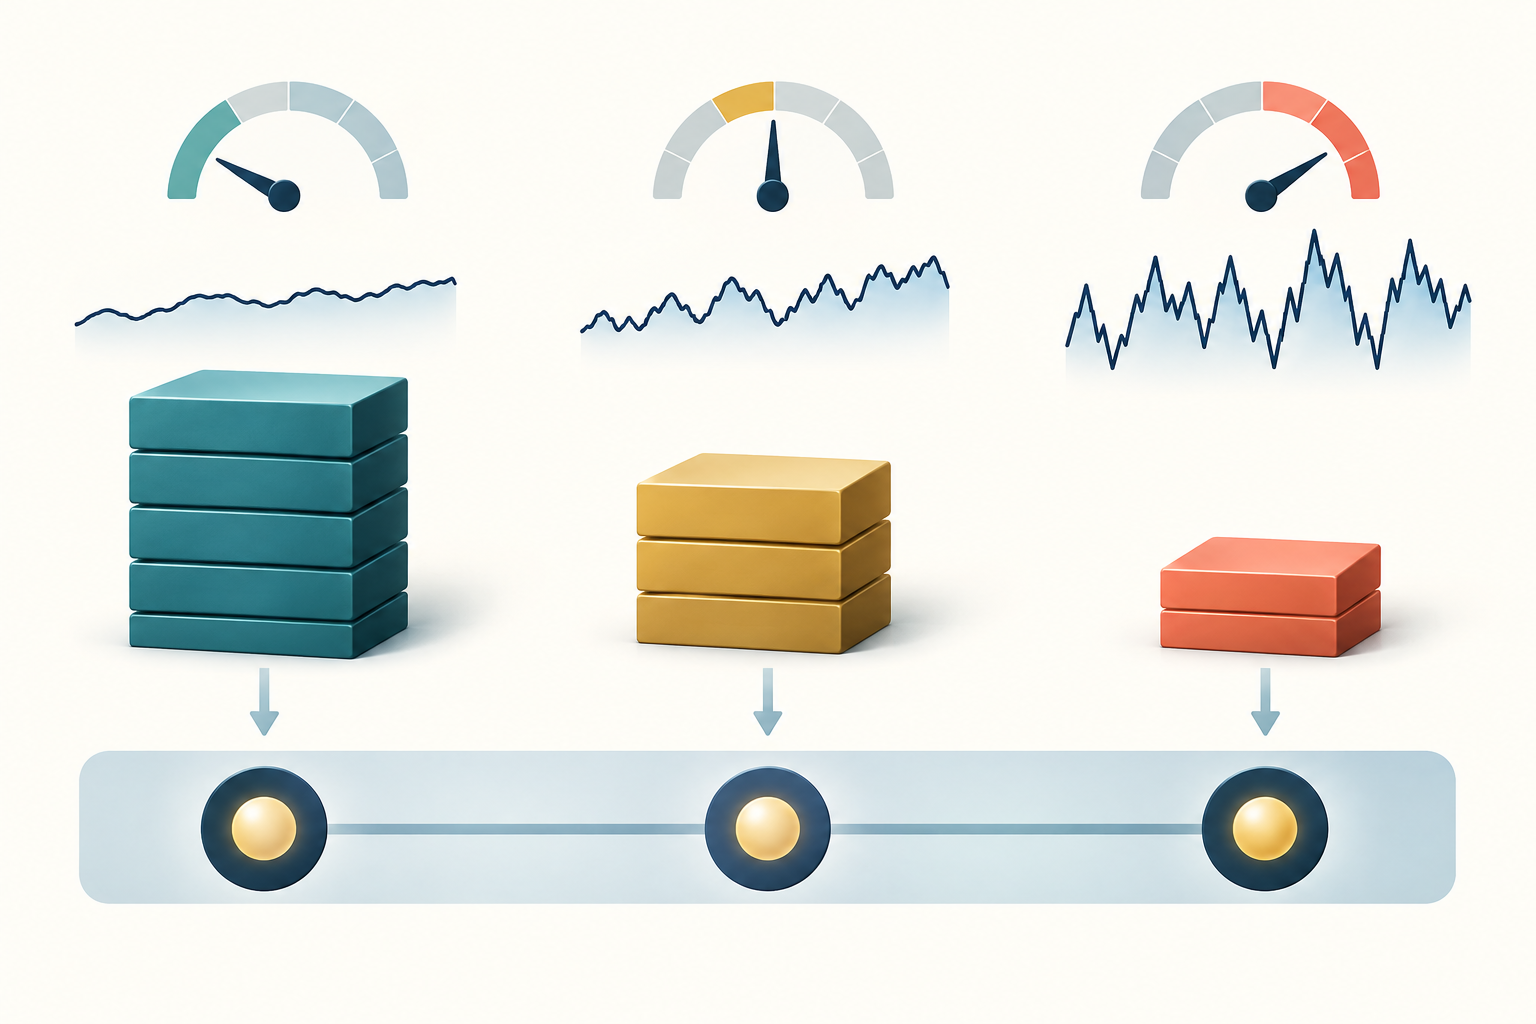
Penyasaran, penskalaan dan pengurusan volatiliti merujuk kepada peraturan yang melaraskan pendedahan portfolio apabila anggaran risiko berubah. Isyarat arah mungkin menunjukkan posisi beli, manakala peraturan penskalaan mengecilkan posisi itu apabila volatiliti ramalan meningkat.
Pengganda positif mengekalkan tanda posisi asas, tetapi boleh mengubah pendedahan kasar dan bersih. Anggaran volatiliti rendah tidak bermaksud aset itu murah, akan meningkat atau lebih menguntungkan. Lapisan pelarasan menjawab “berapa banyak pendedahan yang sesuai di bawah peraturan risiko ini?” Ia tidak menjawab “aset manakah patut dimiliki?” dan tidak membuktikan strategi asas mempunyai kelebihan.
Penyelidikan mengkaji versi portfolio faktor dan strategi momentum yang diurus mengikut volatiliti. Moreira dan Muir melaporkan hasil bagi beberapa faktor dan carry mata wang; Barroso dan Santa-Clara mengkaji pengurusan risiko momentum; Daniel dan Moskowitz menghuraikan kejatuhan momentum ketika tekanan pasaran dan lantunan mendadak. Hasil ini khusus kepada sampel dan kaedah, bukannya janji peningkatan prestasi langsung. Lihat Moreira dan Muir, Barroso dan Santa-Clara serta Daniel dan Moskowitz.
Nisbah sasaran kepada ramalan ialah titik mula, bukan jaminan
Bagi satu pendedahan yang pulangannya berubah hampir seimbang dengan wajaran, peraturan asasnya ialah skala mentah = volatiliti sasaran ÷ volatiliti ramalan. Dalam contoh hipotesis, ramalan volatiliti tahunan strategi tanpa skala ialah 20%, dengan sasaran 10%; pengganda mentahnya 0.5. Jika nosional rujukan ialah $100,000, nosional selepas skala menjadi $50,000 sebelum pelarasan portfolio lain.
Nisbah itu hanya bermakna jika pengangka dan penyebut menggunakan portfolio, takrif pulangan, horizon dan konvensyen tahunan yang sama. Jangan bahagikan sasaran tahunan 10% dengan sisihan piawai harian sebelum unitnya diselaraskan. Jika ramalan ialah sisihan piawai, jangan gantikannya secara senyap dengan varians.
Portfolio faktor Moreira dan Muir yang diterbitkan sebaliknya menskalakan pulangan bulanan menggunakan songsangan varians terealisasi bulan sebelumnya dan pemalar normalisasi. Ini bukan perkara yang sama dengan membahagikan sisihan piawai sasaran dengan sisihan piawai ramalan. Dalam rejim tenang hipotesis, ramalan 5% berbanding sasaran 10% menghasilkan pengganda mentah 2. Jika dasar mengehadkannya kepada 1.25, nosional menjadi $125,000, bukan $200,000. Dengan andaian mudah bahawa risiko berubah secara linear mengikut pendedahan, risiko ramalan yang sepadan hanya 6.25%. Had boleh menyebabkan sasaran tidak tercapai; itu kekangan, bukan kesilapan aritmetik.
Pilih penganggar volatiliti mengikut horizon keputusan
Sisihan piawai bergerak mudah diterangkan, tetapi panjang tetingkap melibatkan kompromi: tetingkap pendek bertindak balas pantas tetapi bising; tetingkap panjang lebih stabil namun lambat bertindak selepas perubahan rejim. Anggaran berpemberat eksponen memberi lebih berat kepada pemerhatian terkini. Ramalan GARCH memodelkan varians bersyarat secara berulang.
Volatiliti terealisasi intrahari boleh menangkap perubahan dalam sesi, tetapi turut bergantung pada pensampelan, harga lapuk dan hingar mikrostruktur. Tiada satu penganggar terbaik untuk semua aset, kekerapan pensampelan atau tempoh pegangan. Nyatakan sama ada pulangan mudah atau logaritma digunakan, cap masa yang menentukan sesuatu tempoh, cara sesi yang hilang dan pergerakan semalaman ditangani, sama ada min ditolak, serta cara varians berkala ditukar kepada sisihan piawai tahunan.
Bagi data harian, mendarab volatiliti harian dengan √252 ialah anggaran lazim di bawah andaian tertentu tentang proses pulangan, bukannya penukaran sejagat untuk setiap pasaran dan kalendar. Contoh unit hipotesis: ramalan sisihan piawai harian 1.26% bersamaan kira-kira 20% tahunan selepas didarab dengan √252. Berbanding sasaran tahunan 10%, skalanya 0.5. Sepanjang kira-kira 20 hari dagangan, ramalan sama bersamaan lebih kurang 5.63% volatiliti terkumpul, iaitu ungkapan bagi tahap risiko yang sama dalam horizon berbeza. Jangan bahagi 1.26% harian terus dengan sasaran tahunan 10%.
Semak ralat ramalan dan laluan pendedahan. Model mungkin nampak stabil kerana bertindak balas terlalu lambat, atau nampak responsif kerana terlebih padan dengan hingar. Bandingkan tetingkap dan model ramalan yang munasabah dalam penilaian walk-forward, menggunakan hanya maklumat yang tersedia ketika setiap anggaran dan posisi sepatutnya dibentuk. Panduan pengiraan volatiliti terealisasi menerangkan cara konvensyen pulangan dan pensampelan mengubah ukuran risiko yang diskalakan.
Lewatkan anggaran supaya peraturan boleh didagangkan
Pada waktu pengimbangan semula t, gunakan hanya pemerhatian yang benar-benar tersedia sebelum pesanan dihantar. Jika pulangan harian mengandungi harga penutupan pada t, strategi yang mengira volatiliti daripada penutupan itu tidak boleh mengandaikan dagangan pada penutupan yang sama, kecuali masa pesanan dan pembentukan harga memang membolehkannya.
Amalan praktikal ialah membuat pengiraan selepas penutupan dan mengenakan skala pada sesi seterusnya yang boleh didagangkan. Ini mengelakkan bias pandang ke hadapan. Menggunakan varians terealisasi bulan yang baru tamat pada posisi yang dipegang dalam bulan yang sama akan memberikan maklumat yang belum tersedia pada masa itu.
Backtest patut menyatakan masa isyarat, had masa data volatiliti, waktu pesanan, andaian pelaksanaan dan tempoh pegangan. Jika input aset tiba pada masa berbeza, gunakan satu had maklumat bersama atau catat pemerhatian lapuk. Pengimbangan semula tidak perlu dibuat setiap kali anggaran baharu tersedia. Pengimbangan bulanan, jalur ambang atau pendedahan yang dilicinkan boleh mengurangkan pusing ganti, tetapi juga menjauhkan pendedahan sebenar daripada sasaran serta-merta. Catat dan uji pilihan itu; jangan anggap ramalan terkini sebagai pesanan tanpa geseran.
Volatiliti portfolio bergantung pada kovarians, bukan bacaan berasingan
Bagi vektor wajaran w dan matriks kovarians Σ yang dianggarkan untuk horizon sepadan, varians portfolio ialah wᵀΣw dan volatiliti ialah punca kuasa duanya. Terma kovarians penting. Dua aset boleh mengekalkan volatiliti individu yang sama, tetapi korelasi yang meningkat menaikkan risiko memegang kedua-duanya.
Menskalakan setiap aset secara berasingan kepada sasaran volatiliti sendiri biasanya tidak menyasarkan volatiliti keseluruhan portfolio. Sebaliknya, penskalaan seluruh siri pulangan portfolio dengan satu pengganda mengekalkan campuran semasa, tetapi hanya setakat ramalan risiko portfolio itu mencukupi. Tumpuan, korelasi berubah, pertindihan faktor dan pendedahan derivatif tak linear boleh menyebabkan satu ramalan sisihan piawai tidak mencukupi. Anggarkan risiko pada peringkat had itu dikenakan.
Jika mandat menetapkan julat volatiliti portfolio, ramalkan portfolio gabungan dan uji tekanan korelasi atau rejim kovarians. Jika mandat menetapkan risiko setiap strategi, nyatakan cara posisi berkorelasi berkongsi belanjawan akaun. Panduan saiz posisi niaga hadapan membezakan belanjawan henti rugi dagangan daripada pendedahan akaun.
Contoh hipotesis: dua aset masing-masing mempunyai volatiliti tahunan 20% dan wajaran 50%. Dengan korelasi 0.1, volatiliti portfolio kira-kira 14.83%; jika hanya korelasi meningkat kepada 0.9, nilainya kira-kira 19.49%. Volatiliti individu tidak berubah, tetapi risiko gabungan meningkat ketara. Jika pendedahan dinaikkan kira-kira 1.01 kali untuk mencapai sasaran 15% berdasarkan anggaran pertama, kemudian korelasi meningkat, risiko ringkasnya sekitar 19.7%. Ramalan kovarians lapuk juga boleh menjadikan pengganda sasaran mengelirukan.
Lantai, siling dan kekangan leveraj membentuk peraturan
Nisbah mentah boleh menjadi sangat besar apabila volatiliti anggaran menghampiri sifar. Lantai volatiliti mengelakkan pembahagian dengan nombor terlalu kecil, manakala siling leveraj maksimum mengehadkan nosional. Sesetengah strategi turut menetapkan skala minimum atau had berdasarkan susutan, margin atau kecairan.
Peraturan yang ditakrif sepenuhnya boleh berbentuk skala = min(skala maksimum, sasaran ÷ max(ramalan, lantai)), dengan pendedahan minimum didokumenkan secara berasingan. Setiap perlindungan mengubah tingkah laku risiko: lantai meredam kenaikan pendedahan daripada anggaran luar biasa rendah; siling boleh menghalang sasaran dicapai ketika volatiliti rendah; pendedahan minimum menghalang overlay daripada keluar sepenuhnya apabila ramalan melonjak.
Nyatakan sama ada siling terpakai pada nosional kasar, leveraj, margin atau pendedahan wajaran risiko; ukuran ini tidak boleh saling menggantikan. Niaga hadapan juga memerlukan pengganda berterusan ditukar kepada bilangan kontrak bulat. Jika isyarat asas hipotesis bersamaan 3.4 kontrak dan skala 0.5, hasil matematik ialah 1.7 kontrak. Kontrak biasa tidak boleh dibahagi: pembundaran kepada 1 berada di bawah sasaran, manakala 2 melebihinya. Nilai kontrak mikro, kecairan, kos dan pilihan untuk tidak berdagang. Kira semula risiko dengan unit dan pengganda kontrak, penukaran mata wang asas, margin dan kos.
Mengurangkan pendedahan selepas kejutan volatiliti boleh memaksa jualan dalam pasaran yang merosot atau tidak cair. Menaikkannya selepas tempoh tenang boleh menambah pendedahan tepat sebelum kejutan. Anggaran itu melihat ke belakang walaupun digunakan sebagai ramalan. Panduan GARCH dan pengelompokan volatiliti menerangkan sebab kepersistenan model boleh melambatkan pengesanan perubahan struktur; risiko lonjakan atau perubahan rejim tetap wujud.
Kos dan kekangan boleh menghakis manfaat
Perubahan pendedahan menghasilkan pusing ganti. Anggarkan komisen, spread bida-tawar, kesan pasaran, gelinciran, pembiayaan atau pinjaman, kos penggulungan niaga hadapan dan, jika berkenaan, funding serta kos cagaran perpetual. Skala yang lebih lancar atau jalur pengimbangan semula boleh mengurangkan dagangan, tetapi turut melambatkan pengurangan risiko. Bandingkan hasil bersih di bawah andaian kos yang munasabah, bukan hanya siri tanpa geseran.
Leveraj mungkin tidak tersedia tepat ketika peraturan meminta lebih banyak pendedahan. Margin broker atau bursa, had posisi, ketersediaan pinjaman, kecairan dan had risiko dalaman boleh menghalang nosional yang dikira. Siling volatiliti tidak menjamin perlindungan daripada pembubaran atau kerugian besar: jurang harga boleh melebihi ramalan dan harga keluar mungkin jauh berbeza daripada harga isyarat.
Bandingkan penanda aras yang selaras: isyarat asas sama tanpa penskalaan, alternatif berisiko tetap dan, jika sesuai, tunai. Laporkan pulangan kasar dan bersih, pendedahan, pusing ganti, leveraj, ralat ramalan, susutan dan kerugian ekor. Hasil Moreira dan Muir ialah salah satu sebab untuk mengkaji pemasaan volatiliti.
Cederburg et al. membandingkan 103 strategi ekuiti dan tidak menemukan prestasi mengatasi yang sistematik daripada pengurusan volatiliti dalam perbandingan langsung. Bagi gabungan luar sampel masa nyata yang munasabah, mereka umumnya melaporkan pulangan setara kepastian dan nisbah Sharpe yang lebih rendah, dengan beberapa pengecualian (kajian). Dapatan ini menyokong penilaian luar sampel yang teliti, bukan saranan sejagat.
Senarai semak penyelidikan memisahkan mutu ramalan daripada dakwaan strategi
Sebelum menyebut overlay sebagai penambahbaikan risiko, tetapkan isyarat asas, penganggar risiko, horizon ramalan, jadual kemas kini, kelewatan masa, penukaran unit, rawatan kovarians, lantai, siling dan andaian pelaksanaan. Bekukan pilihan sebelum menilai tempoh ujian akhir. Pelarasan berulang pada sampel sama mungkin mengganjari pemilihan, bukannya peraturan teguh.
Periksa ramalan menggunakan ukuran kerugian dan plot kalibrasi yang sesuai, serta teliti laluan pendedahan. Ralat purata rendah tidak menjamin lonjakan paling penting diramal tepat pada masanya. Periksa tempoh tekanan, jurang harga, pemerhatian hilang dan aset yang korelasinya mungkin melonjak. Nilai tempoh sama dengan siling sebenar dan model kos.
Akhir sekali, pisahkan tiga dakwaan: ramalan menganggar risiko; overlay mengubah pendedahan mengikut dasar; portfolio yang terhasil mencatat prestasi tertentu dalam sampel tertentu. Dakwaan pertama tidak membuktikan dakwaan kedua akan mencapai sasaran, dan hasil sejarah baik bagi dakwaan ketiga tidak membuktikan keuntungan masa hadapan. Dokumentasikan semuanya supaya perubahan risiko dapat dihasilkan semula.
Soalan lazim
Q1Adakah penyasaran volatiliti mengekalkan volatiliti terealisasi tepat pada sasaran?
Tidak. Ia menskalakan pendedahan berdasarkan volatiliti yang dianggarkan. Ralat ramalan, lonjakan, perubahan korelasi, kelewatan, had, kos dan pelaksanaan tidak sempurna boleh menyebabkan volatiliti terealisasi menyimpang daripada sasaran.
Q2Adakah penyasaran volatiliti sama dengan menggunakan songsangan varians?
Tidak semestinya. Nisbah volatiliti sasaran biasanya membahagikan sasaran volatiliti dengan sisihan piawai ramalan. Sesetengah peraturan portfolio empirikal menskalakan pulangan dengan pemalar dibahagi varians anggaran. Kedua-duanya fungsi berbeza dan tidak boleh dianggap saling menggantikan.
Q3Adakah ramalan volatiliti yang lebih rendah bermaksud strategi lebih menguntungkan?
Tidak. Ini bermaksud risiko dianggarkan lebih rendah di bawah model dan horizon tertentu. Keuntungan bergantung pada pulangan dijangka, pelaksanaan, kos dan hasil masa hadapan; anggaran volatiliti sahaja tidak mengenal pasti dagangan yang menarik.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Strategi mempunyai ramalan volatiliti 20% dan sasaran 10%. Apakah maksud nisbah asas sebelum kekangan?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan terperinciGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan terperinci