

Ujian Ljung–Box bagi Autokorelasi Siri Masa
Ketahui cara statistik Q Ljung–Box menggabungkan autokorelasi residual, cara memilih lag dan darjah kebebasan, serta perkara yang tidak dapat dibuktikan oleh ujian ini tentang pulangan kewangan
Dalam panduan iniPerkara yang dinilai oleh ujian Ljung–Box
Ringkasan ringkas
Ujian Ljung–Box bertanya sama ada autokorelasi sehingga lag terpilih secara bersama selaras dengan nilai sifar. Apabila digunakan pada residual model, ujian ini memeriksa kebergantungan linear yang masih tertinggal dalam julat itu; ia tidak membuktikan kebebasan, kenormalan, ketepatan model atau ramalan pulangan yang boleh didagangkan.
Perkara yang dinilai oleh ujian Ljung–Box
Plot autokorelasi sampel boleh menunjukkan kebergantungan pada beberapa lag, tetapi membaca banyak bar satu demi satu menimbulkan masalah ujian berbilang. Ujian Ljung–Box menggabungkan \(h\) autokorelasi sampel yang pertama ke dalam satu statistik portmanteau. Hipotesis nolnya ialah semua autokorelasi populasi dari lag 1 hingga \(h\) sama dengan sifar. Hipotesis alternatif menyatakan sekurang-kurangnya satu daripadanya berbeza daripada sifar.
Box dan Pierce membangunkan ujian ketakpadanan keseluruhan bagi model siri masa yang dipadankan. Ljung dan Box mengubah suai statistik itu untuk memperbaik penghampiran dalam sampel terhingga. “Portmanteau” bermaksud satu statistik merumuskan beberapa korelasi khusus lag; ia tidak bermaksud setiap jenis kebergantungan siri masa telah diuji.
Bagi siri pulangan, persoalannya mungkin sama ada pulangan bertanda lampau meninggalkan kebergantungan bersiri linear. Bagi model ARMA yang dipadankan, soalan lazimnya sama ada autokorelasi masih kekal dalam residual selepas model menggunakan struktur lag yang ditetapkan. Kedua-dua aplikasi berkaitan tetapi berbeza, maka kenal pasti siri yang diuji sebelum mentafsir hasilnya.
Kira statistik Box–Pierce dan Ljung–Box
Katakan \(\hat\rho_k\) ialah autokorelasi sampel pada lag \(k\), \(n\) ialah bilangan pemerhatian yang digunakan untuk mengiranya, dan \(h\) ialah lag tertinggi yang diuji. Statistik Box–Pierce ialah
\[ Q_{BP}=n\sum_{k=1}^{h}\hat\rho_k^2. \]
Pelarasan Ljung–Box memberi wajaran berdasarkan saiz sampel yang tersedia pada setiap lag:
\[ Q_{LB}=n(n+2)\sum_{k=1}^{h}\frac{\hat\rho_k^2}{n-k}. \]
Oleh sebab korelasi dikuasa-duakan, autokorelasi positif dan negatif kedua-duanya meningkatkan statistik. Pelarasan ini memberi wajaran lebih tinggi kepada lag yang mempunyai kurang pasangan boleh guna bagi korelasi anggaran yang sama. Dalam sampel besar, kedua-dua statistik sering menghampiri satu sama lain; bagi sampel terhingga, Ljung–Box lazim digunakan kerana kajian asal mendapati penghampiran sampel kecilnya lebih baik.
Di bawah hipotesis nol hingar putih dan syarat keteraturan ujian, \(Q_{LB}\) dibandingkan dengan taburan khi kuasa dua. Bagi siri mentah tanpa parameter dinamik terpadan, darjah kebebasan rujukan lazimnya \(h\). Bagi residual daripada model ARMA(\(p,q\)) yang dianggar, pelarasan biasa ialah \(h-p-q\), jika nilainya positif. Pelarasan itu mengambil kira parameter yang digunakan untuk memadankan dinamik residual; ia bukan arahan sejagat untuk menolak setiap pekali daripada mana-mana regresi. Model bersepadu, bermusim, terkekang atau khusus lain mungkin memerlukan konvensyen berbeza. Padankan darjah kebebasan rujukan dengan ujian residual dan takrif perisian yang tepat. Contohnya, menguji residual ARMA(2,2) hanya sehingga \(h=4\) menghasilkan darjah kebebasan sifar di bawah pelarasan biasa. Perbandingan khi kuasa dua biasa tidak tersedia; pilih julat lag lebih panjang yang ditetapkan terlebih dahulu atau diagnostik yang direka untuk model itu, bukannya memaksa rujukan sifar darjah kebebasan. Laporkan sebab horizon lag dipilih.
Ikuti pengiraan residual hipotetikal
Andaikan model terpadan meninggalkan \(n=250\) residual, dan semakan lima lag yang ditetapkan terlebih dahulu menghasilkan autokorelasi \(0.10, 0.05, -0.08, 0.02, -0.04\). Pengiraan Box–Pierce terlebih dahulu mengkuasa-duakan dan menjumlahkannya:
\[ 0.10^2+0.05^2+(-0.08)^2+0.02^2+(-0.04)^2=0.0209. \]
Maka \(Q_{BP}=250(0.0209)=5.225\). Dengan wajaran Ljung–Box:
\[ Q_{LB}=250(252)\left(\frac{0.0100}{249}+\frac{0.0025}{248}+\frac{0.0064}{247}+\frac{0.0004}{246}+\frac{0.0016}{245}\right)\approx 5.31. \]
Pengiraan ini belum menghasilkan nilai-p. Jika residual datang daripada padanan ARMA(1,1), rujukan biasa menggunakan \(h-p-q=5-1-1=3\) darjah kebebasan; bagi siri mentah di bawah hipotesis nolnya sendiri, nilainya mungkin lima. Pilihan darjah kebebasan mengubah kebarangkalian ekor atas. Semua angka di sini direka untuk menunjukkan pengiraan, bukan data pasaran sebenar atau hasil model.
Statistik kecil bermaksud autokorelasi kuasa dua yang diperhatikan tidak luar biasa besar di bawah taburan rujukan terpilih. Ia tidak membuktikan korelasi tepat sifar. Statistik besar menunjukkan set itu sukar diselaraskan dengan hipotesis nol pada aras yang dipilih; periksa lag dan ciri model yang menyumbang, bukannya menganggap satu angka sebagai diagnosis.
Pilih horizon lag sebelum melihat hasil yang paling memihak
Had lag \(h\) menentukan soalan ujian. Menguji beberapa lag pendek sahaja boleh terlepas kebergantungan lebih perlahan atau corak mingguan dalam pemerhatian harian. Memanjangkan ujian kepada banyak lag boleh menambah anggaran lemah dan bising, mengurangkan kuasa terhadap corak lag pendek tertentu, serta menjadikan hasil peka kepada beberapa korelasi lag panjang. Nilai \(h\) besar juga meninggalkan darjah kebebasan lebih sedikit selepas pelarasan ARMA.
Pilih lag berdasarkan kekerapan pensampelan, struktur kalendar yang diketahui, tujuan model dan jenis kebergantungan yang sepatutnya tiada lagi dalam residual. Bagi data pasaran harian, lag sesi dagangan tidak semestinya sama dengan lag hari kalendar. Data intrahari mungkin mempunyai kesan waktu dalam hari dan semalaman. Model bermusim mungkin memerlukan lag bermusim atau diagnostik khusus; satu had umum boleh menyembunyikan struktur itu.
Jika banyak nilai \(h\), transformasi, aset atau tertib model dicuba dan hanya nilai-p terkecil dilaporkan, keertian yang dipaparkan tidak mengambil kira pencarian itu. Nyatakan julat lag dan peraturan keputusan sebelum mentafsir diagnostik, atau ambil kira pencarian lebih luas dalam pelan inferens.
Baca plot autokorelasi bersama statistik bersama
Plot autokorelasi sering memaparkan jalur anggaran lag tunggal seperti \(\pm1.96/\sqrt{n}\). Di bawah model hingar putih yang mudah, jalur itu boleh membantu menandakan korelasi sampel individu, tetapi bukan jalur 95% serentak untuk semua lag. Melihat banyak bar satu demi satu meningkatkan peluang sekurang-kurangnya satu melintasi jalur secara kebetulan. Ujian Ljung–Box sebaliknya menguji satu soalan bersama bagi set yang ditetapkan terlebih dahulu, menggunakan taburan rujukan bagi statistik gabungan.
Satu autokorelasi yang agak besar atau beberapa korelasi sederhana boleh menaikkan statistik bersama. Selepas ujian, periksa sebutan mengikut lag \(n(n+2)\hat\rho_k^2/(n-k)\) dan plot ACF. Satu bar di luar jalur heuristik tidak secara automatik bermaksud hasil portmanteau signifikan, dan semua bar dalam jalur masing-masing tidak menjamin statistik bersama tidak signifikan.
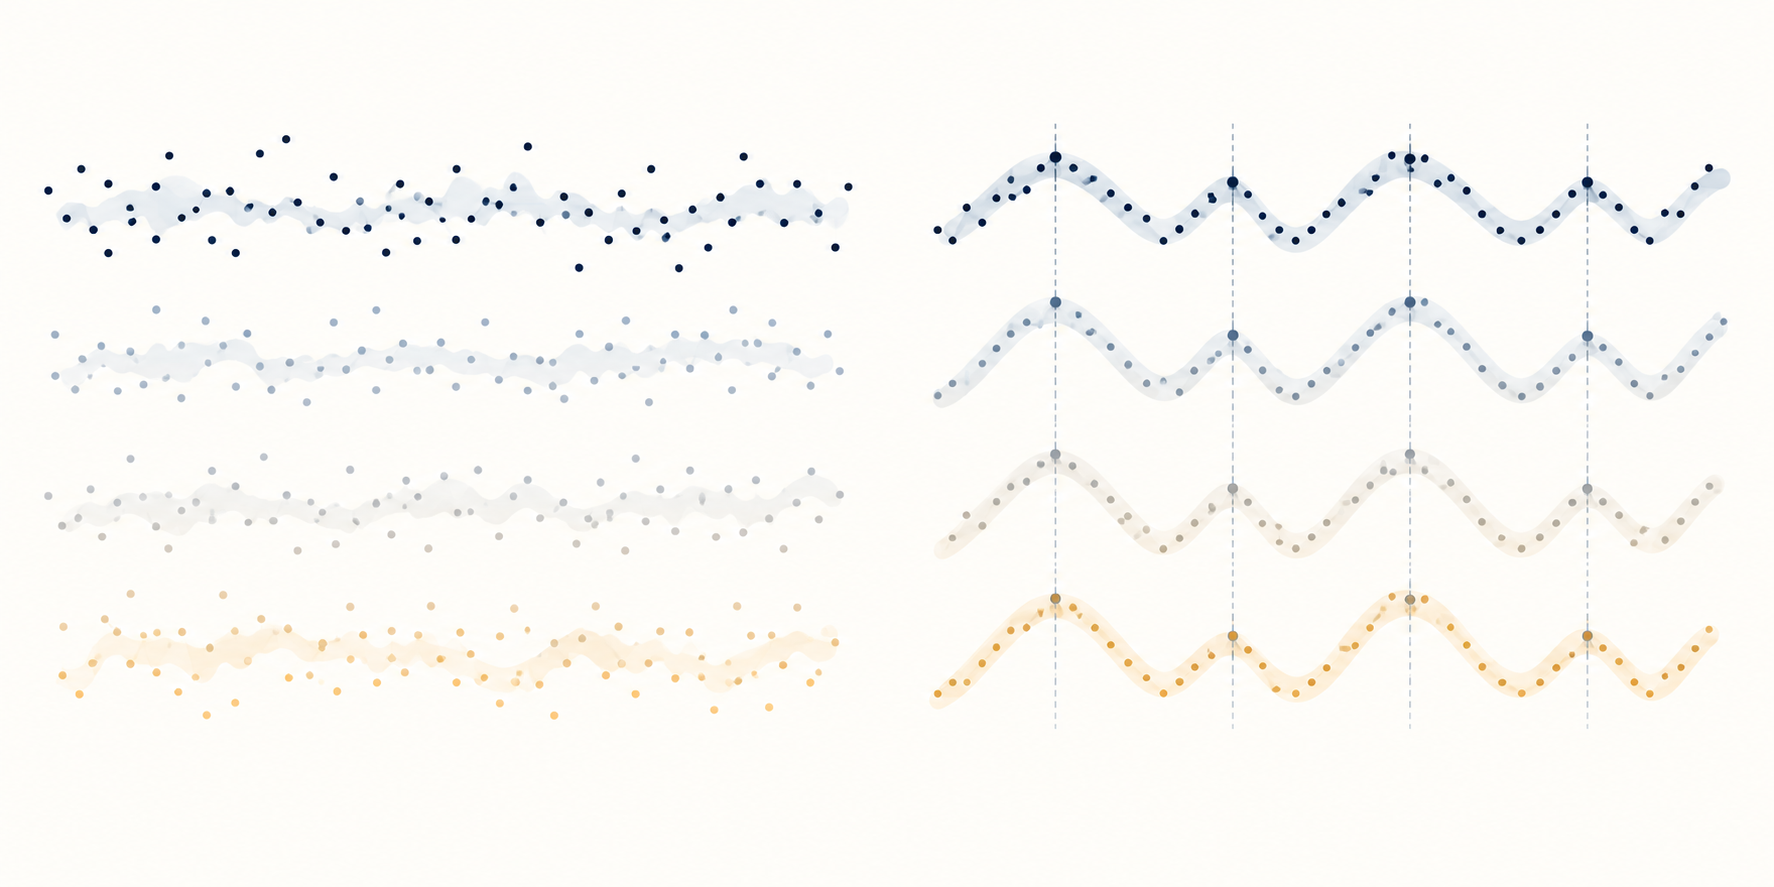
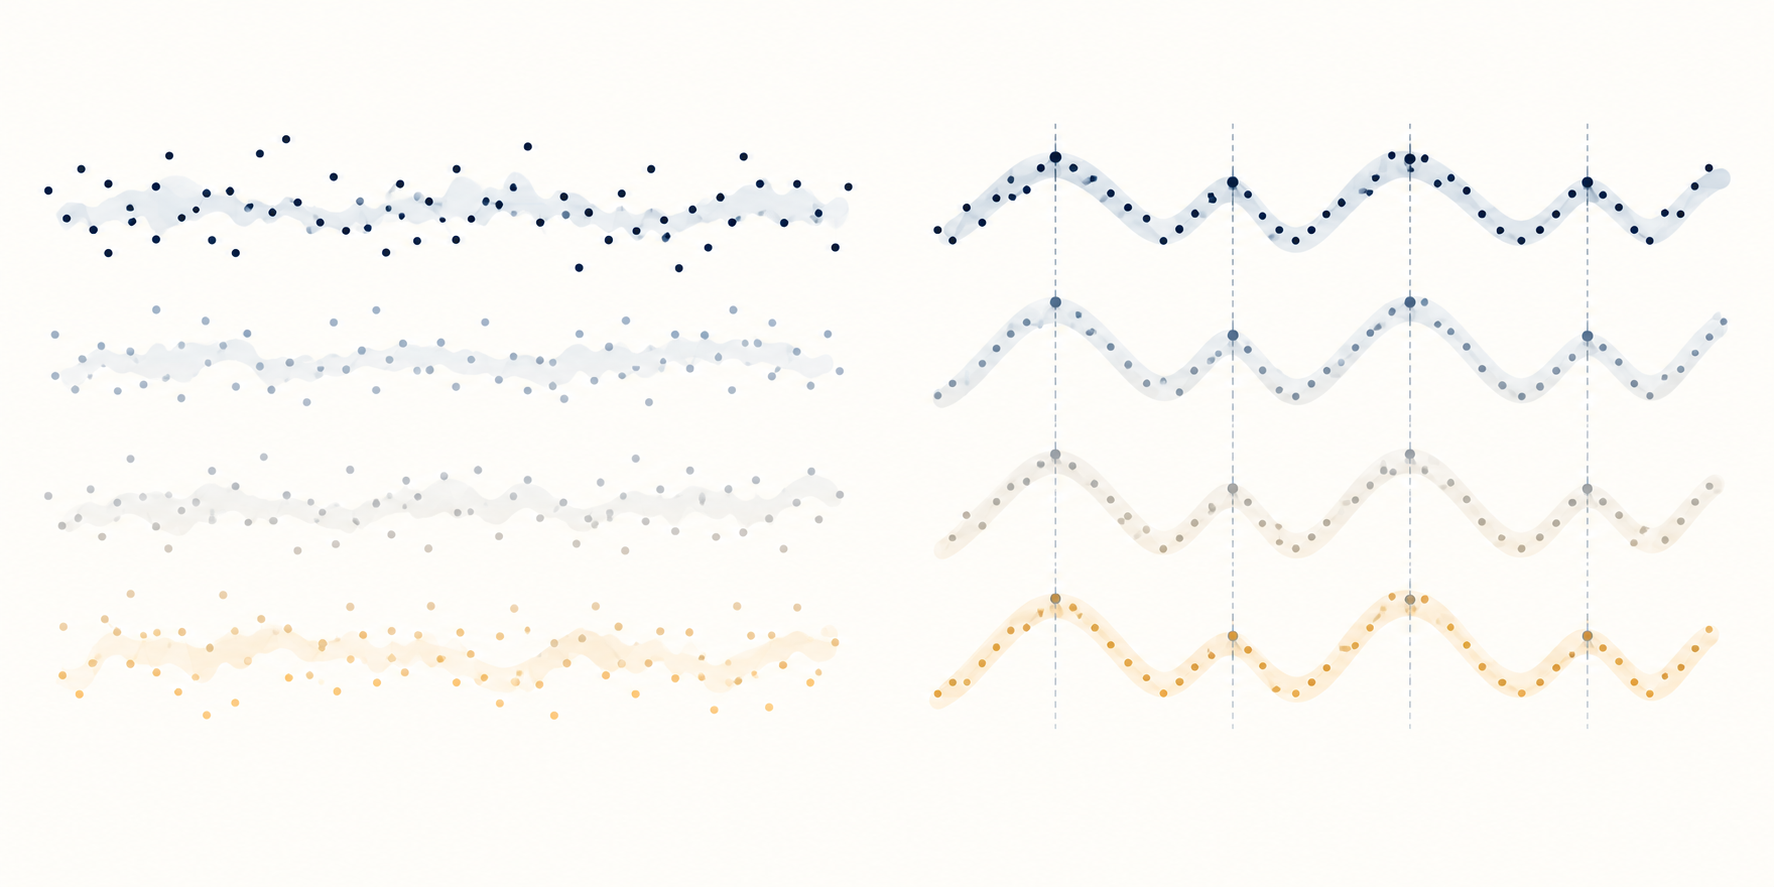
*Ilustrasi konsep ini membandingkan residual tanpa corak lag yang jelas dengan residual yang berulang kali sejajar pada beberapa anjakan; ia bukan pemerhatian pasaran sebenar.*
Bezakan pulangan mentah, residual model dan residual kuasa dua
Menggunakan ujian pada pulangan bertanda bertanya sama ada autokorelasi linearnya sehingga lag \(h\) bersama-sama sifar. Menggunakannya pada residual terpadan bertanya sama ada model pilihan meninggalkan kebergantungan linear seumpamanya. Penolakan hipotesis nol boleh mendorong semakan spesifikasi min, pemasaan, kalendar pasaran dan plot residual; ujian itu tidak mengenal pasti sebutan yang tertinggal.
Semak sama ada tetingkap pulangan bertindih mewujudkan kebergantungan
Takrif pemerhatian boleh menghasilkan autokorelasi walaupun pulangan satu tempoh asas tidak berkorelasi. Contohnya, pulangan bergulir lima sesi dan pulangan bergulir lima sesi yang berikutnya berkongsi empat pulangan harian. Pertindihan itu menghubungkan pemerhatian bersebelahan secara mekanik. Ljung–Box boleh menolak autokorelasi sifar dengan betul bagi siri yang dibina begitu tanpa menunjukkan bahawa pulangan harian tidak bertindih boleh diramal.
Nyatakan sama ada pemerhatian ialah pulangan harian, pulangan bergulir berbilang hari atau residual daripada model hasil bertindih. Selaraskan kalendar sesi, cap masa penutup dan sela semalaman dengan soalan ekonomi. Jika horizon bertindih diperlukan, gunakan inferens dan taburan rujukan yang sesuai dengan pembinaan itu, bukannya mentafsir hasil sebagai bukti kelebihan dagangan tersendiri.
Pengelompokan volatiliti boleh wujud walaupun pulangan bertanda mempunyai sedikit autokorelasi. Mengkuasa-duakan residual mengubah soalan: autokorelasi dalam residual kuasa dua atau residual ternormal nilai mutlak boleh menunjukkan kebergantungan pada skala pulangan. McLeod dan Li mengkaji autokorelasi residual kuasa dua sebagai diagnostik kebergantungan tak linear selepas pemadanan ARMA. Ini kekal sebagai diagnostik, bukannya bukti satu model volatiliti yang unik. Panduan ARCH-LM merangkumi ujian lebih khusus bagi kebergantungan jenis ARCH, manakala panduan GARCH menerangkan pemodelan varians bersyarat.
Autokorelasi sifar ialah syarat yang lebih lemah daripada kebebasan. Jujukan boleh mempunyai korelasi sifar pada lag yang diuji tetapi masih bergantung pada transformasi tak linear, varians bersyarat, ekor taburan atau rejim. Statistik Ljung–Box sahaja juga tidak menyatakan apa-apa tentang kenormalan, kepegunan, struktur sebab-akibat atau sama ada pulangan boleh diperoleh selepas kos pelaksanaan.
Semak taburan rujukan apabila parameter dianggar
Penghampiran khi kuasa dua yang mudah bergantung pada model, pembinaan residual, saiz sampel dan tetapan anggaran parameter. Jika model ARMA dipadankan terlebih dahulu, autokorelasi residual ialah kuantiti anggaran dan bukannya korelasi inovasi yang diperhatikan secara langsung. Pelarasan darjah kebebasan lazim ialah konvensyen asimptotik yang praktikal, bukan jaminan tepat sampel terhingga bagi setiap spesifikasi.
Sampel kecil, horizon lag besar, punca AR dan MA yang hampir saling menghapuskan, pencilan, heteroskedastisiti bersyarat atau kebergantungan bersiri di luar keluarga yang dipadankan boleh mengurangkan kebolehpercayaan penghampiran. Penolakan mungkin mencerminkan min yang tersalah spesifikasi, isu kualiti data atau taburan rujukan tidak sesuai. Kegagalan menolak pula mungkin disebabkan kuasa rendah atau pilihan lag yang tertinggal kebergantungan yang diminati.
Bagi model kompleks atau tidak piawai, gunakan prosedur diagnostik dengan taburan rujukan yang sepadan dengan pemadanan, atau nilai penentukuran melalui bootstrap yang munasabah dan mengulang langkah penganggaran. Pensampelan semula residual secara iid tidak semestinya sah apabila kebergantungan atau perubahan varians menjadi kebimbangan. Terangkan reka bentuk pensampelan semula dan asingkan pemilihan model daripada penilaian akhir.
Anggap penolakan sebagai dorongan untuk diagnosis, bukan dagangan
Selepas penolakan, periksa fungsi autokorelasi, autokorelasi separa jika sesuai, pemasaan residual dan sumbangan setiap lag kepada \(Q_{LB}\). Pertimbangkan sama ada coraknya singkat, bermusim, berpunca daripada sebutan min yang tertinggal atau tertumpu pada residual kuasa dua. Perubahan model perlu mengikuti persoalan spesifikasi yang munasabah dan dinilai pada data yang tidak digunakan untuk memilihnya.
Bagi peraturan dagangan, corak yang boleh diramal dalam sampel belum menjadi kelebihan yang boleh dilaksanakan. Ramalan langkah seterusnya mesti tersedia sebelum pesanan, bertahan pada sampel pegangan kronologi, dan mengambil kira spread bida-tawar, kesan pasaran, komisen, pembiayaan, pinjaman sekuriti dan pusing ganti. Ujian Ljung–Box tidak menguji keuntungan bersih strategi atau membuktikan penolakan kekal di luar sampel.
Laporkan takrif dan bilangan pemerhatian, siri yang diuji, transformasi, had lag, autokorelasi individu atau plot, versi ujian, darjah kebebasan rujukan, statistik, nilai-p dan aras keertian. Jika data ialah pulangan kewangan, nyatakan cara sesi dagangan, nilai hilang, horizon bertindih dan varians bersyarat terpadan dikendalikan. Ini membolehkan pembaca melihat perkara yang diuji dan perkara yang masih belum diselesaikan.
Makalah Box dan Pierce tahun 1970 membangunkan statistik autokorelasi residual keseluruhan. Makalah Ljung dan Box tahun 1978 mencadangkan pengubahsuaian sampel terhingga. Makalah McLeod dan Li tahun 1983 mengkaji autokorelasi residual kuasa dua. Rujukan Box–Ljung NIST merumuskan statistik dan pelarasan darjah kebebasan residual. Untuk diagnostik berkaitan, lihat panduan ujian nisbah varians, ARCH-LM dan pengelompokan volatiliti GARCH.
Soalan lazim
Q1Adakah keputusan Ljung–Box tidak signifikan membuktikan residual ialah hingar putih?
Tidak. Maksudnya autokorelasi yang dipilih tidak cukup besar untuk menolak hipotesis nol bersama pada aras yang dipilih. Lag lain, kebergantungan tak linear, pengelompokan volatiliti atau kuasa ujian rendah masih boleh wujud.
Q2Berapa darjah kebebasan patut digunakan bagi residual ARMA terpadan?
Konvensyen biasa bagi semakan residual ARMA(\(p,q\)) ialah \(h-p-q\) apabila nilainya positif, tetapi model khusus dan bermusim mungkin menggunakan peraturan berbeza. Padankan taburan rujukan dengan model dan pelaksanaan sebenar.
Q3Bolehkah Ljung–Box mengenal pasti corak pulangan yang menguntungkan?
Tidak. Ia diagnostik autokorelasi bersama sehingga lag terpilih. Dakwaan ramalan atau dagangan memerlukan peraturan masa nyata yang ditetapkan terlebih dahulu, bukti luar sampel kronologi dan kos pelaksanaan yang realistik. ---
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah hipotesis nol ujian Ljung–Box sehingga lag h?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan terperinciAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinci