

Implementation shortfall: kos melaksanakan keputusan pelaburan
Kira implementation shortfall menggunakan harga keputusan, ketibaan pesanan, pelaksanaan dan kuantiti tidak terlaksana; bezakan daripada slippage dan VWAP.
Dalam panduan iniHarga pelaksanaan sahaja menunjukkan sebahagian daripada keputusan
Ringkasan ringkas
Implementation shortfall mengukur perbezaan antara hasil keputusan pelaburan yang dilaksanakan dalam portfolio sebenar dengan portfolio hipotesis yang dilaksanakan sepenuhnya pada harga keputusan. Ukuran ini merangkumi kos kuantiti yang terisi, anggaran kos peluang bagi baki yang tidak terisi dan kos eksplisit. Untuk membuat perbandingan, tetapkan dahulu masa keputusan, ketibaan pesanan, pelaksanaan dan penilaian baki. Semua harga di bawah ialah contoh hipotesis.
Harga pelaksanaan sahaja menunjukkan sebahagian daripada keputusan
Pesanan beli mungkin terisi sebahagian berhampiran harga rujukan, sedangkan kebanyakan kuantiti sasaran masih belum terisi dan pasaran mula naik. Pesanan jual pula mungkin mendapat harga baik bagi bahagian yang terisi tetapi baki masih terdedah kepada penurunan. Membandingkan harga pelaksanaan purata dengan sebut harga hanya menunjukkan pengalaman bahagian terisi; ia tidak membandingkan portfolio yang diniatkan dengan portfolio yang benar-benar terbentuk.
Implementation shortfall (IS) mengukur perbezaan itu. Kertas asal André Perold membandingkan portfolio sebenar dengan portfolio bayangan yang dibina pada harga yang tersedia ketika keputusan pelaburan dibuat. Analisis kos transaksi boleh memasukkan kos eksplisit, kos pelaksanaan tersirat dan anggaran kos peluang bagi kuantiti tidak terisi. Ini ialah konvensyen pengukuran, bukannya ramalan bahawa pesanan lain pasti menghasilkan pulangan tertentu.
Catat empat harga dan kuantiti sasaran asal
Gunakan Q untuk kuantiti yang diminta oleh keputusan. Catat harga keputusan P_D, lazimnya harga tengah ketika keputusan portfolio dibuat, dan harga ketibaan P_A, lazimnya harga tengah ketika pesanan dihantar untuk pelaksanaan. Kedua-dua masa ini mungkin berlainan kerana pasaran boleh bergerak antara keputusan dan penghantaran kepada broker.
Bagi kuantiti terisi q, catat harga purata berwajaran volum P_F; kuantiti tidak terisi ialah U = Q − q. Tetapkan lebih awal harga P_T dan ufuk penilaian untuk baki, contohnya harga penutupan sesi terakhir pesanan. Ini bukan dakwaan bahawa semua baki boleh dilaksanakan pada harga itu; ia ialah penanda aras untuk menilai bahagian keputusan bayangan yang terlepas.
Harga rujukan keputusan dan ufuk penilaian menentukan soalan yang dijawab oleh angka tersebut. Menggantikan harga keputusan dengan pelaksanaan pertama, atau memilih masa akhir selepas melihat pergerakan harga, mengubah ukuran. Kekalkan kuantiti dan cap masa asal; rekodkan keputusan pelaburan baharu sebagai pesanan induk baharu.
Gunakan peraturan tanda yang sama untuk beli dan jual
Tetapkan s = +1 bagi beli dan s = −1 bagi jual. Dengan satu harga purata pelaksanaan, IS dalam unit mata wang ialah:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F ialah komisen eksplisit, caj bursa dan kos lain yang dimasukkan. Bagi pembeli, membayar melebihi harga keputusan ialah kos; bagi penjual, menerima kurang juga kos. Faktor s membolehkan formula yang sama digunakan bagi kedua-dua arah. Jika semua Q terisi, U = 0; jika tiada yang terisi, hasil bergantung pada penilaian baki dan caj sebenar.
Pergerakan harga juga boleh dipecahkan kepada kelewatan, pelaksanaan dan peluang yang tidak terlaksana:
Kos kelewatan = s × Q × (P_A − P_D)
Kos pelaksanaan = s × q × (P_F − P_A)
Kos peluang baki tidak terisi = s × U × (P_T − P_A)
Oleh sebab Q = q + U, ketiga-tiga komponen bersamaan bahagian harga dalam formula terus. Tambah F sekali sahaja. Label itu menunjukkan tempat perubahan diperhatikan antara masa yang dipilih; ia tidak membuktikan bahawa seseorang atau sistem tertentu menyebabkannya.
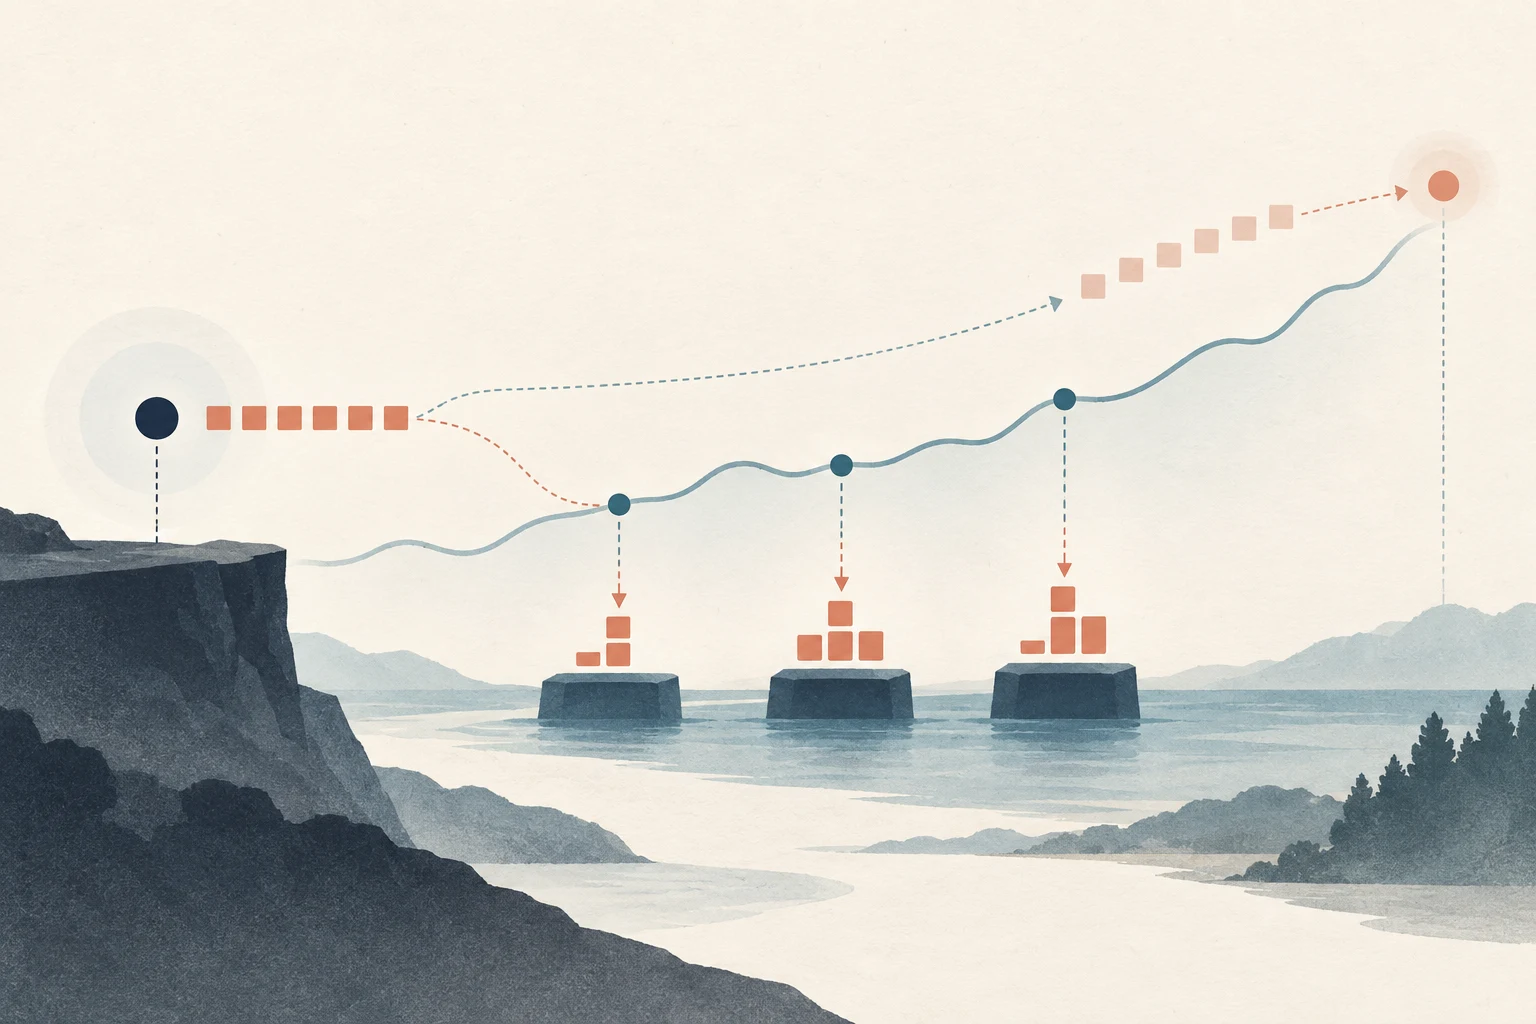
Pembelian separa boleh menimbulkan kos di luar pelaksanaan
Katakan pengurus memutuskan membeli 1,000 saham ketika harga tengah $50.00. Apabila pesanan tiba untuk dilaksanakan, harga tengah menjadi $50.10. Sebanyak 600 saham terisi pada purata berwajaran volum $50.13; 400 lagi tidak terisi. Harga akhir yang ditetapkan lebih awal ialah $50.25 dan kos eksplisit ialah $18.
Pergerakan dari keputusan ke ketibaan menyumbang 1,000 × ($50.10 − $50.00) = $100. Kos bagi 600 saham terisi berbanding harga ketibaan ialah 600 × ($50.13 − $50.10) = $18. Mengikut konvensyen penilaian ini, 400 saham baki mewakili kos peluang 400 × ($50.25 − $50.10) = $60. Selepas menambah $18 kos eksplisit, jumlah shortfall ialah $196.
Pengiraan terus memberikan hasil yang sama: bahagian terisi 600 × ($50.13 − $50.00) = $78; bahagian tidak terisi 400 × ($50.25 − $50.00) = $100; tambah $18 menjadikan $196. Notional sasaran pada harga keputusan ialah $50,000, maka kos berbanding notional sasaran ialah 196 ÷ 50,000 × 10,000 = 39.2 mata asas. Penyebut penting: jika hanya notional terisi digunakan, kadarnya berbeza.
Kuantiti tidak terisi memerlukan asas penilaian yang munasabah
Kos peluang ialah anggaran bertanda pasaran bagi kuantiti yang diniatkan tetapi tidak terlaksana. Penganalisis perlu menyatakan harga keputusan sebagai penanda aras, harga akhir dan ufuk masa, serta bahagian baki yang realistik boleh dilaksanakan. Jika kecairan ketika itu tidak mampu menerima sasaran 1,000 saham, menganggap semua pergerakan harga kemudian sebagai kos bagi kesemua 1,000 saham boleh membesar-besarkan peluang yang terlepas. Transaction Cost Measurement and Management oleh CFA Institute Research Foundation membincangkan kuantiti yang benar-benar boleh dilaksanakan dan hingar daripada harga penilaian kemudian.
Pilih masa tamat yang sesuai dengan mandat dagangan: pesanan dibatalkan, penutupan sesi tertentu atau ufuk lain yang didokumenkan. Jangan masukkan pergerakan selepas masa itu secara senyap. Jika pengurus membatalkan kerana tesis atau pendedahan sasaran berubah, catat sebabnya dan pisahkan keputusan baharu daripada kegagalan melaksanakan pesanan lama. Pesanan had yang tidak munasabah untuk diniagakan serta-merta tidak semestinya kegagalan broker.
Slippage, spread efektif dan VWAP menjawab soalan yang lebih sempit
“Slippage” boleh menggunakan harga rujukan berbeza. Platform mungkin membandingkan pelaksanaan dengan sebut harga ketika pesanan dihantar; analisis lain mungkin menggunakan harga tengah ketibaan atau harga keputusan. Nyatakan penanda aras, arah beli/jual dan sama ada statistik hanya meliputi pelaksanaan. Ukuran yang hanya melihat pelaksanaan tidak mengira saham yang tidak jadi dibeli atau dijual.
Spread efektif membandingkan transaksi dengan harga tengah berhampiran untuk mengkaji kos kecairan serta-merta. Namun, ia tidak merangkumi kelewatan sebelum pesanan, laluan penuh pesanan besar, komisen atau kos peluang baki. VWAP membandingkan pelaksanaan dengan harga purata pasaran berwajaran volum dalam tempoh dipilih. Ia menjawab bagaimana pelaksanaan dibandingkan dengan purata pasaran dalam jangka itu, bukan sejauh mana keputusan pelaburan awal diwujudkan dalam portfolio. Bacaan CFA Institute tentang trading costs and electronic markets menerangkan IS sebagai ukuran jumlah kos serta batas penanda aras pelaksanaan lain.
Tiada satu penanda aras terbaik untuk semua tujuan. VWAP mungkin sesuai bagi mandat yang mengikuti volum pasaran; shortfall pada harga keputusan lebih langsung untuk mengukur jarak antara keputusan dengan portfolio sebenar. Beberapa penanda aras boleh dilaporkan bersama, tetapi maknanya perlu dipisahkan dan kos bertindih tidak boleh dijumlahkan dua kali.
Shortfall bukan ukuran tulen kemahiran broker
Ukuran ini mungkin mengandungi pergerakan pasaran yang tiada kaitan dengan pesanan, perubahan nilai sekuriti, bayaran spread, kesan harga sementara dan kekal, kelewatan serta peluang daripada baki tidak terisi. Pesanan beli boleh menunjukkan shortfall positif yang tinggi kerana pasaran naik selepas keputusan, walaupun pelaksanaan baik berbanding harga ketibaan. Pergerakan yang memihak boleh menghasilkan shortfall sifar atau negatif walaupun komisen dan spread dibayar.
Oleh itu, hasil satu pesanan bising dan harga akhir patut ditetapkan sebelum hasil diketahui. Penyelidikan kos transaksi menyatakan anggaran individu lebih berguna jika dipuratakan merentasi banyak pesanan dan hubungan antara pelaksanaan dengan pesanan induk dikekalkan. Tanpa pautan itu, kesan harga gabungan daripada pesanan besar yang dipecahkan kepada banyak pesanan anak mungkin terlepas. Angka rendah sahaja tidak membuktikan kemahiran lebih baik, kesan pasaran kausal yang rendah atau broker lebih unggul.
Bandingkan kaedah pelaksanaan bagi keputusan yang setara
Untuk membandingkan pesanan pasaran, pesanan had atau algoritma, kekalkan keputusan pelaburan dan kuantiti sasaran yang sama. Samakan sekuriti, arah, saiz sasaran, harga keputusan, kaedah harga ketibaan, ufuk penilaian dan layanan kos. Kelompokkan hasil mengikut kesukaran pelaksanaan seperti saiz berbanding volum biasa, turun naik, desakan, masa dagangan dan kecairan. Jika tidak, algoritma yang hanya menerima pesanan mudah boleh kelihatan lebih baik atas sebab selain kualiti pelaksanaan.
Pilihan pelaksanaan menukar kos dengan risiko pesanan tidak selesai. Desakan lebih tinggi boleh mengurangkan tempoh terdedah kepada pasaran yang bergerak dan anggaran kos peluang, tetapi mungkin membayar spread atau kesan harga lebih besar. Pesanan had yang sabar boleh memperbaik harga bahagian terisi tetapi meninggalkan lebih banyak kuantiti. Matlamatnya ialah menilai jumlah shortfall berdasarkan sebab dagangan dan kos menunggu, bukan sekadar menurunkan baris kos pelaksanaan. Keputusan sejarah menggambarkan kes tersebut dan tidak menjamin pelaksanaan sama melalui laluan atau algoritma lain.
Pautkan keputusan induk kepada setiap pesanan anak. Jika keputusan 1,000 saham dipecahkan kepada 20 bahagian, memulakan semula jam harga keputusan pada setiap bahagian boleh menyembunyikan pergerakan semasa keseluruhan pesanan menunggu. Namun, jika maklumat baharu mengubah pendedahan sasaran, rekodkan keputusan induk baharu dengan harga dan masa sendiri. Ketika meringkaskan pesanan, jumlahkan shortfall mata wang dan notional bayangan dahulu, kemudian hitung nisbah; purata mata asas tanpa pemberat boleh memberi pesanan kecil pengaruh sama seperti pesanan besar.
Simpan rekod agar pengiraan boleh diulang
Rekodkan cap masa dan harga tengah keputusan, masa penghantaran dan harga tengah ketibaan, arah, kuantiti sasaran, setiap pelaksanaan dan kos, baki yang dibatalkan atau tidak terisi, anggaran kuantiti yang realistik boleh dilaksanakan, harga dan masa penilaian serta penyebut mata asas. Bagi niaga hadapan, opsyen atau perpetual, gunakan pengganda kontrak yang betul dan asingkan caj bursa, komisen, funding serta aliran tunai lain dalam ufuk tersebut.
Apabila menggabungkan pesanan berlainan mata wang, gunakan konvensyen dan cap masa kadar pertukaran yang sama untuk kos dan notional. Membahagikan kos dolar dengan notional mata wang tempatan bukan perbandingan bermakna. Untuk opsyen dan niaga hadapan, gunakan pengganda yang sama pada harga keputusan dan harga pelaksanaan. Margin yang didepositkan ialah cagaran, bukan kos pelaksanaan. Funding perpetual ialah aliran tunai sepanjang pegangan, bukan harga pelaksanaan; laporkan berasingan atau terangkan sebab ia termasuk dalam ukuran kos yang lebih luas. Mencampurkan item ini boleh menjadikan dua laporan pelaksanaan yang serupa tidak boleh dibandingkan.
Kekalkan harga keputusan asal apabila mengubah pesanan; rekodkan pesanan induk baharu jika sasaran berubah. Bandingkan purata pesanan dalam keadaan pelaksanaan seumpama dan tunjukkan taburannya, bukan min sahaja. Rujuk spread bid-ask dan slippage niaga hadapan, kuantiti paparan dan pesanan iceberg niaga hadapan dan overfitting model kewangan. IS mengukur pelaksanaan keputusan pelaburan; ia bukan nasihat dagangan atau bukti keuntungan strategi.
Soalan lazim
Q1Adakah implementation shortfall sama dengan slippage?
Tidak. Slippage biasanya membandingkan pelaksanaan dengan sebut harga atau penanda aras terpilih. IS juga boleh merangkumi kelewatan, kuantiti tidak terisi dan kos eksplisit. Nyatakan penanda aras dan julat masa bagi kedua-duanya.
Q2Harga apakah patut digunakan untuk pesanan tidak terisi?
Pilih harga dan ufuk lebih awal, contohnya penutupan sesi terakhir pesanan. Anggarkan juga bahagian baki yang realistik boleh dilaksanakan. Harga yang dilihat kemudian tidak membuktikan pesanan boleh dilaksanakan pada harga itu.
Q3Adakah implementation shortfall lebih rendah bermakna algoritma lebih baik?
Tidak dengan sendirinya. Bandingkan keputusan, saiz, kecairan, desakan, keadaan pasaran dan layanan kos yang setara. Shortfall mungkin merangkumi pergerakan pasaran yang bukan disebabkan algoritma; satu pesanan tidak membuktikan kemahiran kausal.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah sumbangan kuantiti tidak terisi kepada implementation shortfall?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Takrif jelas istilah opsyen penting, daripada call, put dan rantaian opsyen kepada IV, Greeks, faedah terbuka dan max pain
Lihat glosari opsyen