

VWAP vs. TWAP: Memahami Penanda Aras dan Algoritma Pelaksanaan
Bandingkan penanda aras pasaran VWAP dan TWAP dengan jadual pelaksanaan yang menggunakan nama sama, termasuk contoh pengiraan dan batasan utama.
Dalam panduan iniVWAP dan TWAP menjawab persoalan purata yang berbeza
Ringkasan ringkas
VWAP memberikan wajaran pada harga dagangan mengikut volum, manakala TWAP mempuratakan harga merentas masa atau selang yang sama jaraknya. Nama yang sama turut merujuk kepada algoritma pelaksanaan: jadual VWAP mengikut profil volum pasaran yang dianggarkan, sementara jadual asas TWAP membahagikan pesanan secara sama rata mengikut masa. Penanda aras ialah kayu ukur; jadual ialah keputusan tentang bila hendak berdagang. Kedua-duanya tidak menjamin harga yang lebih baik atau pesanan terisi sepenuhnya.
VWAP dan TWAP menjawab persoalan purata yang berbeza
Harga purata berwajaran volum (VWAP) mengukur harga dagangan purata dengan memberikan wajaran lebih besar kepada selang atau dagangan yang mempunyai volum lebih tinggi. Dengan harga dagangan pⱼ dan kuantitinya vⱼ, VWAP pasaran bagi tempoh pilihan ialah:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Oleh itu, dagangan 10,000 saham mempunyai wajaran sepuluh kali ganda berbanding dagangan 1,000 saham. Penyedia data pasaran mungkin mengagregatkan dagangan menjadi bar, tetapi hasilnya bergantung pada tempat dagangan yang disertakan, pembetulan dagangan, medan harga, sempadan sesi, dan sama ada volum diukur dalam saham, kontrak atau unit aset asas. Tetapkan pilihan itu sebelum membandingkan dua angka VWAP.
Harga purata berwajaran masa (TWAP) mengukur purata harga sepanjang masa yang berlalu. Dalam notasi berterusan, ia ialah purata masa harga dalam satu tempoh; bagi pemerhatian yang sama jaraknya, nilainya ialah min aritmetik harga yang dipilih:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Jika pemerhatian meliputi tempoh yang berlainan panjang, anggaran diskret yang berasas memberikan wajaran kepada setiap harga mengikut tempoh masa yang diwakilinya. Purata biasa bagi satu bar seminit dan satu bar tiga puluh minit akan secara senyap memberikan wajaran sama kepada dua tempoh yang berlainan panjang. Peraturan pensampelan, input harga (seperti harga dagangan, titik tengah atau purata bar), serta masa mula dan tamat ialah sebahagian daripada takrif penanda aras, bukannya butiran pemformatan.
Kedua-dua purata boleh berbeza walaupun menggunakan pemerhatian harga yang sama. VWAP memberikan pengaruh lebih besar kepada tempoh sibuk; TWAP dengan pensampelan yang sama jaraknya memberikan pengaruh yang sama kepada setiap selang. Kedua-duanya tidak secara automatik menunjukkan nilai saksama aset, harga yang tersedia untuk pesanan besar atau ramalan pergerakan seterusnya.
Penanda aras bukan algoritma yang menggunakannya
Penanda aras dikira daripada pemerhatian pasaran untuk menilai pelaksanaan. Algoritma pelaksanaan ialah satu set arahan yang membahagikan pesanan induk kepada pesanan anak sepanjang tetingkap masa. Penyedia menggunakan singkatan yang sama untuk kedua-duanya, jadi frasa “mengatasi VWAP” boleh kedengaran seperti satu matlamat yang tepat, sedangkan takrifnya mungkin berbeza.
Algoritma TWAP asas membahagikan kuantiti sasaran kepada cebisan sama pada selang masa tetap, atau menyasarkan kadar dagangan yang hampir malar. Algoritma VWAP asas pula mengagihkan sasarannya mengikut ramalan lengkung volum intrahari pasaran. Jika sejarah menunjukkan 30% volum sesi biasanya berlaku dalam satu selang, jadual mungkin memperuntukkan kira-kira 30% kuantiti sasarannya sendiri kepada selang itu. Jawatankuasa Pasaran BIS menerangkan perbezaan umum yang sama bagi pertukaran asing: algoritma VWAP cuba berdagang lebih banyak ketika pusing ganti pasaran dijangka lebih tinggi, berbanding jadual TWAP linear.
Ini ialah jadual rujukan, bukannya pelaksanaan sejagat. Broker boleh mengehadkan kadar penyertaan, berhenti seketika apabila spread atau turun naik melepasi ambang, menggunakan pesanan pasif, atau mengubah rentak apabila volum sebenar menyimpang daripada ramalan. Pesanan juga boleh ditanda aras kepada VWAP sambil dilaksanakan mengikut jadual TWAP, atau hasil jadual lain boleh diukur berbanding TWAP. Tanyakan siri harga pasaran yang mentakrifkan penanda aras dan kekangan yang mengawal jadual.
Kira contoh enam selang
Andaikan terdapat enam selang 30 minit yang sama panjang dengan harga purata dan volum pasaran hipotetikal berikut. Volum ditunjukkan dalam ribuan saham; semua angka dicipta untuk pengiraan ini.
| Selang | Harga purata | Volum pasaran (ribu saham) | Jadual VWAP untuk pesanan 1,200 saham | Jadual TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Jumlah volum pasaran ialah 100,000 saham. Darabkan setiap harga selang dengan volum pasarannya; apabila volum dinyatakan dalam ribuan, jumlahnya ialah $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50. Membahagikannya dengan 100 memberikan VWAP pasaran $100.375. Enam harga dengan tempoh sama berjumlah $602.60; membahagikannya dengan enam memberikan TWAP kira-kira $100.4333.
Jadual berbentuk VWAP bagi pesanan 1,200 saham memperuntukkan 1.2% volum pasaran setiap selang, lalu menghasilkan 120, 240, 360, 300, 120 dan 60 saham. Jadual asas TWAP menghantar 200 saham dalam setiap selang. Untuk menunjukkan bagaimana jadual boleh menghasilkan pengisian yang berlainan, anggap—hanya dalam contoh yang sengaja dipermudah ini—setiap pesanan anak terisi sepenuhnya pada harga purata yang disenaraikan bagi selangnya, pesanan selesai, dan fi serta impak pasaran ialah sifar.
Berdasarkan andaian itu, purata harga isian pesanan berbentuk VWAP ialah $100.375, kerana kuantitinya mengikut wajaran yang sama seperti pengiraan VWAP pasaran. Purata harga isian TWAP ialah $100.4333. Bagi belian, nilai kedua kira-kira 5.81 mata asas melebihi VWAP pasaran. Dengan andaian ringkas yang sama—pesanan beli 1,200 saham dilaksanakan sepenuhnya tanpa fi atau impak pasaran—jurang itu bersamaan kira-kira $70 kos belian tambahan: (100.4333 − 100.375) ÷ 100.375 × 10,000. Ini ialah pengiraan aritmetik, bukannya bukti bahawa algoritma VWAP sebenar akan memperoleh hasil tersebut. Dalam dagangan langsung, pesanan anak mengubah kecairan tersedia dan berhadapan spread bida-tawar, isian separa, perubahan harga dan fi.
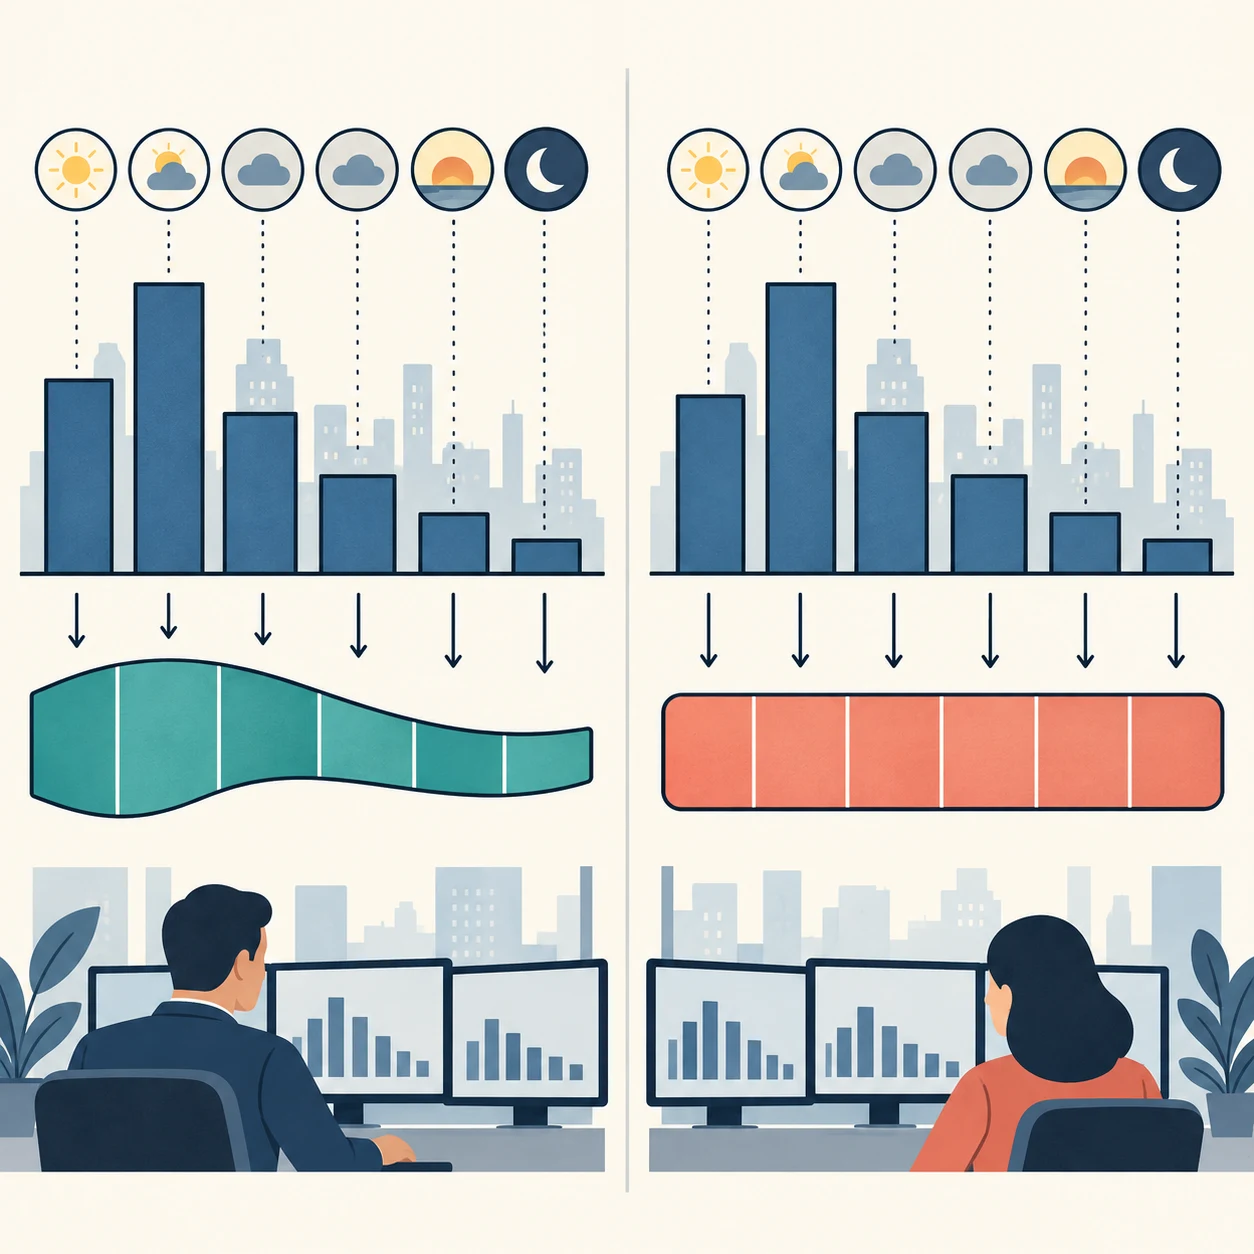
Lengkung volum jangkaan boleh tersasar
Jadual VWAP memerlukan anggaran tentang bila volum pasaran akan muncul. Titik mula yang lazim ialah volum sejarah bagi sesi yang setanding, mungkin dilaraskan mengikut hari dalam minggu atau acara yang diketahui. Namun volum sebenar boleh berubah selepas berita, kejutan turun naik, pembukaan pasaran atau perubahan penyertaan tempat dagangan. Jadual yang terlalu mengikut profil semalam mungkin berdagang terlalu perlahan sebelum harga bergerak atau menumpukan terlalu banyak aktiviti pada tempoh yang akhirnya lengang.
Sesetengah algoritma mengemas kini anggarannya semasa sesi berjalan. Model pelaksanaan VWAP Busseti dan Boyd secara jelas menganggap jumlah volum pasaran tidak pasti dan mengkaji cara memasukkan maklumat yang diperhatikan semasa pelaksanaan. Cartea dan Jaimungal menghuraikan dua strategi sasaran VWAP: strategi pertama melaraskan jadual seakan-TWAP berdasarkan aliran pesanan semasa dan jangkaan aliran pesanan yang masih berbaki; strategi kedua melaraskan jadual Almgren–Chriss menggunakan jangkaan volum berbaki dan aliran pesanan bersih. Kajian ini menunjukkan sebab “algoritma VWAP” bukan lengkung tetap yang sentiasa optimum: andaian model, kos impak, keutamaan risiko, kekangan dan pemerhatian baharu semuanya mempengaruhi jadual.
TWAP mengelakkan keperluan meramal lengkung volum pasaran untuk peraturan rentak asasnya, tetapi tidak menghapuskan risiko pasaran. Cebisan sama banyak boleh berdagang terlalu agresif dalam tempoh sunyi dan terlalu pasif ketika pasaran sibuk. Jadual tetap juga mendedahkan pesanan kepada perubahan harga sepanjang tetingkap. Rentak lebih pantas boleh meningkatkan peluang pesanan selesai tetapi menaikkan kos spread dan impak; rentak lebih perlahan boleh mengurangkan jejak pasaran tetapi membiarkan lebih banyak kuantiti terdedah kepada pergerakan buruk atau belum selesai pada tarikh akhir.
Pilih jadual mengikut objektif dagangan
Jadual yang mengikuti volum boleh menjadi titik mula yang munasabah apabila tugasnya menyertai aktiviti pasaran biasa sepanjang bahagian yang besar dalam satu sesi. Ia bertujuan mengagihkan pesanan induk mengikut pusing ganti pasaran yang dijangka, yang mungkin mengurangkan tumpuan berbanding mengurus niaga seluruh kuantiti sekaligus. Dalam contoh VWAP ilustratifnya, laporan BIS menyatakan bahawa pengguna boleh menetapkan sejauh mana ketatnya algoritma mengikuti jadual dan algoritma berusaha menyelesaikan pesanan menjelang masa tamat yang ditentukan. Oleh itu, jadual bergantung pada had penyertaan dan arahan tarikh akhir, bukan label VWAP semata-mata.
Jadual yang mengikuti masa mungkin lebih mudah diterangkan dan diaudit apabila tujuannya menyebarkan aktiviti secara sekata dalam tempoh tertentu, atau apabila profil volum yang boleh dipercayai tiada. Ia tidak semestinya pilihan berimpak lebih rendah. Dalam pasaran yang tertumpu dengan ketara pada pembukaan dan penutupan, cebisan masa yang sama boleh meletakkan terlalu banyak pesanan dalam selang volum rendah.
Bagi kedua-dua kaedah, keutamaan masa dan risiko penyelesaian mungkin lebih penting daripada penjejakan penanda aras. Tarikh akhir singkat, buku pesanan cetek, pesanan induk besar, tetingkap berita yang tidak menentu atau kecairan yang berpecah antara tempat dagangan boleh menjadikan profil sejarah panduan yang lemah. Harga had boleh menghalang isian melebihi ambang yang dipilih tetapi penyelesaian menjadi tidak pasti. Pesanan boleh laksana serta-merta meningkatkan kecepatan tetapi mungkin membayar spread dan menggunakan kedalaman yang dipaparkan. Soalan yang sesuai bukan “singkatan mana lebih baik?” tetapi “apakah pertukaran kos, masa, penyertaan dan penyelesaian yang diterima oleh arahan ini?”
VWAP pada carta ialah garis rujukan, bukannya isyarat dagangan
Alat carta sering memaparkan VWAP sesi, kadangkala dengan jalur atau sauh yang dipilih pengguna. Pengiraan purata berwajaran volum yang sama digunakan pada dagangan sejak titik mula yang dipilih lalu dipaparkan sebagai garis rujukan yang berubah. Pedagang boleh membandingkan harga dengan garis itu, tetapi rumus tersebut sahaja tidak memberitahu sama ada lintasan garis meramal pulangan, mengenal pasti nilai saksama atau menawarkan titik masuk yang menguntungkan. Semua itu ialah hipotesis berasingan yang memerlukan ufuk jelas, andaian isian yang realistik, fi dan penilaian luar sampel.
VWAP berlabuh mengubah sampel dengan mengubah masa mula. VWAP sesi, VWAP yang berlabuh pada pengumuman pendapatan dan VWAP bergulir boleh menunjukkan nilai berlainan tanpa sebarang kesilapan aritmetik. Pasaran tipis, tempat dagangan terpecah, dagangan luar sesi, tick buruk dan konvensyen bar yang berlainan turut mempengaruhi pengiraan. Bandingkan carta hanya selepas menyemak data dan peraturan sauhnya.
Garis VWAP pada carta juga tidak semestinya sama dengan angka penanda aras VWAP dalam laporan pelaksanaan. Satu mungkin merangkumi sesi, set tempat dagangan, syarat dagangan atau sempadan cap masa yang berlainan. Semakan pelaksanaan memerlukan takrif penanda aras yang dipersetujui sebelum pesanan; rupa dua garis yang hampir sama tidak membuktikan pemerhatian asasnya sepadan.
Ukur pelaksanaan menggunakan data dan kos yang sepadan
Bagi belian, purata harga isian yang melebihi penanda aras pilihan adalah tidak memihak; bagi jualan, purata harga isian di bawahnya adalah tidak memihak. Perbandingan mudah yang mengambil kira sisi urus niaga ialah s × (average fill price − benchmark price), dengan s = +1 untuk belian dan s = −1 untuk jualan. Untuk menyatakan perbezaan dalam mata asas, bahagikan perbezaan harga bertanda dengan penanda aras dan darab dengan 10,000. Nyatakan sama ada pengiraan meliputi kuantiti yang terisi sahaja, dan laporkan kuantiti belum terisi secara berasingan daripada menganggap pesanan tidak lengkap sebagai padanan penanda aras yang berjaya.
Semakan yang berguna merekodkan masa keputusan dan ketibaan pesanan induk, sekuriti dan sisi, kuantiti yang diniatkan dan dilaksanakan, setiap isian, tetingkap penanda aras dan konvensyen data pasaran, fi, kekangan jadual serta cara baki akhir dikendalikan. Bandingkan pesanan dengan keutamaan masa, saiz relatif kepada volum pasaran, turun naik dan waktu hari yang serupa. Jika satu algoritma hanya menerima pesanan yang lebih mudah, purata kos yang lebih rendah mungkin mencerminkan pemilihan pesanan dan bukannya pelaksanaan yang lebih baik.
Untuk mekanik kecairan di sebalik isian separa dan pergerakan harga, lihat ketidakseimbangan buku pesanan dan spread serta gelinciran niaga hadapan.
VWAP dan TWAP tidak mengukur keseluruhan keputusan pelaburan
VWAP dan TWAP membandingkan isian dengan harga pasaran yang diperhatikan dalam tetingkap pilihan. Kedua-duanya tidak dengan sendirinya menangkap semua kos keputusan portfolio. Jika pesanan beli hanya terisi separuh daripada sasarannya sebelum harga meningkat, membandingkan saham yang terisi sahaja dengan VWAP pasaran boleh mengabaikan pendedahan daripada saham yang tidak pernah diperoleh. Dalam kes jualan, saham yang kekal dalam pegangan dan terdedah kepada kejatuhan kemudian boleh terlepas daripada perbandingan.
Shortfall pelaksanaan mengemukakan persoalan lebih luas daripada keputusan kepada portfolio: di bawah konvensyen yang dinyatakan, ia boleh membandingkan kedudukan yang direalisasikan dan belum terisi dengan harga keputusan asal, sambil mengambil kira fi eksplisit. Panduan shortfall pelaksanaan menerangkan harga keputusan, harga ketibaan, isian, baki dan ufuk penilaian. Skor VWAP atau TWAP dan shortfall pelaksanaan kedua-duanya boleh berguna tetapi menjawab persoalan berbeza; gunakan bersama hanya apabila setiap penanda aras dan komponen kos ditakrif dengan jelas.
Semak takrif jadual dan penanda aras
Sebelum mentafsir laporan algoritma, semak sama ada “VWAP” atau “TWAP” menamakan penanda aras sasaran, jadual pelaksanaan atau kedua-duanya. Bagi penanda aras, sahkan masa mula dan tamat, medan harga, penapis tempat dagangan dan urus niaga, serta cara dagangan lelongan dikendalikan. Bagi jadual, tanya bagaimana kuantiti pesanan anak ditetapkan, sama ada rentaknya menyesuaikan diri dengan volum langsung, apakah had penyertaan dan harga, cara algoritma bertindak terhadap turun naik atau data hilang, serta apa yang berlaku pada tarikh akhir.
Kemudian asingkan pematuhan jadual daripada kualiti pelaksanaan. Jadual boleh mengekori lengkung sasarannya dengan rapat tetapi menerima harga buruk jika pasaran bergerak atau impak tinggi. Sebaliknya, jadual boleh menyimpang daripada lengkung yang dirancang tetapi masih mendapat isian yang memihak. Skor penanda aras merumuskan satu perbandingan di bawah peraturan yang dinyatakan; ia tidak membuktikan algoritma menyebabkan laluan harga, meminimumkan jumlah kos transaksi atau mengatasi alternatif yang tidak boleh diperhatikan pada masa yang sama.
Frei dan Westray memodelkan pelaksanaan VWAP dengan lengkung volum pasaran stokastik dan impak pasaran sementara, sekali gus menunjukkan bagaimana andaian tentang volum dan kos pelaksanaan turut memasuki masalah pengoptimuman formal. Gunakan keputusan penanda aras sebagai satu sudut pandang tentang pelaksanaan, kemudian nilai penyelesaian, fi, impak dan objektif keputusan asal secara berasingan. Purata sejarah tidak menjanjikan hasil yang sama bagi pesanan seterusnya.
Soalan lazim
Q1Adakah VWAP lebih baik daripada TWAP untuk setiap pesanan besar?
Tidak. VWAP mungkin sesuai untuk pesanan yang bertujuan menyertai volum pasaran jangkaan, manakala TWAP mungkin sesuai untuk rentak sekata merentas masa apabila profil volum tidak boleh dipercayai. Keutamaan masa, kecairan, had harga, fi, impak dan risiko penyelesaian lebih penting daripada singkatan semata-mata.
Q2Adakah algoritma pelaksanaan menjamin isian pada penanda aras VWAP atau TWAP?
Tidak. Algoritma memilih atau melaraskan jadual, tetapi harga pasaran, kecairan tersedia, had penyertaan dan baki masa boleh berubah. Penanda aras ialah harga perbandingan, bukannya harga pelaksanaan yang dijamin.
Q3Mengapakah VWAP pada carta berbeza daripada laporan broker?
Carta dan laporan mungkin menggunakan masa mula dan tamat, tempat dagangan, penapis dagangan, medan harga, dagangan lelongan atau sempadan sesi yang berbeza. Bandingkan takrif itu sebelum menganggap perbezaan sebagai kesilapan.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah perbezaan takrif antara VWAP pasaran dengan TWAP pada selang yang sama?
Pilih jawapan untuk melihat penjelasan