

Cara Fed melaksanakan kadar faedah: IORB, ON RRP dan discount window
Fahami cara julat sasaran federal funds, faedah atas baki rizab, ON RRP dan kredit discount window berfungsi bersama tanpa menetapkan setiap kadar pasaran secara langsung.
Dalam panduan iniApakah maksud julat sasaran federal funds rate?
Ringkasan ringkas
Jawatankuasa Pasaran Terbuka Persekutuan (FOMC) menetapkan julat sasaran bagi federal funds rate, tetapi kadar pasaran semalaman terbentuk daripada urus niaga antara institusi. Federal Reserve (Fed) membantu mengekalkan kadar pasaran itu dalam julat sasaran terutamanya dengan menetapkan faedah atas baki rizab (IORB), menawarkan pelaburan overnight reverse repo (ON RRP) kepada pihak lawan yang diluluskan, serta menyediakan kemudahan lain untuk tujuan tertentu. Primary credit melalui discount window ialah kemudahan sokongan kecairan bercagar untuk bank yang layak, bukannya kadar pinjaman pengguna atau nama lain bagi sasaran dasar.
Apakah maksud julat sasaran federal funds rate?
Federal funds rate ialah kadar bagi pinjaman baki rizab semalaman tanpa cagaran antara institusi yang layak. FOMC mengumumkan julat sasaran untuk menyampaikan paras yang dikehendaki bagi kadar pasaran ini sebagai sebahagian daripada dasar monetari AS. FOMC tidak menetapkan kadar bagi setiap pinjaman semalaman, deposit bank, kad kredit, gadai janji atau sekuriti Perbendaharaan. Rangka kerja dasar mempengaruhi harga tersebut, tetapi risiko kredit, cagaran, tempoh, kecairan, persaingan dan jangkaan turut memainkan peranan.
[Ringkasan kadar dasar Fed]({source:fedPolicyRateOverview}) menerangkan julat sasaran sebagai kadar dasar FOMC. Markets Desk di New York Fed membantu melaksanakan arahan Jawatankuasa, manakala Board of Governors menetapkan kadar pentadbiran seperti IORB. Membezakan peranan ini membantu menjelaskan mengapa beberapa kadar yang diumumkan boleh berubah pada tarikh kuat kuasa yang sama, sedangkan kadar pasaran swasta masih berbeza mengikut instrumen dan pihak lawan.
Julat sasaran FOMC ialah arahan dasar, bukannya janji bahawa setiap urus niaga berlaku tepat di antara dua hadnya. Effective federal funds rate (EFFR) ialah statistik pasaran yang dikira daripada urus niaga semalaman. Perbezaan antara sasaran dengan kadar yang diperhatikan tidak semestinya menandakan dasar gagal; perbezaan itu perlu dinilai bersama alat penetapan kadar, mekanisme pasaran dan urus niaga yang termasuk dalam ukuran tersebut.
Bagaimanakah faedah atas baki rizab (IORB) berfungsi?
Bank dan institusi pengambilan deposit lain yang layak menyimpan baki rizab dalam akaun di Federal Reserve Banks. Board menetapkan IORB, iaitu faedah yang dibayar atas baki yang layak. Apabila bank mempertimbangkan sama ada hendak meminjamkan dana semalaman kepada institusi lain, bank membandingkan potensi pulangan itu dengan keselamatan dan kemudahan menyimpan dana dalam akaun Fed. Kos peluang tersebut membantu memberikan tekanan ke atas pada kadar yang sanggup ditawarkan oleh bank.
IORB bukan kadar faedah yang boleh diterima isi rumah dengan membuka akaun di Federal Reserve. Bank menetapkan kadar deposit pelanggan sendiri dengan mengambil kira keperluan pembiayaan, persaingan, kos operasi dan risiko lain. IORB boleh mempengaruhi pilihan alternatif bank serta keadaan pembiayaan jangka pendek, tetapi kadar itu tidak dipindahkan kepada kadar simpanan atau pinjaman isi rumah pada nisbah satu kepada satu yang tetap. [Soalan lazim Fed tentang IORB]({source:fedIorbFaq}) menerangkan siapa yang menerima faedah itu dan sebabnya IORB penting untuk mengawal kadar dalam rangka kerja rizab yang mencukupi.
IORB juga tidak bermaksud bank boleh meminjamkan baki rizabnya terus kepada isi rumah. Rizab ialah baki yang digunakan oleh institusi layak dan untuk penyelesaian dalam sistem perbankan. Pinjaman bank dan pemindahan rizab ialah peristiwa kunci kira-kira yang berlainan. IORB ialah alat untuk membimbing keadaan pasaran semalaman, manakala keputusan kredit masih bergantung pada peminjam, kunci kira-kira bank dan permintaan.
Apakah peranan tambahan kemudahan ON RRP?
Bukan semua pelabur penting dalam pasaran wang boleh menerima IORB. Kemudahan ON RRP New York Fed memberikan pihak lawan yang diluluskan, termasuk dana pasaran wang dan perusahaan tajaan kerajaan, pilihan untuk melabur semalaman dengan Federal Reserve. Dalam urus niaga reverse repo, Desk memindahkan sekuriti Perbendaharaan kepada pihak lawan dan bersetuju membelinya semula pada hari perniagaan berikutnya pada harga yang mencerminkan kadar tawaran. Operasi itu menyerap tunai pihak lawan buat sementara waktu.
Oleh sebab kemudahan ini tersedia kepada pelabur bukan bank yang layak, ON RRP boleh mengehadkan tekanan supaya mereka meminjamkan tunai di tempat lain pada kadar semalaman yang lebih rendah. Dengan cara itu, ON RRP berfungsi bersama IORB untuk membantu menyokong had bawah kadar pasaran wang semalaman. Ini ialah kemudahan pelaksanaan dasar dengan pihak lawan dan cagaran yang ditetapkan; ia bukan akaun runcit, jaminan umum untuk dana pasaran wang atau urus niaga yang sama seperti setiap repo swasta. [Ringkasan operasi repo dan reverse repo New York Fed]({source:nyFedRepoReverseRepo}) menerangkan ON RRP dan Standing Repo Facility yang berasingan.
ON RRP tidak harus dikelirukan dengan Standing Repo Facility (SRF). Dalam ON RRP, pihak lawan yang diluluskan meletakkan tunai dengan Fed dan menerima sekuriti Perbendaharaan sebagai cagaran, lalu menyerap tunai semalaman. Di bawah SRF, pihak lawan yang layak menyediakan sekuriti yang diterima dan memperoleh tunai daripada Fed, sekali gus menerima kecairan. Kedua-dua operasi bergerak dalam arah yang berbeza dan menyokong bahagian berlainan dalam pelaksanaan dasar monetari serta fungsi pasaran.
Apakah peranan discount window?
Discount window membolehkan institusi pengambilan deposit yang layak meminjam daripada Federal Reserve Bank serantau, tertakluk pada syarat program dan keperluan cagaran. Program utamanya ialah primary credit, yang lazimnya tersedia kepada institusi dengan keadaan kewangan yang kukuh. Kadar yang dikenakan sering dipanggil primary credit rate atau primary discount rate. Program lain, termasuk secondary credit dan seasonal credit, mempunyai kelayakan dan harga berbeza; oleh itu istilah “discount rate” memerlukan konteks.
Discount window ialah sumber kecairan langsung untuk bank yang telah mengatur akses dan mencagarkan cagaran yang layak. Ia berbeza daripada pinjaman federal funds tanpa cagaran antara institusi dan IORB, yang membayar faedah atas rizab yang sudah dipegang dalam akaun yang layak. [Halaman discount window Fed]({source:fedDiscountWindowRate}) menerangkan program dan cara primary credit ditetapkan. Hubungan kadar yang diterbitkan dengan julat sasaran FOMC boleh berubah, jadi semak halaman terkini dan jangan anggap jurang kadar lampau kekal.
New York Fed juga mengendalikan Standing Repo Facility, yang meminjamkan tunai dengan cagaran sekuriti layak kepada pihak lawan yang diluluskan. Itu bukan pinjaman discount window: institusi yang terlibat, urus niaga dari segi undang-undang, cagaran dan syarat operasinya berbeza. Jika hanya melihat kadar yang disebut tanpa mengenal pasti kemudahan, dua saluran kecairan berbeza boleh disalah anggap sebagai satu “kadar Fed” yang mengelirukan.
Mengapakah effective federal funds rate boleh berbeza daripada IORB?
EFFR dikira daripada urus niaga federal funds semalaman; Board tidak menetapkan kadar ini bagi semua urus niaga. New York Fed menerbitkannya sebagai median berwajaran volum daripada urus niaga pada hari perniagaan sebelumnya. Median berwajaran berbeza daripada purata mudah, kadar yang disebut oleh bank atau titik tengah julat sasaran FOMC. Apabila membandingkannya dengan pengumuman dasar, semak definisi ukuran dan tarikh rujukannya.
IORB tersedia kepada institusi pengambilan deposit yang layak, sedangkan sebahagian pemberi pinjaman dalam pasaran federal funds tidak boleh menerimanya. Bank boleh meminjam daripada salah satu pemberi pinjaman tersebut pada kadar di bawah IORB dan masih mempunyai insentif untuk menyimpan hasilnya sebagai rizab, tertakluk pada kos kunci kira-kira dan kekangan lain. ON RRP memberikan pilihan lain kepada sesetengah institusi bukan bank. Perbezaan akses, kapasiti kunci kira-kira, masa pembayaran dan pelaburan alternatif membantu menjelaskan mengapa kadar pentadbiran membimbing kadar pasaran tanpa menetapkannya secara mekanikal pada satu angka.
[Ringkasan pelaksanaan dasar monetari New York Fed]({source:nyFedMonetaryPolicyImplementation}) menerangkan cara IORB, ON RRP dan operasi pasaran menyokong kawalan federal funds rate. Alat ini mempengaruhi insentif dan pilihan pasaran. Alat ini tidak memaksa setiap peserta berurus niaga dengan Fed atau memastikan kos pinjaman yang sama bagi semua instrumen.
<!-- learn:illustration -->
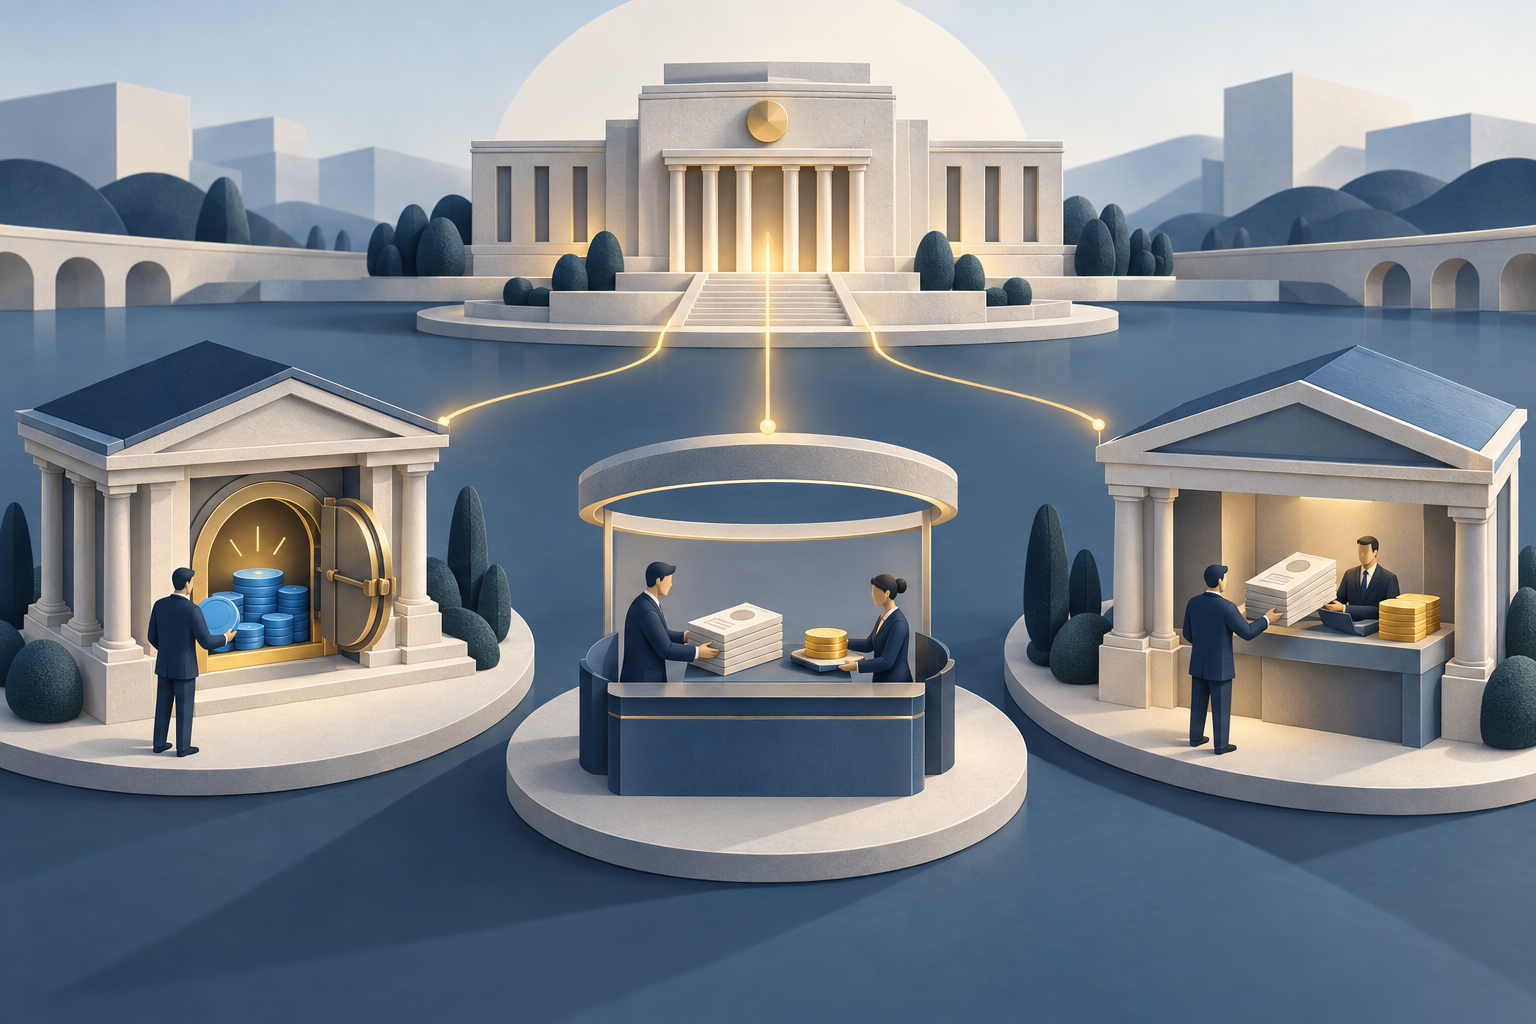
Contoh hipotetikal membezakan kadar-kadar tersebut
Katakan FOMC mengumumkan julat sasaran hipotetikal 4.00% hingga 4.25%. Untuk ilustrasi sahaja, anggap Board menetapkan IORB pada 4.15%, kadar tawaran ON RRP ialah 4.00%, primary credit ialah 4.25% dan EFFR seterusnya yang diterbitkan ialah 4.12%. Setiap angka menjawab soalan yang berbeza:
| Angka hipotetikal | Perkara yang diwakili |
|---|---|
| 4.00%–4.25% | Julat sasaran FOMC bagi kadar pasaran federal funds |
| IORB 4.15% | Faedah yang dibayar atas baki rizab yang layak |
| ON RRP 4.00% | Kadar overnight yang ditawarkan kepada pihak lawan diluluskan yang meletakkan tunai dengan Fed |
| Primary credit 4.25% | Kadar pinjaman untuk bank layak yang menggunakan primary credit di bawah andaian tersebut |
| EFFR 4.12% | Ukuran pasaran berdasarkan urus niaga pada hari perniagaan sebelumnya |
EFFR dalam contoh ini berada dalam julat sasaran dan di bawah IORB. Itu bukan percanggahan aritmetik: IORB terpakai pada baki rizab yang layak, manakala EFFR merumuskan urus niaga daripada kelompok peserta pasaran yang lebih luas. Contoh ini tidak bermaksud kadar mesti mengekalkan jurang yang sama atau mana-mana nilai ialah kadar semasa. Tetapan sebenar, penyertaan dan urus niaga berubah dari semasa ke semasa.
Jangan gunakan kadar dasar overnight ini sebagai ganti hasil simpanan yang diiklankan oleh bank, APR kad kredit, sebut harga gadai janji atau hasil sekuriti Perbendaharaan. Kadar jangka panjang dan kadar pelanggan mencerminkan pasaran, tempoh, risiko dan penetapan harga khusus institusi yang berbeza. Kadar dasar boleh mempengaruhinya melalui keadaan kewangan, tetapi kesannya mungkin tidak menyeluruh dan tertangguh.
Bagaimanakah kadar dasar overnight sampai kepada isi rumah dan perniagaan?
Julat sasaran dan kadar pentadbiran mula-mula membentuk pilihan pembiayaan semalaman. Peserta pasaran kemudian menetapkan harga instrumen jangka pendek lain dengan mengambil kira kadar tersebut, jangkaan tentang dasar masa hadapan, cagaran dan keadaan pembiayaan mereka sendiri. Perubahan boleh mempengaruhi kontrak kadar berubah apabila indeks rujukannya diselaraskan semula, tetapi indeks, spread, tarikh pelarasan dan sebarang had menentukan perubahan sebenar kepada pelanggan. Perubahan dasar sebanyak 25 mata asas tidak menjanjikan perubahan 25 mata asas pada APR kad kredit, kadar deposit bank atau setiap pinjaman perniagaan.
Bank mungkin melaraskan kadar deposit kurang daripada, lebih daripada atau selepas perubahan dasar, sambil mengimbangi keperluan pembiayaan dan persaingan. Ahli ekonomi mengkaji tingkah laku ini dengan ukuran seperti beta deposit. Gadai janji berkadar tetap dan pinjaman perniagaan jangka panjang bertindak balas terhadap hasil pasaran jangka panjang dan spread kredit, yang boleh berubah sebelum keputusan FOMC apabila jangkaan berubah. Untuk memahami saluran deposit, lihat cara perubahan kadar Fed sampai kepada kadar deposit bank. Untuk menilai pinjaman tertentu, semak penanda aras dan syarat pelarasannya, bukannya menggunakan IORB atau julat sasaran sebagai sebut harga peribadi.
Bagaimanakah anda patut membaca pengumuman kadar?
Mula-mula kenal pasti institusi yang bertindak dan kadar yang berubah. FOMC menetapkan julat sasaran; Board menetapkan IORB; New York Fed menawarkan kadar untuk operasi pasarannya; dan lembaga Reserve Banks menetapkan kadar diskaun tertakluk pada semakan Board. Pengumuman mungkin diselaraskan, tetapi kadar-kadar itu tidak boleh saling menggantikan. Laporan bahawa “Fed menaikkan kadar” lazimnya merujuk kepada perubahan julat sasaran dan kadangkala kadar pentadbiran yang berkaitan; semak kenyataan khusus untuk mengetahui perkara yang berubah.
Seterusnya, semak tarikh kuat kuasa, bukan sekadar masa penerbitan. Bandingkan tetapan dasar dengan pemerhatian EFFR untuk hari perniagaan yang betul. Bagi ON RRP dan kemudahan repo, semak kadar tawaran atau kadar bida minimum, peraturan pihak lawan, cagaran dan hasil operasi. Bagi data discount window, bezakan primary, secondary dan seasonal credit. Konteks ini mengelakkan hasil pasaran daripada dikelirukan dengan syarat kemudahan yang diterbitkan.
Akhir sekali, asingkan pelaksanaan dasar daripada kesan ekonomi. Kadar pentadbiran membantu membimbing kadar pasaran wang overnight. Kadar pasaran kemudian mempengaruhi keadaan pembiayaan lain, tetapi kadar gadai janji, perniagaan atau deposit juga bergantung pada faktor di luar rangka kerja dasar semalaman. Teruskan dengan membaca perbezaan antara SOFR dengan EFFR, perbezaan antara federal funds rate dengan prime rate dan cara kunci kira-kira Fed berfungsi.
Soalan lazim
Q1Adakah Federal Reserve menetapkan kadar akaun simpanan saya?
Tidak. Fed menetapkan dasar dan kadar pentadbiran untuk pasaran tertentu serta institusi yang layak. Bank menentukan kadar deposit pelanggan berdasarkan keperluan pembiayaan, persaingan dan faktor lain.
Q2Adakah kadar discount window sama dengan federal funds rate?
Tidak. Pinjaman federal funds ialah urus niaga overnight tanpa cagaran antara institusi. Primary credit discount window ialah pinjaman daripada Reserve Bank mengikut syarat program dan dengan cagaran yang layak.
Q3Adakah ON RRP menjamin setiap kadar overnight kekal melebihi kadar tawarannya?
Tidak. ON RRP memberikan pilihan pelaburan overnight kepada pihak lawan yang diluluskan dan boleh mengehadkan tekanan menurun pada kadar pasaran wang. Kelayakan, akses pasaran, syarat urus niaga dan geseran bermakna kemudahan itu bukan paras bawah sejagat bagi setiap kadar. ---
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Kadar apakah yang diumumkan FOMC sebagai sasaran dasarnya?
Pilih jawapan untuk melihat penjelasan