

Regresi Fama–MacBeth: Memahami Premium Risiko Dua Peringkat
Ikuti kaedah Fama–MacBeth dua peringkat daripada anggaran beta siri masa hingga harga risiko keratan rentas bagi setiap tarikh, kemudian bezakan ralat piawai, pelarasan Shanken dan inferens HAC.
Dalam panduan iniKaedah ini menganggarkan harga pendedahan, bukan satu beta siri masa
Ringkasan ringkas
Kaedah Fama–MacBeth menganggarkan pendedahan faktor setiap aset ujian daripada siri masanya, meregresikan return merentas aset terhadap pendedahan anggaran itu pada setiap tarikh, kemudian mempuratakan kecerunan harga risiko yang terhasil sepanjang masa. Siri masa kecerunan tersebut menjadi asas bagi pengiraan ketidakpastian yang lazim. Ralat piawai peringkat kedua tidak secara automatik mengambil kira beta anggaran, kebergantungan bersiri atau model penentuan harga yang tersalah spesifikasi; harga risiko purata yang signifikan juga bukan anggaran keuntungan dagangan.
Kaedah ini menganggarkan harga pendedahan, bukan satu beta siri masa
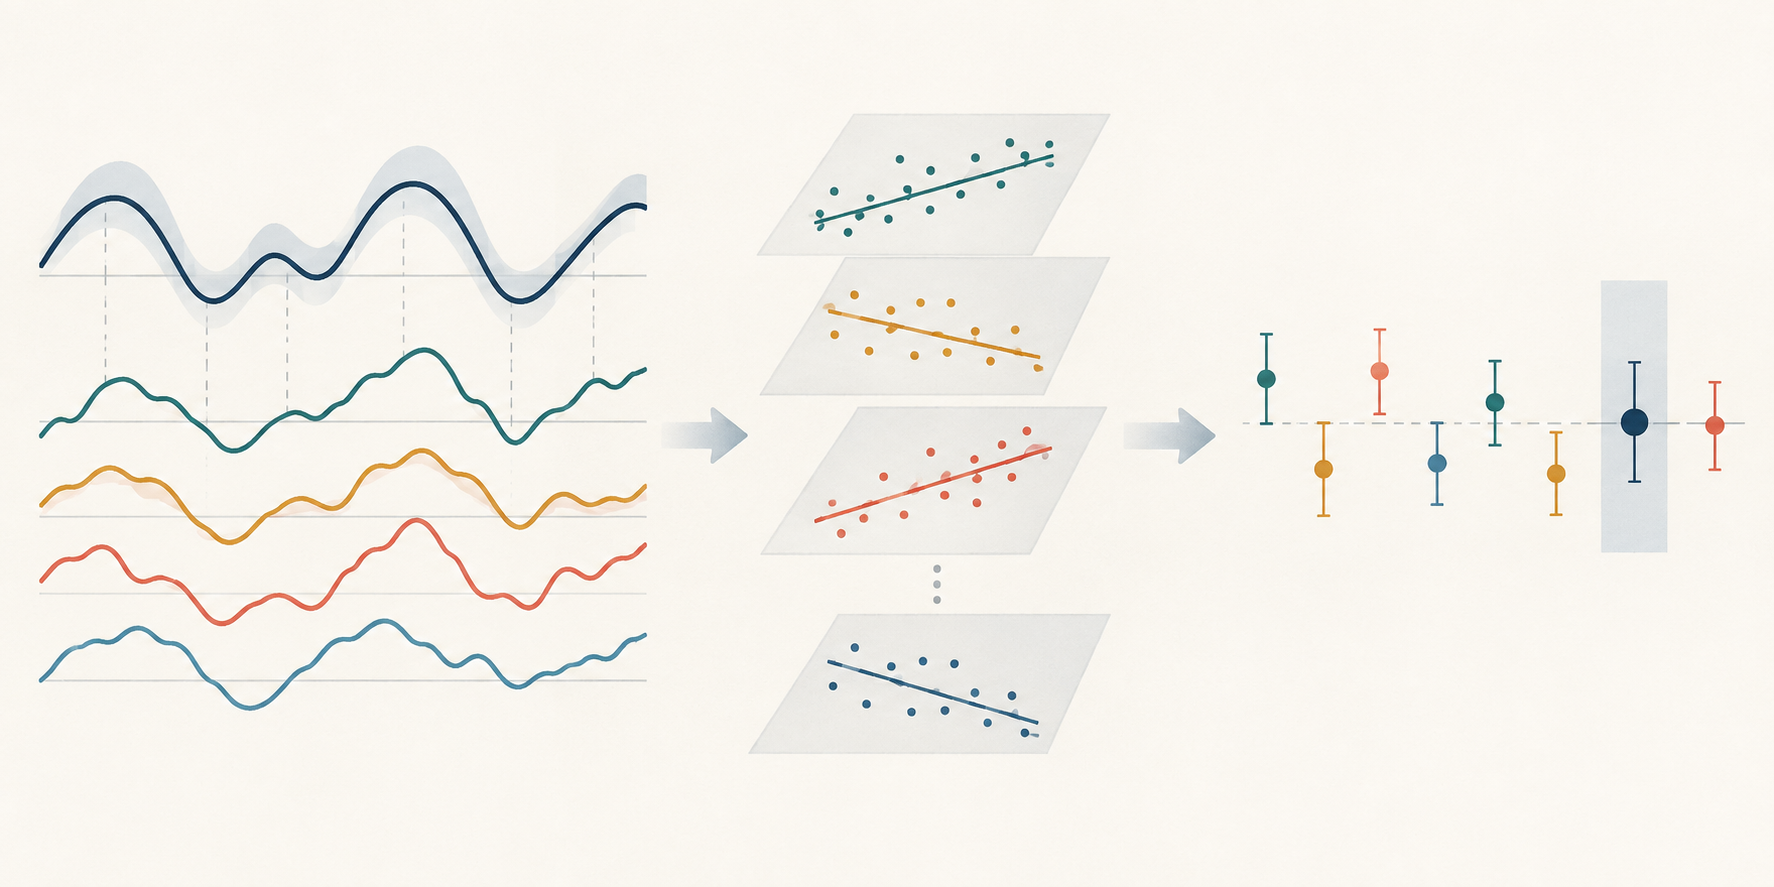
Beta faktor dan harga risiko faktor menjawab soalan yang berlainan. Beta menerangkan sejauh mana return aset bergerak bersama faktor dalam regresi siri masa peringkat pertama. Pekali harga risiko, yang sering ditulis sebagai \(\lambda\), menerangkan cara return berbeza merentas aset yang mempunyai beta anggaran berlainan dalam keratan rentas peringkat kedua. Kaedah Fama–MacBeth menghasilkan anggaran harga risiko bagi setiap tarikh, kemudian merumuskan anggaran tersebut dari masa ke masa.
Reka bentuk ini berguna apabila persoalan kajian ialah sama ada pendedahan kepada faktor risiko yang dicadangkan berkait dengan purata return bagi kumpulan saham atau portfolio terpilih. Ini ialah prosedur statistik penentuan harga aset, bukannya reka bentuk kausal. Kaedah ini juga tidak dengan sendirinya menentukan portfolio yang boleh didagangkan menggunakan maklumat yang tersedia pada masa itu.
Kajian asal Fama dan MacBeth menggunakan regresi keratan rentas risiko-return berulang pada saham NYSE. Kajian seterusnya, termasuk ujian empirikal Fama dan French, menjadikan kecerunan keratan rentas bulanan kaedah lazim untuk menganggarkan dan menguji purata harga risiko. Cara terbaik memahami prosedur ini ialah sebagai dua masalah anggaran yang saling berkaitan, dengan andaian berasingan pada setiap peringkat.
Peringkat pertama: anggarkan pendedahan setiap aset ujian
Bagi setiap aset atau portfolio ujian \(i\), anggarkan regresi siri masa seperti berikut:
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \] di mana \(r^{e}_{i,t}\) ialah lebihan return aset, \(\mathbf{f}_t\) ialah vektor return faktor pada tarikh \(t\), dan \(\boldsymbol{\beta}_i\) ialah vektor pendedahan. Nilai padanan \(\hat{\boldsymbol{\beta}}_i\) menjadi pemboleh ubah penerang dalam peringkat kedua. Contoh dengan faktor pasaran sahaja mempunyai satu beta; contoh berbilang faktor mempunyai satu pemuatan anggaran bagi setiap faktor.
Peringkat pertama memerlukan variasi siri masa faktor yang mencukupi untuk menganggarkan kecerunan tersebut. Tetingkap yang panjang boleh memberikan lebih banyak pemerhatian tetapi mencampurkan rejim pasaran yang berlainan. Tetingkap pendek boleh mencerminkan pendedahan terkini tetapi menyebabkan anggaran beta lebih bising. Nyatakan kekerapan return, tarikh sampel, pembinaan faktor, peraturan data yang hilang, pengendalian pintasan dan tetingkap anggaran.
Ini bukan arahan umum supaya setiap beta dianggarkan menggunakan keseluruhan sampel. Dalam ujian penentuan harga aset secara ex post, beta yang dianggarkan daripada keseluruhan sampel mungkin menggambarkan sampel yang dikaji. Namun, dalam simulasi dagangan sejarah, beta yang dianggarkan menggunakan pemerhatian masa hadapan membocorkan maklumat. Penggunaan itu memerlukan anggaran beta point-in-time yang dibina daripada data yang tersedia sebelum setiap keputusan simulasi.
Peringkat kedua: tetapkan harga pendedahan dalam keratan rentas setiap tarikh
Pada setiap tarikh \(t\), regresikan return aset ujian pada tarikh itu terhadap beta peringkat pertama:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \] Di sini, \(\boldsymbol{\lambda}_t\) mengandungi harga risiko khusus bagi tarikh tersebut. Dengan satu faktor, kecerunan keratan rentas \(\lambda_t\) mengukur perbezaan return yang berkait dengan perbezaan satu unit beta anggaran dalam keratan rentas pada tarikh itu. Pintasan \(\lambda_{0,t}\) ialah pintasan keratan rentas yang berasingan. Sama ada pintasan patut dianggarkan secara bebas, dikenakan kekangan atau ditafsirkan sebagai return beta sifar bergantung pada model yang diuji dan sama ada return mentah atau lebihan return digunakan.
Regresi kedua dibuat merentas aset pada satu tarikh; ia bukan regresi siri masa yang lain. Kesesuaiannya bergantung pada bilangan dan komposisi aset ujian, taburan beta anggaran dan korelasi antara beta tersebut. Jika beta antara aset hampir tidak berbeza, keratan rentas mengandungi sedikit maklumat untuk membezakan satu harga risiko daripada harga yang lain. Menambah banyak aset yang hampir serupa tidak dapat mencipta variasi pendedahan yang sebenarnya tiada.
Ulangan regresi ini menghasilkan siri \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). Anggaran Fama–MacBeth bagi faktor \(k\) ialah purata masa:
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \] Purata itu menggunakan unit dan kekerapan return yang sama dengan return peringkat kedua. Jika keratan rentas diberi pemberat, tarikh tidak tersedia atau semesta aset berubah, pilihan tersebut mempengaruhi maksud purata ini dan patut dilaporkan.
Contoh pengiraan membezakan satu bulan daripada purata
Katakan anggaran beta pasaran peringkat pertama bagi tiga portfolio ujian ialah (0.5), (1.0) dan (1.5). Dalam satu bulan hipotetikal, lebihan return masing-masing ialah (0.3\%), (0.8\%) dan (1.3\%). Ketiga-tiga titik ini terletak pada garis berikut:
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \] Bagi bulan itu, kecerunan anggaran ialah 1.0 mata peratusan bagi setiap unit beta dan pintasannya ialah (-0.2\%). Padanan tepat ini sengaja kecil dan bersifat ilustrasi; ia tidak membuktikan bahawa beta pasaran diberi harga, dan tiga titik tidak memadai untuk ujian empirikal yang berguna.
Sekarang bayangkan kecerunan peringkat kedua dianggarkan secara berasingan bagi enam bulan, lalu masing-masing bernilai (0.8\%), (-0.4\%), (1.0\%), (-0.2\%), (0.6\%) dan (0.0\%) bagi setiap unit beta. Purata aritmetikanya ialah:
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{sebulan}. \] Kecerunan bulan pertama bukan anggaran akhir Fama–MacBeth. Anggaran itu ialah purata enam kecerunan khusus tarikh. Bulan negatif tetap dimasukkan dalam pengiraan; memilih bulan positif sahaja mengubah estimand dan menambah satu lagi langkah pemilihan. Angka rekaan ini hanya menunjukkan aritmetik, bukan hasil pasaran atau dakwaan bahawa faktor meramal return.
Ralat piawai lazim menggunakan masa sebagai dimensi inferens
Dalam pengiraan paling ringkas, ambil sisihan piawai sampel \(s_\lambda\) bagi \(T\) anggaran kecerunan bulanan dan bahagikannya dengan \(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \] Statistik-t yang sepadan diperoleh dengan membahagikan purata kecerunan anggaran dengan ralat piawai itu. Pengiraan ini menggunakan masa sebagai dimensi ulangan untuk menganggarkan ketidakpastian harga risiko purata. Bilangan aset \(N\) menentukan sejauh mana setiap keratan rentas bulanan boleh menganggarkan kecerunan; ia tidak menggantikan \(T\) dalam ralat piawai purata masa.
Bagi enam kecerunan ilustrasi tadi, sisihan piawai sampelnya kira-kira 0.576 mata peratusan sebulan. Membahagikannya dengan \(\sqrt{6}\) menghasilkan ralat piawai konvensional kira-kira 0.235 mata peratusan; (0.3/0.235) ialah kira-kira 1.28. Enam pemerhatian terlalu sedikit untuk penilaian signifikan yang boleh dipercayai. Pengiraan ini hanya menunjukkan bahawa purata positif dan purata yang dianggarkan dengan tepat bukan dakwaan yang sama.
Ralat piawai lazim juga bergantung pada syarat siri masa kecerunan. Jika anggaran \(\hat{\lambda}_{k,t}\) mempunyai kebergantungan bersiri, ralat piawai yang menganggap pemerhatian bebas mungkin menggambarkan ketidakpastian secara salah. Jika sampel pendek atau campuran aset berubah, statistik-t asimptotik juga boleh menjadi rapuh. Laporkan panjang dan kekerapan siri \(\lambda_t\), bukan bilangan aset dalam keratan rentas sahaja.
Fama–MacBeth dan OLS pooled tidak semestinya memberikan anggaran titik yang berbeza
Fama–MacBeth sering dibandingkan dengan regresi panel pooled seolah-olah kedua-duanya semestinya menghasilkan kecerunan yang berlainan. Terdapat satu kes khas yang penting. Jika aset yang sama muncul pada setiap tarikh, regresor beta tidak berubah mengikut masa dan setiap keratan rentas bulanan menggunakan reka bentuk ordinary least squares yang sama, purata pekali OLS khusus tarikh adalah sama dengan pekali kecerunan sepunya daripada pooled OLS. Kedua-duanya merumuskan set regresi keratan rentas seimbang yang sama.
Kesamaan itu boleh terputus apabila set aset atau pemberat berubah mengikut tarikh, beta berubah sepanjang masa, panel tidak seimbang, regresi menggunakan kawalan berlainan atau model pooled mengenakan kekangan tambahan. Dalam keadaan tersebut, prosedur mungkin memberikan pemberat yang berbeza kepada tarikh atau pemerhatian dan menjawab soalan sampel yang berlainan. Jangan memilih kaedah berdasarkan namanya sahaja; nyatakan matriks reka bentuk, skema pemberat dan pekali sasaran dengan tepat.
Walaupun anggaran titik sepadan, pengiraan ketidakpastian mungkin berlainan. Inferens Fama–MacBeth menggunakan variasi masa bagi kecerunan keratan rentas. Regresi pooled memerlukan penganggar kovarians yang sepadan dengan struktur ralat panel. Ralat piawai yang diklusterkan mengikut tarikh atau aset, anggaran kovarians dua hala dan anggaran HAC siri masa masing-masing bergantung pada andaian yang berlainan; menamakan model sebagai pooled atau Fama–MacBeth tidak secara automatik menjadikan mana-mana kaedah itu betul.
Beta anggaran dan HAC menangani sumber ketidakpastian yang berbeza
Peringkat kedua menganggap \(\hat{\boldsymbol{\beta}}_i\) diketahui, walaupun nilai itu sebenarnya dianggarkan daripada regresi peringkat pertama. Ralat dalam regresor terjana boleh menjejaskan anggaran harga risiko dan ketidakpastiannya. Analisis Shanken menerbitkan pelarasan untuk inferens harga beta dalam tetapan penentuan harga aset tertentu; ia bukan pengganda sejagat yang membetulkan setiap reka bentuk dua peringkat. Kajian kemudian meneliti sifat sampel besar dan penganggar alternatif di bawah syarat yang berlainan. Nyatakan pembetulan atau kaedah inferens yang digunakan serta andaian yang menjadikannya sesuai.
Autokorelasi bersiri dalam \(\hat{\lambda}_{k,t}\) ialah masalah yang berbeza. Sebagai contoh, return beberapa bulan yang bertindih boleh menyebabkan kecerunan peringkat kedua yang berdekatan berkongsi pemerhatian return. Penganggar kovarians konsisten heteroskedastisiti dan autokorelasi (HAC), seperti penganggar Newey–West, melaraskan anggaran varians purata masa agar mengambil kira kebergantungan bersiri sehingga tetingkap lat yang dipilih. HAC tidak memasukkan semula ralat anggaran beta peringkat pertama, membetulkan salah spesifikasi faktor atau menghapuskan bias pandang ke hadapan. Sebaliknya, pelarasan Shanken bukan pengganti untuk menyemak kebergantungan dalam siri lambda.
Jagannathan dan Wang serta Shanken dan Zhou menganalisis sifat prosedur harga beta di bawah keadaan model dan pensampelan tertentu. Hasil mereka menjadi sebab untuk menerangkan reka bentuk dua peringkat yang benar-benar digunakan, bukannya mengulang peraturan umum bahawa ralat Fama–MacBeth biasa sentiasa terlalu kecil atau sentiasa sah. Laporkan sama ada beta dianggarkan sekali atau dikemas kini, cara kebergantungan siri lambda dikendalikan, sama ada pembetulan beta terjana digunakan dan sebab pilihan itu sepadan dengan persoalan kajian.
Harga risiko purata yang signifikan bukan anggaran keuntungan dagangan
Purata \(\lambda\) yang positif dan berbeza secara statistik daripada sifar bermaksud bahawa, di bawah semesta aset ujian, takrif faktor, anggaran beta dan prosedur inferens yang dipilih, aset dengan pendedahan anggaran lebih besar memperoleh purata return yang lebih tinggi dalam sampel. Ia tidak menunjukkan bahawa pelabur dapat memperoleh perbezaan tersebut selepas kos, bahawa faktor itu punca return secara kausal atau bahawa model penentuan harga itu betul.
Hasil boleh berubah apabila set faktor, tempoh sampel, pembinaan portfolio, tetingkap beta, aset ujian atau skema pemberat diubah. Carian merentas banyak faktor, pecahan sampel dan spesifikasi menambah masalah ujian berbilang. Ujian bagi satu harga risiko anggaran juga tidak merumuskan ralat harga bersama bagi setiap aset. Nyatakan sama ada hasil itu ialah perkaitan bersyarat, ujian penentuan harga berasaskan model atau ramalan luar sampel; jangan gunakan label tersebut seolah-olah maksudnya sama.
Bagi strategi sebenar atau simulasi, pendedahan dan pemberat portfolio mesti dibentuk hanya menggunakan maklumat yang tersedia pada masa itu. Strategi juga memerlukan harga masuk yang boleh dilaksanakan, pusing ganti, kos dagangan, pembiayaan, kapasiti dan peraturan pengimbangan semula. Beta faktor ialah anggaran pendedahan; purata \(\lambda\) bukan return portfolio yang secara automatik memperoleh premium beta itu. Untuk konsep berkaitan, lihat panduan tentang pemuatan faktor dan model faktor, ralat piawai teguh dan HAC dan pekali maklumat berpangkat.
Laporkan reka bentuk supaya penyelidik lain dapat mengulanginya
Hasil yang boleh ditafsir mengenal pasti aset ujian, return faktor, siri kadar bebas risiko jika digunakan, unit dan kekerapan return serta tempoh sampel. Nyatakan juga cara setiap beta dianggarkan, sama ada tetingkap peringkat pertama bertindih dengan tempoh ujian peringkat kedua, aset yang disertakan pada setiap tarikh, pengendalian return yang hilang dan perubahan keahlian, penggunaan pemberat dalam keratan rentas serta sama ada pintasan disertakan atau dikenakan kekangan.
Bagi inferens, laporkan bilangan penuh kecerunan khusus tarikh \(T\), purata dan serakan siri masanya, penganggar ralat piawai, lebar jalur HAC, sebarang pembetulan anggaran beta dan pilihan sampel terhingga. Tunjukkan serakan beta dan kesesuaian keratan rentas bersama statistik-t; bilangan aset yang besar tidak dapat menggantikan pendedahan yang hampir sama. Bandingkan tetingkap, takrif faktor dan pembinaan aset ujian alternatif yang munasabah tanpa memilih versi yang kebetulan menghasilkan nilai-p terkecil.
Kaedah asal dan penerapannya ialah contoh, bukan jaminan bahawa setiap set data moden memenuhi andaian tersebut. Makalah Fama dan MacBeth tahun 1973, ujian keratan rentas Fama dan French tahun 1992, analisis harga beta Shanken, analisis asimptotik Jagannathan dan Wang, perbandingan penganggar harga beta oleh Shanken dan Zhou dan kaedah kovarians HAC Newey dan West membincangkan bahagian reka bentuk yang berlainan. Baca andaian tersebut bersama pekali yang dilaporkan.
Soalan lazim
Q1Adakah regresi Fama–MacBeth ujian kausal?
Tidak. Ia menganggarkan perkaitan antara pendedahan anggaran dan return di bawah model penentuan harga serta reka bentuk aset ujian yang dipilih. Tafsiran kausal memerlukan hujah pengenalpastian yang berasingan.
Q2Adakah penambahan aset sentiasa menjadikan anggaran harga risiko lebih tepat?
Tidak. Lebih banyak aset boleh menambah maklumat pada keratan rentas sesuatu tarikh, tetapi ketepatan juga bergantung pada serakan beta, ketepatan anggaran beta dan bilangan tarikh yang menyumbang kepada purata.
Q3Bilakah ralat piawai HAC patut dipertimbangkan?
Pertimbangkannya apabila siri harga risiko khusus tarikh mungkin heteroskedastik atau mempunyai kebergantungan bersiri, contohnya apabila return bertindih. Nyatakan tetingkap lat dan ingat bahawa HAC tidak membetulkan ralat beta peringkat pertama.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Dalam prosedur dua peringkat standard, apakah yang dianggarkan oleh kecerunan peringkat kedua pada tarikh t?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Baca panduan terperinciHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan terperinciStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Baca panduan terperinci