

ATR untuk henti niaga hadapan: tukar True Range kepada risiko setiap kontrak
Fahami cara ATR mengambil kira jurang harga, kesan pelicinan dan tetapan carta, serta cara menukar jarak ATR kepada tick dan risiko kontrak.
Dalam panduan iniApa yang diukur ATR dan batasannya
Ringkasan ringkas
Average True Range (ATR) mengukur saiz purata True Range dalam siri bar yang dipilih. Unitnya ialah harga dan ia tidak menunjukkan arah. Sebelum menjadikannya input jarak henti, padankan kontrak, sesi, rangka masa, pelicinan dan nilai tick dengan dagangan.
Apa yang diukur ATR dan batasannya
ATR merumuskan saiz julat harga terkini. Ia tidak meramal arah pergerakan seterusnya, kebarangkalian henti kekal atau had kerugian yang selamat. Bacaan lebih tinggi hanya bermaksud siri bar yang dipilih baru-baru ini mencatat True Range yang lebih lebar. TradingView menerangkan ATR sebagai ukuran turun naik yang boleh mencerminkan jurang dan pergerakan terhad ([panduan ATR]({source:tradingViewAverageTrueRangeSupport})).
ATR menggunakan unit harga carta seperti mata indeks atau dolar setong. Itu belum menjadi risiko dalam mata wang akaun; pengganda kontrak, tick minimum, bilangan kontrak dan kos pelaksanaan juga perlu diambil kira.
True Range melangkaui julat lilin
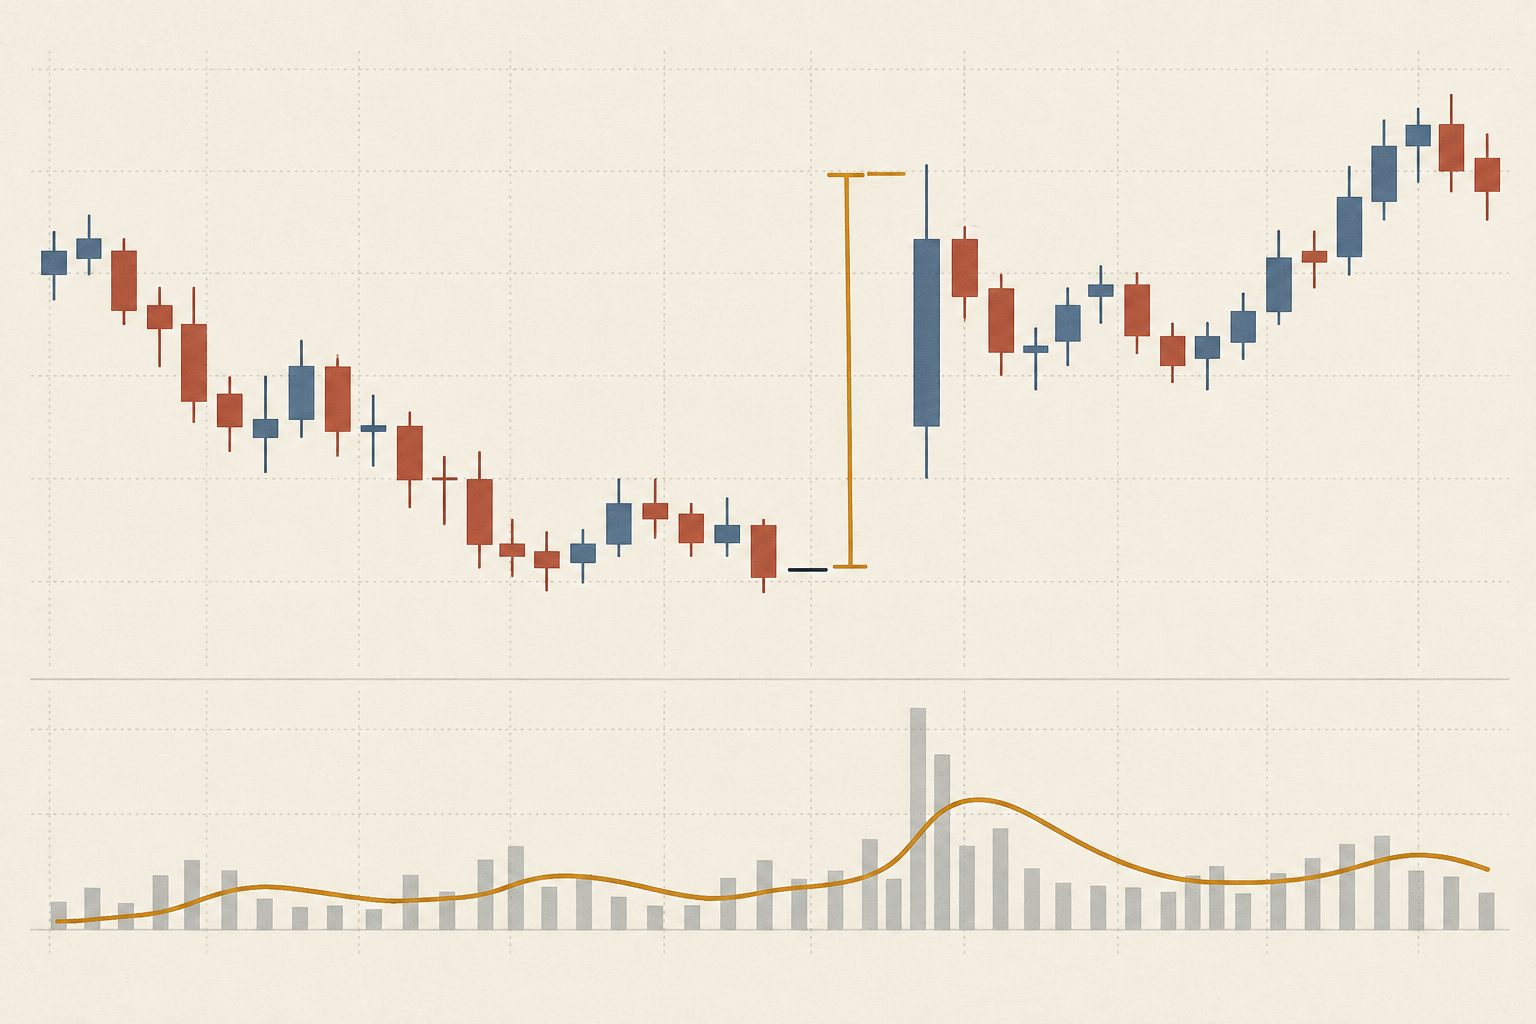
Bagi bar t, hitung tiga jarak dan pilih nilai terbesar: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H dan L ialah paras tertinggi dan terendah semasa; C₍t−1₎ ialah penutupan bar sebelumnya.
Jika penutupan sebelumnya 100.00, bar seterusnya mempunyai paras tertinggi 105.20 dan terendah 104.40. Julat tinggi-rendah hanya 0.80, jarak ke paras tinggi 5.20 dan ke paras rendah 4.40. Maka True Range ialah 5.20 dan merangkumi jurang antara bar. TradingView mendokumenkan ketiga-tiga perbandingan; Pine menggunakan tinggi tolak rendah apabila penutupan sebelumnya tiada ([panduan built-ins]({source:tradingViewPineBuiltins})).
Pelicinan mengubah kelajuan tindak balas ATR
Selepas nilai permulaan ditetapkan, kemas kini gaya Wilder bagi ATR n tempoh ialah ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Dengan n = 14, ATR terdahulu 1.20 mata dan True Range baharu 2.60 memberikan (13 × 1.20 + 2.60) ÷ 14 = 1.30 mata. Bar baharu mengubah anggaran tanpa menggantikan seluruh sejarah.
Pelicinan lalai TradingView ialah RMA; tetapan turut menawarkan SMA, EMA dan WMA. Kaedah, panjang tempoh serta cara memulakan pengiraan boleh mengubah hasil walaupun bar sama. Jangan samakan RMA 14 bar dengan purata mudah 14 bar ([panduan ATR]({source:tradingViewAverageTrueRangeSupport})).
Padankan siri carta dengan dagangan
Catat produk dan bulan kontrak, sela bar, takrif sesi, sumber data, kaedah menentukan penutupan sebelumnya, pelicinan, tempoh serta sama ada ATR menggunakan bar lengkap atau sedang terbentuk. Siri niaga hadapan berterusan boleh menyambung atau melaras bulan kontrak; sahkan kontrak yang benar-benar boleh didagangkan dan kaedah peralihan sebelum mengira saiz daripada julat yang kelihatan besar. Lihat carta berterusan dan kontrak niaga hadapan boleh dagang.
Semasa bar masih terbentuk, paras tinggi, rendah dan ATR boleh berubah. Ujian sejarah yang menggunakan nilai akhir seolah-olah sudah diketahui pada keputusan terdahulu menggunakan maklumat masa depan. Tetapkan sama ada anda menggunakan bar lengkap terakhir atau anggaran langsung dan kekalkan masa itu dalam amaran serta penilaian.
Tukar gandaan ATR kepada jarak tick yang sah
Anggap ATR hipotesis 1.30 mata indeks dan jarak rancangan 2 ATR: 1.30 × 2 = 2.60 mata. CME menyatakan Micro E-mini S&P 500 bernilai 5 dolar bagi setiap mata indeks dan tick minimum 0.25 mata. 2.60 ÷ 0.25 = 10.4 tick; pembundaran ke luar kepada 11 tick menghasilkan 2.75 mata. Pada 1.25 dolar setiap tick, risiko harga rancangan ialah 13.75 dolar setiap kontrak sebelum kos ([spesifikasi kontrak CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
Gandaan 2 hanya contoh, bukan tetapan disyorkan. Membundarkan ke arah harga masuk menyempitkan henti berbanding jarak yang ditetapkan. Semak kenaikan tick dan nilainya untuk produk lain; mata atau pip tiada nilai tunai sejagat. Lihat nilai tick dan pengganda kontrak niaga hadapan.
Gunakan jarak untuk mengira saiz posisi
Andaikan bajet kerugian rancangan hipotesis 100 dolar dan kos pergi-balik 2 dolar setiap kontrak. Penyebutnya ialah 13.75 + 2 = 15.75 dolar setiap kontrak. floor(100 ÷ 15.75) = 6 kontrak, atau risiko model 94.50 dolar sebelum gelinciran atau jurang melepasi pencetus. Tujuh kontrak menjadi 110.25 dolar, melebihi bajet. Ini contoh kiraan, bukan saranan atau kadar semasa. [Pelajaran saiz posisi CME]({source:cmeProperPositionSize}) turut memisahkan jarak henti daripada bajet risiko.
Harga pencetus henti tidak menjamin harga pelaksanaan atau kerugian maksimum. Pasaran pantas, jurang, pelaksanaan separa atau stop-limit yang tidak terisi boleh memburukkan hasil. Jika risiko pada paras pembatalan tesis yang munasabah terlalu besar, kurangkan kuantiti, pertimbangkan kontrak lebih kecil atau lepaskan dagangan. Jangan rapatkan henti hanya untuk mendapatkan bilangan kontrak pilihan. Lihat pengiraan saiz posisi niaga hadapan.
Asingkan ATR daripada tesis dan isyarat
Pilih dahulu paras harga yang membatalkan idea dagangan, kemudian gunakan ATR untuk membandingkan jarak itu dengan julat terkini. Gandaan ATR boleh membantu membandingkan peraturan yang diselaraskan dengan turun naik, tetapi tidak membuktikan paras itu bermakna dari segi struktur, harga akan berpatah balik di situ atau strategi mempunyai jangkaan positif. Henti 2 ATR boleh terlalu dekat bagi satu keadaan dan terlalu lebar bagi keadaan lain.
ATR mentah biasanya lebih besar bagi instrumen dengan harga nominal yang tinggi. ATR dibahagi harga, kadangkala disebut ATR%, menormalkan skala tetapi tidak menukarkannya kepada dolar, menyamakan kecairan atau mengambil kira pengganda kontrak berbeza. Pilih ukuran yang sepadan dengan keputusan.
Tetapkan dan catat semua tetapan peraturan
Sebelum menilai hasil, tetapkan tempoh, pelicinan, rangka masa, sesi, siri input, rujukan bar lengkap, gandaan, arah pembundaran tick, anggaran kos dan andaian pelaksanaan henti. Jika mencuba banyak kombinasi lalu memilih carta terbaik, catat keseluruhan carian dan nilai peraturan pada data kemudian. Masukkan spread, yuran, gelinciran, jurang dan henti yang tidak terisi.
Catat bulan kontrak, nilai dan masa ATR, penutupan terdahulu, input True Range, formula, jarak mentah, tick selepas pembundaran, nilai tick, kuantiti rancangan, kos dan pelaksanaan sebenar. Jurnal dan rekod pelaksanaan menunjukkan sama ada anggaran risiko boleh diulang. Lihat cara menetapkan stop-loss niaga hadapan.
Soalan lazim
Q1Adakah ATR meramal pergerakan harga seterusnya?
Tidak. ATR mengukur saiz True Range terkini mengikut data dan pelicinan yang dipilih. Ia tidak menunjukkan arah atau menjamin julat seterusnya serupa.
Q2Adakah ATR 14 tempoh sentiasa tetapan yang betul?
Tidak. Empat belas ialah tetapan lazim, bukan optimum sejagat. Sela bar, sesi, instrumen dan ufuk keputusan menentukan maksud ukuran itu.
Q3Patutkah semua henti niaga hadapan berada dua ATR jauhnya?
Tidak. Gandaan ialah parameter peraturan, bukan jarak yang disahkan untuk setiap dagangan. Tentukan pembatalan tesis dan risiko dahulu, kemudian uji dengan pembundaran tick serta kos pelaksanaan realistik.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Penutupan terdahulu 100.00; bar seterusnya tertinggi 105.20 dan terendah 104.40. Berapakah True Range?
Pilih jawapan untuk melihat penjelasan