

すべてのオプションガイド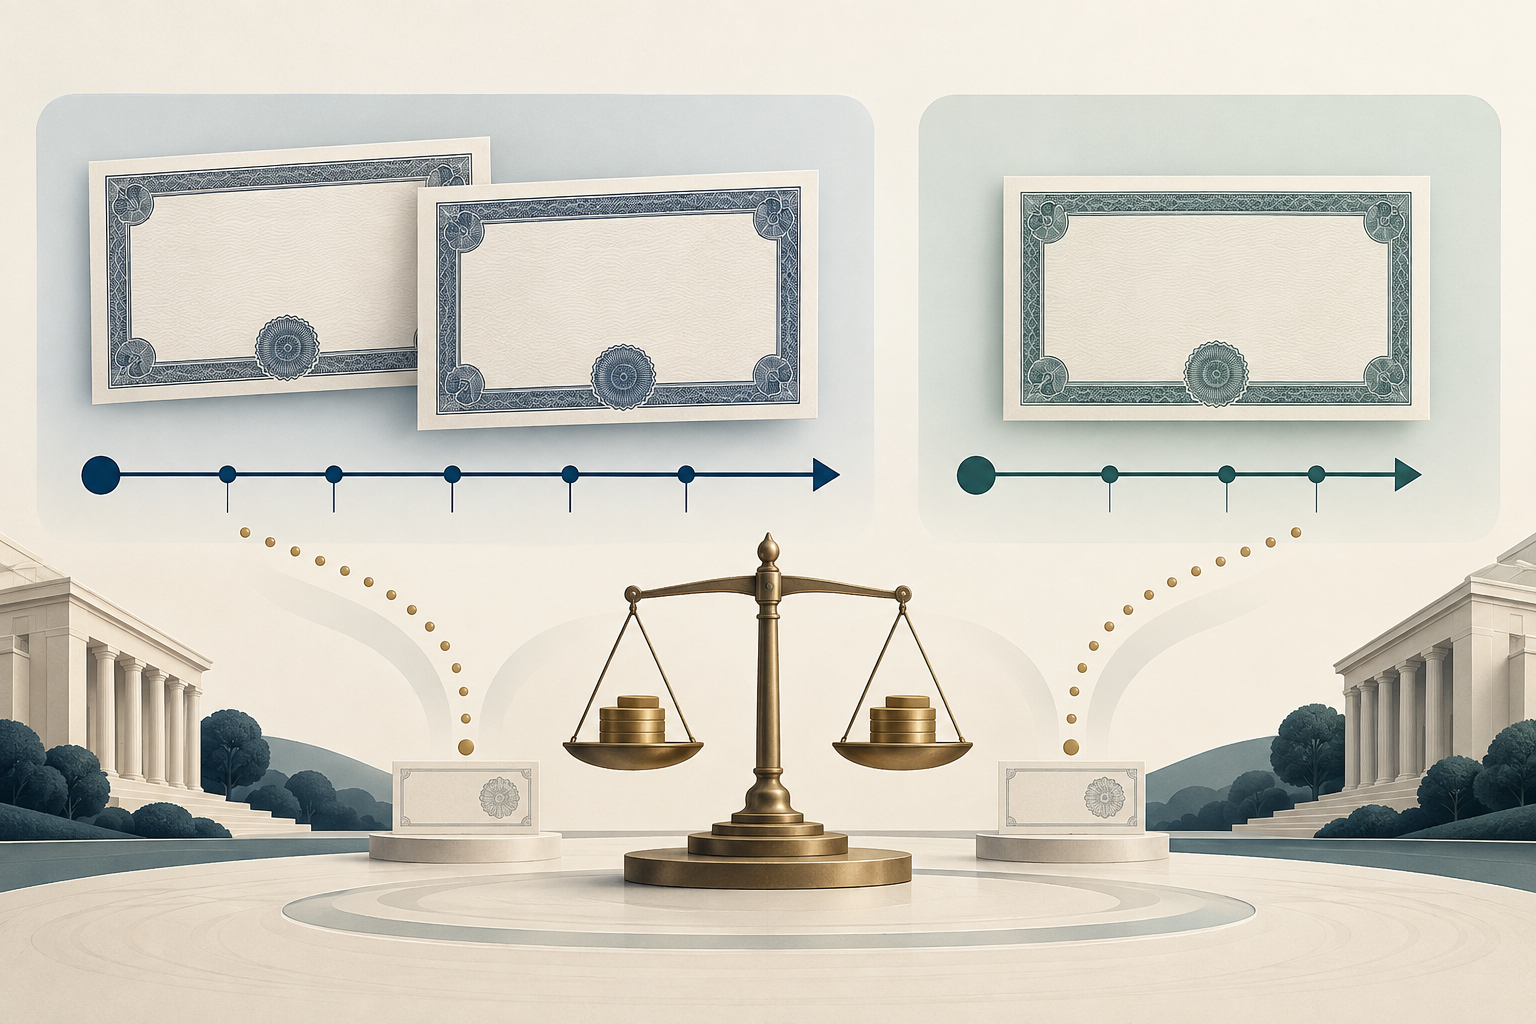
既存発行への追加分と、別個の新発債を比較する概念図です。時間軸は模式的で、価格や入札データは示していません。 問題 1 / 3
米国財務省証券の入札の仕組み10分で読めます
米国債のリオープンと新発債:CUSIP・価格・経過利息
米国債のリオープンと新発債の違い、CUSIPとクーポンが同じでも価格が変わる理由、発行日と経過利息が決済額に与える影響を解説します。
このガイドの内容どのような入札をリオープンと呼ぶか
短い要約
米国債のリオープンでは、すでに発行された証券を追加で入札にかけます。名目固定利付の中期債・長期債では、CUSIP、満期日、クーポン率は既存債と同じですが、追加分の発行日は後になり、入札価格は別に決まります。「同じ証券」でも支払額や経過利息まで同じとは限りません。新発債と比べる前に、発行案内と決済条件を確認してください。
どのような入札をリオープンと呼ぶか
リオープンでは、米財務省がすでに発行した証券を追加分として入札にかけます。名目固定利付の中期債・長期債の場合、追加分も既存債と同じCUSIP、満期日、クーポン率を持ちます。新しい識別番号の別債券を作るのではありません。財務省のリオープン予定表で、追加発行と共通条件を確認できます。 新発債は別の証券として始まり、通常は新しいCUSIP、初回発行日、満期日を持ちます。「10年債」という呼び名だけでは同一銘柄とは限りません。CUSIP、クーポン、満期日、利払日を照合してください。入札結果の項目は米国債の入札結果ガイドで確認できます。 入札結果の項目は、こちらの(米国債入札結果ガイド).
変わらない条件と変わり得る条件
初回発行日と追加分の発行日を分けて考える
初回発行日はその証券が最初に販売された日です。リオープンでは追加分に後日の発行日が設定されますが、CUSIPと満期日は既存債に結び付いたままです。そのためリオープンで購入する追加分は、初回発行時より満期までの残存期間が短くなります。 発行案内では入札日、発行日または決済日、満期日をそれぞれ確認してください。クーポン証券では利息計算の起点となる当初日付も関係する場合があります。米国債の入札規則が募集と決済を定め、個別の案内と口座の取引確認が実際の条件を示します。
決済額に経過利息が含まれる理由
リオープンされるクーポン債では、当初の利息計算日から追加分の発行日までに利息が発生している場合があります。条件や購入経路によっては、入札価格に加えて経過利息が決済額に含まれます。TreasuryDirectの市場性証券用語集は、リオープン時に受け取った経過利息が最初の通常利払いで返される仕組みを説明しています。 この調整によってクーポンが増えたり、表面利率が変わったりするわけではありません。購入者は自身の発行日前の期間に相当する利息を決済時に支払い、その後、予定された全額のクーポンを受け取ることがあります。額面に価格を掛けた値が全額の支払額とは限らないため、案内と決済明細を確認してください。割引短期証券には定期クーポンがなく、TIPSや変動利付債には追加の仕組みがあります。 用語や決済の扱いは、TreasuryDirectの用語集と公式入札規則で確認できます。
クーポンだけでなく利回りと満期を比べる
クーポンは契約上の利率で、満期までの利払い条件に使われます。利回りは決められた計算方法で購入価格と将来キャッシュフローを結び付けます。リオープンではクーポンが同じでも、市場金利や残存期間の変化により初回入札と価格・利回りが異なる場合があります。 比べるときはCUSIPと表示方式を揃え、経過利息を含まない価格、経過利息、決済日も考慮します。クーポンだけの比較ではプレミアムやディスカウントが見えません。近い年限の新発債でも満期日や利払日は異なることがあります。米国債のオン・ザ・ランとオフ・ザ・ランの解説では、銘柄の識別と市場環境が重要な理由を扱います。 銘柄の違いと市場取引については、こちらの(米国債のオン・ザ・ランとオフ・ザ・ラン).
既存債と追加発行額の関係
リオープンは既存CUSIPの発行残高を増やします。それだけで新たなベンチマーク債ができたり、スプレッドが必ず縮まったりするわけではありません。残高の増加が市場の厚みに役立つことはありますが、実際の流動性は需要、ディーラーの余力、市況、提示数量にも左右されます。 財務省は予定されるリオープン日程を公開しますが、予定表は個々の入札実施を保証するものではありません。実際の発行案内を確認してください。追加分は発行後、既存債とCUSIPおよび契約上のキャッシュフローを共有します。ただし発行日と経過利息の処理は個別に確認が必要です。
経過利息を除いた価格計算例
額面1万ドル分を、額面100ドル当たり101.25の価格で落札したと仮定します。価格部分は1万ドル × 101.25 ÷ 100 = 10,125ドルです。経過利息、手数料、口座ごとの費用は含みません。初回発行時の価格が額面近辺でも、その価格がリオープンの価格を決めるわけではありません。 別の新発債が仮に100.40で販売されれば、額面1万ドルに対する価格部分は10,040ドルです。85ドルの差だけでは、どちらが割安または有利かは分かりません。クーポン、満期、支払日、利回りが異なる可能性があります。キャッシュフローと決済額を同じ基準で比べてください。数字は計算例であり、実際の入札結果や予測ではありません。
発行案内と入札結果で確認する項目
条件の異なる入札を同じものとして比べない
比較は、CUSIPを特定し、新発債かリオープンかを確認し、クーポン・満期・日付を照合し、価格や利回りを適切な基準と比べ、決済額に経過利息を含める順で行います。入札日が新しくなっただけで、リオープンを全く別の債券と誤認するのを防げます。 この記事は米国債の名目固定利付中期債・長期債を対象にしています。短期証券はクーポンを支払わず、TIPSや変動利付債には指数や金利リセットの追加条件があります。リオープンという名称はポートフォリオへの適合性を示さず、プレミアムやディスカウントも将来リターンを予測しません。公式条件を確認し、必要なら財務省や証券会社に個別の決済処理を尋ねてください。
よくある質問
Q1米国債のリオープンは同じCUSIPを使いますか?
TreasuryDirectは、既発債を同じCUSIPで追加販売する方式と説明しています。実際の案内で条件を確認してください。
Q2リオープンでクーポンは変わりますか?
固定利付中期債・長期債のリオープンでは契約上のクーポンは維持されます。入札価格と、それに対応する利回りは変わることがあります。
Q3リオープン価格は常に額面近辺ですか?
いいえ。価格は入札で決まり、キャッシュフローや市況により額面を上回る場合も下回る場合もあります。
Q4リオープン購入時に経過利息が必要になるのはなぜですか?
既存債の利払い日程がすでに始まっているためです。TreasuryDirect用語集は経過利息の調整と初回の通常利払いでの返却を説明しています。個別条件と決済明細を確認してください。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
米国債のリオープンを最もよく表すものはどれですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国債入札米国債の入札結果の読み方:応札倍率・利回り・テール米国債入札の応札倍率、短期国債の利率と価格、入札テール、応札者区分を理解します期限のある先物契約と発行済み国債証券は別の記録です国債先物 vs 現物米国債:主な違い国債先物と特定の現物米国債を、CUSIP、証券条件、満期、受渡しバスケット、価格記録、最終処理から比較します米国債市場の仕組みオン・ザ・ラン米国債の利回りが低い理由:オフ・ザ・ランとのスプレッド流動性、ベンチマーク需要、レポの特別性、キャッシュフローの違いが米国債の利回り差に与える影響を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明しますオプションの基礎コール・オプションとは?コールの買い手が持つ権利、売り手の義務、権利行使価格の意味を基礎から説明します