

すべてのオプションガイド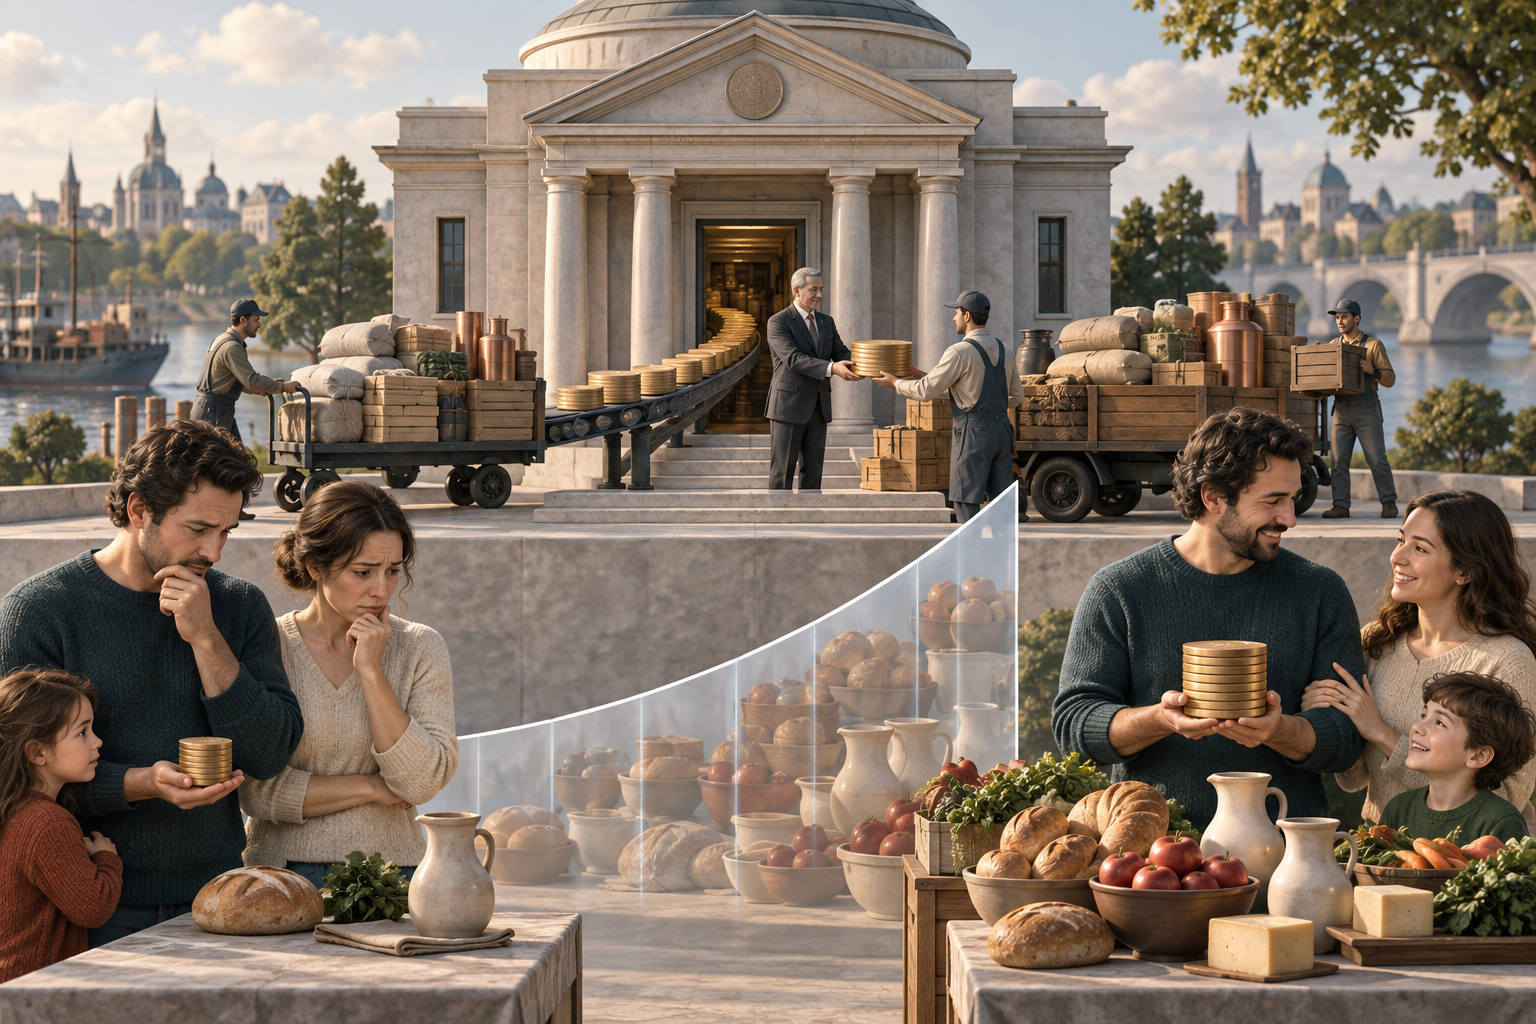
文字のない概念図。通貨発行で実物資源を得る仕組みと、物価上昇で既存残高の購買力が目減りする様子を対比しています。実際の国別データや政府への自動移転ではありません。 問題 1 / 3
金融経済の基礎9分で読めます
シニョレッジとインフレ税:通貨発行が実質資源を移転する仕組み
シニョレッジが何を測るのか、インフレ税とどう異なるのか、通貨発行・中央銀行の利益・政府収入がなぜ同じものではないのかを解説します。
このガイドの内容シニョレッジとは何ですか?
短い要約
シニョレッジは通貨発行に伴う実質資源の価値を表しますが、経済学では複数の定義が使われます。「インフレ税」は物価上昇によって既存の貨幣残高の購買力が失われることを指します。家計に納税通知が届くわけではなく、中央銀行の利益や政府収入と自動的に一致するものでもありません。
シニョレッジとは何ですか?
通貨の発行主体が貨幣性負債を発行して資産を購入したり、支払いに使ったりすると、通常の税を先に徴収したり利付債で借り入れたりせずに、実物の財やサービスを得ることができます。その資源を測る指標がシニョレッジです。よく使われるフローの指標の一つは、名目貨幣量の変化を物価指数で割った S = ΔM / P です。ここで M は定義された貨幣ストック、P は名目額を購買力に換算する物価水準です。どの負債を貨幣に含めるか、どの期間を測るかで値は変わります。 {source:imfFiscalAccountsSeigniorage}
紙幣に額面が印刷されているからといって、新しく発行した通貨が無償の実質所得になるわけではありません。通貨発行は発行主体にとって負債の発生です。対価として得た購買力、取得資産の収益、発行・管理費用、負債に支払う利息が重要です。貨幣集計量の概要はマネタリーベース・M1・M2のガイドを参照してください。
なぜシニョレッジには複数の測り方があるのですか?
経済分析と会計では、この用語に一つだけの定義があるわけではありません。資源フローに着目する方法では、新たに発行した貨幣の実質価値を測ります。中央銀行の収益に着目する方法では、貨幣性負債で賄った資産からの利息などの収益から、支払利息や営業費用を差し引くことがあります。歴史的な狭い意味では、貨幣の額面と製造費用との差額を指すこともあります。これらは別々に動く可能性があるため、標準化された同一の統計として比較できません。 {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
欧州中央銀行の説明は、ユーロ圏に固有の例として、紙幣発行に関連して取得した資産や貸出から得る収益を取り上げています。ECBの別の資料は、準備預金などの中央銀行負債、その付利、対応する資産まで含む広い定義も説明しています。これは測定範囲の異なる例であり、各国に共通する法的定義ではありません。 {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
インフレ税はシニョレッジとどう違いますか?
インフレ税とは、物価水準が上がることで、すでに保有している貨幣残高の実質購買力が低下することです。「税」はこの暗黙の損失を表す比喩です。家計に納付通知が送られるわけではなく、その損失が政府の現金収入と一対一で対応するわけでもありません。標準的な貨幣需要の分解では、シニョレッジに、望まれる実質貨幣残高の増加とインフレ税の要素が含まれることがあります。資料によって用語が緩やかに使われることもあるため、定義を確認してください。 {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
経済活動が拡大し、取引のために人々がより多くの実質貨幣を自発的に保有するなら、購買力の同じ損失を伴わずにマネタリーベースが拡大することがあります。この実質残高の増加は「純粋なシニョレッジ」と呼ばれることがあります。一方、インフレ税の要素は既存残高の実質価値が目減りすることを指します。両者は関係しますが、物価上昇のすべてが政府に徴収される税だという意味ではありません。 {source:imfFiscalMonitorSeigniorage}
簡単な例から何が分かりますか?
物価指数が1.00、マネタリーベースが名目1,000単位で始まるとします。その実質価値は1,000単位です。名目ベースが1,000のまま物価指数だけが10%上昇して1.10になると、実質残高は約909.09に下がります。既存残高の購買力は約90.91単位失われます。これはインフレによる目減りの例であり、税の請求書ではありません。
1期間だけの単純化した例として、発行主体が名目100単位を追加発行し、物価指数が1.10になった時点でベースが1,100になるとします。追加分の現在の購買力は約90.91です(100 / 1.10)。この仮定の下では、先ほどの目減り額と一致します。ただし、これは実際のデータに常に成り立つ関係ではありません。時点、貨幣需要、物価指数、利息、費用の仮定に依存します。国別の推計ではなく、仮想的な計算です。 {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
発行主体が実質資源を得るのは、新しい負債を使って取引を行うときです。額面100単位が物価上昇後も実質収入100単位になるわけではなく、貨幣量の増加だけでは政府予算に自由に使える現金が入ったことを示せません。 {source:imfGfsm2014}
経済成長と貨幣需要は見方をどう変えますか?
人々が保有したい貨幣量は、実質所得、決済技術、銀行サービスへのアクセス、金利、通貨への信頼によって変わります。実質貨幣需要が増えれば、同じインフレ圧力を生まずにマネタリーベースを拡大できる場合があります。インフレが進むなかで保有者が自国通貨残高を減らそうとすれば、インフレ税の基盤となる残高は縮小することがあります。そのため、シニョレッジはGDPに対する固定比率でも、前年の数字から機械的に延長できる安定収入でもありません。 {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
統計が現金だけを使うのか、銀行準備を含むのか、より広い貨幣ストックを使うのかも重要です。準備預金や預金に支払う利息は貨幣性負債の費用を変え、広義の純収益指標ではシニョレッジを小さくすることがあります。そのため、同じ期間でも数量ベースの指標と中央銀行収益ベースの指標は異なる結果になり得ます。 {source:ecbSeigniorageBroadDefinition}
シニョレッジは中央銀行の利益や政府収入と同じですか?
いいえ。中央銀行の利益には、資産収益、支払利息、評価損益、引当金、営業費用が含まれることがあります。選んだ定義によって、シニョレッジはその一部にすぎないことがあります。中央銀行の利益を政府に移転するかどうかは、その国の法律と会計規則に従います。金額が制限されたり、先送りされたり、移転されなかったりする場合もあります。ECBの紙幣関連の指標は特定の制度上の例で、すべての中央銀行に当てはまるひな型ではありません。 {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
政府統計も、通貨発行を通常の税収とは異なる形で分類する場合があります。IMFの政府財政統計マニュアルが説明する枠組みでは、通貨発行益としてのシニョレッジは収入として計上するのではなく、通貨・預金の取引に暗黙的に含めます。この会計上の扱いがあるため、定義を確認せずにシニョレッジの推計値を公表された財政収入に足し合わせないでください。 {source:imfGfsm2014}
通貨発行は必ずインフレを起こしますか?
いいえ。マネタリーベースが増えても、消費者物価が同じ幅だけ機械的に上がるとは限りません。関係は貨幣需要、銀行貸出と預金、準備への付利、産出と供給条件、期待、政策枠組みに左右されます。中央銀行は業務運営の一環として準備を供給することがありますが、その額がすぐに家計支出へ変わるとは限りません。貨幣需要を上回る通貨による財政資金調達が続けばインフレ圧力となり得ますが、シニョレッジ自体はインフレ予測ではありません。財政が金融政策に与える制約については財政支配の解説を参照してください。 {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
シニョレッジの推計値はどう読めばよいですか?
数字を比較する前に、指標を明記してください。定義された貨幣ストックの実質増加、通貨発行益、または貨幣性負債で賄った資産からの純収益のどれでしょうか。次に、物価指数と換算日、準備預金を含むか、貨幣に支払う利息をどう扱うか、発行費用や評価変動を控除するかを確認します。中央銀行収益、政府への移転、より広い資源指標のどれを報告しているのかも見てください。統計の名称だけでは異なる数値が互換になるわけではありません。 {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
シニョレッジの数字は通常の財政収支や公的債務残高に取って代わるものではありません。その違いは財政赤字と国の債務のガイド、物価指数については総合インフレ率とコアインフレ率のガイドを参照してください。単一のシニョレッジ指標も単一のインフレ率も、財政や金融政策の全体像を示すものではありません。
よくある質問
Q1シニョレッジは常にインフレ税と同じですか?
いいえ。インフレ税は通常、インフレによる実質貨幣残高の目減りを指します。シニョレッジには実質残高への需要増を満たす貨幣増加の実質価値が含まれることもあり、資料によって両方の用語の定義が異なります。
Q2シニョレッジは必ず政府収入になりますか?
いいえ。中央銀行が通貨発行から収益を得ても、政府への納付は法令、会計、バランスシートの規則に左右されます。財政統計では、通貨発行を税収ではなく金融取引として分類することがあります。
Q3通貨発行は必ず消費者物価を上げますか?
いいえ。影響は貨幣需要、銀行と中央銀行のバランスシート、負債への付利、生産、期待、政策制度に左右されます。通貨発行量だけではインフレを予測できません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
物価指数が上昇しても家計の名目現金残高が変わらないとします。この例で「インフレ税」という言葉が指すのは何ですか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
米国の通貨と金融政策M1・M2・マネタリーベースの違い:それぞれ何を数えるのか米国のM1、M2、マネタリーベースを比較し、H.6の定義変更や、銀行準備が預金を自動的に増幅しない理由を解説します。金融政策と財政政策財政支配とは:公的財政が金融政策を制約するとき財政支配の意味、債務コストがインフレ対応を制限する仕組み、そして公的債務が多いだけでは財政支配の証明にならない理由を解説します。米国の連邦財政を理解する米国の連邦予算赤字と連邦債務残高は何が違う?年間の財政赤字と特定時点の連邦債務残高の違いを、公衆保有債務、一次赤字、GDP比とともに解説します。米国のインフレ指標総合インフレとコアインフレ:CPIとPCEを解説総合インフレとコアインフレの意味、コアCPIとコアPCEの違い、食品・エネルギーを除く分析の利点と限界を解説します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明します