

すべてのオプションガイド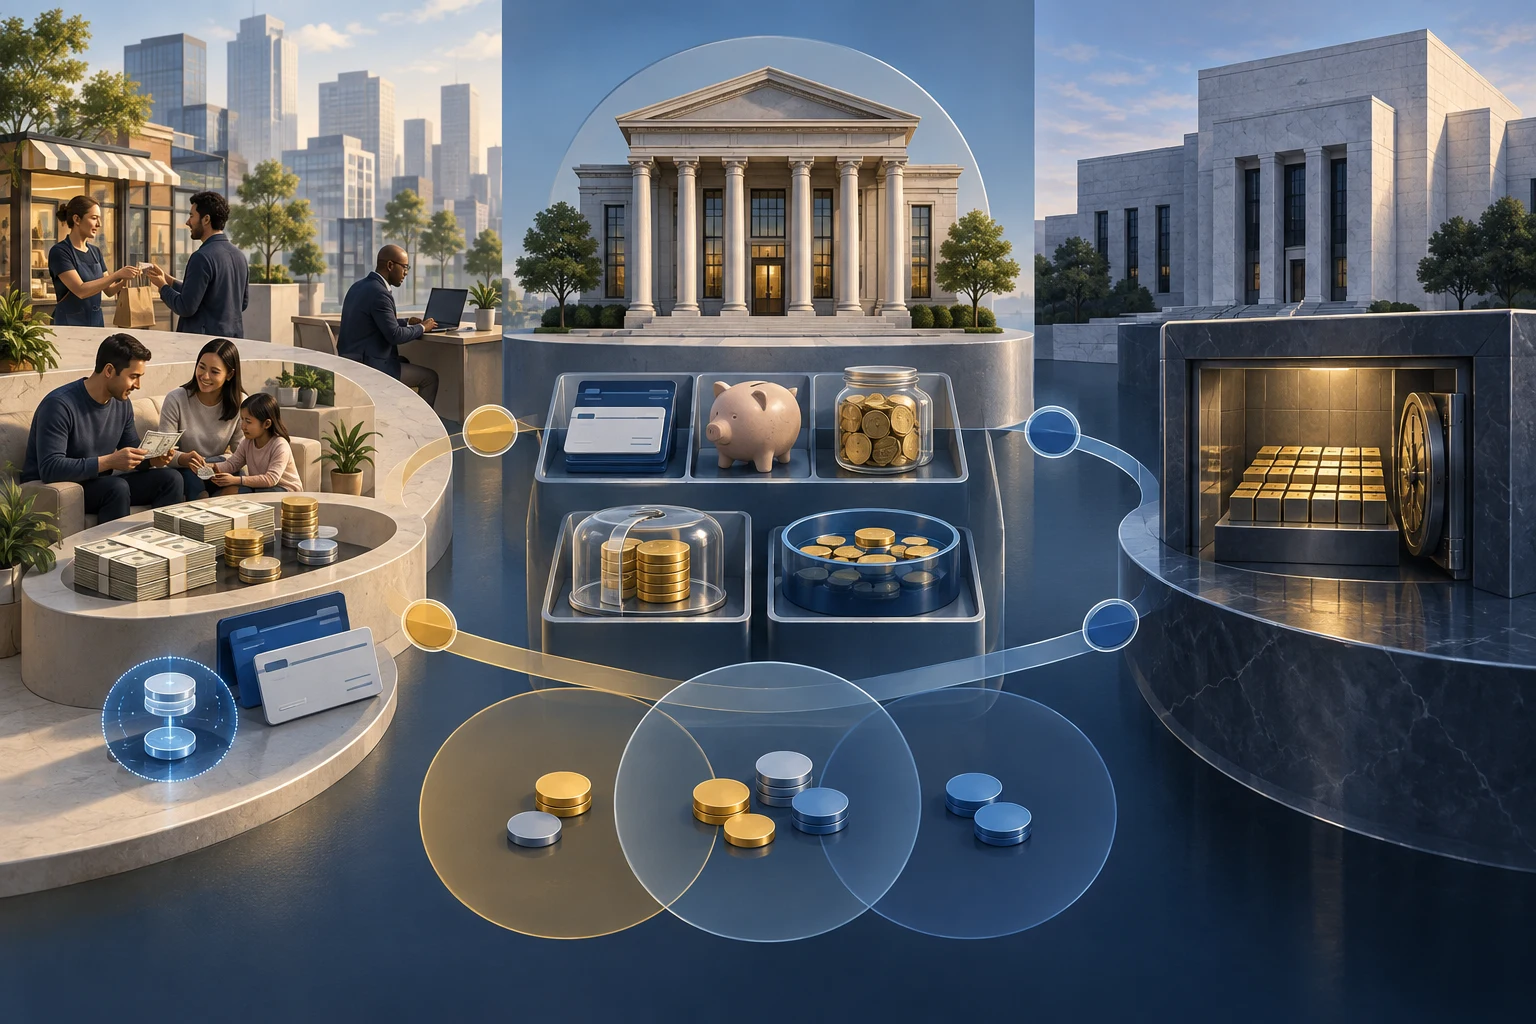
家計の資金、銀行預金、中央銀行準備預金という異なる統計上の範囲を表す文字なしの概念図です。データや金額は含みません。 問題 1 / 3
米国の通貨と金融政策12分で読めます
M1・M2・マネタリーベースの違い:それぞれ何を数えるのか
米国のM1、M2、マネタリーベースを比較し、H.6の定義変更や、銀行準備が預金を自動的に増幅しない理由を解説します。
このガイドの内容三つの指標は別の境界を測る
短い要約
M1、M2、マネタリーベースは、米国の連邦準備制度がH.6で公表する別々の統計です。M1は支払いに使いやすい通貨と預金、M2はそれに一部の貯蓄性資産を加えたものです。マネタリーベースには銀行の準備預金が含まれます。
三つの指標は別の境界を測る
連邦準備制度は、月次統計「H.6」でM1、M2、マネタリーベースを公表します。三つは同じ資産を異なる方法で数えたものではありません。それぞれ含める金融商品と保有者の範囲が違います。[H.6の最新統計]({source:fedH6CurrentMoneyStockMeasures})では、各系列の内訳と計算方法を確認できます。
M1とM2は、民間部門の通貨や流動性の高い資産を測ります。M2はM1を含み、さらに一部の短期貯蓄資産を加えます。一方、マネタリーベースには銀行が連邦準備制度に置く準備預金が含まれます。そのため、マネタリーベースは「M1を大きくしたもの」ではありません。
これらの米国統計は、家計の総資産、あらゆるデジタル決済手段、連邦準備制度の全負債を示す指標でもありません。比較する際は、期間、季節調整の有無、対象となる保有者、各項目の定義をそろえてください。
マネタリーベースに何が含まれるか
H.6のマネタリーベースは、流通通貨と、預金取扱機関が連邦準備銀行に持つ準備残高の合計です。準備残高は銀行にとって資産であり、連邦準備制度にとって負債です。家計名義の口座ではなく、M1の一般預金にも含まれません。
マネタリーベースの通貨には、銀行の金庫に保管された紙幣・硬貨も含まれる場合があります。これに対し、M1の通貨は銀行の金庫内の現金を除き、米財務省、連邦準備制度、預金取扱機関の金庫の外にある通貨を数えます。H.6の脚注はこの境界を区別しているので、似た名称だけで二つを同じ金額とみなさないようにします。
たとえば、銀行金庫内の200億ドルを含めた通貨部分が3,000億ドル、銀行の準備残高が5,000億ドルなら、例のマネタリーベースは3,000億+5,000億=8,000億ドルです。これは計算を示すための仮定にすぎません。
[連邦準備制度の準備預金付利に関するFAQ]({source:fedIorbFaq})によると、銀行は流動性管理や決済のために連邦準備制度の口座で準備を保有します。中央銀行の準備残高と商業銀行の顧客預金は、別の主体の貸借対照表に記録される項目です。
H.6でM1とM2をどう作るか
M1には、一般が保有する現金、一定の要求払預金、「other liquid deposits」(その他の流動預金)が含まれます。その他の流動預金には、貯蓄預金やマネー・マーケット預金口座のほか、NOW口座など一部の決済性預金が含まれます。
M2はM1に、小口定期預金(発行額10万ドル未満)と個人向けマネー・マーケット・ファンド(MMF)の残高を加え、預金取扱機関とMMFにあるIRA・Keogh口座残高を差し引いて求めます。2026年7月28日以降、IRA・Keoghの差し引きは個々の構成項目ではなく、M2全体から行われます。
銀行のマネー・マーケット預金口座と、個人向けマネー・マーケット投資信託の受益権は別物です。前者はM1の流動預金に含まれ、後者はM1に加算されるM2の構成項目です。呼び名が似ていても、発行主体、統計上の分類、利用方法が異なります。
架空の残高で計算するM1とM2
以下は同じ期間・整合的な定義を使う仮定上の金額です。マネタリーベースの通貨部分は銀行金庫内の200億ドルを含めて3,000億ドル、準備残高は5,000億ドルです。したがって、ベースは3,000億+5,000億=8,000億ドルです。
M1の現金には、銀行金庫の外にある2,800億ドルだけを数えます。条件を満たす取引性預金とその他の流動預金1兆5,200億ドルを加えると、M1は2,800億+1兆5,200億=1兆8,000億ドルです。銀行金庫の200億ドルはベースの例には残りますが、M1の一般保有現金には含まれません。
小口定期預金が2,500億ドル、個人向けMMFが4,000億ドル、M2全体から差し引くIRA・Keogh残高が500億ドルなら、M2は1兆8,000億+2,500億+4,000億−500億=2兆4,000億ドルです。最後の控除はM2全体に適用します。すべて説明用に作った数字で、H.6の実績値や特定国のデータではありません。
2020年のM1急増は新たな通貨の発行ではない
2020年4月、連邦準備制度は貯蓄預金から月6回までとしていた振替制限を撤廃しました。その後、貯蓄預金は取引口座と似た流動性を持つようになりました。H.6は貯蓄預金と「その他の当座預金」を「その他の流動預金」にまとめ、2020年5月まで遡ってM1に含めました。
この分類変更により、2020年5月の観測値からM1は約11.2兆ドル増えましたが、M2は変わりませんでした。貯蓄預金は変更前からM2に含まれていたためです。M1の集計範囲が広がったのであり、その月に同額の新しい通貨が突然作られたことを示すものではありません。
[H.6の技術的なQ&A]({source:fedH6TechnicalQAs})は変更の理由と系列の段差を説明しています。時系列を見るときは2020年5月の切れ目に注意し、定義変更による差と新たな経済取引による変化を分けて考えます。
2026年7月のM2改定で何が変わったか
2026年7月28日の公表から、連邦準備制度はIRA・Keogh残高の控除方法を変更しました。以前は、預金取扱機関やMMFで把握した残高を、それぞれ小口定期預金と個人向けMMFの項目から控除していました。しかし近年、対象口座の残高は要求払預金やその他の流動預金にも多く含まれるようになり、項目ごとの推計が実態に合わなくなっていました。
改定後は小口定期預金と個人向けMMFを控除前の金額で示し、IRA・Keoghの合計残高をM2を作る合計から一度だけ差し引きます。各項目でIRA・Keogh残高を控除しなくなったため、小口定期預金と個人向けMMFの系列値はそれぞれ高くなりました。季節調整前のM2総額は変わらず、季節調整済みM2には小幅な改定がありました。
この方法は対象系列の開始時点まで遡って適用され、計算が見やすいようH.6の表も組み替えられました。[H.6のIRA・Keoghに関する技術的Q&A]({source:fedH6TechnicalQAs})で改定理由を確認できます。統計上の構成項目が発表日に変わったことは、家計の貯蓄がその日に動いたことを意味しません。
銀行準備から預金が一定比率で増えるわけではない
準備残高は、銀行が連邦準備制度に持つ口座の残高です。銀行間決済や流動性の管理に使われ、家計に貸し出すための資金として直接渡されるものではありません。銀行が融資を実行すると、銀行の資産に貸出債権が生まれ、顧客口座に預金が記帳されます。これは銀行間で準備を移すこととは異なります。
したがって、マネタリーベースが増えても、一定の比率でM1やM2が自動的に増えるわけではありません。貸出は信用力のある借り手の需要、銀行の資本、リスク、資金調達、経済見通し、金融政策などに左右されます。準備は決済と銀行の貸借対照表に関わりますが、機械的な乗数で融資に変わる在庫ではありません。
連邦準備制度の[パンデミック期の銀行預金増加に関するノート]({source:fedBankDepositGrowthPandemic2022})では、対象期間の準備と預金は一対一で動きませんでした。Fedが銀行以外の主体から資産を買うと、決済を通じて売り手の預金と取引銀行の準備残高がともに増えることがあります。一方、銀行から買い入れる場合、銀行は証券を準備残高に置き換えるため、その取引が顧客預金を直接生み出すわけではありません。企業の融資枠利用や財政措置も関係しました。これは特定の時期を説明する研究で、常に当てはまる予測ではありません。政策金利の伝わり方はフェデラルファンド金利とプライムレートも参考になります。
集計値から分かること、分からないこと
M1は支払いにすぐ使える度合いを重視します。M2のうちM1以外の資産は、換金や振替を経て使う貯蓄に近い性格があります。マネタリーベースは現金と中央銀行の準備負債を示します。どの指標も、それだけで家計の純資産、支出の速さ、全金融資産の価値を示すものではありません。
集計値の増加はインフレの自動予測でもありません。価格は需要、生産能力、期待、政策など多くの要因に左右されます。価格指標の違いはCPI・PCE・GDPデフレーターの比較で確認できます。貨幣統計は分析材料の一つであり、物価や経済活動そのものの測定値の代わりにはなりません。
連邦準備制度スタッフによる[新しい形態の通貨と通貨集計に関するノート]({source:fedNewFormsMoneyAggregates2026})(2026年9月4日)は、現在の統計上の扱いと将来の可能性を区別しています。トークン化預金は、元の預金の種類に応じて既に集計されます。M1の定義に該当すればM1に、M2には該当するがM1には含まれない預金ならM1以外のM2に計上されます。トークン化されたリテールMMFも、M2のリテールMMF残高に含まれます。決済用ステーブルコインについてノートが検討するのは、用途に応じた将来の分類可能性です。日常の支払いに使われるならM1、短期の価値保存手段として使われるならM1以外のM2に入る可能性があります。検討には信頼できる残高データ、報告方法の標準化、準備資産の二重計上防止、国境を越える利用範囲の把握が必要です。著者らによる独立研究であり、連邦準備制度の政策方針ではありません。現行H.6ではステーブルコインはM1・M2の独立項目として掲載されていません。
決済や貯蓄に使われる資産でも、統計上の独立カテゴリーがあるとは限りません。集計への分類は、資産価値、ペッグの安定性、償還権や安全性を評価するものでもありません。ステーブルコインのペッグ・償還・準備資産リスクではそれらを別の問いとして扱います。M1やM2の数字だけを、インフレや経済の健全性の証明にしないでください。
よくある質問
Q1銀行は準備残高をそのまま家計に貸し出すのですか?
いいえ。準備は銀行が連邦準備制度に持つ口座にあり、流動性や銀行間決済に使われます。顧客への貸出と顧客預金は、銀行の貸借対照表に別々に記録されます。
Q2マネタリーベースが増えればインフレになりますか?
それだけでは判断できません。ベースは支出や価格の指標ではなく、準備残高が固定比率で預金を増やすわけでもありません。物価は需要、供給、政策など多くの条件で決まります。
Q3ステーブルコインはすでにM1やM2の独立項目ですか?
現在公表されているH.6の項目にはありません。2026年のスタッフ研究はデジタル資産の将来的な分類を検討していますが、政策決定ではないと明記しています。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
現在のH.6でM1に含まれるものはどれですか。
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
ステーブルコインの仕組みステーブルコインがペッグを外れる理由:償還、準備資産、保有者リスクステーブルコインの目標価格と市場価格の違い、償還にアクセスできる条件、準備資産・流動性・カストディ・チェーンのリスクが乖離を広げる仕組みを解説します。米国金利の基礎フェデラルファンド金利とプライムレートの違い:誰が決め、ローンではどう使われるかFOMCのフェデラルファンド金利の誘導目標、銀行が決めるプライムレート、変動APRが指数と上乗せ幅から決まる仕組みを解説します。米国のインフレ指標CPI・PCE・GDPデフレーターの違い:各指数が測るもの米国のCPI、PCE価格指数、GDP価格デフレーターについて、対象範囲・ウェイト・用途の違いを解説します。米国の金融政策量的緩和(QE)と量的引き締め(QT):FRBのバランスシートFRBの資産買い入れと保有証券の縮小、QEと準備預金管理の違いを解説し、どちらも貸出やインフレを機械的に決めるものではない理由を説明します。オプションの基礎イン・ザ・マネー、アット・ザ・マネー、アウト・オブ・ザ・マネーとは?権利行使価格と原資産価格の関係、コールとプットで意味が反対になる理由を説明します