

すべてのオプションガイド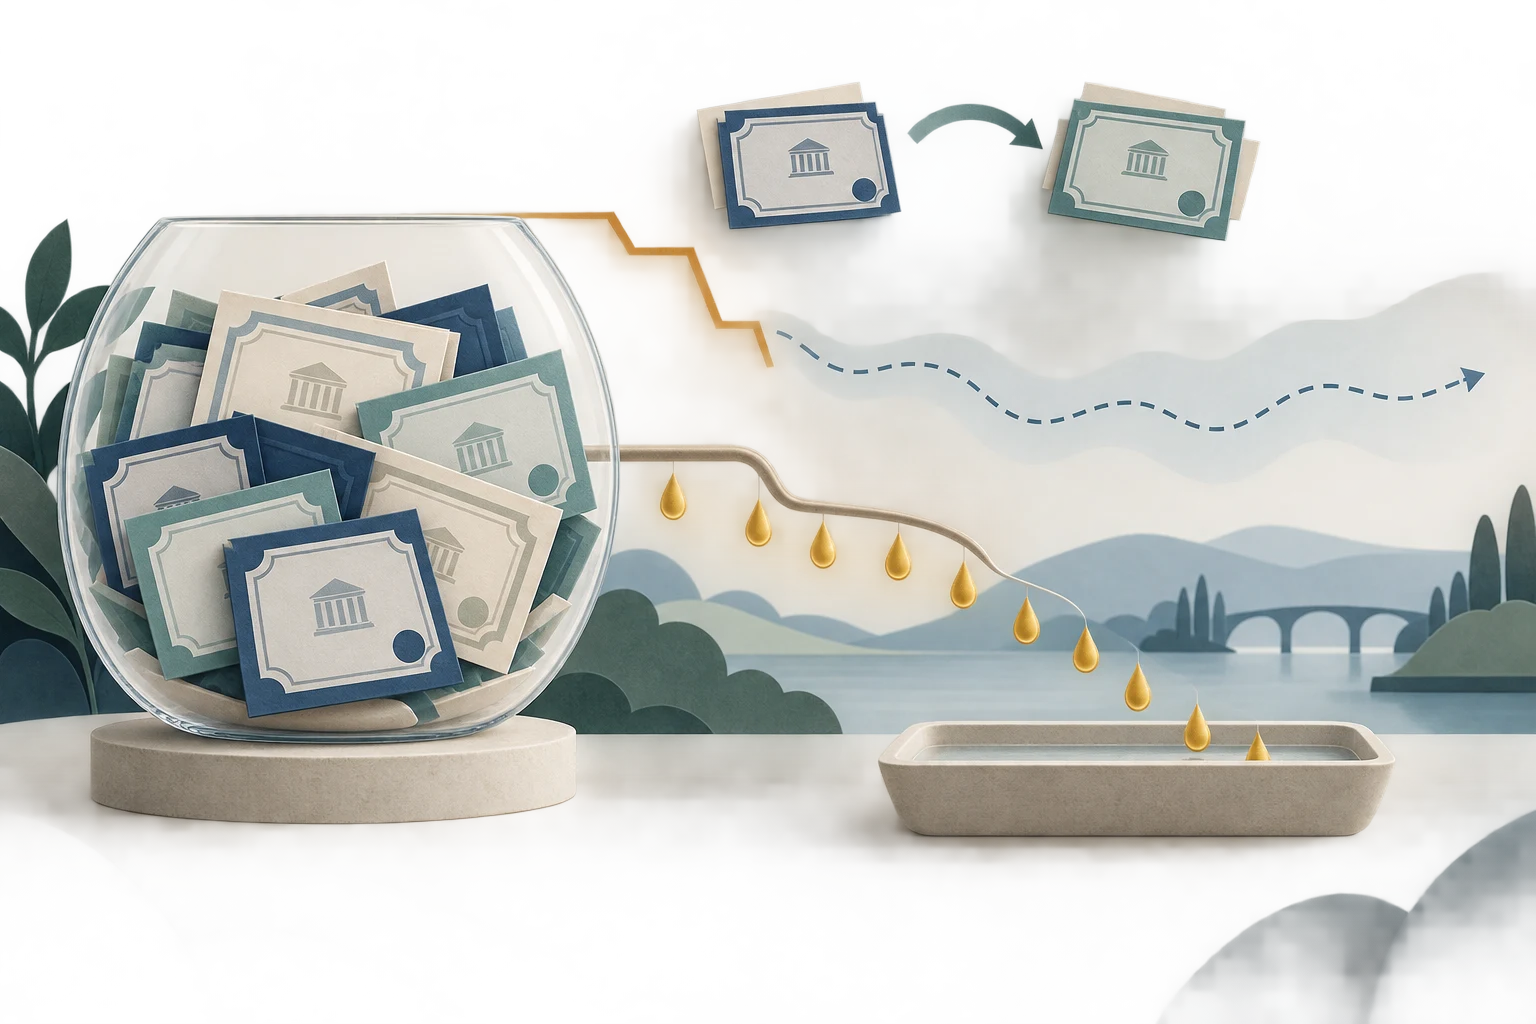
概念図は、価格の即時下落と、その後に時間をかけて届く仮定上の収入を示します。この比較は前提に基づくもので、回復時期やNAVの反発を約束しません 問題 1 / 3
債券ETFの収入と価格リスク9分で読めます
債券ETFの収入は金利上昇による損失をどれだけ相殺する?デュレーションの例
デュレーションで推定する債券ETFの価格下落と仮定上のポートフォリオ収入を保有期間で比較し、単純計算が損益分岐や価格回復の時期を保証しない理由を解説します。
このガイドの内容価格損失とその後の収入は別のタイミングで生じる
短い要約
債券ETFのデュレーションは市場利回りの変化に対する価格反応を概算し、ポートフォリオ収入は保有期間を通じて発生します。 2つを比べると仮定上の時価評価損を収入がどの程度相殺し得るかを考えられますが、ETF価格がいつ回復するかは分かりません。 この記事は米国債券市場の仕組みを、説明用の仮定で示します。実在ETFの相場や予測ではなく、商品や税制は国によって異なります。 分配金は追加で得られる無料のリターンではありません。現金で受け取る場合はNAVと別に保有し、再投資すると保有口数が増えます。
価格損失とその後の収入は別のタイミングで生じる
市場利回りが上昇すると、既発の固定利付債券の市場価格は一般に下落します。既存債券の約定クーポンは、新発債の利回りが上がっても通常は自動的に変わりません。
市場が債券のキャッシュフローを新しい利回りで評価し直すと、債券価格が先に調整されます。債券ETFの純資産価値(NAV)は保有債券の市場価格を反映するため、再投資による収入が変わる前に評価損が表れることがあります。
FINRAの債券ガイドは金利と債券価格の関係を説明しています。Investor.govの債券投資家向け案内も市場金利の変化が既発債に与える影響を扱っています。
その後、クーポンの受け取り、債券の償還や売却、新たな購入によってファンドの収入構成が変わることがあります。今の価格がどれほど再評価されるかと、その後どれほど収入が積み上がるかは別の問いです。
この時間差から「収入で損失を埋めるには何カ月かかるか」と考えたくなります。ただし答えは市場が決める日程ではなく、明示した数字に基づく仮定上の計算です。
デュレーションが推定すること、示さないこと
実効デュレーションは、債券ポートフォリオの価格が関連利回りの小幅な変化にどの程度敏感かを推定する指標です。ほかの条件が同じなら、デュレーションが長いほど同じ利回り変化に対する価格反応も大きい傾向があります。
デュレーションは年数で表しますが、ETFの満期日でも、初期の価格下落を取り戻すまでの時間でもありません。FINRAのデュレーション解説は、価格感応度の推定に用いる前提や、ほかの債券リスクについても説明しています。
ETFを調べるときは、基準日とともに開示されたデュレーションを確認してください。債券の償還、売却、入れ替えでポートフォリオは変わるため、数値も動く可能性があります。
デュレーションの推定は、仮定した利回り変化に対する債券ポートフォリオの価格反応を扱います。ETF口数の取引所価格、分配金、投資家の総リターンを確定する指標ではありません。
イールドカーブ全体が同じ幅で動かない場合や、コール条項などでキャッシュフローが変わる場合、単純な近似と実際の値動きは異なり得ます。デュレーションはシナリオへの入力で、結果の保証ではありません。
直近の時価評価変化を概算する
小幅な変化では、価格変化率 ≈ −デュレーション × 利回り変化、という一次近似がよく用いられます。利回り変化は小数で入力します。50bpは0.50パーセントポイント、つまり0.005です。
実効デュレーションが5.5年の仮想的な債券ETFを考えます。関連する市場利回りが平行に50bp上昇すると仮定すれば、−5.5 × 0.005 = −0.0275、約−2.75%です。
仮に投資額が10,000ドルなら、2.75%は約275ドルです。これは他の要因を固定したポートフォリオ価格の近似で、特定ETFの口数価格を予測するものではありません。
比較としてデュレーション2.5年の仮想ポートフォリオに同じ+50bpを適用すると、約−1.25%、10,000ドルに対して約−125ドルの価格変化となります。
この例は利回り変化と開始額を固定してデュレーションの影響を切り分けています。実際には収入、信用リスク、カーブへの感応度、費用、コンベクシティが異なり、同じデュレーションでも結果は変わります。
実際のカーブ変化は平行移動と限りません。信用スプレッドも変わる場合があり、その価格影響をデュレーションだけで説明すると、ほかの要因を見落とします。
収入の仮定を価格推定と並べる
ここで予測ではなく説明用の仮定を加えます。ポートフォリオが開始時のNAVに対して、1年間で年4.5%相当の純収入を生むとします。10,000ドルなら12カ月で450ドルです。
初期の価格下落推定2.75%を年4.5%の収入仮定で割ると、2.75% ÷ 4.5% ≈ 0.61年、約7.3カ月となります。開始額に対して収入が均等に生じ、複利計算をしない単純化です。
短期デュレーションの例では、同じ収入仮定なら1.25% ÷ 4.5% ≈ 0.28年、約3.3カ月です。デュレーションによる初期損失推定を仮定収入率と比較した算術です。
両方に同じ4.5%を使うのはデュレーションの差を切り分けるためです。実際の短期・長期債券ETFが同じ収入や分配利回りになるという意味ではありません。
ここでの収入率は計算上の仮定です。実際のETFで開示されるSEC利回りや分配利回り、最終利回りの違いはETF利回り指標の解説を参照してください。
実際の数値を使う場合は、指標の種類と基準日を確認します。分母を開示された利回りに置き換えても、その数値が将来もそのまま支払われることを意味しません。
<!-- learn:illustration -->
市場利回りが上がってもクーポンはすぐ増えない
既発の固定利付債券は通常、約定クーポンを払い続けます。価格が下がると新しい価格で計算する最終利回りは上昇しますが、クーポン自体が再設定されるわけではありません。
債券ETFが利払いを受けたり、保有債券を売却・償還して入れ替えたりすると、新規投資の利回りが高くなる可能性があります。変化の速度や大きさは償還時期、回転率、カーブ、信用力、運用方針などに左右されます。
Investor.govは債券ファンドが金利、信用、期限前償還のリスクにさらされ、保有銘柄や満期がリスクに関係すると説明しています。債券ファンドの案内を参照してください。
新しい債券の購入がポートフォリオ全体にすぐ反映されるとは限りません。現金の規模や流入時期、運用ルール、既存債券の比率によって収入構成の変化は異なります。
したがって、市場利回りが上昇しただけで個別ETFの分配金も直ちに同じ幅で増えるとは限りません。価格の再評価と収入構成の変化は、別の経路と時期で起こります。
分配金を二重計上せず価格変化と収入を足す
上の仮定では、1年間の例は初期価格変化−2.75%と収入寄与4.5%の合計で表せます。−2.75% + 4.5% = 税金など除外した要因の前で約+1.75%です。
これは追加の価格変化なし、一定の純収入、構成変化なし、複利なしと仮定したシナリオです。実際の保有期間リターンは分配時期、再投資、価格変化、費用などにも左右されます。
現金で受け取った分配金はETFのNAVとは別の現金です。再投資すれば保有口数が増えます。再投資を含む総リターンにその分配金を再度足すと二重計上になります。
口数価格の変化と分配金の区別は価格リターンと総リターンの比較を参照してください。この+1.75%は同じ基準で価格変化と収入を一度ずつ合算した例です。
費用と税金を含まない数値を、実際の投資家が得る成果と解釈しないでください。取引価格がNAVと異なる場合や費用・税金が生じる場合、口座の結果は例から外れます。
この計算は損益分岐や回復の約束ではない
7.3カ月という比率は仮の価格推定を固定した収入仮定で割った値です。どちらの入力も保証されず、ETFのNAVが7.3カ月後に以前の水準へ戻るという意味ではありません。
分配収入が積み上がると投資家の現金と口数の合計価値は増える場合がありますが、ETFのNAVは依然として低いことがあります。以前の口数価格に戻るには、市場価格が別途十分に上昇する必要があります。
利回りがさらに上がれば価格が一段と下がる可能性があります。利回り低下で価格が上がっても、新規債券や再投資資金から得られる収入は下がることがあります。どちらも同時に有利になるとは限りません。
信用スプレッド、債務不履行、カーブ、期限前償還、費用、税金、ETFのNAVに対するプレミアムやディスカウントも結果を変えます。SECの債券ファンド案内は金利などのリスクにより損失が生じ得ると説明しています。
したがって、この相殺計算は回復日を示す時計ではなく、仕組みを理解する比較です。市場の経路が変われば、価格推定と実際に積み上がる収入も変わり得ます。
リスクと収入の前提をそろえてETFを比べる
デュレーションは同じ小幅な平行利回り変化に対する2つの債券ポートフォリオの価格感応度を比べる際に役立ちます。ただし、適合性や期待リターンを順位づける指標ではありません。
短いデュレーションのファンドはモデル上の金利変動による価格変化が小さくても、長いファンドとは収入、信用リスク、満期構成、費用、実際の値動きが異なります。
同じ基準日のデュレーションと収入開示を確認し、収入指標の算出方法も比べます。異なる日付の数字を同じ時点の情報のように組み合わせないでください。
価格リスクの基本は金利上昇で債券ETF価格が下がる理由で説明しています。各ファンドの保有銘柄や開示も確認してください。
相殺モデルは判断ルールではなくシナリオとして使う
計算前に入力を記録します。基準日付きのデュレーション、仮定する利回り曲線の変化、開始NAV、費用を反映した別個の収入仮定を用意してください。
まず初期の価格反応を概算し、次に収入の仮定を別に示します。価格下落の推定値を年収入率で割る場合は、結果を「仮定上の単純相殺比率」と明記してください。
税金、売買費用、再投資、保有銘柄の入れ替え、信用変化、カーブ、取引所価格とNAVの差が問いに関係するかも確認します。比較の目的によって必要な前提は異なります。
この計算は価格感応度と期間中の収入の関係を説明する助けになります。特定ETFの推奨やリターンの保証、NAVの回復日を示すものではありません。
よくある質問
Q1債券ETFのデュレーションで価格下落からの回復期間が分かりますか?
いいえ。デュレーションは利回り変化に対する価格感応度を概算します。ETF口数の満期日や損失回復までの期間を示すものではありません。
Q2市場利回りが上昇すると債券ETFの収入もすぐ増えますか?
必ずしもそうではありません。既発の固定利付債券のクーポンは通常変わりません。ファンドが現金を再投資し、債券を入れ替えるにつれて収入が変わる一方、価格は先に変動する場合があります。
Q37.3カ月の例は信頼できる損益分岐予測ですか?
いいえ。説明用の仮定を固定した単純計算です。NAV、収入、利回り、税金、費用、取引価格は変わるため、損益分岐日を予測しません。
出典
問題を報告
この記事のリンクを含むメールを準備します。送信すると Mark に報告が届きます
クイックチェック
記事を読み終えたら、3問で確認しましょう
問題 01
この金利変動の例で、債券ETFのデュレーションは何を推定しますか?
答えを選ぶと解説を確認できます
オプション用語集
関連ガイド
債券ETFの金利感応度金利が上がると債券ETFはなぜ下がる?デュレーションを解説市場利回りの上昇が債券ETF価格に与える影響、デュレーションが示すこと、25bpの試算に含まれない要素を説明します。オプションの仕組みオプションの割当てとは?ショート・オプションに満期日前または満期日に株式の受渡し・買付義務が生じる仕組みを説明します許容契約数はリスク予算とは別ですオプションの建玉制限と行使制限の違い上場オプションの建玉制限と行使制限の違い、同一方向での集計や報告が重要な理由、証拠金や買付余力だけでは許容数量を示せない理由を解説しますオプション取引オプションの買い気配と売り気配の差とは?買い気配・売り気配が示すもの、その差が約定価格に影響する理由を解説しますオプション取引建玉と流動性はオプションの何を教える?未決済契約数、取引量、妥当な価格で売買できることの違いを説明します