VPIN: fórmula, bloques de volumen y debate sobre el Flash Crash
Aprende cómo VPIN usa bloques en tiempo de volumen y Bulk Volume Classification para resumir el desequilibrio del flujo de órdenes, resolver un cálculo hipotético y evaluar las pruebas debatidas sobre el Flash Crash de 2010.
En esta guíaQué mide VPIN y qué puede exagerar su nombre
Resumen breve
VPIN resume en una medida móvil el desequilibrio absoluto entre compras y ventas en bloques recientes de igual volumen. Sus autores la propusieron para seguir la toxicidad del flujo de órdenes en tiempo de volumen, pero tanto sus datos de entrada como su interpretación son objeto de debate. La cifra no es una probabilidad observada directamente de que una operación esté informada, una alerta demostrada del Flash Crash ni una señal de trading autónoma.
Qué mide VPIN y qué puede exagerar su nombre
VPIN significa volume-synchronized probability of informed trading, o probabilidad de negociación informada sincronizada por volumen. Easley, López de Prado y O’Hara la presentaron como una medida de alta frecuencia relacionada con la toxicidad del flujo de órdenes: situaciones en las que los proveedores de liquidez pueden sufrir selección adversa porque es más probable que las operaciones entrantes procedan del lado informado. El método combina el desequilibrio del volumen con la intensidad de negociación y se actualiza con un reloj de volumen, no en intervalos fijos de tiempo de reloj (Easley, López de Prado y O’Hara, 2012).
El nombre exige cautela. Un valor calculado de VPIN de 0,32 no significa que exista una probabilidad calibrada del 32 % de que la siguiente operación provenga de un trader informado. Es un promedio normalizado de desequilibrios estimados bajo determinadas reglas de datos, clasificación, bloques y ventana. No identifica quién está informado, no distingue la negociación motivada por información de la motivada por liquidez y tampoco demuestra que un proveedor de liquidez haya sufrido una pérdida.
VPIN también difiere del desequilibrio direccional del flujo de órdenes. Primero toma el valor absoluto del desequilibrio en cada bloque y luego lo promedia, por lo que los bloques dominados por compras y los dominados por ventas aportan ambos un valor positivo. Resume cuánto se inclinó el flujo en los intervalos de volumen recientes, pero elimina del resultado final la dirección de ese desequilibrio. El modelo PIN clásico estima un concepto relacionado a partir de llegadas de operaciones.
Los bloques de tiempo de volumen hacen que la actualización dependa de la actividad
Un gráfico de tiempo de reloj toma observaciones a intervalos fijos, por ejemplo, cada segundo o minuto. Un reloj de volumen avanza cuando se negocia una cantidad determinada. Si un bloque se fija en 1.000 contratos, se cierra cada vez que se negocian 1.000, tanto si en un periodo activo transcurren 20 segundos como si en uno tranquilo pasan 12 minutos.
Se pretende que cada bloque contenga el mismo volumen negociado total. La duración en tiempo de reloj que abarca cada uno varía. Después, VPIN se calcula con una ventana móvil de los \(n\) bloques de volumen más recientes y se actualiza al completarse un nuevo bloque. Por eso se actualiza más a menudo durante los periodos activos y menos en los tranquilos.
El tiempo de volumen es una convención de muestreo, no una manera de eliminar la actividad del mercado de los datos. Un ritmo de negociación más rápido puede cambiar la velocidad a la que avanza la ventana de VPIN, y el número de observaciones por hora también varía. Por tanto, los resultados dependen del instrumento, la sesión, el volumen de cada bloque, el tratamiento de las operaciones que cruzan límites entre bloques y la inicialización del reloj de volumen. Un análisis reproducible debe declarar estas decisiones.
Bulk Volume Classification estima la dirección de las operaciones en grupos
VPIN necesita volúmenes iniciados por compradores y vendedores. Si se dispone de etiquetas fiables de dirección a nivel de operación, se pueden agregar, teniendo en cuenta la calidad de la clasificación. Cuando no hay etiquetas fiables, el trabajo original sobre VPIN propuso Bulk Volume Classification (BVC): inferir las proporciones probables de compras y ventas del volumen de una barra temporal a partir del cambio de precio de esa barra.
donde \(V_t\) es el volumen total de la barra, \(\Delta P_t\) es su variación de precio, \(\widehat\sigma_{\Delta P}\) es una estimación declarada de la escala de las variaciones de precio y \(\Phi\) es la función de distribución acumulada normal estándar. Un cambio estandarizado positivo asigna más volumen a las compras; uno negativo, más a las ventas. Si el cambio estandarizado es cero, la fórmula reparte el volumen por igual.
Por ejemplo, si una barra temporal hipotética contiene 1.000 contratos y su cambio de precio estandarizado es \(0.5\), entonces \(\Phi(0.5)\approx0.6915\). BVC asigna unos 691,5 contratos al volumen comprador y 308,5 al vendedor. Son valores fraccionarios estimados, no fracciones de contrato observadas ni intenciones de negociación conocidas. El resultado depende del intervalo de la barra, la medida de precio, la estimación de la escala de volatilidad y el supuesto de distribución.
BVC clasifica el volumen por grupos a partir del movimiento del precio; no establece la dirección de cada operación del grupo. Las barras temporales usadas para esta estimación y los bloques posteriores de igual volumen cumplen funciones distintas. El estudio debe documentar ambas etapas. La comparación de Andersen y Bondarenko de 2015 informa que, en su referencia de futuros E-mini S&P 500, BVC rindió peor que una regla tick estándar frente a una clasificación construida con cotizaciones y operaciones (Andersen y Bondarenko, 2015). La guía del algoritmo de clasificación Lee–Ready describe otro método y sus límites.
La fórmula VPIN promedia el desequilibrio absoluto de los bloques
Sea \(V\) el volumen objetivo por bloque, y sean \(\widehat V^B_i\) y \(\widehat V^S_i\) los volúmenes comprador y vendedor estimados en el bloque \(i\). Cada bloque completo cumple \(\widehat V^B_i+\widehat V^S_i=V\). Una forma móvil habitual es:
El numerador suma la diferencia absoluta entre compras y ventas en cada uno de los últimos \(n\) bloques. El denominador, \(nV\), es el volumen total de esos bloques. Si los bloques están completos y las estimaciones no negativas de compras y ventas suman \(V\), la cifra va de 0 a 1; algunas representaciones la multiplican por 100 y muestran un porcentaje.
Un valor cercano a cero significa que los volúmenes comprador y vendedor estimados estuvieron relativamente equilibrados en esos bloques. Un valor más alto significa que el flujo estimado fue más unilateral, en promedio, durante esa ventana móvil de volumen. La cifra no indica si el flujo unilateral fue de compras o ventas, porque el valor absoluto elimina el signo.
Las implementaciones pueden variar en el método de dirección de las operaciones, el tamaño de los bloques, la longitud de la ventana móvil, los intervalos de muestreo y los datos de precio. En la práctica, estas decisiones forman parte de la definición de la estadística. Las cifras calculadas con ajustes distintos no son automáticamente comparables.
Un cálculo hipotético con cuatro bloques se puede reproducir
Supongamos que cuatro bloques completos contienen \(V=100\) contratos cada uno. Tras aplicar un procedimiento declarado de clasificación de operaciones, los volúmenes estimados de compras y ventas son:
Bloque
Compras estimadas
Ventas estimadas
Desequilibrio absoluto
1
70
30
\(|70-30|=40\)
2
55
45
\(|55-45|=10\)
3
20
80
\(|20-80|=60\)
4
60
40
\(|60-40|=20\)
Los cuatro desequilibrios absolutos suman \(40+10+60+20=130\) contratos. El volumen total es \(4\times100=400\) contratos, por lo que
\[ \mathrm{VPIN}=\frac{130}{400}=0.325=32.5\%. \]
En la misma ventana, las compras estimadas suman 205 y las ventas 195. El desequilibrio neto con signo es solo \(205-195=10\) contratos, o \(10/400=2.5\%\) del volumen total. Difiere de VPIN porque los desequilibrios positivos y negativos se compensan parcialmente en la cifra neta, mientras que VPIN suma sus valores absolutos.
Todos los volúmenes de los bloques y clasificaciones son hipotéticos. El cálculo ilustra la fórmula y no estima un activo, mercado, probabilidad ni evento reales. Si BVC generó las estimaciones, también habría que declarar sus barras de precio y la escala de volatilidad para reproducir ese paso de clasificación.
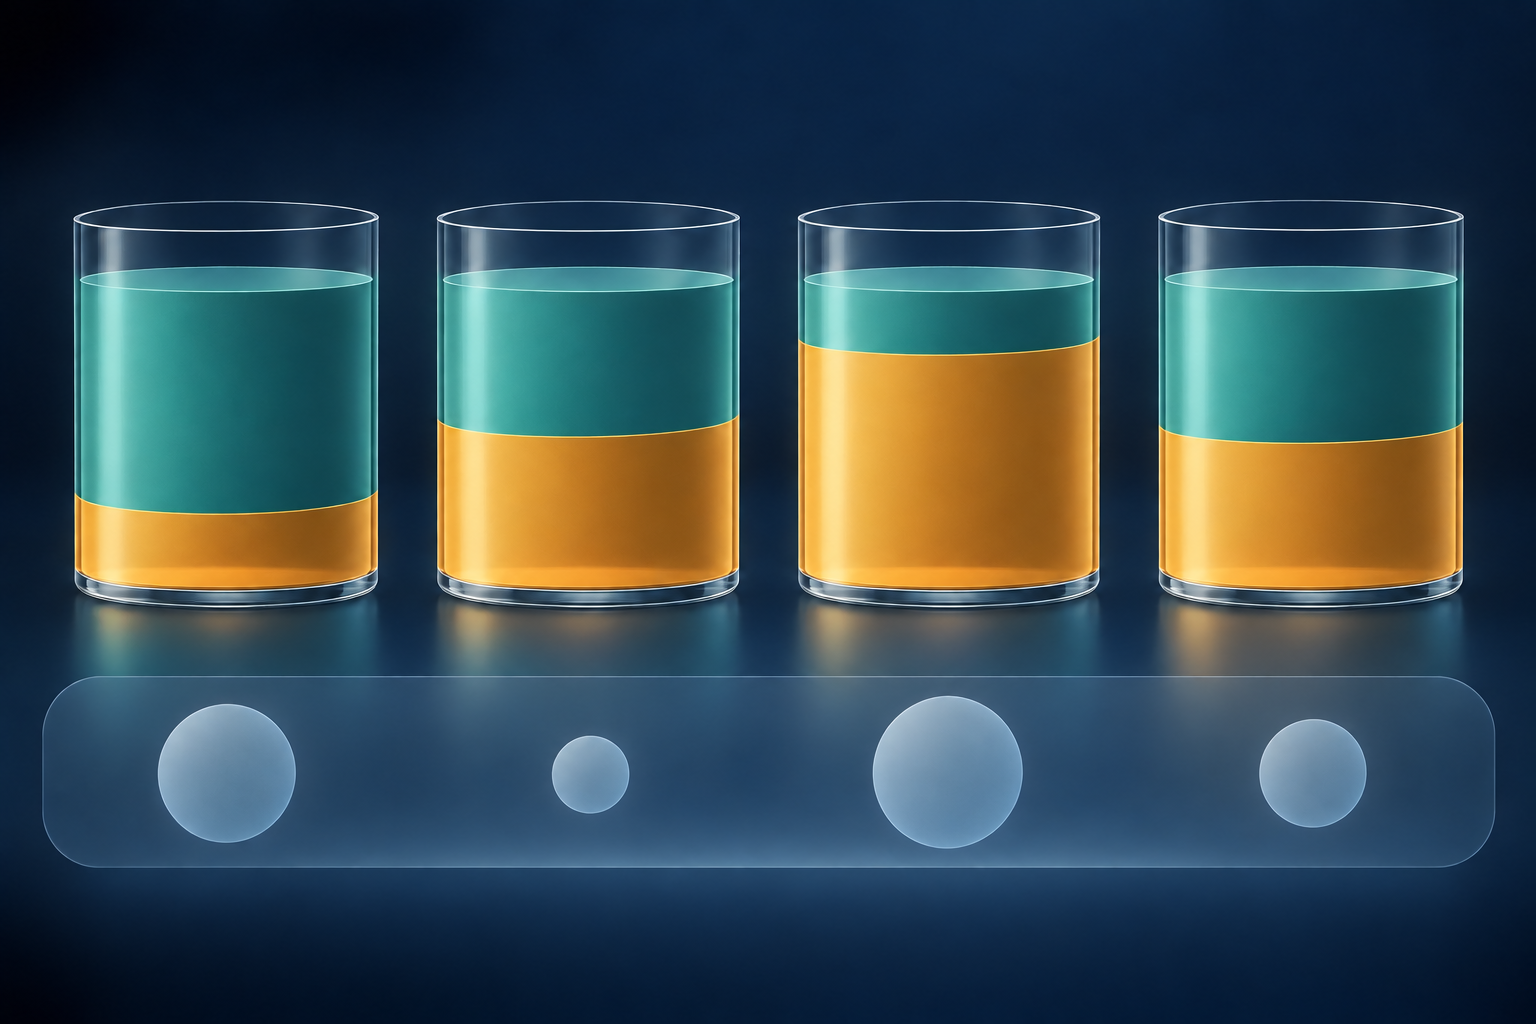
<!-- learn:illustration --> <!-- Concepto sin texto: bloques de igual volumen muestran distintas proporciones estimadas de compras y ventas; el resumen móvil conserva la magnitud del desequilibrio, pero descarta su dirección. No son datos de mercado, probabilidad de crash, pronóstico ni señal de trading. -->
Ilustración conceptual de bloques de volumen y un resumen del desequilibrio; no son datos de mercado, probabilidad de caída, pronóstico ni señal de trading.
Las pruebas sobre el Flash Crash son objeto de debate publicado
El estudio de Easley, López de Prado y O’Hara de 2012 presentó VPIN como una medida de toxicidad del flujo de órdenes y comunicó que estaba asociada a la volatilidad a corto plazo (Easley, López de Prado y O’Hara, 2012). Su análisis anterior de 2011 también describió lecturas elevadas antes del Flash Crash del 6 de mayo de 2010 (Easley, López de Prado y O’Hara, 2011). Ese es el motivo para considerar VPIN como posible indicador de estrés de mercado, pero no demuestra que prediga los crashes de forma fiable.
Andersen y Bondarenko llegaron a otra conclusión en su reconstrucción de 2014. Informaron que VPIN predecía mal la volatilidad a corto horizonte, que no alcanzaba su máximo hasta después del Flash Crash y que su contenido predictivo estaba ligado en gran medida a la intensidad de negociación. Su análisis probó procedimientos e implementaciones concretos de clasificación de operaciones; no demuestra que todas las versiones de VPIN se comporten igual en todos los mercados (Andersen y Bondarenko, 2014).
Easley, López de Prado y O’Hara respondieron en 2014. Discreparon de la replicación y de su interpretación: sostuvieron que el análisis no probaba la metodología ni las conclusiones que ellos habían propuesto, y que la microestructura del mercado era importante para la comparación (Easley, López de Prado y O’Hara, 2014). Este intercambio documenta un desacuerdo sobre la implementación y la interpretación empírica; no constituye una validación consensuada de VPIN como señal de alerta temprana.
En una evaluación posterior, Andersen y Bondarenko emplearon cotizaciones y operaciones para comparar métodos de clasificación en futuros E-mini S&P 500. Informaron que su referencia favorecía una regla tick frente a BVC y argumentaron que los errores de clasificación relacionados con la volatilidad podían explicar la aparente predicción de volatilidad de VPIN en su contexto (Andersen y Bondarenko, 2015). Es una preocupación de medición seria porque VPIN depende de volúmenes estimados de compra y venta, pero sigue siendo un resultado empírico para datos y procedimientos concretos.
El artículo de Ke y Lin de 2017 desarrolla una formulación alternativa de VPIN mediante estimación de máxima verosimilitud. Sostienen que la métrica original puede ser inestable con bloques de poco volumen y operaciones informadas infrecuentes, y comunican estimaciones más consistentes con su método alternativo (Ke y Lin, 2017). Esta contribución muestra que la construcción del modelo importa; no resuelve si alguna variante de VPIN es una alerta fiable en tiempo real en todos los activos, mercados o regímenes.
En conjunto, la literatura no respalda la afirmación sencilla de que VPIN “predijo” o “no predijo” todos los episodios relevantes. Los investigadores obtuvieron resultados distintos con distintas decisiones de clasificación, datos, implementaciones y pruebas. El propio desacuerdo es un motivo para declarar la construcción y contrastar el rendimiento incremental con referencias sencillas de actividad y volatilidad.
El tamaño de los bloques, la clasificación y el muestreo pueden cambiar la cifra
El volumen por bloque \(V\) determina cuánto flujo de negociación se comprime en cada observación. Los bloques pequeños generan actualizaciones más frecuentes, pero pueden volver las estimaciones más sensibles a episodios puntuales y al ruido de clasificación. Los bloques grandes suavizan la variación local y reducen la frecuencia de actualización. La escala apropiada depende de la actividad típica del mercado y de la pregunta; elegirla después de inspeccionar un crash puede exagerar su aparente capacidad de alerta.
La ventana móvil \(n\) determina cuánto volumen reciente se incorpora. Una ventana corta reacciona rápido pero puede ser ruidosa; una larga es más suave y lenta. Informa tanto \(V\) como \(n\), además de la distribución de la duración equivalente en tiempo de reloj. El mismo número de bloques no representa el mismo tiempo transcurrido en periodos tranquilos y activos.
BVC introduce otras decisiones: duración de la barra temporal, precio de operación o cotización, ventana de estimación de volatilidad, tratamiento de cambios de precio nulos y distribución supuesta. Si se usan signos a nivel de operación, también pueden importar los errores causados por el momento de la cotización, las comparaciones con el punto medio, las reglas tick o las convenciones de mensajes de cada mercado. La crítica del estudio de 2015 relaciona explícitamente, en su contexto, los cambios de volatilidad con errores sistemáticos de clasificación de BVC. El desequilibrio del flujo de órdenes basado en el libro es otra medida: sigue los cambios en la oferta y la demanda visibles, no el volumen de operaciones clasificado de esta manera.
La inicialización también cuenta. Una ventana móvil de VPIN empieza en algún límite de bloque. Desplazar el punto inicial puede cambiar qué operaciones se agrupan y modificar los desequilibrios. Las pruebas deben cuantificar esta sensibilidad, en vez de elegir la alineación que muestre la subida previa al evento más fuerte. Los cambios en horarios, tamaño mínimo de variación, diseño del contrato o combinación de mercados pueden reducir aún más la comparabilidad en el tiempo.
Evalúa la evidencia incremental antes de tratarla como alerta
Un estudio cuidadoso de VPIN debe especificar los datos y el algoritmo antes de examinar el evento objetivo. Debe indicar el mercado y contrato, sesión, filtros de operaciones y cotizaciones, precio de entrada, método de lado de la operación o ajustes de BVC, \(V\), \(n\), regla de inicialización y tratamiento de bloques parciales o que cruzan límites. También debe mostrar cuánto tiempo de reloj abarca cada ventana de VPIN con distintos niveles de actividad.
Para una afirmación predictiva, usa un diseño cronológico fuera de muestra y compara VPIN con referencias observables, como volumen, intensidad de negociación, volatilidad realizada y desequilibrio de órdenes. Comprueba si VPIN aporta información adicional una vez incluidas esas variables. Informa falsas alarmas, eventos no detectados, tiempo de anticipación, incertidumbre y resultados con diferentes umbrales; no presentes solo un gráfico retrospectivo donde el indicador subió antes de un crash elegido. Un umbral seleccionado a partir del propio evento no demuestra una alerta anticipada.
Para afirmar que mide toxicidad del flujo, mide de forma independiente la selección adversa o los resultados de liquidez, como el impacto posterior en el precio, los diferenciales, la profundidad o las pérdidas realizadas por creadores de mercado, y explica cómo se identifican. La correlación entre VPIN y volatilidad no valida por sí misma la interpretación de toxicidad. Un valor más alto puede deberse a volumen clasificado más unilateral, a mayor volatilidad que afecte BVC o a un reloj de volumen que avanza más deprisa.
Trata VPIN como un diagnóstico debatido, no como una señal de trading
VPIN puede ser útil como resumen descriptivo si se quiere seguir el desequilibrio absoluto estimado del flujo de órdenes en ventanas de igual volumen. También puede ser una variable de un análisis más amplio si su construcción es transparente y su contribución resiste las comparaciones con medidas sencillas. Su interpretación es limitada: resume una clasificación concreta del volumen reciente.
Por sí sola, una cifra alta no demuestra que operen traders informados, que sea inminente una crisis de liquidez, que los precios vayan a moverse en una dirección concreta ni que aumentar o reducir una posición sea rentable. Una cifra baja tampoco certifica que el mercado sea seguro o líquido. Cualquier uso operativo requiere validación independiente, controles adecuados, una regla de decisión explícita, datos que tengan en cuenta la latencia y un análisis realista de los costes de ejecución.
Presenta VPIN junto con sus supuestos de medición y las pruebas contrarias. Si el lector conoce el reloj de volumen, BVC u otro clasificador, la ventana móvil y las comparaciones fuera de muestra, puede valorar qué muestra la estadística y dónde termina la inferencia.
En cambio, el estimador de spread de Roll estima un proxy del spread a partir de la autocovarianza de los rendimientos y responde a otra pregunta.
Preguntas frecuentes
Q1¿Una lectura de VPIN de 0,32 significa un 32 % de probabilidad de trading informado, o que debería dejar de operar?
No. La puntuación habitual es un promedio normalizado de desequilibrios absolutos de volumen estimados; no es una probabilidad calibrada de que una operación o un operador esté informado. Tampoco indica la dirección, demuestra una crisis de liquidez inminente ni tiene en cuenta tus costes o restricciones de ejecución. Por sí sola, una lectura alta no significa que debas dejar de operar; cualquier regla de decisión requiere validación fuera de muestra y controles de riesgo independientes.
Q2¿VPIN usa intervalos de tiempo iguales?
No. Sus observaciones móviles se forman con cantidades iguales de volumen negociado, de modo que la duración de reloj que cubre cada bloque varía con la actividad del mercado. BVC puede estimar primero el volumen con signo en barras temporales separadas.
Q3¿VPIN predijo el Flash Crash del 6 de mayo de 2010?
Las pruebas publicadas son objeto de debate. Easley, López de Prado y O’Hara presentaron lecturas elevadas como evidencia de posible valor de alerta; Andersen y Bondarenko informaron que, en su reconstrucción, el máximo de la métrica llegó después del episodio y cuestionaron su contenido predictivo. El intercambio y la evaluación posteriores discrepan sobre métodos e interpretación.
Q4¿Se pueden comparar directamente dos gráficos de VPIN del mismo mercado?
Solo si los datos, precios de entrada, clasificación de operaciones, tamaño de bloque de volumen, ventana móvil, inicialización y otras decisiones de construcción están suficientemente alineados. Los ajustes distintos pueden producir cifras y velocidades de actualización diferentes.