Tasas de referencia estadounidenses a un día10 minutos
SOFR y EFFR: qué miden estas dos tasas a un día
Compare SOFR y EFFR por sus garantías, transacciones, cálculo, publicación y la pregunta que responde cada tasa.
En esta guíaSOFR y EFFR miden mercados distintos a un día
Resumen breve
SOFR y EFFR son tasas de referencia a un día en dólares estadounidenses publicadas por el Banco de la Reserva Federal de Nueva York, pero describen mercados de transacciones distintos. SOFR mide ampliamente el costo de tomar efectivo prestado a un día con valores del Tesoro como garantía; EFFR resume operaciones a un día, sin garantía, en el mercado de fondos federales. Ninguna es una cotización disponible para todos los prestatarios, y el rango objetivo del FOMC es una decisión de política monetaria independiente.
SOFR y EFFR miden mercados distintos a un día
La Secured Overnight Financing Rate (SOFR) y la Effective Federal Funds Rate (EFFR) suelen aparecer juntas porque ambas son referencias a un día en dólares estadounidenses. Compartir plazo no las hace intercambiables. SOFR se calcula a partir de operaciones de recompra (repo) garantizadas con valores del Tesoro. EFFR se basa en transacciones a un día del mercado de fondos federales: préstamos en dólares sin garantía.
La diferencia aclara qué representa cada cifra. SOFR mide de forma amplia el costo general de financiar valores del Tesoro durante una noche. EFFR resume, a partir de transacciones, la tasa de endeudamiento a un día del mercado de fondos federales. La Reserva Federal de Nueva York publica ambas por separado en su página de tasas de referencia, con datos de mercado y metodologías distintos.
Ninguna tasa representa el interés de todos los préstamos a un día en Estados Unidos. SOFR no describe cada contrato repo ni el costo de financiar cada valor del Tesoro. EFFR no es una encuesta sobre el costo de financiación de todos los bancos, una tasa para depósitos de consumidores ni una tasa sin garantía disponible para cualquier empresa. Antes de usar una tasa para responder una pregunta, identifique el conjunto de transacciones que resume.
EFFR procede de transacciones sin garantía de fondos federales
El mercado de fondos federales comprende préstamos nacionales, sin garantía y en dólares estadounidenses a un día, de instituciones depositarias a otras instituciones depositarias y a ciertas entidades adicionales, principalmente empresas patrocinadas por el Gobierno. No son préstamos repo garantizados con valores del Tesoro. La Reserva Federal de Nueva York calcula EFFR a partir de las operaciones a un día que informan los bancos nacionales y las sucursales y agencias estadounidenses de bancos extranjeros mediante el informe FR 2420 de tasas seleccionadas del mercado monetario.
EFFR es la mediana ponderada por volumen de las transacciones informadas. En la práctica, se ordenan las operaciones por tasa y se toma la tasa situada en el punto medio del volumen transado; no es un promedio simple de todas las tasas reportadas. La tasa publicada se redondea al punto básico más cercano. La página de EFFR y la metodología de tasas de referencia describen los datos y el cálculo.
EFFR está relacionado con el rango objetivo de los fondos federales, pero no es lo mismo. El FOMC fija ese rango; no determina la tasa de cada préstamo a un día ya realizado. La Reserva Federal utiliza tasas administradas, como el interés sobre los saldos de reserva y su facilidad de reporto inverso a un día, para orientar las tasas de mercado hacia el rango objetivo. La descripción general de las tasas de política y las preguntas frecuentes sobre IORB explican estas funciones. EFFR es una tasa de mercado observada, no el propio objetivo.
SOFR procede de operaciones repo garantizadas con valores del Tesoro
En un repo se intercambian efectivo y valores con el acuerdo de revertir el intercambio más adelante. En las operaciones que forman SOFR, el préstamo está garantizado con valores del Tesoro de Estados Unidos. La Reserva Federal de Nueva York describe SOFR como una medida amplia del costo general de financiar esos valores a un día, no como la tasa de una única operación repo negociada.
El cálculo publicado de SOFR combina las operaciones que se usan para la Broad General Collateral Rate (BGCR) con otras operaciones bilaterales repo del Tesoro compensadas por el servicio Delivery-versus-Payment (DVP) de la Fixed Income Clearing Corporation (FICC). BGCR incluye, a su vez, operaciones tripartitas de garantía general con valores del Tesoro y operaciones General Collateral Finance repo. Estos segmentos reúnen datos de distintas partes del mercado repo del Tesoro, pero no son un censo de todas las operaciones privadas de financiación con esos valores. Los componentes figuran en la página de tasas de referencia y se detallan en la metodología.
La garantía importa porque los valores del Tesoro pueden buscarse por otros motivos además de usarlos para respaldar efectivo. En el segmento bilateral DVP compensado, una operación identifica valores concretos para la liquidación. Si una emisión es escasa o útil, quien aporta el efectivo puede aceptar un menor rendimiento en efectivo para obtenerla; se suele decir que ese valor cotiza como «special». Esta motivación relacionada con el valor puede influir en las tasas repo aunque el préstamo sea a un día.
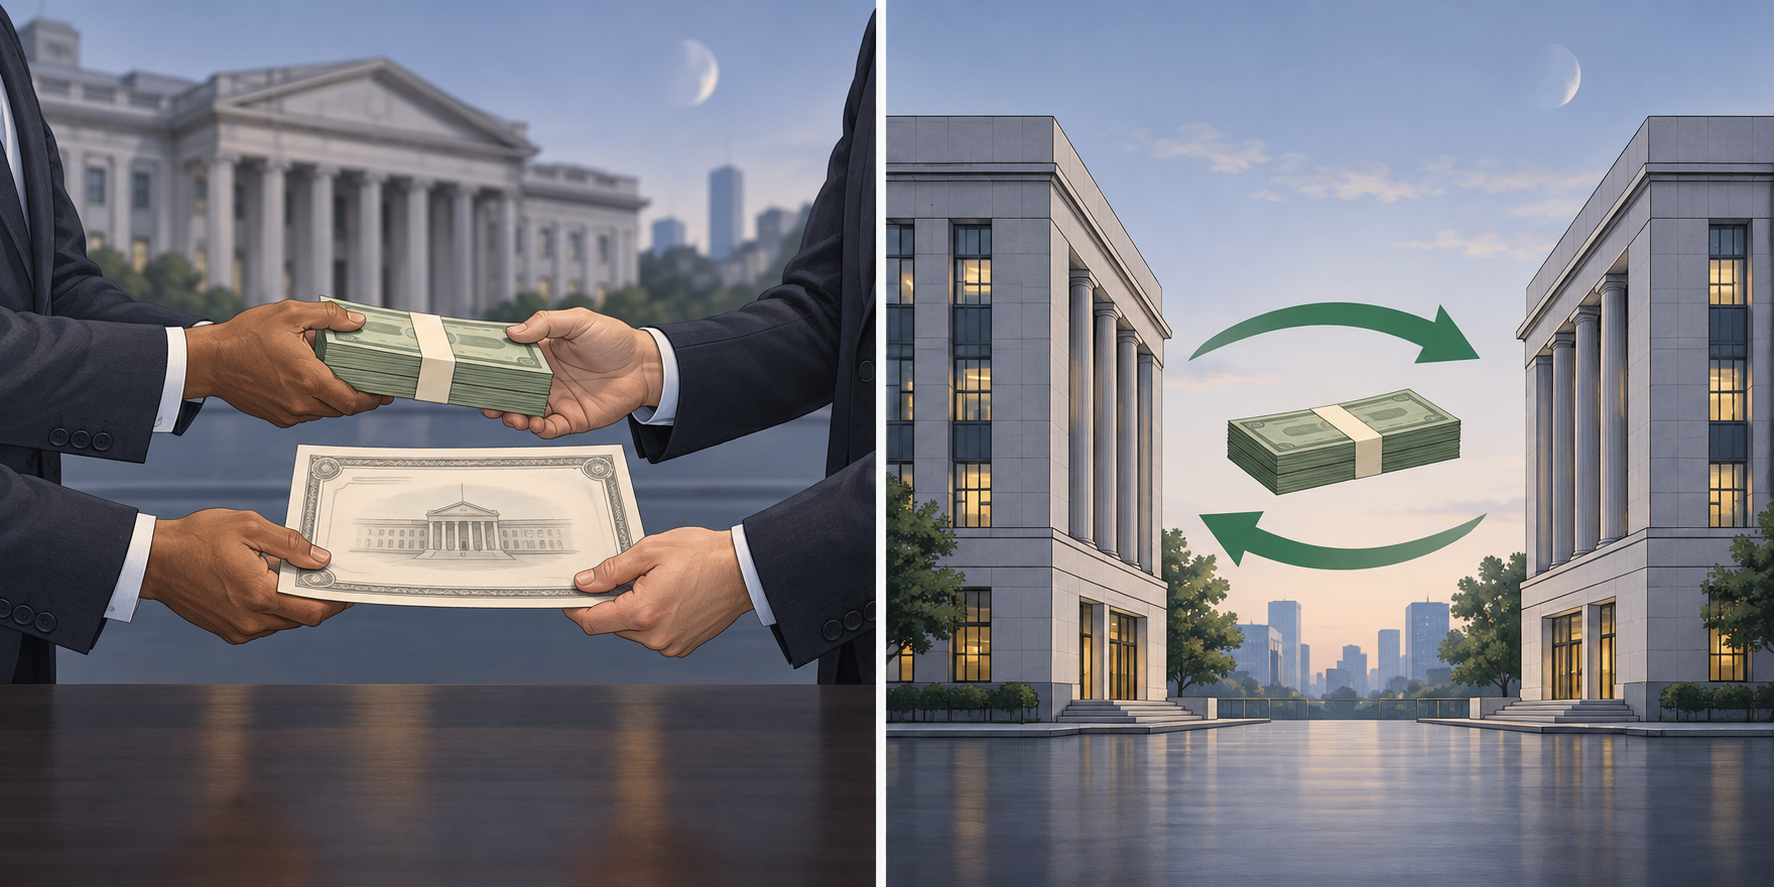
Contraste conceptual entre financiación repo con garantía del Tesoro y operaciones no garantizadas de fondos federales. La imagen no muestra tasas ni importes
Ambas tasas usan medianas, pero sus muestras de transacciones difieren
EFFR y SOFR usan medianas ponderadas por volumen y se redondean al punto básico más cercano. Compartir este resumen estadístico no significa que compartan datos de entrada. EFFR usa transacciones informadas de fondos federales sin garantía. SOFR utiliza segmentos definidos de operaciones repo del Tesoro, en las que el prestatario recibe efectivo contra valores del Tesoro. Difieren las contrapartes, la garantía, el propósito de las operaciones y la estructura del mercado.
La metodología de SOFR también ajusta la contribución del segmento DVP compensado. Para reducir el efecto de las operaciones «special» en una medida del costo general de financiar el Tesoro, la Reserva Federal de Nueva York elimina cada día el 20 % del volumen de transacciones con las tasas más bajas de ese segmento, después de excluir operaciones de determinadas entidades afiliadas. La metodología indica que esto elimina algunas operaciones con valores «special», pero no todas. Por tanto, SOFR es una medida amplia de financiación del Tesoro con un filtro definido, no una tasa pura de garantía general.
La Reserva Federal de Nueva York revisa los datos de ambos índices para detectar errores aparentes o transacciones inusuales y publica información complementaria sobre el cálculo. La metodología explica las exclusiones, las posibles revisiones el mismo día y los procedimientos alternativos cuando no hay datos de un segmento del mercado. Una tasa publicada es un resumen cuidadosamente definido de los datos disponibles; no garantiza que se hayan incluido todas las operaciones o prestamistas sin correcciones posteriores.
Las fechas de publicación y el tratamiento de datos pueden afectar la comparación
Las tasas se publican en horarios distintos. SOFR suele publicarse los días hábiles cerca de las 8:00 a. m., hora del este, y refleja la actividad repo del Tesoro de su fecha valor. EFFR se publica normalmente cerca de las 9:00 a. m., hora del este, para el día hábil anterior. La página de tasas de referencia de la Reserva Federal de Nueva York, la página de EFFR y las páginas metodológicas explican el calendario.
También importan los feriados y la falta de datos. Las tasas de referencia repo del Tesoro siguen el calendario de publicación indicado para los cierres del mercado de valores del Gobierno de Estados Unidos, mientras que EFFR sigue el calendario de feriados de la Reserva Federal de Nueva York. Si faltan datos de un segmento de SOFR, la metodología permite, en ciertas circunstancias, usar datos anteriores ajustados. Las tasas publicadas también pueden corregirse según las reglas indicadas cuando se detectan errores o llegan datos tardíos.
Al comparar dos observaciones diarias, haga coincidir las fechas valor, no solo las fechas u horas que aparecen en dos pantallas. Un sistema puede mostrar la fecha de publicación, la fecha valor o el día en que recibió la información del proveedor. Cerca de fines de semana, feriados, cierres anticipados o revisiones, esas etiquetas pueden ocultar qué transacciones a un día resume una cifra. Consulte la metodología para determinar qué registro corresponde.
Además del SOFR diario, la Reserva Federal de Nueva York publica promedios SOFR compuestos para períodos de 30, 90 y 180 días naturales y un SOFR Index. Son medidas de período construidas a partir del SOFR diario, no otro nombre para la fijación de un día. Si se pregunta por el costo de un solo préstamo a un día garantizado por el Tesoro, el promedio compuesto responde otra pregunta. Si un documento especifica un promedio o índice, use esa serie exacta y sus fechas declaradas.
Por qué SOFR y EFFR pueden diferir en un día concreto
Las tasas pueden diferir porque resumen operaciones con garantías, contrapartes y objetivos de financiación distintos. Las condiciones que afectan la oferta de efectivo o la demanda de fondos federales sin garantía no tienen por qué moverse al mismo ritmo que las de la financiación repo del Tesoro. La demanda de una emisión concreta del Tesoro también puede influir en las tasas repo «special», mientras que EFFR no incluye garantías del Tesoro.
La condición «special» es una posible fuente de diferencias, no una explicación completa de cualquier brecha observada. La Reserva Federal de Nueva York recorta el 20 % del volumen DVP con las tasas más bajas para limitar la influencia de estas operaciones en SOFR, pero la metodología dice que algunas siguen incluidas. Su efecto en la mediana publicada depende de toda la distribución de transacciones y de los demás segmentos repo incluidos. La diferencia diaria SOFR–EFFR por sí sola no permite identificar «specialness» como causa.
El proceso de reporte y publicación añade otra capa. Las tasas usan informes de transacciones y datos de segmentos diferentes, se publican a distintas horas y pueden seguir procedimientos distintos para feriados y correcciones. Estos detalles pueden afectar qué operaciones entran en el índice de un día o cómo se fecha una observación mostrada. Sin revisar los datos oficiales de ese día y los avisos metodológicos, no demuestran una causa concreta.
Las definiciones no implican un diferencial fijo ni un orden permanente. Ambas tasas pueden verse afectadas por condiciones monetarias y de liquidez compartidas, pero cada una representa un mercado distinto. No deduzca solo de la brecha un cambio de política, tensión de financiación o una oportunidad de arbitraje.
Elija la tasa que corresponda a la pregunta
Use SOFR si busca una medida amplia del costo de tomar efectivo prestado a un día con valores del Tesoro de Estados Unidos como garantía, dentro de los segmentos repo especificados por la Reserva Federal de Nueva York. No es la tasa real de financiación de cada institución, cada valor del Tesoro o cada contrato repo.
Use EFFR si la pregunta se refiere a la tasa efectiva de las transacciones a un día sin garantía del mercado de fondos federales. No es el rango objetivo del FOMC, ni una tasa de préstamo garantizada con valores del Tesoro, ni una promesa de la tasa que pueda obtener un banco o una empresa concreta. Si se pregunta por la decisión de política monetaria, consulte aparte el rango objetivo del FOMC.
En un contrato o modelo, utilice la tasa que nombre realmente el documento aplicable. El contrato puede especificar SOFR diario, un promedio SOFR compuesto, EFFR u otra serie, con fechas de observación y condiciones de sustitución propias. Que ambas sean tasas de referencia a un día no hace intercambiables sus definiciones ni su uso contractual.
Lista práctica para comparar las dos tasas
Antes de interpretar una diferencia, anote el nombre de la tasa y la pregunta que pretende responder. Confirme si la observación es SOFR o EFFR, la fecha valor, la fecha de publicación, las unidades y si hubo una revisión o aviso metodológico. Si importa el valor exacto, use la serie oficial de la Reserva Federal de Nueva York en vez de la cifra redondeada de una captura de pantalla.
Después, mantenga visible la base transaccional. EFFR resume operaciones informadas de fondos federales sin garantía. SOFR resume segmentos definidos de repos garantizados con valores del Tesoro e incluye un segmento DVP con un filtro concreto para operaciones «special». Ambos usan medianas ponderadas por volumen, pero eso no significa que midan el mismo mercado.
Por último, describa la diferencia antes de explicar su causa. «SOFR estuvo por encima de EFFR en la misma fecha valor» es una comparación. «La escasez de valores del Tesoro causó la brecha» es una afirmación causal que requiere pruebas más allá de los dos valores publicados. Revise la metodología, los resúmenes de transacciones, el calendario de feriados y cualquier aviso de revisión antes de atribuir una causa. Una comparación sólida deja claros el mercado, la garantía, la fecha de los datos, el proceso de publicación y los límites de la tasa.
Un registro breve de comparación puede incluir el nombre de la tasa, el mercado de transacciones, la garantía, la fecha valor, la hora de publicación, el método de cálculo y cualquier nota de revisión. Para SOFR, indique si es la fijación diaria o una serie compuesta, y recuerde que el filtro DVP se aplica a un solo segmento. Identifique EFFR como la observación del día hábil anterior de operaciones sin garantía de fondos federales. Reunir estos campos permite reproducir la comparación y evita que una etiqueta de fecha o un nombre abreviado sustituya los datos subyacentes.
Sí. Ambas son tasas de referencia a un día en dólares estadounidenses, pero SOFR mide financiación repo garantizada con valores del Tesoro y EFFR resume operaciones sin garantía de fondos federales. El mismo plazo no las convierte en una sola tasa.
Q2¿SOFR es la tasa de política monetaria de la Reserva Federal?
No. El FOMC fija un rango objetivo para la tasa de fondos federales. EFFR mide las transacciones del mercado de fondos federales y SOFR es una tasa de referencia repo del Tesoro. La Reserva Federal influye en las tasas a corto plazo mediante sus herramientas de implementación, pero SOFR no es el objetivo del FOMC.
Q3¿Qué tasa debe utilizar un contrato?
Use la tasa de referencia que nombre el contrato y siga sus fechas de observación, método de promedio o capitalización y cláusulas de sustitución. No hay una tasa universalmente mejor; la serie adecuada depende del propósito y de las condiciones del contrato.