Mecánica de financiación en los mercados de renta fija12 min read
Repo y reverse repo: garantías, financiación y diferencias de tipos
Comprende las dos perspectivas de un repo, calcula el precio de recompra y distingue la garantía general de SOFR y otros tipos de referencia.
En esta guíaUn repo combina un flujo de efectivo y otro de valores
Resumen breve
Un repo es una operación de dos tramos: se entrega un valor a cambio de efectivo y se acuerda revertir el intercambio más adelante a un precio establecido. La parte que vende el valor para obtener efectivo suele llamar repo a su lado de la operación; quien aporta el efectivo y recibe el valor puede llamar reverse repo a esa misma operación. Un bono concreto también puede ser valioso por sí mismo como garantía, de modo que su tipo repo puede diferir del tipo de garantía general.
Un repo combina un flujo de efectivo y otro de valores
En un acuerdo de recompra, una parte transfiere valores y recibe efectivo, y se compromete a recomprarlos más adelante por un importe acordado. La otra parte aporta el efectivo y recibe los valores durante el plazo. Los dos intercambios forman parte de un mismo acuerdo: el efectivo inicial, el valor o cesta de garantías, el vencimiento, el precio de recompra y las condiciones de liquidación determinan conjuntamente la operación.
Quien obtiene efectivo puede usarlo para financiar inventario de bonos, cubrir una necesidad de liquidez a corto plazo o respaldar otra posición. Quien lo aporta quizá busque invertirlo a corto plazo con garantía. Otro participante puede valorar más obtener un bono concreto que conseguir la mayor rentabilidad en efectivo. Por eso los mercados repo mueven tanto efectivo como valores por el sistema financiero. El BIS describe la importancia del repo para esos flujos; el BCE explica que la liquidez repo también puede respaldar la liquidez de los mercados de bonos y la actividad en los mercados de swaps.
Desde el punto de vista económico, un repo se parece a un préstamo a corto plazo respaldado por valores, pero eso no significa que todos los repos sean jurídicamente préstamos idénticos. El tratamiento legal, los derechos para reutilizar o sustituir la garantía, el cierre en caso de incumplimiento y las protecciones de liquidación dependen del contrato y de la jurisdicción. Es más preciso describir los flujos de efectivo y las condiciones contractuales que suponer una forma legal única en todo el mundo. Consulta la revisión del BIS sobre el funcionamiento del mercado repo y el análisis del BCE sobre repos y liquidez del mercado de bonos.
Repo y reverse repo dependen de la perspectiva de cada parte
En el uso habitual del mercado, la parte que vende un valor para obtener efectivo y acuerda recomprarlo después denomina repo a su lado. La contraparte que paga el efectivo y recibe el valor puede llamar reverse repo a la misma operación. Los términos pueden parecer contradictorios porque describen los mismos intercambios de efectivo y valores desde lados opuestos.
Un banco central puede nombrar sus operaciones desde su propia perspectiva. La Reserva Federal de Nueva York explica que una operación repo de su mesa consiste en comprar valores a una contraparte y acordar su reventa posterior. En una operación reverse repo, la mesa vende valores a una contraparte y acuerda recomprarlos más adelante. La contraparte ocupa el lado opuesto en cada transferencia. Por eso, decir «subieron los tipos repo» es incompleto si no se especifican el mercado, la garantía, el plazo y la convención del tipo.
Al comparar dos descripciones, anota quién paga el efectivo primero y quién transfiere primero los valores. Después identifica quién devuelve el efectivo y quién devuelve los valores al vencimiento. Esta comprobación de dirección evita confundir la etiqueta repo con otro valor, otro tipo de referencia o una venta definitiva de bonos sin segundo tramo. La descripción de repo y reverse repo de la Fed de Nueva York explica su convención de nombres.
Calcula el importe de recompra acordado
La parte que recibe el efectivo normalmente devuelve más de lo que recibió al principio. En una operación simplificada sin pagos de cupón durante el plazo, el interés en efectivo puede expresarse así:
Interés en efectivo = principal en efectivo × tipo repo anual × días de devengo ÷ denominador de cómputo de días
Supongamos una operación hipotética en la que una parte recibe 100.000.000 USD durante un día de devengo, a un tipo repo anual simple hipotético del 3,60 % y con convención ACT/360. El interés es 100.000.000 × 0,036 × 1 ÷ 360 = 10.000 USD. Por tanto, el importe hipotético de recompra es 100.010.000 USD: los 100.000.000 USD iniciales más 10.000 USD de interés repo.
Es un ejemplo aritmético hipotético, no un tipo de mercado actual ni una cotización de un valor concreto. Supone un día de devengo, un tipo simple constante, ningún cupón ni pago compensatorio durante el plazo y ausencia de comisiones u otros ajustes. Los contratos reales especifican las fechas de valor y vencimiento, la convención de días y el tratamiento de los flujos de efectivo. Un periodo de viernes a lunes puede devengar más de un día natural según la convención contractual; «overnight» describe el plazo de mercado, pero no permite ignorar las fechas.
Los 10.000 USD son el coste de financiación del tramo de efectivo en este ejemplo simplificado. No equivalen por sí solos al rendimiento neto del proveedor de efectivo después de costes operativos, de balance, de riesgo de la garantía y de otras condiciones. Tampoco indican si la posición total del vendedor de los valores obtuvo beneficios o pérdidas. El cálculo responde a una pregunta más limitada: ¿cuánto efectivo se debe pagar en la recompra bajo los supuestos indicados?
Un haircut es un margen de protección, no una garantía
Quien presta efectivo puede recibir garantías cuyo valor de mercado supera el efectivo entregado. En otro ejemplo hipotético, una parte entrega valores valorados en 102.000.000 USD para recibir 100.000.000 USD. La diferencia de 2.000.000 USD es un margen frente a movimientos de precio y costes de liquidación, sujeto a las reglas contractuales de valoración y margen.
El porcentaje llamado haircut depende del denominador. Si se divide la diferencia por el valor de la garantía, (102.000.000 − 100.000.000) ÷ 102.000.000 da aproximadamente el 1,96 %. Si se expresa el exceso de valor de la garantía sobre el efectivo como porcentaje del efectivo, el resultado es el 2,00 %. Son dos formas de expresar el mismo margen, no dos importes distintos. Antes de comparar haircuts, comprueba la definición del contrato o del conjunto de datos.
El margen puede agotarse si cae el precio de la garantía, si cuesta venderla o si una contraparte incumple antes de cubrir la exposición. Las llamadas de margen pueden exigir garantías o efectivo adicional, pero los plazos, umbrales, activos admisibles y procesos para resolver disputas dependen del acuerdo. Un repo mantiene riesgos de contraparte, mercado, liquidez, operación, derecho y liquidación. El análisis del BIS de 2025 muestra que los haircuts varían con el motivo de la operación, el vencimiento y las características de la garantía; describe las operaciones estudiadas y no establece una tabla universal. Consulta la investigación del BIS sobre haircuts repo.
La garantía general no es lo mismo que un bono concreto
En una operación con garantía general, o GC, quien aporta el efectivo acepta cualquier valor de una cesta de garantías admisibles previamente definida. La cesta exacta y los derechos de sustitución dependen del mercado y del contrato. Lo que las partes buscan principalmente es financiación contra una garantía aceptable, no obtener una emisión concreta.
En una operación con garantía específica, el valor se identifica al acordar la operación, a menudo por su identificador de emisión. Quien aporta efectivo puede necesitar el bono para completar una entrega, hacer mercado o cumplir otra obligación sobre valores. «Garantía específica» y «special» no significan lo mismo. Una operación sobre un valor específico es special cuando su tipo repo queda claramente por debajo del tipo GC comparable, porque el proveedor de efectivo acepta una rentabilidad menor a cambio de obtener ese valor.
La información del BCE sobre el mercado monetario del euro distingue la garantía general de las operaciones contra valores identificados y explica que specialness significa que el repo de un valor concreto cotiza por debajo del tipo GC. Las categorías y la cobertura pueden variar entre conjuntos de datos. La Fed de Nueva York también señala que el cálculo de SOFR incluye una parte filtrada de operaciones DVP con compensación centralizada que puede contener operaciones con garantías específicas. Por eso no debe describirse SOFR como un tipo exclusivamente GC. Consulta el estudio del BCE sobre el mercado monetario del euro de 2022 y la descripción de SOFR de la Fed de Nueva York.
La demanda de efectivo y de valores puede separar los tipos
El tipo repo GC suele interpretarse como el precio de financiar efectivo a corto plazo contra una cesta de bonos admisibles. El tipo de un bono concreto puede ser distinto porque una parte quiere ese valor en particular. Si quien aporta efectivo necesita mucho una emisión escasa, puede aceptar una rentabilidad menor por su efectivo para obtenerla. El tipo repo de esa emisión puede quedar por debajo del tipo GC aunque la moneda y el plazo sean parecidos.
Ese tipo menor no demuestra por sí solo que quien obtiene el efectivo tenga más riesgo de crédito. Puede reflejar que el proveedor de efectivo valora el acceso a ese bono. A la inversa, un tipo GC más alto puede reflejar más demanda de efectivo, menos efectivo disponible para prestar, límites de balance de los intermediarios, el plazo u otras condiciones. Importan tanto la financiación como la disponibilidad de garantías; un único tipo no permite saber qué factor predominó.
Los análisis del BCE sobre el mercado repo del euro han documentado periodos en los que bonos soberanos escasos cotizaron a tipos repo inferiores a los de la garantía general. El informe de 2022 describe la oferta y la demanda de valores como factores importantes en la muestra estudiada. Esos resultados corresponden a los periodos analizados y no describen el diferencial actual ni todos los países. El BIS también subraya que los mercados repo varían entre jurisdicciones y pueden verse afectados por la estructura del mercado y las restricciones de balance. Consulta el estudio del BCE referido a esos periodos y el informe del Comité de Sistema Financiero Global del BIS.
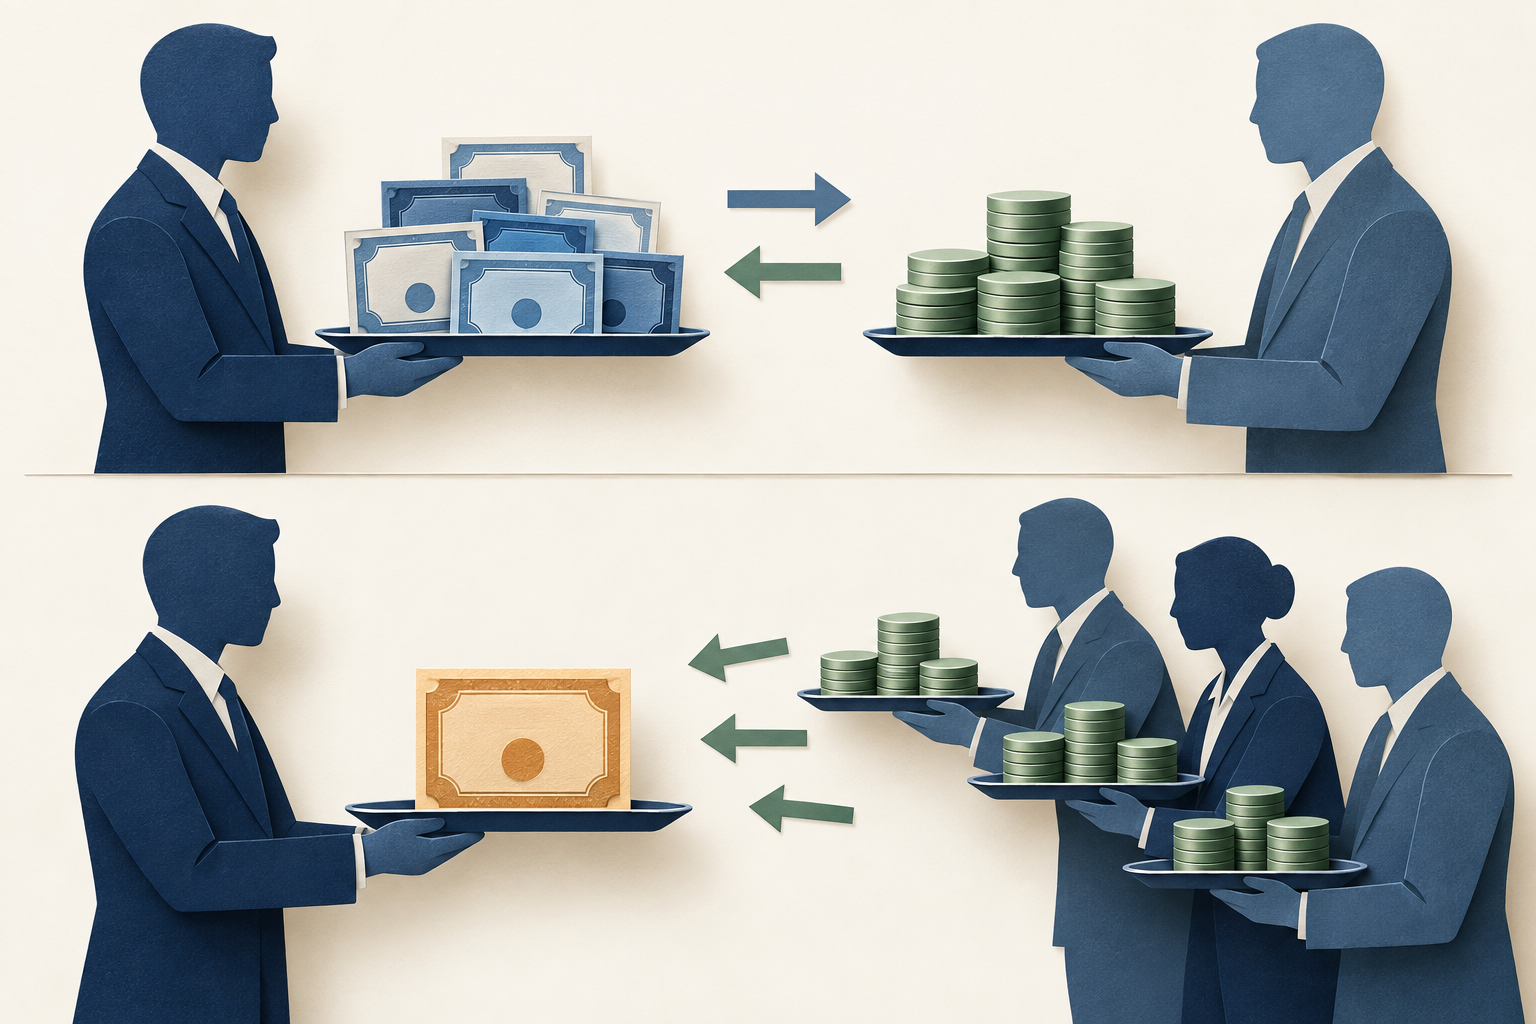
Comparación conceptual entre la garantía general y la demanda de una emisión concreta. La imagen no representa una tasa repo ni el tamaño de una operación
SOFR y las facilidades de la Reserva Federal son ejemplos de Estados Unidos
SOFR es un tipo de referencia en dólares estadounidenses administrado por la Reserva Federal de Nueva York. Esta lo describe como una medida amplia del coste de tomar prestado efectivo overnight con garantía de bonos del Tesoro de EE. UU. Se calcula con datos de operaciones de segmentos definidos del mercado repo de Treasury estadounidense; no procede de una operación negociada aislada ni de todos los mercados repo del mundo. La metodología publicada detalla una mediana ponderada por volumen, los segmentos incluidos y el tratamiento de algunas operaciones especiales.
Un tipo repo bilateral puede diferir de SOFR por la garantía, la contraparte, el plazo, la compensación, la hora de la operación y el motivo de financiación o de obtención de valores. SOFR ayuda a describir el mercado estadounidense de financiación overnight en términos generales, pero no es una cotización universal de repo, un tipo de política monetaria ni necesariamente el tipo al que puede operar un prestatario concreto. La Fed de Nueva York puede actualizar la metodología; consulta la página vigente de SOFR y la información metodológica antes de usar un fixing o una serie histórica concretos.
Las facilidades repo de la Reserva Federal son otro ejemplo específico de EE. UU. y usan la perspectiva de la mesa de operaciones. La Fed de Nueva York explica que las compras de valores del Desk en operaciones repo aumentan temporalmente los saldos de reservas y que sus ventas en operaciones reverse repo los reducen temporalmente. Standing Repo busca limitar la presión alcista sobre los tipos del mercado monetario; Overnight Reverse Repo, la presión bajista. Los parámetros, las contrapartes y garantías admisibles, los tipos de las operaciones y los procedimientos pueden cambiar. Consulta la información actual de la Fed de Nueva York, en lugar de tratar una configuración anterior como vigente. Estas facilidades no determinan cómo se denominan o valoran todas las operaciones repo privadas.
Para leer una cotización repo, identifica primero la operación
Antes de interpretar un tipo repo, identifica la moneda, el importe de efectivo, el valor o cesta de garantías, el plazo, las fechas de valor, la convención de días y qué parte comunica el tipo. Confirma si es GC o una emisión concreta, si está compensada centralmente o es bilateral y cómo se valoran, sustituyen y ajustan las garantías. Sin esos datos, dos tipos con la misma etiqueta pueden responder a preguntas distintas.
Después separa el tipo de una operación del tipo de referencia y del tipo de una facilidad del banco central. El fixing diario de SOFR es una observación agregada con metodología definida. Una cotización repo para un CUSIP concreto es una operación negociada que refleja las condiciones del efectivo y de la garantía. El tipo de una operación de la Reserva Federal es una condición de implementación de política para una operación estadounidense admisible. Están relacionados, pero no son intercambiables.
Por último, describe lo que muestran los datos antes de atribuir una causa. «El tipo repo de esta emisión quedó por debajo del tipo GC de la misma fecha» es una comparación. «El prestatario atraviesa dificultades» es una conclusión que el tipo, por sí solo, no demuestra. Mantén visibles la dirección de los flujos de efectivo, la identidad de la garantía, el plazo, el mercado y la fecha de observación.
Lecturas relacionadas
Tipo repo implícito de los futuros de Treasury: es un cálculo hipotético que compara la compra de un bono elegible al contado con su entrega en un contrato de futuros concreto; no es una cotización real de financiación repo.
Q1¿Legalmente, un repo es simplemente un préstamo?
No necesariamente. Suele documentarse como una venta de valores con una recompra acordada y, económicamente, se parece a un préstamo garantizado. El tratamiento legal y los derechos dependen del contrato y de la jurisdicción.
Q2¿Un tipo special repo más bajo significa que el prestatario es más arriesgado?
No por sí solo. Quien aporta efectivo puede aceptar una rentabilidad menor porque valora acceder a un valor concreto. Hay que analizar por separado las demás condiciones y el riesgo de contraparte.
Q3¿SOFR es el mismo tipo al que puedo negociar un repo?
No. SOFR es un tipo de referencia amplio para financiación overnight en EE. UU. con garantía de Treasury y se calcula a partir de segmentos definidos de operaciones. Una operación concreta puede diferir según garantía, contraparte, plazo, horario y otras condiciones.