Cómo leer los datos de inflación8 minutos de lectura
Inflación mensual frente a interanual: qué significa cada tasa
Distingue la inflación mensual observada, su ritmo anualizado compuesto y el cambio real medido durante doce meses.
En esta guía¿Qué mide la inflación mes a mes?
Resumen breve
Las tasas de inflación mensual, mensual anualizada e interanual comparan períodos distintos. La tasa mensual mide el cambio observado de un mes al siguiente. La tasa anualizada compone ese ritmo como si se repitiera durante un año. La tasa interanual mide cuánto cambió realmente el índice entre el mes actual y el mismo mes del año anterior.
¿Qué mide la inflación mes a mes?
La tasa mensual compara el índice de un mes con el valor del mes anterior en la misma serie. Si Pₜ₋₁ es el índice previo y Pₜ el actual, la fórmula es:
(Pₜ ÷ Pₜ₋₁ − 1) × 100
Si un índice ficticio pasa de 300,00 a 301,20, sube 0,40%: el aumento de 1,20 puntos equivale al 0,40% del nivel anterior. Es un cambio porcentual del índice, no un cambio en puntos ni en los gastos personales de cada hogar. La [guía de conceptos del CPI de BLS]({source:blsCpiConcepts}) explica los valores del índice y los cambios de uno y doce meses. Las [preguntas frecuentes del CPI]({source:blsCpiFaq}) lo describen como el cambio promedio de precios de una canasta representativa.
La tasa mensual se acerca más al movimiento reciente, pero puede fluctuar. Un salto puntual, una reversión, patrones estacionales, variaciones de muestreo y redondeos pueden influir en un mes. Una tasa positiva indica que el índice especificado quedó por encima del mes anterior; no demuestra que todos los precios subieran ni que el ritmo vaya a continuar.
¿Qué significa anualizar una tasa mensual?
La tasa anualizada responde a una pregunta hipotética: ¿cuál sería el cambio en doce meses si la misma tasa mensual se repitiera durante doce meses consecutivos? Si m es la tasa mensual expresada como decimal, la fórmula compuesta es:
((1 + m)¹² − 1) × 100
La capitalización importa porque cada cambio mensual se aplica al nivel alcanzado al cierre del mes anterior. Si una subida mensual de 0,40% se repitiera doce veces, el resultado anualizado sería aproximadamente 4,91%, no exactamente 4,80%. El [manual de BLS sobre la interpretación del CPI]({source:blsCpiInterpretation}) explica que la tasa anualizada usa crecimiento compuesto y supone que el ritmo mensual continúa.
La cifra anualizada no significa que los precios hayan subido eso durante el último año. Tampoco es un pronóstico para los próximos doce meses. Prolonga una variación mensual observada bajo una hipótesis de ritmo constante. Si una noticia anualiza una lectura mensual reciente, conviene mostrar también la tasa mensual original y mantener explícita la hipótesis.
¿Qué mide la inflación interanual?
La inflación interanual compara el índice actual con su valor de doce meses atrás:
(Pₜ ÷ Pₜ₋₁₂ − 1) × 100
Mide el cambio acumulado que sí se observó en ese período de doce meses. Incluye todos los movimientos mensuales del intervalo, incluido el más reciente. El resultado exacto equivale a componer las doce tasas mensuales; no es simplemente sumarlas. BLS explica el cálculo en su [guía para calcular cambios porcentuales]({source:blsCpiPercentChanges}), y BEA explica cómo usar el cambio de un mes frente al mismo mes del año anterior en sus [preguntas frecuentes sobre cambios interanuales]({source:beaGdpYearAgoPercentChange}).
“Interanual” suele significar el mes más reciente frente al mismo mes de un año antes. No es lo mismo que comparar el índice promedio de un año calendario con el promedio del año anterior. Esa otra medida suele llamarse variación del promedio anual. BLS distingue en su [guía de cambios porcentuales]({source:blsCpiPercentChanges}) el cambio de doce meses para el mismo mes del cambio entre promedios anuales. Comprueba qué meses o promedios compara la noticia.
¿Por qué pueden diferir las tres tasas?
Cada tasa responde a una pregunta distinta. El cambio mensual muestra el movimiento más reciente. La tasa mensual anualizada pregunta qué implicaría ese ritmo si durara un año. La tasa interanual resume lo que ya ocurrió durante doce meses. Por eso, la tasa interanual puede seguir elevada aunque las subidas mensuales recientes se moderen: los aumentos anteriores siguen dentro de la comparación. También puede tardar en reflejar un nuevo ritmo mensual.
La anualización amplifica un período corto. Un salto o una caída de un solo mes se repite mecánicamente doce veces en el cálculo, aunque los meses futuros todavía no hayan ocurrido. Por ello, las tasas mensuales anualizadas pueden oscilar más que las interanuales. Describen el impulso reciente bajo una hipótesis, no una versión más precisa del resultado anual observado.
La tasa interanual también cambia cuando avanza la ventana de comparación. El mes anterior no se borra del historial; cambia el denominador usado en la nueva comparación. Ese mecanismo se explica en el artículo sobre efectos de base en la inflación. Aquí se definen los períodos y cálculos de cada tasa.
Un índice hipotético, tres lecturas
Supongamos que un índice de precios ficticio estaba en 293,00 hace doce meses, en 300,00 el mes pasado y en 301,20 este mes. Son cifras inventadas para mostrar el cálculo, no datos de CPI ni PCE.
Ritmo mensual anualizado: ((301,20 ÷ 300,00)¹² − 1) × 100 = aproximadamente 4,91%, si el ritmo se repitiera doce meses.
Cambio interanual observado: (301,20 ÷ 293,00 − 1) × 100 = aproximadamente 2,80% durante los doce meses reales.
El 4,91% anualizado no es el resultado interanual observado. El índice está aproximadamente 2,80% por encima de su nivel de hace doce meses. Las cifras difieren porque una extrapola el movimiento más reciente y la otra resume los cambios del año transcurrido. No especificamos la trayectoria intermedia entre 293,00 y 300,00.
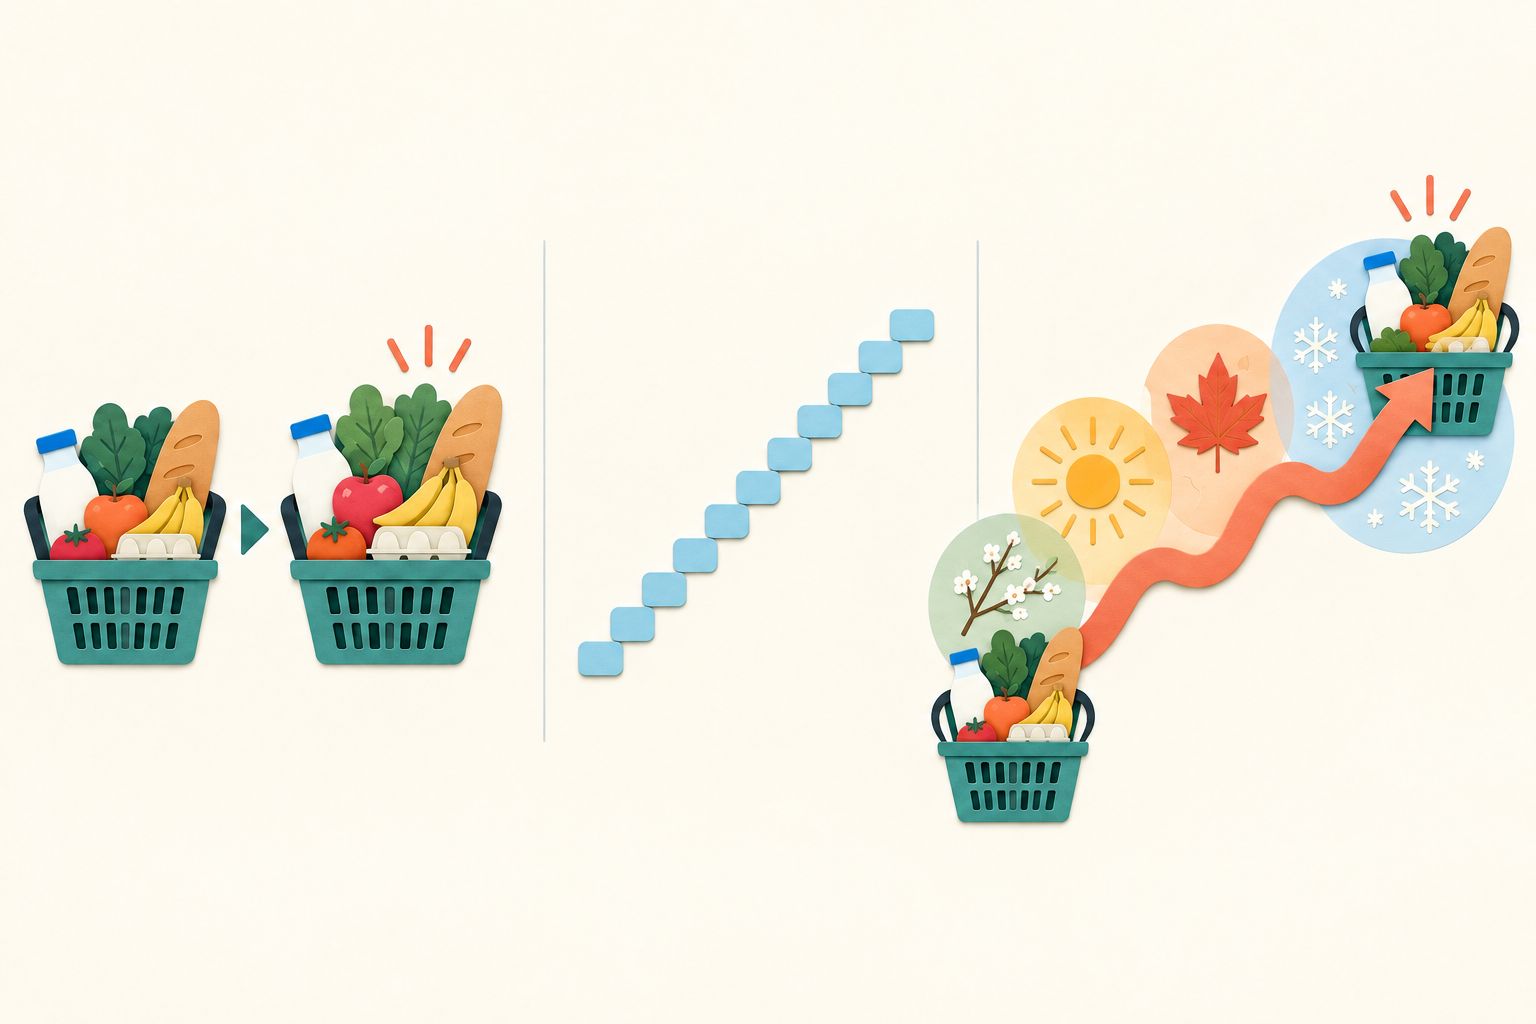
<!-- learn:illustration -->
La imagen separa un movimiento mensual observado, su repetición hipotética durante doce meses y una comparación observada entre dos momentos separados por doce meses. No representa datos reales de precios.
¿Qué serie y ajuste conviene comparar?
Una tasa solo se entiende si se identifica el índice y su ajuste. CPI y PCE son índices de precios al consumidor distintos en Estados Unidos, cada uno con series generales y de componentes. Al comparar períodos, mantén igual la serie, la población, la cobertura y el ajuste estacional. La [descripción del índice de precios PCE de BEA]({source:beaPcePriceIndex}) explica qué mide el PCE.
BLS indica que las variaciones mensuales más habituales del CPI son el cambio de un mes con ajuste estacional y el cambio de doce meses sin ese ajuste. El ajuste estacional estima patrones que se repiten durante el año para facilitar el análisis reciente, pero no elimina todo suceso inusual. BLS también recalcula factores estacionales y puede revisar valores recientes ajustados. Consulta la [presentación del CPI de BLS]({source:blsCpiPresentation}).
BEA publica las series mensuales a tasas mensuales porque anualizarlas puede exagerar el movimiento de un mes, según sus [preguntas frecuentes sobre tasas anualizadas]({source:beaQuarterlyAnnualRates}). Si calculas una tasa anualizada, identifícala como una equivalencia hipotética y muestra también el dato mensual original. La diferencia entre inflación general y subyacente se explica en inflación general frente a subyacente.
¿Cómo leer un titular sobre inflación?
Primero identifica el índice y las fechas comparadas. “La inflación fue 0,4%” no aclara si se refiere a un mes, doce meses, un promedio anual o una tasa mensual anualizada. Comprueba además si está ajustada estacionalmente, qué serie de CPI se usa y si abarca todos los artículos o solo un subconjunto.
Después separa la tasa del nivel del índice. Una tasa mensual positiva significa que el índice subió frente al mes anterior. Una tasa interanual positiva significa que está por encima del mismo mes del año anterior. La tasa interanual puede bajar y seguir positiva. La tasa mensual anualizada no dice qué ocurrirá el año próximo salvo que se repita el ritmo supuesto. Desinflación frente a deflación explica la diferencia entre una subida más lenta y una caída amplia del nivel de precios.
Elige la medida según la pregunta: la tasa mensual ayuda a ver movimientos recientes; la interanual resume el cambio ya observado en un año; la mensual anualizada traduce un ritmo corto en una equivalencia hipotética. Ninguna describe todos los precios ni el presupuesto de cada hogar.
Qué indican estas tasas y qué no
Las tres tasas resumen cambios de un índice definido. No significan que cada producto subiera en el mismo porcentaje ni que todos los hogares experimentaran el mismo cambio. Una tasa mensual anualizada y una tasa interanual observada pueden ser correctas y responder preguntas distintas.
Una explicación clara nombra el índice, período, ajuste estacional y método. Por ejemplo: “El índice ficticio subió 0,40% frente al mes anterior; si ese ritmo se repitiera durante doce meses, equivaldría a cerca de 4,91% anualizado, mientras que la variación interanual observada fue aproximadamente 2,80%”. Así se distingue lo ocurrido de lo que implicaría una hipótesis.
Preguntas frecuentes
Q1¿La tasa mensual anualizada es igual a la tasa interanual?
No. La tasa anualizada supone que el ritmo del último mes se repite durante doce meses. La tasa interanual compara dos niveles del índice separados por doce meses y mide lo ocurrido en ese intervalo.
Q2¿La tasa interanual equivale al promedio anual?
No. La tasa interanual móvil suele comparar un mes con el mismo mes del año anterior. La variación del promedio anual compara los promedios mensuales de dos años calendario.
Q3¿Debo comparar una tasa mensual ajustada estacionalmente con una tasa interanual sin ajustar?
Puedes mencionar ambas si indicas los períodos y los ajustes. BLS suele publicar para el CPI el cambio mensual ajustado y el cambio de doce meses sin ajustar; responden preguntas distintas.