Cómo llega la política a la economía10 minutos de lectura
Cómo funciona la política monetaria: de los tipos de interés a la inflación
Sigue cómo las decisiones de los bancos centrales llegan a los tipos de mercado, el crédito, el gasto, el empleo y los precios, y por qué sus efectos varían y tardan en aparecer.
En esta guía¿Qué significa la transmisión de la política monetaria?
Resumen breve
El **mecanismo de transmisión de la política monetaria** es el conjunto de vías por las que las decisiones de un banco central afectan a las condiciones financieras, la actividad económica y los precios. Una variación del tipo oficial es una señal inicial, no una orden que cambie de inmediato todos los tipos de préstamo, las compras de los hogares o los precios. Las expectativas del mercado, los bancos, los contratos, los precios de los activos y las decisiones de gasto determinan lo que ocurre después. Los efectos pueden tardar y variar entre economías y personas. {source:ecbMonetaryPolicyTransmission}
¿Qué significa la transmisión de la política monetaria?
Un banco central suele modificar un instrumento de política para influir en las condiciones financieras a corto plazo y, en última instancia, en sus objetivos económicos. El instrumento puede ser un tipo objetivo o administrado, compras de activos, operaciones de préstamo o indicaciones sobre la política futura. Las herramientas disponibles y su aplicación varían entre bancos centrales. Por ejemplo, la explicación de política monetaria de la Reserva Federal describe cómo sus decisiones influyen en las condiciones financieras y en la economía en general. Esta guía se centra en la transmisión de las decisiones sobre tipos de interés, no en cómo un banco central fija su objetivo ni en las normas legales de un país concreto. {source:fedMonetaryPolicyTransmission}
El proceso puede representarse como una cadena: las decisiones y la comunicación de política cambian las condiciones financieras esperadas; los mercados y las entidades financieras ajustan los precios o la disponibilidad del crédito; los hogares y las empresas reconsideran el ahorro, el endeudamiento, el gasto y la inversión; y esas decisiones afectan a la demanda total, el empleo, los salarios y la inflación. La cadena no avanza en una sola dirección. Las condiciones financieras y los resultados económicos también retroalimentan las expectativas y las decisiones de política posteriores.
El mecanismo de transmisión no es una fórmula que garantice un resultado. Una misma medida puede tener efectos distintos según la situación inicial, lo que ya esperaba el mercado, cómo se revisan los contratos, la salud de bancos y prestatarios y los demás choques económicos. La descripción del mecanismo de transmisión del Banco Central Europeo abarca vías que van desde los tipos oficiales a los mercados monetarios, los tipos de préstamo y depósito, las expectativas, los precios de los activos, el crédito, el gasto y los precios. {source:ecbMonetaryPolicyTransmission}
De una decisión de política a las condiciones financieras
El primer paso suele ser un cambio en un tipo a corto plazo que ancla o influye mucho en los tipos del mercado monetario a un día. Esos tipos se usan en los mercados financieros y pueden servir para fijar el precio de los préstamos a corto plazo. En Estados Unidos, por ejemplo, la Reserva Federal explica cómo las variaciones del tipo de los fondos federales afectan a otros tipos de préstamo a corto plazo y a los préstamos a tipo variable. Este ejemplo de aplicación corresponde a la Fed; otro banco central puede usar un instrumento o marco operativo distinto. {source:fedMonetaryPolicyTransmission}
Los mercados financieros también miran hacia delante. Una decisión puede cambiar las expectativas sobre la trayectoria futura de los tipos oficiales y mover los rendimientos de los bonos a más largo plazo, los tipos de cambio y otros precios de activos. Si los inversores ya anticipaban una decisión, parte del ajuste puede producirse antes del anuncio. Si una comunicación modifica las expectativas sobre decisiones posteriores, los tipos a largo plazo pueden variar aunque el tipo oficial actual no cambie. Por eso, el tipo oficial vigente es solo uno de los factores que determinan las condiciones de financiación de prestatarios e inversores. {source:boeMonetaryPolicyTransmission2024}
La política monetaria no fija directamente todos los tipos de interés. El tipo de un préstamo bancario puede depender de un índice de referencia, del coste de financiación del prestamista, del riesgo de crédito del prestatario, de las garantías, de la competencia y de las condiciones de revisión del contrato. Un rendimiento de mercado a largo plazo puede reflejar tanto las expectativas sobre los tipos a corto plazo como las primas por plazo y por riesgo. Estos componentes pueden variar en distinta medida o incluso en direcciones opuestas. La explicación del Banco de Inglaterra separa una primera fase relativamente rápida —del Bank Rate a las condiciones financieras— de los efectos posteriores sobre la economía real y la inflación. Es un marco útil, no una promesa de un plazo fijo para todos los mercados. {source:boeMonetaryPolicyTransmission2024}
Tipos de interés, expectativas y coste real del crédito
El canal de los tipos de interés funciona, en parte, a través del coste de endeudarse y la remuneración del ahorro. Cuando suben los tipos, puede encarecerse la nueva financiación y algunas deudas existentes a tipo variable pueden revisarse en la fecha prevista. Un hogar quizá posponga una compra importante; una empresa quizá retrase una inversión cuyo rendimiento esperado ya no cubra su coste de financiación. Cuando los tipos bajan, el cálculo puede inclinarse en sentido contrario. Son incentivos, no reacciones automáticas: también influyen los ingresos, la confianza, el acceso al crédito, los precios y los planes.
Las expectativas de inflación importan porque hogares y empresas tienen en cuenta el poder adquisitivo de los pagos futuros. El tipo nominal, por sí solo, no indica si endeudarse resulta más restrictivo en términos reales. Si el tipo nominal sube y también cambia la inflación esperada, el coste real previsto del crédito puede variar menos o más que el tipo nominal. Para el cálculo específico, consulta tipos de interés reales y nominales; aquí lo importante es que las expectativas de inflación influyen en la transmisión de la política.
Por eso, la comunicación puede importar tanto como una variación efectiva de los tipos. Si un banco central goza de credibilidad, sus mensajes pueden influir en las expectativas de inflación futura y de los tipos futuros. Las empresas que fijan precios o salarios y los prestamistas que establecen condiciones a más largo plazo pueden reaccionar a esas perspectivas. El BCE describe las expectativas como un canal por el que la política puede afectar a los tipos a medio y largo plazo y a la fijación de precios. También subraya que la transmisión presenta retardos largos, variables e inciertos. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
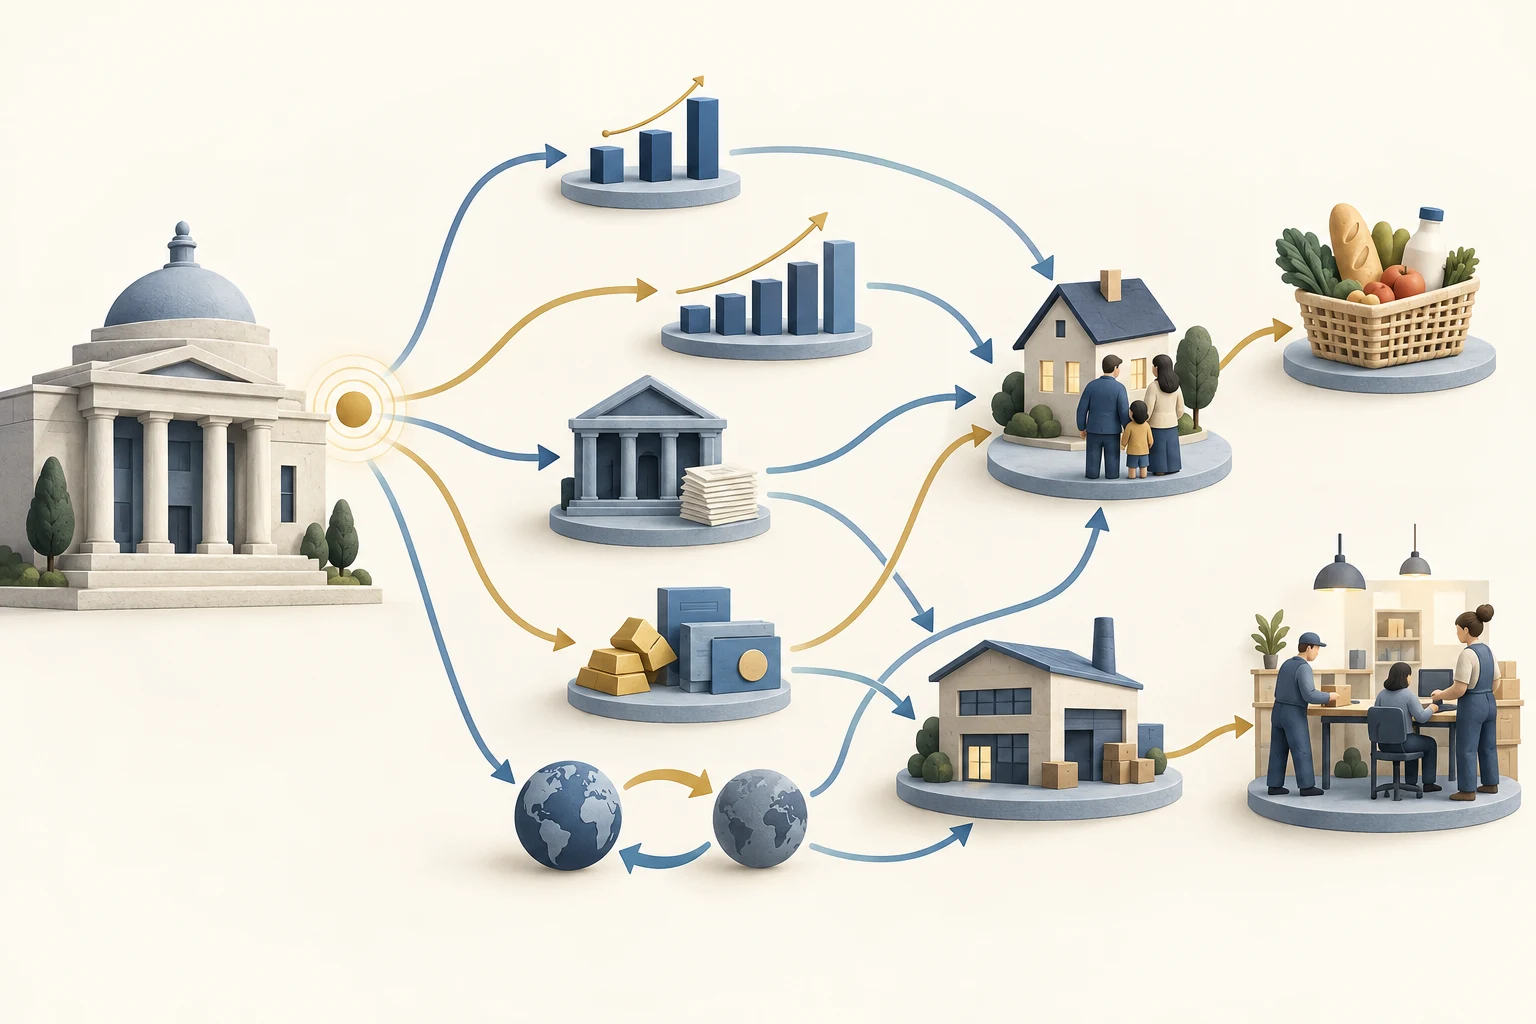
El diagrama conecta una señal de política del banco central con varias vías posibles a través de los tipos de interés, el crédito bancario, los precios de los activos y los tipos de cambio. Estas vías enlazan con las decisiones de hogares y empresas, la demanda, el empleo y los precios; pueden solaparse y avanzar a velocidades distintas. Es un mapa conceptual, no un conjunto de efectos medidos ni una previsión.
La ilustración conceptual conecta un edificio con columnas con grupos de barras, un edificio menor y papeles en blanco, bloques dorados y cajas azules, dos globos terráqueos, casas y familias, una cesta de la compra y un lugar de trabajo. Las flechas muestran posibles canales de transmisión, no una dirección universal para todas las economías ni un efecto medido
Bancos, crédito y un ejemplo práctico
Los bancos y otros prestamistas transmiten parte de la política al modificar el precio y la disponibilidad del crédito. Los costes de financiación, el balance y la competencia de un banco, así como su evaluación del riesgo del prestatario, pueden afectar tanto a sus tipos como a su disposición a conceder préstamos. Una política más restrictiva también puede afectar al valor de las garantías o a la capacidad de pago de los prestatarios. Además del tipo anunciado, los prestamistas pueden ajustar el importe, los márgenes o los criterios de concesión. Las entidades no bancarias y los mercados de capitales pueden reforzar o contrarrestar parte de las respuestas bancarias. Una investigación resumida por la Reserva Federal concluye que los costes de financiación bancaria responden de manera diferente según el ciclo de política; esto no implica que todos los prestamistas o prestatarios reciban la misma variación de tipos. {source:fedMonetaryPolicyBankFundingCosts2025}
Los hogares también pueden verse afectados de distintas formas dentro de un mismo país. El tipo de un préstamo variable puede revisarse antes que el de un préstamo fijo. Un ahorrador puede recibir un tipo de depósito más alto, pero este no tiene por qué subir tanto ni tan deprisa como los tipos de mercado. Un análisis del BCE de 2026 sobre la transmisión a los hogares de la zona del euro describe una transmisión incompleta y heterogénea, con diferencias relacionadas con los balances familiares, el acceso al crédito y las estructuras del mercado de vivienda. Esos resultados se refieren a la zona del euro y no son estimaciones universales para cada país. {source:ecbHouseholdTransmission2026}
Considera un ejemplo deliberadamente hipotético de una economía ficticia. Un hogar debe 20.000 unidades monetarias en un préstamo a tipo variable cuyo tipo anual actual es del 5,00 %. El banco central sube su tipo oficial 1 punto porcentual. En la siguiente revisión del préstamo, supongamos que el prestamista aumenta el tipo de este préstamo 0,60 puntos porcentuales, del 5,00 % al 5,60 %. Esa transmisión de 0,60 puntos es un supuesto inventado, no una estimación de la respuesta habitual de un préstamo.
En un cálculo simple para un año, manteniendo constante el principal, sin comisiones y sin amortización durante ese año, los intereses subirían de 20.000 × 5,00 % = 1.000 unidades a 20.000 × 5,60 % = 1.120 unidades. El interés anual adicional es de 120 unidades. Este cálculo aísla un canal de flujo de caja; una cuota real también depende de la amortización, el momento de revisión, el contrato y otros cargos. Un préstamo a tipo fijo no tendría por qué revisarse en esa fecha, aunque los tipos de los préstamos nuevos o de una refinanciación podrían cambiar.
El ejemplo no muestra el efecto completo sobre el hogar ni sobre la economía. El prestatario quizá reduzca el gasto, utilice ahorros o modifique otro plan; un ahorrador podría recibir ingresos por intereses distintos; y las empresas, los mercados de activos y los tipos de cambio pueden reaccionar al mismo tiempo. La transmisión opera a través de muchos balances, no consiste simplemente en multiplicar la factura de intereses de un hogar. {source:ecbHouseholdTransmission2026}
Precios de los activos, riqueza y garantías
Las variaciones de los tipos de interés pueden influir en el valor de activos como bonos, acciones e inmuebles. En igualdad de condiciones, un tipo de descuento más alto reduce el valor actual de un flujo fijo de cobros futuros. En los mercados reales también pueden cambiar los flujos de caja previstos, las primas de riesgo, la oferta y las expectativas de los inversores. Por tanto, el precio de un activo no tiene por qué moverse siempre en una dirección previsible tras cada anuncio de política.
Los precios de los activos pueden repercutir en el gasto y el crédito. Un hogar que se siente más rico quizá esté dispuesto a gastar más; una empresa con garantías de mayor valor quizá pueda obtener financiación con más facilidad. Una caída de los precios de los activos puede debilitar esos efectos o hacer que los prestamistas sean más cautos. Este canal de riqueza y garantías interactúa con los tipos de interés y la oferta de crédito; no es una palanca independiente y perfectamente medible. La explicación de política monetaria de la Reserva Federal describe vías a través de los tipos, los precios de los activos, los balances de hogares y empresas y el gasto. {source:fedMonetaryPolicyTransmission}
Tipos de cambio y precios de importación
En una economía abierta, la política monetaria también puede influir en los tipos de cambio. Un cambio en las expectativas relativas sobre los tipos puede alterar el atractivo de los activos denominados en distintas monedas. Sin embargo, los tipos de cambio también responden al riesgo, las perspectivas de crecimiento, el comercio y muchos otros factores. Por tanto, una subida del tipo oficial no garantiza que la moneda se aprecie, ni el canal cambiario tiene la misma importancia en todas las economías.
Una variación de la moneda puede afectar al coste, en moneda nacional, de los bienes e insumos importados, y cambiar el precio al que los compradores extranjeros adquieren las exportaciones nacionales. La transmisión a los precios de consumo depende de lo que se importe, de cómo fijen sus precios las empresas, de los contratos y de la situación general del mercado. La explicación del BCE incluye tanto un canal cambiario como posibles efectos en los precios de importación. Para ver cómo entran las ponderaciones comerciales y los precios relativos en una medida cambiaria, consulta la guía del [tipo de cambio efectivo real](/learn/es/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
De las condiciones financieras a la demanda, el empleo y los precios
Las variaciones de los costes y el acceso al crédito, la riqueza y los tipos de cambio pueden afectar al consumo y la inversión. Cuando cambian las decisiones de muchos hogares y empresas, la demanda total de bienes y servicios puede subir o bajar en relación con la capacidad de oferta de la economía. Las empresas pueden responder modificando la producción, la contratación, los salarios o los precios. La dirección y la magnitud de cada paso dependen de las condiciones iniciales y de otros factores que afectan a la oferta y la demanda.
Una secuencia simplificada sería la siguiente: unas condiciones financieras más restrictivas pueden reducir parte del endeudamiento, el gasto y la inversión; con el tiempo, una demanda menor puede reducir la presión sobre la capacidad productiva y los precios. Pero la política monetaria no produce bienes, repara cadenas de suministro ni revierte directamente un shock energético. Si una interrupción de la oferta eleva los costes mientras cae la producción, la política puede afectar a la demanda y a la persistencia de la inflación sin restaurar inmediatamente la oferta. La Reserva Federal explica que su política afecta al empleo y la inflación a través de las condiciones financieras y el coste del crédito, pero las conexiones no son directas ni inmediatas y también importan muchos otros factores. {source:fedMonetaryPolicyTransmission}
Algunos efectos también pueden llegar a los precios sin esperar a que se complete una larga cadena de demanda interna. Las variaciones cambiarias pueden modificar los precios de importación, y unas expectativas de inflación ancladas o cambiantes pueden influir en la fijación de salarios y precios. Estas vías pueden solaparse: una menor demanda puede afectar a la contratación y los salarios, mientras que los tipos de cambio o los márgenes de crédito pueden alterar los costes de las empresas. El resultado total es la respuesta combinada, no la suma de multiplicadores independientes y constantes. {source:ecbMonetaryPolicyTransmission}
Por qué los efectos varían y cómo interpretar una decisión sobre tipos
No existe un retraso universal entre una decisión de política monetaria y la inflación, ni una proporción fija de la variación del tipo oficial que todos los bancos trasladan a sus clientes. Los precios de mercado pueden ajustarse rápidamente si cambian las expectativas; los tipos de préstamos y depósitos pueden hacerlo más lentamente; y los presupuestos familiares, los planes de inversión, el empleo y los precios pueden reaccionar en plazos más largos y solapados. El BCE describe esos retardos como largos, variables e inciertos. El Banco de Inglaterra también destaca el papel de la estabilidad financiera en la eficacia de la transmisión desde los tipos oficiales a las condiciones financieras. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
La trayectoria depende de factores como la proporción de deuda a tipo variable o fijo, el endeudamiento de hogares y empresas, la financiación y el capital de los bancos, la estructura de los mercados financieros, la competencia, los regímenes cambiarios y el origen del shock. El análisis del BCE sobre los hogares documenta diferencias entre prestatarios y ahorradores y entre países de la zona del euro; esos resultados ayudan a explicar por qué un ejemplo familiar no puede representar a toda una economía. No conviertas una media histórica ni un resultado de modelo en una respuesta garantizada a una nueva decisión. {source:ecbHouseholdTransmission2026}
Para evaluar una afirmación sobre una decisión de tipos, pregunta qué instrumento cambió y qué esperaba ya el mercado; qué tipo de mercado, préstamo o depósito se movió realmente; si el tipo es nominal o está ajustado por la inflación esperada; qué condiciones de revisión del contrato y de crédito se aplican; y durante qué periodo se comparan la producción, el empleo o los precios. Separa también la decisión de política de otros shocks e identifica si la afirmación es una descripción, una estimación causal o una previsión. Una mera secuencia temporal no demuestra que la política causara todos los cambios posteriores.
Q1¿Fija directamente un banco central todos los tipos de préstamo?
No. Un banco central fija o influye en su instrumento de política y en las condiciones del mercado a corto plazo. Los tipos a más largo plazo y los tipos concretos de préstamo o depósito también dependen de las expectativas sobre los tipos futuros, el riesgo, la financiación del prestamista, la competencia, los precios de los activos y las condiciones contractuales.
Q2¿Cuánto tarda la política monetaria en afectar a la inflación?
No hay un plazo único aplicable a todas las economías o decisiones. Los mercados financieros pueden reaccionar rápidamente a la nueva información, mientras que la revisión de los préstamos, las decisiones de gasto, la contratación y la fijación de precios pueden tardar más. Otros shocks pueden alterar la trayectoria, así que una media histórica no es un reloj exacto para una nueva decisión.
Q3¿Una subida de tipos siempre reduce la inflación?
No. Una política más restrictiva puede frenar la demanda con el tiempo, pero la inflación también puede reflejar interrupciones de la oferta, tipos de cambio, expectativas y otros factores. Una variación de tipos no crea oferta adicional de inmediato, y la trayectoria observada por sí sola no muestra cómo habría evolucionado la inflación sin esa decisión.