Macroeconomía de economías abiertas12 minutos de lectura
La trinidad imposible: tipo de cambio, capitales y política monetaria
Entiende por qué la estabilidad cambiaria, la movilidad de capitales y una política monetaria autónoma generan una disyuntiva, cómo funcionan las tres combinaciones y qué deja fuera el marco.
En esta guía¿Qué plantea la trinidad imposible?
Resumen breve
La trinidad imposible, también llamada trilema monetario, describe la disyuntiva entre tres objetivos de política: un tipo de cambio estable, capital móvil entre países y una política monetaria que responda a las condiciones internas. En el marco estándar, una economía no puede alcanzar plenamente los tres a la vez. En la práctica, los regímenes se sitúan en distintos puntos de esa disyuntiva; el marco sirve para entender mecanismos, no es una ley literal que obligue a cada país a escoger exactamente dos objetivos.
¿Qué plantea la trinidad imposible?
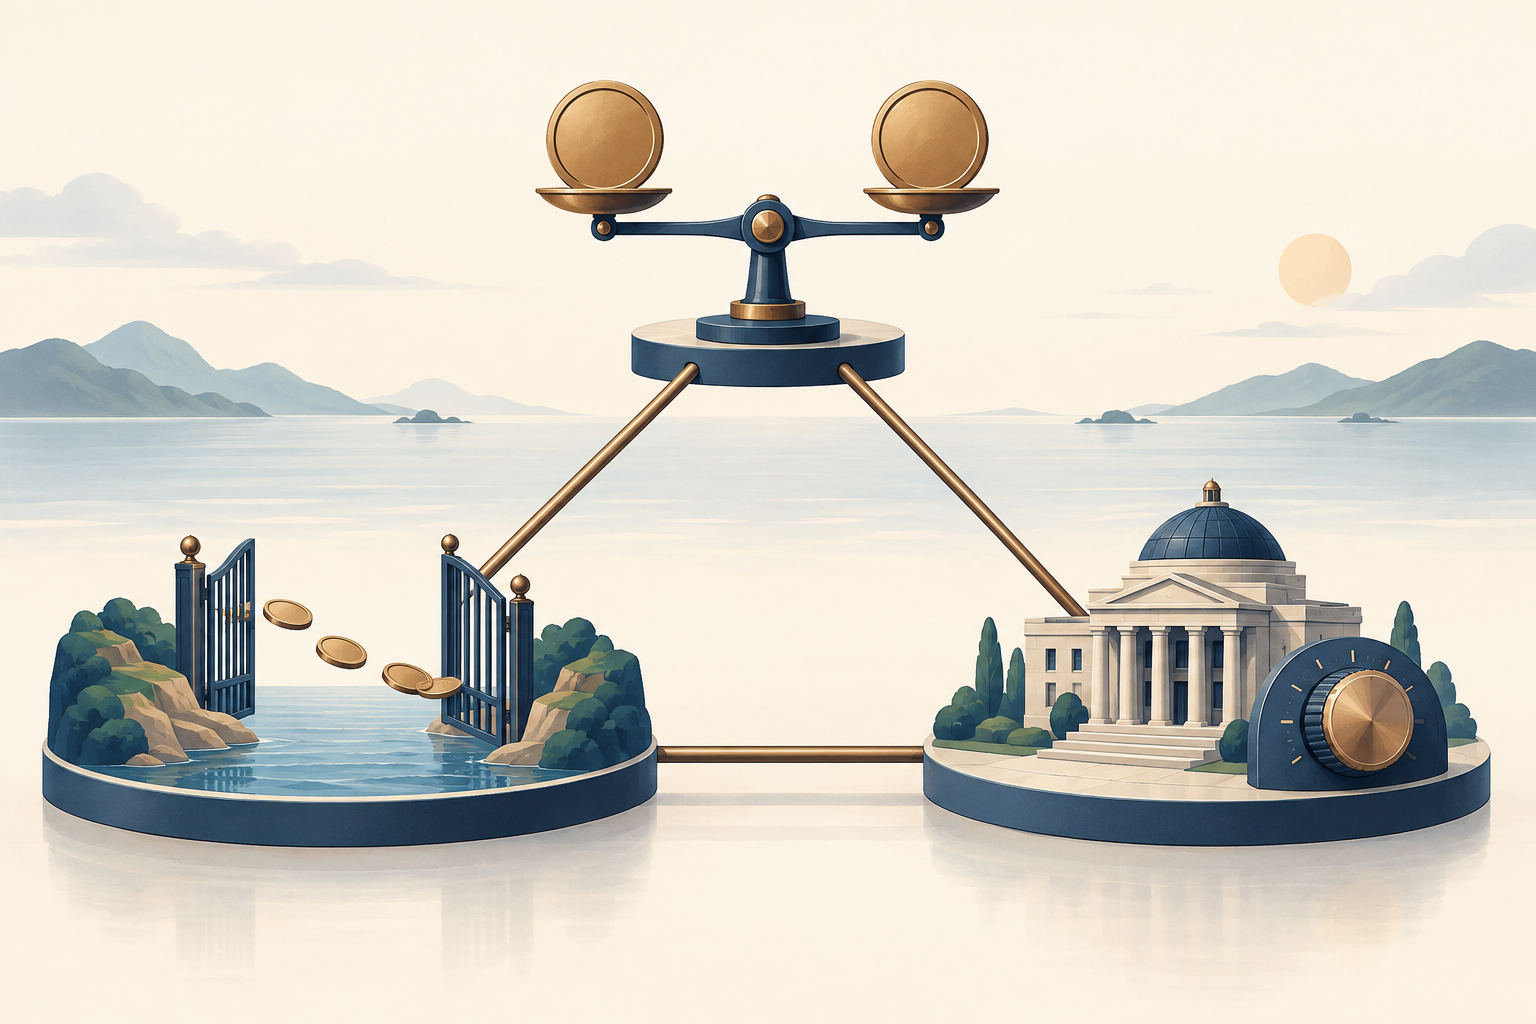
La trinidad imposible organiza las decisiones de una economía abierta. Sus tres vértices son la estabilidad del tipo de cambio, la posibilidad de que el capital cruce fronteras y la autonomía monetaria. La idea central del modelo de Mundell-Fleming es que un país no puede combinar indefinidamente un tipo de cambio fijo, libre circulación de capitales y una política monetaria independiente. El Banco de Pagos Internacionales describe esta tensión conocida entre los tres objetivos. {source:bisImpossibleTrinityMundellFleming2016}
La palabra «imposible» puede sonar más absoluta que la idea práctica. El marco no dice que cualquier movimiento cambiario deba provocar una crisis inmediata, que haya que abandonar por completo un objetivo o que todos los países afronten la misma restricción en todo momento. Dice que, bajo los supuestos del modelo, mantener un compromiso cambiario estricto mientras el capital circula libremente reduce el margen para fijar los tipos de interés de acuerdo con objetivos internos. Una economía puede aliviar la tensión si permite más variación cambiaria, aplica medidas que afectan a los flujos de capital o acepta menos independencia monetaria.
La «trinidad» tampoco es una clasificación que valore los tres objetivos por igual. Los gobiernos pueden buscar precios previsibles para el comercio, acceso a financiación internacional y tipos de interés que respondan a la inflación o la actividad internas por motivos distintos. El marco muestra que esos objetivos pueden entrar en conflicto; no determina qué combinación es mejor ni cuantifica el coste de bienestar de cada opción. Su utilidad es diagnóstica: ayuda a explicar por qué una combinación de políticas puede verse sometida a presión cuando un choque empuja uno de los objetivos en otra dirección.
¿Cuáles son los tres objetivos de política?
Estabilidad del tipo de cambio significa limitar cuánto varía el valor de la moneda nacional frente a una moneda de referencia o una cesta. El compromiso puede ser una paridad fija, una banda estrecha o un esfuerzo menos rígido por moderar las fluctuaciones. No son arreglos equivalentes. Una paridad rígida promete una trayectoria cambiaria más estrecha que una flotación administrada, y el régimen declarado puede diferir del movimiento que la moneda realmente puede tener. El objetivo se refiere al comportamiento que se pretende para el tipo de cambio, no a que haya permanecido tranquilo durante una semana.
Movilidad de capitales es el grado en que residentes y no residentes pueden adquirir, vender o transferir activos financieros entre países. Una cuenta de capital abierta facilita que inversores, bancos, empresas y hogares trasladen fondos en respuesta a los rendimientos y al riesgo percibido. «Abierta» no significa que todas las operaciones carezcan de coste ni que el capital se mueva al instante. Las restricciones legales, los sistemas de liquidación, los impuestos, los límites de balance, la profundidad del mercado y los cambios en la percepción del riesgo pueden frenar o redirigir los flujos. El trilema simplifica muchos de estos detalles para centrarse en la fuerza que pueden ejercer las decisiones de inversión transfronteriza.
Autonomía de la política monetaria es la capacidad de fijar las condiciones monetarias en función de objetivos internos, como la inflación y la actividad económica, en vez de que el tipo de interés oficial esté determinado en gran medida por el compromiso cambiario o las condiciones financieras externas. No significa que un banco central esté aislado de la economía mundial. Incluso con un tipo de cambio flexible, los tipos de interés extranjeros pueden transmitirse mediante el comercio, los costes de financiación y los precios de los activos. La autonomía admite grados: la cuestión es cuánto puede cambiar el banco central su orientación sin poner en riesgo otro compromiso.
Estas definiciones también mantienen separados los tres vértices. La estabilidad cambiaria no equivale a la estabilidad de precios. La movilidad de capitales no es lo mismo que un superávit o déficit elevado en la cuenta corriente. La autonomía monetaria no garantiza que la política alcance sus objetivos. Las opciones se refieren al régimen de política y a sus restricciones; los resultados observados también dependen de las instituciones, los choques, los balances privados y las decisiones de empresas y hogares. El FMI trata el régimen cambiario, el marco monetario, las operaciones de divisas y las medidas sobre los flujos de capital como componentes relacionados de un diseño de política más amplio. {source:imfChoiceOfExchangeRateArrangement2022}
La imagen representa la disyuntiva entre estabilidad cambiaria, libre circulación de capitales y autonomía monetaria
¿Por qué los flujos de capital pueden limitar a un banco central con una paridad fija?
Imaginemos una economía que mantiene su moneda en una paridad creíble frente a una moneda ancla y permite un volumen considerable de inversiones transfronterizas. Si los inversores pueden pasar con un coste moderado de activos en moneda nacional a activos en la moneda ancla, una diferencia persistente entre los rendimientos esperados ajustados por riesgo les da motivos para trasladar fondos. La comparación no se limita a los dos tipos de interés publicados. También incorpora la variación cambiaria esperada, los riesgos de impago y liquidez, los impuestos, los costes de transacción y otras fricciones. Con una paridad creíble, la depreciación esperada puede ser pequeña, pero no necesariamente nula, y la prima de riesgo tampoco desaparece por fuerza.
Si el banco central reduce su tipo de interés a corto plazo muy por debajo del rendimiento de activos comparables en la moneda ancla, algunos inversores pueden preferir trasladar fondos al exterior. Eso aumenta la demanda de la moneda ancla y ejerce presión contra la paridad. Para defenderla, la autoridad monetaria puede vender reservas de divisas y comprar su propia moneda. Esa operación puede retirar liquidez nacional; si no se compensa, los tipos de interés de mercado a corto plazo pueden subir y acercar las condiciones al nivel compatible con la paridad. El banco central también puede subir directamente su tipo oficial. En cualquier caso, la paridad y la movilidad de capitales limitan cuánto pueden desviarse los tipos nacionales de forma sostenida.
La presión puede darse en sentido contrario. Si los tipos nacionales superan ampliamente los rendimientos extranjeros comparables, pueden entrar capitales y generar presión para que la moneda se aprecie. Bajo una paridad fija, la autoridad puede comprar divisas y emitir moneda nacional. Si no gestiona la liquidez resultante, las condiciones monetarias pueden relajarse. La magnitud y el momento de los flujos dependen del riesgo, las expectativas, los instrumentos financieros y las fricciones del mercado; el mecanismo simplificado no implica que toda diferencia de un punto porcentual provoque una cantidad determinada de movimientos de capital.
Este es el núcleo de la tensión: con capital móvil y un tipo de cambio defendido estrictamente, una decisión sobre los tipos internos puede generar flujos que obliguen al banco central a intervenir o a devolver los tipos de mercado a un nivel más compatible con la paridad. La guía operativa del FMI señala que, con un tipo de cambio fijo y libre movilidad de capitales, la autonomía monetaria es limitada y la política no puede conducirse con independencia de la política cambiaria. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
Ilustración conceptual: la estabilidad cambiaria, la libre movilidad del capital y la autonomía de la política monetaria implican una disyuntiva. No son datos de un país concreto ni una recomendación de política.
¿Qué implica cada combinación de dos objetivos?
Las tres combinaciones posibles muestran qué significa el marco en la práctica. Describen el margen que queda más limitado, no tres modelos institucionales universales.
Estabilidad cambiaria y movilidad de capitales: la autonomía monetaria queda más restringida. Una paridad creíble junto con finanzas transfronterizas abiertas deja menos margen para decidir los tipos de forma independiente. El tipo oficial nacional quizá deba seguir las condiciones de la economía ancla, o los tipos de mercado y la liquidez pueden tener que ajustarse ante los flujos. Si una desaceleración interna pide una bajada de tipos, pero defender la paridad requiere condiciones más restrictivas, los dos objetivos tiran en direcciones opuestas. La guía del FMI sobre paridades describe expresamente esta combinación como una limitación de la autonomía monetaria. {source:imfOperationalizePeg2026}
Movilidad de capitales y autonomía monetaria: por lo general, el tipo de cambio debe absorber más ajustes. Si el banco central cambia los tipos para responder a la inflación o la actividad internas mientras el capital puede moverse libremente, la moneda puede variar ante los cambios en los rendimientos esperados y la demanda de activos. Un tipo más flexible ofrece ese margen de ajuste. Esto no significa que el tipo de cambio sea irrelevante: una depreciación puede encarecer las importaciones en moneda local, afectar a quienes deben en divisas o influir en las expectativas de inflación. Significa que el banco central no promete mantener una paridad fija durante todo el proceso de ajuste.
Estabilidad cambiaria y autonomía monetaria: las restricciones o fricciones más fuertes a los flujos transfronterizos pueden reducir la presión inmediata sobre la paridad cuando los tipos internos divergen de los del país ancla. En el marco simplificado, limitar la movilidad de capitales crea margen para mantener una política monetaria orientada a la economía interna junto con un tipo estable. Las medidas reales difieren en alcance y eficacia; pueden redirigir operaciones, incentivar vías para eludirlas y generar costes. Por eso, esta combinación no equivale a «imponer controles y obtener autonomía plena». Señala el canal que, de otro modo, transformaría las diferencias de tipos en flujos de capital.
En los regímenes reales, las opciones suelen ser intermedias. La moneda puede moverse dentro de una banda; algunas operaciones de capital pueden restringirse mientras otras siguen abiertas; o el banco central puede responder a las condiciones internas y, a la vez, tener en cuenta la presión cambiaria. Así se obtienen distintos grados de estabilidad, apertura y autonomía. Es más útil preguntar cuán firme es cada compromiso y qué margen cambia cuando llega un choque que afirmar que un país ha elegido exactamente dos vértices y ninguno del tercero.
¿Cómo muestra un choque hipotético del tipo del país ancla esta tensión?
Imaginemos un país ficticio, Puerto, que mantiene su moneda dentro de una banda muy estrecha frente a la moneda ancla y permite la mayoría de los flujos de cartera. Tanto estas condiciones como las cifras son inventadas y solo sirven para ilustrar el mecanismo. Supongamos que el banco central del país ancla sube por sorpresa su tipo oficial del 3 % al 5 %. El banco central de Puerto tenía previsto bajarlo del 4 % al 2 % porque la demanda interna se había debilitado.
Ese cambio de tipos no permite calcular mecánicamente un flujo concreto. Aun así, si los inversores consideran que los activos en la moneda ancla ofrecen una rentabilidad mayor ajustada por riesgo y creen que la paridad se mantendrá, algunos podrían pasar de activos en moneda de Puerto a activos en la moneda ancla. La demanda de esta última podría aumentar. Para conservar el tipo dentro de la banda estrecha, Puerto podría vender reservas de divisas, permitir que se reduzca la liquidez a corto plazo o elevar su tipo oficial hacia un nivel más compatible con la paridad. Todo ello dificulta aplicar plenamente la relajación monetaria prevista para la economía nacional.
Puerto podría resolver la situación de otra manera. Podría dejar que su moneda se debilitara más allá de la banda, dando más importancia a la flexibilidad cambiaria y conservando margen para ajustar los tipos a las condiciones internas. También podría endurecer o modificar las reglas que afectan a determinados flujos transfronterizos y cambiar así el grado de movilidad. Otra opción sería seguir defendiendo la paridad y aceptar que la trayectoria de sus tipos dependa más de la del país ancla. Cada alternativa cambia un margen distinto; ninguna carece de costes y el trilema, por sí solo, no indica cuál conviene elegir.
Modifiquemos ahora un supuesto. Si los inversores creen que la paridad pronto podría cambiar, la depreciación esperada puede compensar un tipo nacional más alto. La comparación pertinente ya no es solo la diferencia entre tipos. O supongamos que la subida refleja un aumento del riesgo de crédito percibido: un rendimiento publicado mayor no tiene por qué atraer fondos si los inversores también esperan pérdidas mayores. Estos casos explican por qué el trilema orienta sobre la dirección del mecanismo, pero no es una tabla que convierta dos tipos oficiales en una cantidad garantizada de flujos de capital.
¿Pueden las reservas y la intervención cambiaria eliminar la restricción?
La intervención puede influir en el momento y el recorrido del ajuste. Vender reservas a cambio de moneda nacional puede atender la demanda de divisas cuando una paridad está bajo presión. Comprar divisas puede contrarrestar la presión de apreciación. Las reservas pueden ayudar a la autoridad a gestionar perturbaciones temporales y mostrar que dispone de capacidad para operar. Sin embargo, no crean una oferta ilimitada de divisas ni eliminan por sí solas una incompatibilidad persistente entre los compromisos de política.
También importa el efecto sobre el balance. Cuando un banco central vende moneda extranjera y recibe moneda nacional, la liquidez interna tiende a reducirse, salvo que la autoridad compense esa contracción con otras operaciones. Cuando compra moneda extranjera y paga en moneda nacional, la liquidez tiende a aumentar, a menos que la absorba. Estas operaciones pueden complicar la búsqueda de un objetivo independiente para los tipos internos. El banco central puede esterilizar una intervención ajustando activos nacionales u operaciones de liquidez, pero esterilizar repetidamente no elimina los incentivos de fondo para trasladar fondos si los compromisos sobre tipos de interés y tipo de cambio siguen siendo incompatibles.
Por tanto, la intervención puede ganar tiempo, suavizar la volatilidad temporal o ayudar a aplicar el régimen elegido. Que pueda sostener una trayectoria concreta depende de la credibilidad del compromiso, la escala y persistencia de los flujos, el acceso a reservas, el marco de política y los balances afectados. Una cifra de reservas por sí sola no basta para concluir que una paridad es segura o está condenada al fracaso. Tampoco una operación aislada demuestra que la autonomía monetaria haya desaparecido; importan el patrón de política y los márgenes de ajuste disponibles a lo largo del tiempo.
La intervención en divisas es solo una parte del marco operativo. Una paridad también requiere claridad sobre el valor fijado o la banda, la moneda de referencia, cómo se inyecta o retira liquidez y cómo responde la autoridad a los cambios en los rendimientos y riesgos externos. La guía operativa del FMI trata la determinación de los tipos y las operaciones monetarias y cambiarias como cuestiones relacionadas en un régimen de paridad, no como un simple cálculo de reservas. {source:imfOperationalizePeg2026}
¿Qué deja fuera el trilema?
El triángulo clásico reduce un sistema financiero complejo a tres objetivos de política. Es más útil si se hacen explícitos sus supuestos. La versión más sencilla supone movilidad considerable de capitales, activos que pueden sustituirse entre sí y un compromiso cambiario creíble. En los mercados reales, los activos difieren en riesgo de impago, liquidez, tratamiento fiscal, protección jurídica y exposición cambiaria. Las diferencias de tipos pueden persistir porque los inversores exigen una compensación por esas diferencias o porque existen fricciones. Por eso, una brecha entre tipos no demuestra por sí sola que se haya incumplido una igualdad matemática exacta.
El marco también simplifica cómo se defiende una paridad. Los instrumentos disponibles para un banco central dependen de su sistema operativo, la estructura bancaria, las reservas, el acceso a financiación en divisas y la composición y vencimiento de los pasivos del sector privado. Un desajuste de monedas en los balances puede encarecer las variaciones del tipo de cambio para empresas o bancos, incluso cuando una moneda más flexible abriría margen monetario por otras vías. El deseo de limitar ese daño a los balances puede llevar a las autoridades a responder a los tipos externos o a la presión cambiaria incluso con un régimen oficialmente flexible. El triángulo no refleja estos efectos sobre la estabilidad financiera.
Una ampliación debatida asociada a Hélène Rey sostiene que el ciclo financiero mundial podría limitar la autonomía monetaria incluso con un tipo de cambio flexible. A veces esta postura se describe como una «dualidad imposible» entre la movilidad de capitales y la autonomía monetaria. Amplía el trilema cambiario original; no forma parte de su planteamiento original y debe entenderse como un argumento distinto, no como un consenso establecido. El manual del FMI de 2022 presenta esta ampliación como parte de un debate. {source:imfChoiceOfExchangeRateArrangement2022}
El trilema no determina si un régimen cambiario concreto es sostenible, si conviene aplicar medidas sobre los flujos de capital o si un país debería fijar o flexibilizar el tipo de cambio. Esos juicios dependen de la estructura del comercio y las finanzas, los choques que suele afrontar la economía, sus instituciones, la credibilidad, las herramientas disponibles y los objetivos de los responsables de política. Las orientaciones del FMI para elegir un régimen cambiario lo tratan como un problema de diseño más amplio que incluye el marco monetario y otras políticas; sus trabajos operativos posteriores analizan las condiciones institucionales adicionales para mantener una paridad. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Por último, el trilema no explica todos los movimientos cambiarios ni todos los flujos de capital. No describe la contabilidad de la cuenta corriente, no calcula cuánto cambia el precio al consumidor cuando se mueve una moneda ni mide el tipo de cambio real. Usa el concepto para plantear la restricción de política y busca evidencia específica para responder a las otras preguntas. Cuenta corriente y balanza comercial distingue bienes, servicios, rentas y transferencias entre países. Tipos de cambio efectivos reales explica una medida ponderada de competitividad cambiaria, mientras que la transmisión del tipo de cambio a la inflación sigue una vía por la que los cambios cambiarios llegan a los precios internos.
¿Cómo leer la combinación de políticas de un país?
Empieza por nombrar los tres objetivos por separado. ¿Qué trayectoria cambiaria declara la autoridad que desea y cuál sigue realmente la moneda? ¿Qué operaciones transfronterizas pueden hacerse libremente y cuáles afrontan restricciones o costes importantes? ¿Cómo describe el banco central sus objetivos internos y cómo reacciona el tipo oficial cuando las condiciones nacionales y las del país ancla apuntan en direcciones distintas? La etiqueta del régimen quizá no responda a las tres preguntas.
Después, observa qué se ajusta cuando surge presión. Si suben los tipos externos, ¿el tipo local tiende a seguirlos, se mueve el tipo de cambio, cambian las reglas sobre los flujos de capital o el banco central recurre a las reservas? Observa los tipos de mercado y la liquidez interna, además del tipo oficial anunciado. Una paridad declarada puede permitir variaciones dentro de una banda, y el deseo declarado de estabilidad puede coexistir con cierta flexibilidad cambiaria. Un solo día o una intervención aislada no bastan para clasificar un régimen.
La comparación de rendimientos también necesita contexto. Siempre que sea posible, compara vencimientos e instrumentos similares y considera las variaciones cambiarias esperadas, el riesgo de crédito y liquidez, las restricciones y los costes de transacción. Que el tipo oficial nacional sea menor que el del país ancla no prueba por sí solo que vaya a producirse una salida inminente. Es un motivo para preguntar cómo evalúan los riesgos los inversores, cuánto responden los flujos y a qué ajustes se han comprometido las autoridades. Del mismo modo, que el tipo de cambio observado esté estable no demuestra que el régimen vaya a mantenerse ante otro choque.
Así, el trilema se convierte en un conjunto útil de preguntas y no en una etiqueta. Ayuda a distinguir una paridad estricta de un régimen flexible, una apertura amplia de un canal restringido y la autonomía monetaria formal de la capacidad práctica de usar la política de forma independiente. También separa el diagnóstico de una restricción de política de la recomendación sobre qué debería elegir un país.
Preguntas frecuentes
Q1¿Significa la trinidad imposible que cada país puede elegir exactamente dos objetivos?
No. La fórmula «dos de tres» describe el modelo básico con supuestos simplificados. Los países suelen combinar grados parciales de estabilidad cambiaria, restricciones al capital y autonomía monetaria. La pregunta útil es cuánto persigue cada objetivo y qué margen se ajusta cuando surge presión.
Q2¿Tienen que ser iguales los tipos de interés con un tipo de cambio fijo?
No necesariamente. Incluso con una paridad fija, los tipos pueden diferir porque los inversores tienen en cuenta las variaciones cambiarias esperadas, los riesgos de crédito y liquidez, los impuestos, la segmentación de mercados y los costes de transacción. El marco dice que el capital abierto y una paridad creíble limitan una fijación independiente sostenida de los tipos; no que todas las rentabilidades del mercado sean idénticas.
Q3¿Pueden las reservas proteger permanentemente una paridad mientras el banco central fija cualquier tipo de interés que quiera?
Las reservas y la intervención pueden ayudar a gestionar la presión y modificar el momento del ajuste. No eliminan automáticamente un conflicto persistente entre la paridad, el capital abierto y la trayectoria de los tipos nacionales. El resultado depende del compromiso, los flujos, el acceso a reservas, las instituciones y la respuesta de la liquidez y los tipos de interés.
Prepararemos un correo con el enlace de este artículo. Mark recibirá el aviso cuando lo envíes
Comprobación rápida
¿Ya leíste la guía? Compruébalo con 3 preguntas
Pregunta 1 / 3
Pregunta 01
En el marco estándar de la trinidad imposible, ¿cuál es la principal restricción cuando un país combina un tipo de cambio fijo creíble con una movilidad de capitales considerable?