ETF ponderados por capitalización bursátil o por igual: ¿qué cambia?
Compara cómo los ETF ponderados por capitalización bursátil y por igual asignan peso a las mismas acciones, se reequilibran y generan exposiciones distintas a concentración, rotación, costes y rentabilidad.
En esta guía¿Qué cambia con la ponderación?
Resumen breve
Dos ETF pueden tener las mismas empresas y aun así comportarse de forma distinta si uno las pondera por tamaño de mercado y el otro asigna a cada una el mismo peso inicial. La ponderación por capitalización bursátil da más influencia a las empresas grandes. La ponderación igual asigna a cada componente el mismo peso objetivo en un reequilibrio determinado y deja que los pesos varíen después según cambien los precios. Esta guía explica métodos de índices de renta variable de EE. UU. con un ejemplo hipotético de cuatro acciones. Compara exposición, reequilibrio, concentración, costes y factores de rentabilidad; no afirma que la ponderación igual siempre sea más segura o rentable.
¿Qué cambia con la ponderación?
Un índice es un conjunto de reglas para seleccionar valores y medir su comportamiento conjunto. El método de ponderación determina cuánto contribuye cada componente a la rentabilidad del índice. Un ETF que replica el índice suele intentar mantener los valores en proporciones acordes con esas reglas, aunque las comisiones, el efectivo, el muestreo, la negociación y los plazos pueden generar diferencias.
Un mismo grupo de acciones puede tener pesos distintos en dos índices. Un índice ponderado por capitalización bursátil asigna más peso a las empresas con mayor valor de mercado admisible. Un índice equiponderado asigna el mismo peso objetivo a cada empresa en la fecha de referencia de cada reequilibrio, con independencia de su tamaño.
La ponderación es independiente de la estructura del fondo. Un ETF puede ponderarse por capitalización bursátil, por igual o con otro método. Un fondo mutuo también puede seguir cualquiera de estos enfoques. Compara primero el universo y las reglas del índice, y luego el fondo que lo replica.
¿Cómo funciona la ponderación por capitalización bursátil?
En un índice sencillo ponderado por capitalización bursátil, el peso de una empresa equivale a su valor de mercado dividido entre el valor de mercado total de todos los componentes del índice. Muchos índices de acciones de EE. UU. utilizan la capitalización ajustada por capital flotante: excluyen ciertas acciones en manos de personas vinculadas o de control que no suelen estar disponibles para la negociación pública. Las reglas precisas sobre el capital flotante y el número de acciones dependen de la metodología del proveedor.
Si el valor de mercado admisible de una empresa representa el 10 % del total del índice, una ponderación cercana al 10 % le da aproximadamente una décima parte de la exposición de la cartera, antes de costes y diferencias de implementación. A mayor valor de mercado admisible, mayor peso; por eso, los cambios de precio de las empresas más grandes influyen más en el resultado del índice.
El S&P 500 es un ejemplo de índice ponderado por capitalización bursátil ajustada por capital flotante. El método no mantiene cada componente en una cantidad fija en dólares: los pesos cambian a medida que varía el valor de mercado. Las reglas del índice también pueden ajustarlos cuando se añaden o eliminan empresas, cambian las acciones en circulación o se producen operaciones societarias. La metodología de los índices de EE. UU. y la metodología matemática de índices detallan el alcance y las reglas de cálculo.
¿Cómo funciona la ponderación igual?
En un índice equiponderado con N componentes, el peso objetivo de cada uno en el reequilibrio es 1 ÷ N. Con 500 empresas, equivale aproximadamente al 0,20 % por empresa en ese ajuste. Con cuatro empresas hipotéticas, corresponde al 25 % para cada una.
El objetivo se aplica en un momento concreto; no garantiza que los pesos sigan siendo iguales a diario. Después del reequilibrio, los precios siguen variando. Por eso, una acción que sube más deprisa representa una parte mayor de la cartera hasta el siguiente ajuste. Los proveedores eligen fechas, precios de referencia, márgenes y procedimientos para operaciones societarias distintos; las reglas de un índice equiponderado no se aplican a todos.
Como ejemplo concreto de EE. UU., el S&P 500 Equal Weight Index utiliza los mismos componentes que el S&P 500 y vuelve a asignarles pesos iguales cada trimestre, según la pregunta frecuente del proveedor publicada en abril de 2026. Ese calendario corresponde a ese índice, no es una regla universal para los ETF.
Un ejemplo de cuatro acciones muestra la diferencia
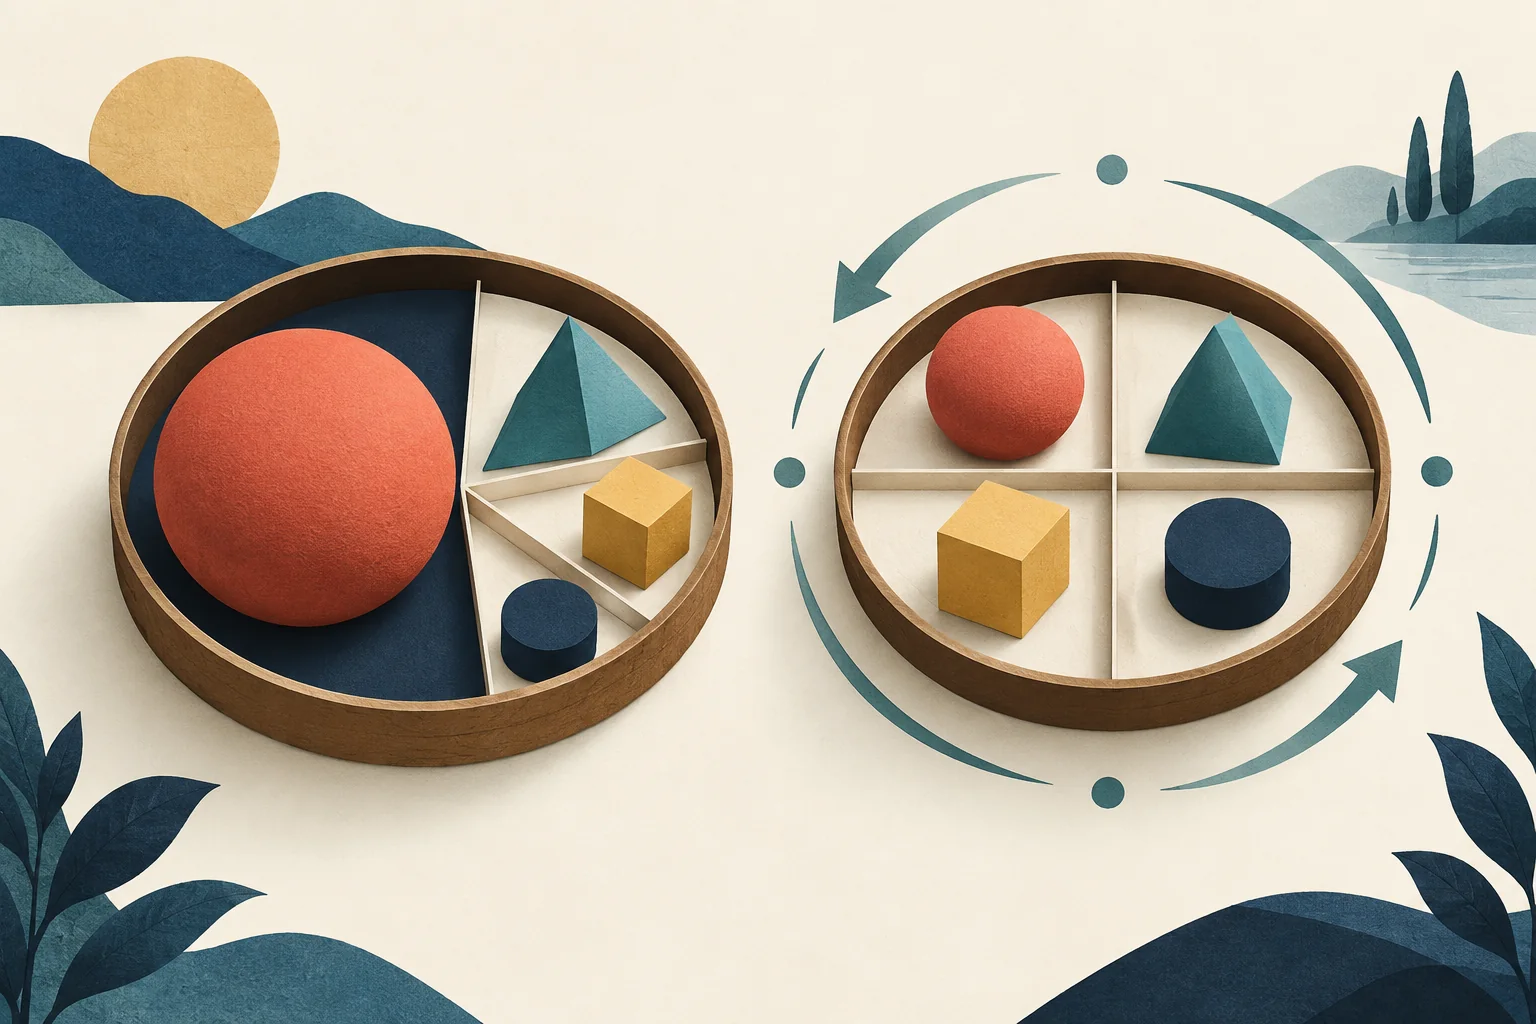
Imagina cuatro empresas hipotéticas con capitalizaciones bursátiles ajustadas por capital flotante en proporción 40:30:20:10. Una cartera de $10,000 ponderada en esas proporciones asignaría $4,000, $3,000, $2,000 y $1,000. En una cartera equiponderada, cada empresa recibiría $2,500.
Por tanto, la cartera equiponderada asigna más dinero a la empresa más pequeña y menos a la más grande que la versión ponderada por capitalización. En este ejemplo posee los mismos cuatro nombres, pero su exposición es distinta. La ponderación igual cambia la influencia de cada posición, no los negocios subyacentes de las empresas.
Ahora considera únicamente la cartera equiponderada con valores iniciales más sencillos de $100 por empresa: cada una representa el 25 % del total de $400. Si la empresa A duplica su valor mientras las otras tres no cambian, la cartera pasa a ser $200 + $100 + $100 + $100 = $500. Antes de reequilibrar, A representa el 40 % y cada una de las otras empresas, el 20 %.
Para restablecer los pesos iguales, la cartera llevaría cada posición a $125: vendería $75 de A y compraría $25 de cada una de las otras empresas. Son cifras aritméticas ilustrativas, no una previsión, una operación real de un ETF ni una afirmación sobre impuestos o costes.
La ponderación por capitalización da más peso a las empresas mayores; la ponderación igual fija el mismo objetivo para cada empresa al rebalancear. Los cambios de precio pueden alterar los pesos después.
¿Por qué se desvían los pesos y generan operaciones?
Los pesos objetivo se desvían porque los precios de las empresas evolucionan a ritmos distintos. Un reequilibrio programado acerca de nuevo la cartera a los pesos objetivo. En el S&P 500 Equal Weight Index, el ajuste trimestral reduce el peso de las empresas que han crecido respecto al objetivo y aumenta el de las que han caído. Otros índices pueden tener calendarios y reglas diferentes.
Ese proceso genera operaciones. En la fecha de ajuste puede reducir la influencia de las empresas que han rendido mejor recientemente en términos relativos y aumentar la de las rezagadas. Pero no predice si una rezagada se recuperará o una ganadora seguirá subiendo. La operación se deriva mecánicamente de los pesos objetivo; no es una previsión de reversión de precios.
Un fondo ponderado por capitalización bursátil también negocia cuando su índice incorpora o elimina una empresa, ajusta las acciones de capital flotante o responde a operaciones societarias. Sin embargo, no necesita restablecer todas las posiciones al mismo porcentaje solo porque un componente haya subido más que otro. La rotación depende de las reglas concretas del índice y de cómo las aplique el fondo, no solo de su nombre.
¿La ponderación igual significa más diversificación?
En la fecha de reequilibrio, la ponderación igual puede reducir la concentración en una sola empresa frente a la versión ponderada por capitalización del mismo universo. En el ejemplo de cuatro acciones, ninguna empieza con más del 25 % de la cartera equiponderada, mientras que la empresa más grande comienza con el 40 % de la versión por capitalización.
Es una medida de concentración, no una evaluación completa del riesgo. La ponderación igual aún puede concentrar la exposición en un país, sector, industria o riesgo económico común. En un índice de mercado amplio también asigna relativamente más peso a los componentes pequeños que la ponderación por capitalización. Si el índice es estrecho o temático, repartir por igual el peso entre sus pocos nombres no lo convierte en una cartera de mercado diversificada.
Investor.gov explica que la diversificación distribuye el dinero entre distintas inversiones, pero no elimina el riesgo de mercado ni garantiza que se eviten pérdidas. Revisa las posiciones y exposiciones reales en vez de inferir una diversificación amplia a partir de las palabras «ponderación igual». Consulta la guía de fondos indexados y la de asignación de activos y diversificación.
¿Por qué puede variar la rentabilidad sin que un método sea mejor?
La regla de ponderación cambia qué empresas impulsan la rentabilidad. Si las empresas mayores superan al resto, la versión ponderada por capitalización del mismo índice suele recibir una mayor contribución de ellas. Si destacan las empresas más pequeñas, la versión equiponderada puede beneficiarse más porque empezó con pesos relativamente mayores en esos nombres.
Para el S&P 500 Equal Weight Index, S&P DJI describe una inclinación hacia componentes más pequeños y una tendencia mecánica a reequilibrar alejándose de las empresas que han subido más en términos relativos y acercándose a las rezagadas. Estas exposiciones pueden ayudar en unos periodos de mercado y perjudicar en otros. No son primas garantizadas, señales de oportunidad ni previsiones sobre qué índice liderará después.
Para comparar resultados históricos, iguala el universo del índice, las fechas, el tratamiento de dividendos y las comisiones. Un índice de rentabilidad de precios y uno de rentabilidad total responden preguntas distintas. El comportamiento pasado de una ponderación no determina cómo se comportará durante tu periodo de inversión.
¿Qué costes y características del fondo deberías comparar?
Empieza por la ratio de gastos, pero no te quedes ahí. Los reequilibrios y cambios del índice pueden generar costes de negociación en la cartera. El inversor en ETF también puede afrontar diferencial bid-ask, comisiones, impacto en el mercado y primas o descuentos frente al NAV. El importe y el efecto de cada coste dependen del fondo, la orden, el bróker y las condiciones del mercado; la ponderación igual no hace que todos los fondos sean más caros por definición.
Comprueba además que los fondos sigan realmente el mismo universo y objetivo de inversión. Dos fondos llamados «equiponderados» pueden diferir en componentes, reglas sectoriales, frecuencia de reequilibrio o ejecución. Dos fondos ponderados por capitalización pueden utilizar ajustes del capital flotante o reglas de inclusión distintas. El nombre solo sirve como punto de partida; la metodología y las posiciones muestran lo que tienes.
¿Cómo decides qué reglas de índice encajan con tu comparación?
Empieza por la exposición que quieres evaluar, no por una clasificación de rentabilidades pasadas. Comprueba el universo del índice, la fórmula de ponderación, el calendario de reequilibrio, los pesos actuales por empresa y sector, la rotación, la ratio de gastos y el historial de seguimiento. Después, valora si el mayor peso en empresas pequeñas, el menor peso inicial en las más grandes o las operaciones adicionales de reequilibrio encajan con el resto de tu cartera y con tu tolerancia a distintos recorridos de rentabilidad.
Un fondo ponderado por capitalización puede ser una opción más directa si quieres que los pesos de cada componente reflejen el tamaño de las empresas del índice. Un fondo equiponderado puede ser pertinente si quieres deliberadamente que cada componente empiece con un peso parecido. Ninguno garantiza pérdidas menores, mejor diversificación entre clases de activos ni mayor rentabilidad futura.
Para ver cómo las reglas de un índice dan forma a las cestas reales de ETF, compara la coincidencia de posiciones de QQQ y VOO. Antes de concluir, iguala las fechas y las definiciones de rentabilidad y comprueba si la diferencia que te interesa procede de la ponderación, y no de distintas posiciones o costes del fondo.
Preguntas frecuentes
Q1¿Son más seguros los ETF equiponderados que los ponderados por capitalización bursátil?
No necesariamente. La ponderación igual puede reducir el peso inicial de la acción más grande dentro de un universo determinado, pero también puede aumentar la exposición a empresas más pequeñas y conservar riesgos de mercado, sector y otros. Compara las posiciones y reglas reales del índice.
Q2¿Un ETF equiponderado reequilibra a diario?
No necesariamente. Cada índice fija su propio calendario y sus reglas. El S&P 500 Equal Weight Index se reequilibra trimestralmente, pero otros productos pueden usar intervalos o métodos distintos. Comprueba el folleto vigente del fondo y la metodología del índice.
Q3¿Los ETF equiponderados siempre superan a los demás cuando caen las empresas grandes?
No. Los fondos equiponderados tienen otras exposiciones y pueden beneficiarse si las empresas más pequeñas lo hacen mejor, pero pueden quedar rezagados cuando lideran las mayores. Un periodo pasado no predice qué método superará al otro en el futuro.