AMM o libro de órdenes: cómo se forman los precios en un DEX
Compara cómo un pool AMM y un libro de órdenes producen cotizaciones ejecutables, quién aporta liquidez y qué riesgos asume cada participante.
En esta guíaDos estructuras que convierten liquidez en una operación
Resumen breve
Un AMM cotiza según las reservas y la curva del pool; un libro de órdenes agrupa ofertas con precio y cantidad. En ambos, la profundidad afecta al precio medio. La estructura no determina por sí sola custodia, liquidación ni protección.
Dos estructuras que convierten liquidez en una operación
Un exchange descentralizado (DEX) necesita una regla para relacionar órdenes de compra con activos disponibles.
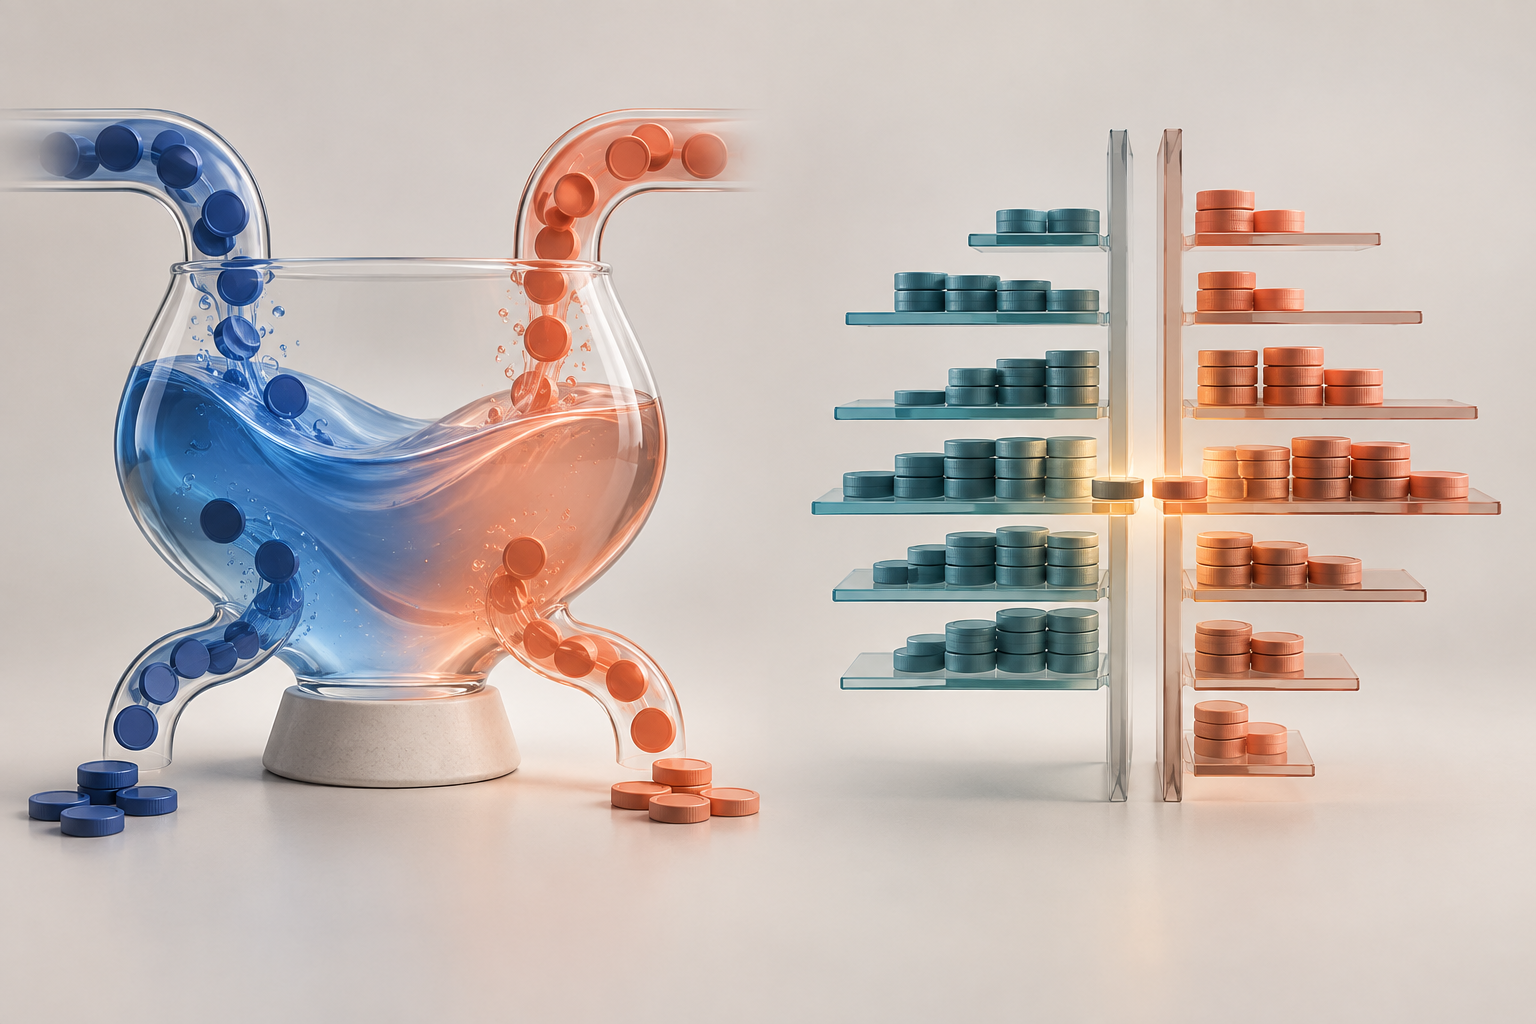
En un creador de mercado automatizado (AMM), quienes aportan liquidez depositan activos en un contrato o pool y los swaps se calculan a partir de su estado.
En un mercado de libro de órdenes, participantes publican ofertas con precio y tamaño; el motor del mercado agrupa las órdenes y aplica sus reglas de prioridad y ejecución.
La diferencia principal está en quién coloca el precio y cómo se reserva la liquidez. El pool sigue una fórmula y sus reservas cambian con cada swap.
En el libro, los participantes deciden a qué precio y con cuántas unidades quieren comprar o vender; una orden solo aporta liquidez a los precios y cantidades que efectivamente publica.
Ninguna etiqueta basta para predecir el resultado. Dos pools pueden tener reservas, comisiones y rangos distintos; dos libros del mismo activo pueden mostrar profundidad y reglas diferentes.
Aquí los números comparan dos perfiles hipotéticos separados para explicar la formación del precio. No son una prueba de que una estructura sea mejor que la otra.
Cómo un pool AMM obtiene una cotización de sus reservas
En el ejemplo simplificado de un pool v2 de dos activos, x y y son las reservas de cada token y x × y = k es la relación de producto constante.
Si x representa ETH e y USDC, la razón de reservas y ÷ x da el precio marginal aproximado en USDC por ETH antes de considerar comisiones.
Un swap grande mueve el pool a lo largo de la curva: cada unidad adicional puede requerir más del otro token porque la reserva relativa cambia mientras la operación avanza.
La cotización no procede de una cifra externa que el contrato adopte automáticamente.
El estado actual de las reservas y la fórmula determinan qué cantidad sale a cambio de una entrada concreta, o qué entrada se necesita para obtener una cantidad objetivo.
Quienes arbitran pueden negociar entre pools y otros mercados si detectan una diferencia rentable, lo que tiende a acercar los precios relativos después de costes y restricciones.
El resumen técnico de Uniswap describe este mecanismo. Las reglas de otros AMM pueden usar curvas o contabilidad distintas.
La palabra «AMM» tampoco significa que cada posición sea idéntica. Uniswap v2 usa participaciones proporcionales del pool; Uniswap v3 permite a cada proveedor escoger un rango.
El rango determina qué liquidez está activa y qué activos puede mantener la posición cuando el precio sale de él.
Cómo un libro de órdenes reúne precios, tamaños y prioridad
Un libro de órdenes muestra ofertas de compra (bids) y de venta (asks) en distintos niveles. La mejor oferta de compra más alta y la oferta de venta más baja forman el mejor bid y el mejor ask.
Su punto medio es una referencia, no necesariamente un precio al que puedas ejecutar cualquier cantidad: para comprar más de lo que ofrece el ask más bajo, la orden puede consumir los siguientes niveles y elevar su precio medio.
Quien coloca una orden límite elige un precio y un tamaño, sujeto a las reglas del mercado.
Puede ejecutarse por completo, recibir un llenado parcial o permanecer en el libro; el usuario también puede cancelarla según las condiciones de la venue y el estado de ejecución.
Las órdenes de mercado o las órdenes límite agresivas pueden cruzar las ofertas disponibles.
La documentación de órdenes de Hyperliquid describe tipos y condiciones de ejecución de esa venue.
No hay que asumir que todos los DEX usan las mismas reglas.
En HyperCore, la documentación describe prioridad precio-tiempo: a igual precio, se atiende primero la orden que llegó antes.
Esa regla explica cómo se ordenan las ofertas en ese libro concreto; no describe automáticamente todos los mercados de órdenes.
Incluso una orden que aparece en pantalla puede cambiar o desaparecer antes de que llegue la operación, por lo que la liquidez visible es una instantánea condicionada por el mercado y la latencia.
Comparación conceptual entre el precio de un pool de liquidez y el cruce de órdenes de compra y venta; no se muestran precios ni cantidades reales.
Dos ejemplos hipotéticos para leer el coste de ejecución
Los siguientes cálculos omiten comisiones y gas. También suponen que las reservas o tamaños mostrados no cambian por otras operaciones mientras se ejecuta la orden.
Son dos perfiles de liquidez independientes, no una comparación justa entre venues: cada ejemplo empieza con una profundidad diferente.
Perfil AMM sin comisiones. El pool parte de 1.000 ETH y 2.000.000 USDC. Su precio marginal inicial es 2.000.000 ÷ 1.000 = 2.000 USDC/ETH, y k = 1.000 × 2.000.000 = 2.000.000.000.
Para recibir exactamente 100 ETH, quedarían 900 ETH en la reserva. Para mantener x × y = k, la reserva de USDC tendría que alcanzar 2.000.000.000 ÷ 900 = 2.222.222,22 USDC.
Por tanto, entrarían 222.222,22 USDC; el coste medio sería 222.222,22 ÷ 100 = 2.222,22 USDC/ETH, un 11,11 % por encima del precio inicial de 2.000. El cálculo no incluye comisiones ni gas.
Perfil de libro de órdenes sin comisiones. Supongamos un punto medio de 2.000 USDC/ETH, con mejor bid en 1.999 y mejor ask en 2.001.
Las ofertas de venta disponibles son 20 ETH a 2.001, 30 ETH a 2.010 y 50 ETH a 2.030. Si los tamaños permanecen disponibles, comprar 100 ETH consumiría los tres niveles:
Nivel de venta
Cantidad
Precio
Importe
1
20 ETH
2.001 USDC
40.020 USDC
2
30 ETH
2.010 USDC
60.300 USDC
3
50 ETH
2.030 USDC
101.500 USDC
Total
100 ETH
—
201.820 USDC
El precio medio es 201.820 ÷ 100 = 2.018,20 USDC/ETH, o 0,91 % por encima del punto medio. También aquí se excluyen comisiones y gas, y se supone que las cantidades mostradas persisten hasta completar la compra.
La diferencia entre 11,11 % y 0,91 % no permite declarar un ganador. El perfil AMM y los niveles del libro se eligieron por separado; cambiar las reservas, las ofertas o la cantidad solicitada cambiaría el resultado.
Una comparación real debe usar la misma cantidad, el mismo momento, las mismas unidades y todos los costes de cada venue.
Quién aporta liquidez y qué exposición asume
En un pool, el proveedor de liquidez (LP) deposita activos para que otros puedan intercambiar contra las reservas.
Puede recibir una parte de las comisiones de swap conforme a las reglas de la versión y a la liquidez que esté activa.
La guía de comisiones LP explica que el reparto depende de la posición activa; una comisión de pool no es una rentabilidad fija.
En v3, una posición fuera de su rango deja de estar activa para cobrar comisiones y su inventario puede concentrarse en un solo activo.
Un proveedor de órdenes, a veces llamado creador de mercado, decide qué precio y tamaño publica.
Si otras personas aceptan una parte, recibe un llenado parcial y queda con el inventario restante; puede editar o cancelar la cantidad que aún no se ejecutó si las reglas del mercado lo permiten.
Si el precio de mercado cambia antes o justo después del llenado, la oferta puede convertirse en una operación desfavorable.
Esa exposición de inventario y selección adversa es distinta del cambio de composición que experimenta un LP por la curva del pool, aunque ambas estrategias asumen riesgos de precio y ejecución.
La actividad de creación de mercado puede ser manual, algorítmica o proporcionada por participantes diferentes.
No toda orden límite es una estrategia profesional, y depositar en un pool tampoco elimina la necesidad de entender la composición de activos.
El papel de proveedor describe cómo se aporta liquidez; no implica custodia, protección o resultado económico iguales entre protocolos.
Rangos, órdenes y costes cambian el perfil de liquidez
La liquidez concentrada de v3 permite escoger límites de precio.
Mientras el precio permanece en el rango, la posición aporta liquidez activa; fuera de él puede quedar compuesta por un solo activo y dejar de generar comisiones hasta que el precio vuelva a entrar.
Un rango más estrecho no promete más ingresos: puede concentrar capital cerca del precio y también exigir seguimiento, reajustes y transacciones adicionales.
En un libro, el proveedor determina precio y tamaño de cada orden y cuánto tiempo o bajo qué condiciones puede permanecer activa.
Las órdenes post-only, inmediata-o-cancelar y otras instrucciones solo se comportan según la implementación documentada por la venue.
Las reglas de tipos de orden de Hyperliquid sirven como ejemplo específico; comprueba las definiciones de la plataforma antes de extrapolarlas a otro libro.
Los costes tampoco se reducen a una sola tasa. Un pool puede aplicar comisiones de swap, costes de red, agregador o interfaz; un libro puede tener tarifas de maker/taker, financiación u otros costes según el producto.
El encaminamiento puede dividir una operación entre pools o venues, mientras que la liquidación y custodia dependen de la arquitectura concreta.
La estructura AMM u order book, por sí sola, no determina quién custodia los fondos, cuán final es una transacción ni qué protección existe.
Qué comparar antes de elegir cómo ejecutar
Empieza por definir qué buscas: intercambiar una cantidad concreta ahora, fijar un precio límite, publicar liquidez durante un periodo o gestionar inventario en torno a una banda de precios.
Después compara la cantidad realmente disponible en cada nivel o curva, el precio medio estimado para tu tamaño, el estado de la liquidez y las condiciones de llenado o retirada.
El impacto concreto depende de la cadena, el protocolo, la transacción y la protección utilizada.
Para aportar liquidez, evalúa también qué inventario podrías tener si cambia el precio, cuándo la posición está activa, cómo se calculan las comisiones y qué transacciones hacen falta para retirar o reajustar.
No compares una cifra de volumen o una comisión nominal con el coste medio de una compra sin igualar periodo, activo y tamaño.
Ninguna de estas estructuras convierte el riesgo de mercado o de ejecución en un resultado garantizado.
Lista de comprobación para traders y proveedores
Antes de operar, identifica la venue, la red o sistema de liquidación, el mercado exacto, la unidad de precio y el tipo de orden.
En un AMM, revisa los activos, las reservas, la curva, el rango si existe y las comisiones. En un libro, revisa bid, ask, profundidad por nivel, prioridad, duración y qué ocurre si la orden se ejecuta solo en parte.
Si la interfaz muestra una cotización agregada, averigua si combina varias fuentes y qué costes no incluye.
Prueba el tamaño que quieres ejecutar frente a la profundidad disponible, no solo frente al mejor precio publicado. Separa el precio de referencia del precio medio esperado y del importe que finalmente se liquidará.
Si aportas liquidez, anota los activos iniciales, el rango, los costes de gestión y la alternativa de mantener los tokens.
Revisa custodia, permisos, red, mecanismo de retiro y documentación oficial, sin suponer que la forma de cotizar resuelve esos otros riesgos.
Este artículo explica mecanismos y no recomienda un activo, exchange o estrategia.
Q1¿Un AMM siempre da un precio peor que un libro de órdenes?
No. El resultado depende de las reservas o las ofertas disponibles, del tamaño, de las comisiones y de las condiciones del mercado. Una curva poco profunda puede encarecer un swap grande; un libro con poco volumen en los niveles cercanos también puede ofrecer un precio medio distante. Los dos ejemplos de este artículo usan perfiles hipotéticos distintos y no permiten clasificar las venues.
Q2¿Aportar a un pool evita el riesgo de inventario de un creador de mercado?
No lo elimina. La curva cambia la mezcla de activos que respalda la posición y un rango v3 puede dejarla en un solo token fuera de rango. Un proveedor de órdenes escoge precios y tamaños, pero puede recibir llenados parciales, acumular un activo y quedar expuesto a movimientos adversos. Son mecanismos distintos con exposición económica en ambos casos.
Q3¿La estructura del mercado me dice quién custodia o cuándo se liquida la operación?
No por sí sola. AMM y libro describen cómo se forman cotizaciones y se ejecutan operaciones. Custodia, firmeza, retiros, disponibilidad y protecciones dependen de la cadena, el protocolo, la venue y su diseño de liquidación. Consulta la documentación de la implementación concreta.