Descubre cómo funcionan las primas y los pagos de un CDS, cómo influye la recuperación en una probabilidad implícita y por qué no es un pronóstico de impago.
En esta guíaQué riesgo de crédito cubre un CDS
Resumen breve
Un swap de incumplimiento crediticio (CDS) intercambia una prima periódica por un pago que podría activarse tras un evento de crédito definido en el contrato. Su spread es un precio anual por nocional, no una probabilidad anual de impago. Una fórmula simplificada basada en la recuperación permite estimar un valor implícito neutral al riesgo, pero depende de supuestos y no es un pronóstico.
Qué riesgo de crédito cubre un CDS
Un CDS es un contrato entre un comprador y un vendedor de protección que hace referencia a un tercero, la entidad de referencia. El comprador paga por protección crediticia; el vendedor asume el riesgo de crédito especificado a cambio de la prima. El contrato es distinto de un bono o préstamo emitido por esa entidad. Un tenedor de bonos puede usar un CDS para cubrirse, pero el CDS no transfiere la propiedad del bono ni elimina la obligación de financiarlo.
El glosario de ISDA distingue al comprador y al vendedor según quién paga por la protección y quién asume el riesgo de la entidad de referencia. También importan la confirmación y las definiciones incorporadas: entidad de referencia, prelación, moneda, vencimiento, eventos de crédito, obligaciones entregables y método de liquidación. El nombre de una empresa por sí solo no identifica todo el riesgo negociado.
Leer el spread como una prima anualizada
El spread de un CDS suele cotizarse en puntos básicos por año sobre el nocional. Un punto básico (pb) equivale a 0,01 puntos porcentuales; 100 pb son 1 % anual. En un ejemplo simplificado de prima corriente, una protección de 10 millones de dólares a 100 pb cuesta al comprador aproximadamente 100.000 dólares al año mientras el contrato siga vigente. Si se paga trimestralmente, serían unos 25.000 dólares por trimestre antes de aplicar el cómputo de días y la prima devengada del contrato.
Ese precio anualizado no es una probabilidad de impago. Es el precio que iguala, conforme a las convenciones del contrato y del mercado, el valor presente de las primas y el de los pagos de protección. En mercados de CDS estandarizados, el cupón periódico del contrato puede diferir del spread de mercado y un pago inicial puede compensar la diferencia. Comprueba si una pantalla muestra el spread corriente, un cupón fijo, un pago inicial o una combinación.
Qué evento activa la liquidación
Una rebaja de calificación o una caída del precio del bono no activa por sí sola un pago del CDS. El evento debe cumplir las definiciones del contrato. Cuando la documentación incorpora el proceso de ISDA, el comité de determinaciones pertinente puede resolver si ocurrió un evento de crédito cubierto, si habrá subasta y qué obligaciones pueden entregarse. El informe de ISDA sobre el proceso del comité explica por qué se aplican definiciones contractuales y hechos documentados, no una etiqueta de calificación.
Si la liquidación se realiza mediante subasta, el precio final se utiliza para calcular el efectivo conforme a los términos de la operación. Con un nocional hipotético de 10 millones de dólares y un precio final de subasta del 25 %, un pago de protección sencillo sería 10 millones × (1 − 0,25) = 7,5 millones. En la liquidación física se entrega una obligación admisible a cambio del importe acordado. Los contratos pueden tener términos distintos y no siempre hay subasta tras un evento. Los materiales de ISDA sobre liquidación por subasta describen su incorporación a la documentación estándar.
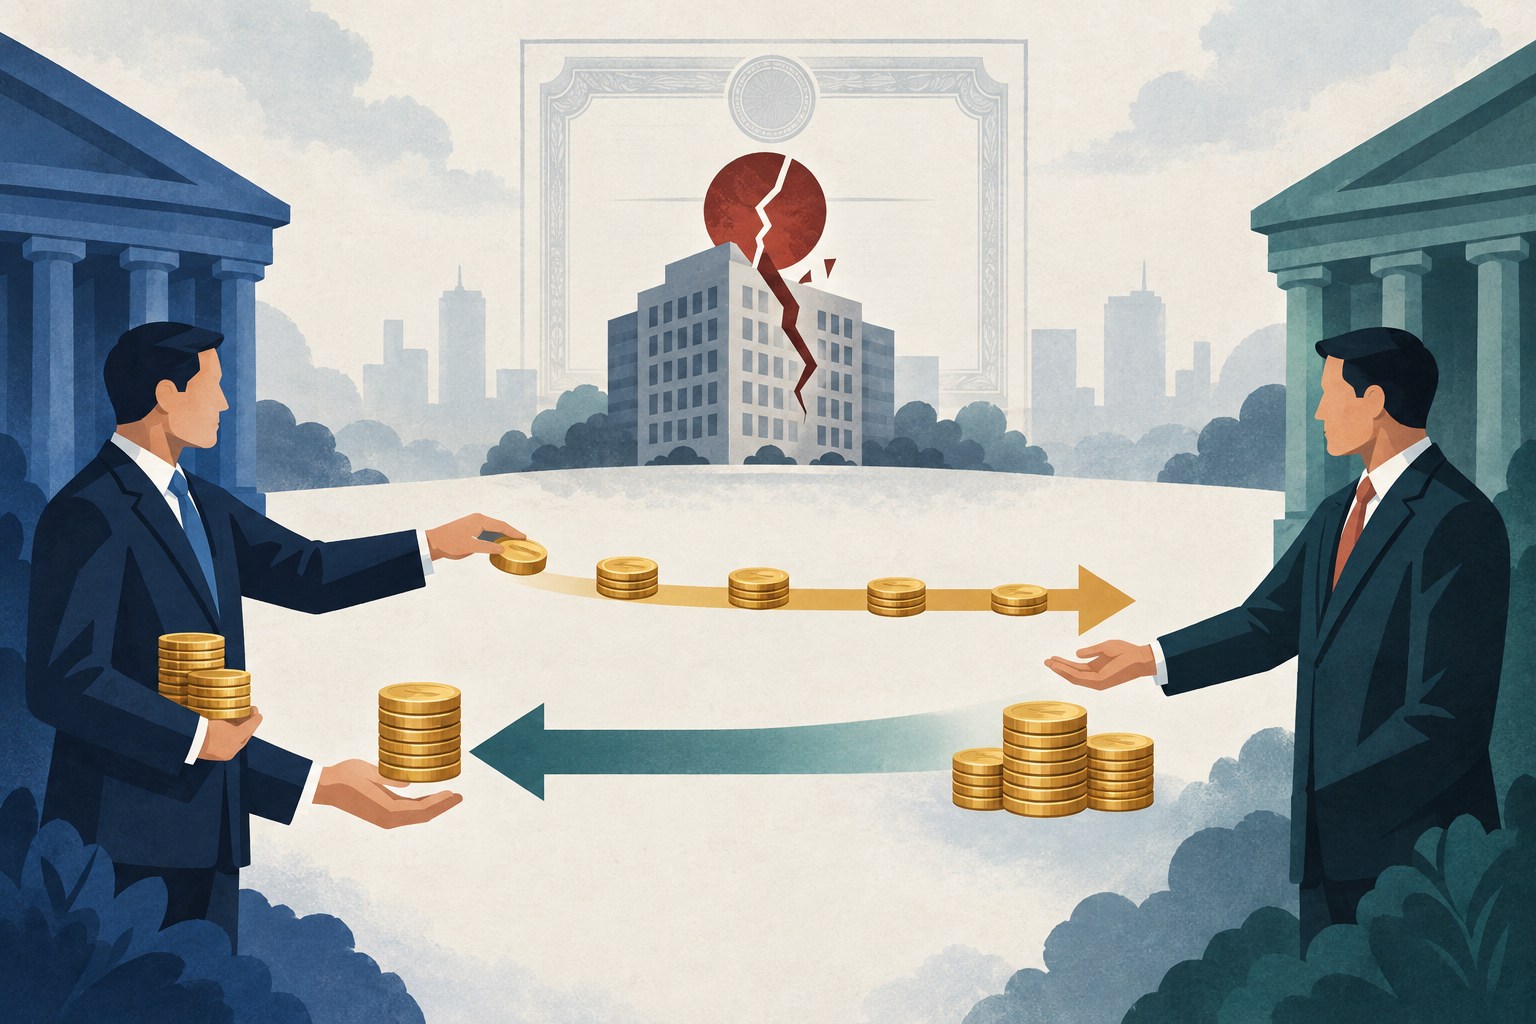
Esquema conceptual de los flujos de un CDS. Las flechas no muestran un spread cotizado ni garantizan un pago; rigen las definiciones y condiciones de liquidación del contrato.
Estimar una probabilidad implícita simplificada
La intuición básica es que la prima del CDS compensa al vendedor de protección por la pérdida crediticia esperada, teniendo en cuenta el calendario de pagos y el descuento. Una relación simplificada es spread ≈ intensidad de impago × pérdida dado el impago. Si R es la tasa de recuperación, la pérdida es 1 − R; con una intensidad constante, λ ≈ s ÷ (1 − R). El análisis de precios de CDS del BIS deriva la relación igualando el valor presente de las primas esperadas y los pagos de protección esperados.
Supongamos un spread hipotético de 100 pb anuales para un CDS a cinco años (s = 0,01) y una recuperación asumida del 40 % (R = 0,40). La intensidad anual neutral al riesgo aproximada es 0,01 ÷ 0,60 = 1,67 %. Si se mantiene constante, la probabilidad acumulada a cinco años es 1 − exp(−λ × 5), aproximadamente 8,0 %. Es una ilustración de modelo, no una probabilidad que se lea directamente de la cotización. Una valoración completa requiere una curva de spreads, factores de descuento, fechas de pago, primas devengadas, convenciones de recuperación y posibles pagos iniciales.
Cómo cambian la estimación la recuperación y los vencimientos
Con el spread fijo en 100 pb (s = 0,01), una recuperación del 40 % da una intensidad implícita de λ ≈ 0,01 ÷ 0,60 = 1,67 %; con una recuperación del 20 %, resulta 0,01 ÷ 0,80 = 1,25 %. Una recuperación menor implica una pérdida mayor por impago, por lo que basta una intensidad menor para explicar el mismo spread. Si cada intensidad se mantiene constante durante cinco años, las probabilidades acumuladas correspondientes son aproximadamente 8,0 % y 6,1 %. Esto muestra la sensibilidad a un supuesto del modelo; no demuestra que haya disminuido el riesgo real del emisor. La curva CDS también aporta información para varios vencimientos; un único spread a cinco años no indica cuándo se esperan pérdidas ni si el riesgo condicional es igual cada año.
Por qué la probabilidad implícita no es un pronóstico
El valor inferido suele llamarse probabilidad neutral al riesgo o implícita en el mercado. Es la medida usada para valorar flujos contingentes, no la frecuencia histórica o real de impagos que cabe esperar. El marco de Basilea dice expresamente que la probabilidad de impago implícita en el mercado suele diferir de la probabilidad real; la investigación del BIS también usa precios de CDS para extraer distribuciones neutrales al riesgo. Esos valores pueden incorporar, además de pérdidas esperadas, la prima que exige el mercado por asumir riesgo crediticio.
El spread puede cambiar por la pérdida esperada, pero también por el apetito por el riesgo, la liquidez, la financiación y las garantías, los términos contractuales y la presión compradora o vendedora. Por eso, una cotización más alta no demuestra que la probabilidad real de impago haya aumentado en la misma proporción; una más baja tampoco prueba que la entidad sea segura. El análisis del BIS sobre cláusulas y precios de CDS señala que las diferencias contractuales también pueden reflejarse en el spread.
Comparar spreads de CDS y bonos con cuidado
El spread de CDS y el diferencial de rendimiento de un bono corporativo están relacionados, pero no son cifras intercambiables. El spread del bono puede reflejar la liquidez del mercado al contado, la financiación, los impuestos, el cupón y las convenciones del índice de referencia. La cotización del CDS refleja su entidad de referencia, documentación, vencimiento, prelación, garantías y liquidación. La diferencia suele llamarse base CDS-bono, pero el nombre no la convierte en arbitraje sin riesgo. Antes de interpretarla, alinea moneda, vencimiento, prelación, entregabilidad, hora de observación y convención de precio.
Cubrir un bono con CDS puede dejar riesgo de base si el bono no es entregable o no coincide con la entidad, prelación, moneda o vencimiento del contrato. El comprador de protección también asume riesgo de contraparte y de garantías; el vendedor podría deber un pago contingente grande frente a las primas cobradas. Una cobertura cambia las exposiciones, pero no elimina el riesgo de financiación, liquidez o liquidación.
Lista para leer una cotización de CDS
Antes de interpretar el spread, anota la entidad y obligación de referencia, el lado de protección, el nocional, el vencimiento, la moneda, la prelación y la hora de cotización. Comprueba si la pantalla muestra un spread par o un cupón estándar más un pago inicial. Después revisa las cláusulas de eventos de crédito y reestructuración, las obligaciones entregables, la forma de liquidación y las garantías. Si conviertes el spread en probabilidad, declara la recuperación, la forma de la curva de intensidad, el descuento y las convenciones de pago, e indica que el resultado es neutral al riesgo.
Q1¿El spread de CDS es la probabilidad anual de impago?
No. Es el precio anualizado de comprar protección. Con supuestos de recuperación, fechas, descuento y curva de spreads se puede estimar una intensidad o probabilidad acumulada neutral al riesgo, pero no es un pronóstico real de impago.
Q2¿Hay que tener un bono para comprar protección CDS?
El CDS es un contrato separado que hace referencia a una entidad u obligación, por lo que ser titular de un bono concreto no forma parte necesariamente del contrato. Su uso depende de los términos, las reglas de mercado, la jurisdicción y las facultades de las partes.
Q3¿Qué ocurre después de un evento de crédito cubierto?
Las definiciones y el proceso incorporado determinan si el evento está cubierto. Según los términos, el pago en efectivo puede calcularse con el precio final de una subasta o puede requerirse la entrega de una obligación admisible.