Modela directamente un cuantil condicional de pérdidas con información disponible antes de cada pronóstico14 min de lectura
CAViaR explicado: valor en riesgo condicional autorregresivo
Aprende cómo CAViaR pronostica recursivamente un cuantil VaR condicional, estima su dinámica con la pérdida cuantílica, trata de forma asimétrica los shocks de rendimiento y se diferencia de GARCH y Expected Shortfall.
En esta guíaCAViaR modela directamente un cuantil condicional de pérdidas
Resumen breve
CAViaR modela directamente un cuantil condicional de la cola a partir de la información disponible antes del siguiente rendimiento. Una ecuación recursiva lleva el cuantil hacia delante y la pérdida de regresión cuantílica estima sus parámetros sin exigir un modelo completo de la densidad de rendimientos. La recursión, la probabilidad de cola, la inicialización y el conjunto de información en el origen del pronóstico definen la previsión. CAViaR produce un cuantil VaR; por sí solo no es Expected Shortfall, una distribución completa de pérdidas ni una señal de trading.
CAViaR modela directamente un cuantil condicional de pérdidas
Sea \(L_t=-r_t\) la pérdida de la cartera: una pérdida es positiva y una ganancia, negativa. Para el nivel de confianza \(\alpha\), el VaR de un periodo es el cuantil condicional superior \[ v_t^\alpha=Q_\alpha(L_t\mid\mathcal F_{t-1}), \] donde \(\mathcal F_{t-1}\) contiene la información disponible antes de observar la pérdida del periodo \(t\). Con \(\alpha=0.99\), el objetivo es un umbral que debería superar aproximadamente el \(1-\alpha=1\%\) de las pérdidas futuras si el cuantil condicional está bien especificado. La pérdida realizada puede superar el VaR por cualquier cantidad; el VaR no es un límite máximo de pérdida.
CAViaR significa Conditional Autoregressive Value at Risk y especifica mediante una recursión cómo cambia este cuantil con el tiempo. En vez de estimar toda la distribución condicional y extraer después un punto de la cola, modela directamente ese punto. Engle y Manganelli presentaron esta familia y estimaron sus parámetros mediante regresión cuantílica (su artículo de 2004). El nivel elegido importa: los modelos al 95% y al 99% pueden tener dinámicas distintas, y ninguno describe toda la cola.
Una especificación recursiva lleva el estado del cuantil hacia delante
Una forma general de un paso es \[ v_t^\alpha=f(v_{t-1}^\alpha,L_{t-1},X_{t-1};\beta), \] donde \(X_{t-1}\) contiene otros predictores permitidos y \(\beta\) es un vector de parámetros por estimar. El cuantil rezagado aporta memoria al pronóstico; las pérdidas o los predictores rezagados permiten que la nueva información mueva el umbral. Se parece a una recursión de volatilidad porque importan las condiciones pasadas, pero el estado actualizado es un cuantil y no la varianza condicional.
Por ejemplo, una especificación simétrica de valor absoluto (SAV) es \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2|L_{t-1}|. \] Responde al tamaño del movimiento anterior, pero trata simétricamente ganancias y pérdidas mediante el valor absoluto. El término autorregresivo hace que el pronóstico persista después de un shock y luego disminuya a medida que cambian las entradas posteriores. La persistencia debe estimarse y evaluarse; una trayectoria suave no demuestra que el cuantil esté calibrado.
CAViaR también incluye otras opciones, como una actualización adaptativa basada en si la observación anterior superó el umbral previo, y una forma GARCH indirecta que incorpora una recursión similar a la de la varianza. Son especificaciones alternativas, no etiquetas intercambiables. La forma funcional determina qué información histórica puede mover el cuantil y qué tipo de respuesta puede expresar el modelo ajustado.
Una recursión de pendiente asimétrica separa los efectos de ganancias y pérdidas
Para permitir que las observaciones al alza y a la baja afecten de forma diferente el siguiente cuantil de pérdidas, define las magnitudes positivas \(L^+=\max(L,0)\) y \(L^-=\max(-L,0)\). Una forma de pendiente asimétrica es \[ v_t^\alpha=\beta_0+\beta_1v_{t-1}^\alpha+\beta_2L_{t-1}^{+}+\beta_3L_{t-1}^{-}. \] Una pérdida positiva de la cartera entra por \(L^+\); una ganancia, por \(L^-\). Las dos pendientes estimadas no tienen que coincidir. Si el modelo se escribe para rendimientos y un cuantil inferior de rendimientos, en lugar de pérdidas positivas, cambia la convención de signos. Por eso, el artículo o la implementación debe indicar con precisión la variable dependiente y el significado de las partes positiva y negativa.
Esta flexibilidad no demuestra que los mercados tengan un efecto de apalancamiento asimétrico. Permite que el cuantil condicional elegido responda de manera distinta a las dos ramas, dadas la recursión y la muestra seleccionadas. Los coeficientes se estiman; no son constantes conocidas, y sus signos y magnitudes dependen de las unidades y la parametrización. Compara esta forma con una referencia simétrica y evalúa ambas fuera de la muestra de estimación.
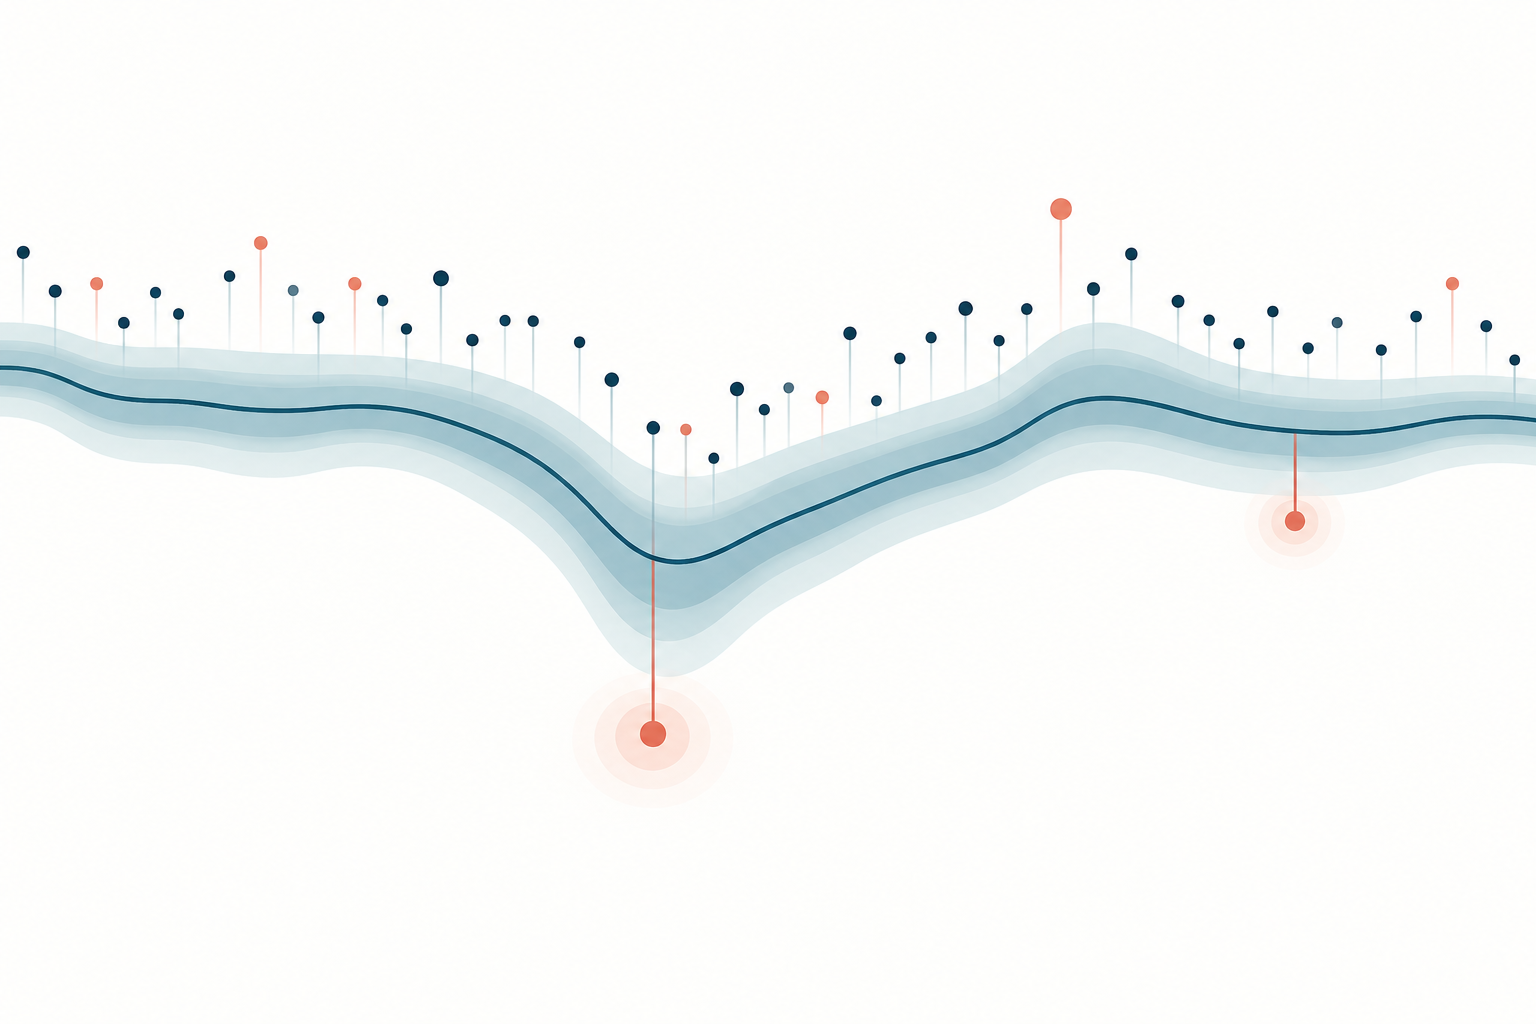
<!-- Illustration placement: after section 3; text-free conceptual view of a conditional loss-quantile ribbon moving over time, responding more after a large loss than after an upside move, with a few conceptual threshold crossings. No axes, labels, values, or market data. -->
El esquema muestra un umbral de pérdidas actualizado de forma recursiva y algunos excesos conceptuales. No son datos de mercado ni un pronóstico real de VaR.
La pérdida cuantílica estima la cola elegida, no la media condicional
Para unos parámetros candidatos \(\beta\), primero genera toda la trayectoria recursiva \(v_t^\alpha(\beta)\). Después minimiza la pérdida cuantílica, o pérdida check: \[ \widehat\beta=\arg\min_\beta\sum_{t=1}^{T}\rho_\alpha\!\left(L_t-v_t^\alpha(\beta)\right), \qquad \rho_\alpha(u)=u\left(\alpha-\mathbf 1\{u<0\}\right). \] Para un cuantil superior de pérdidas, una subestimación con \(u>0\) recibe peso \(\alpha\); una sobreestimación con \(u<0\), peso \(1-\alpha\). Con \(\alpha=0.99\), la función de pérdida penaliza una pérdida grande no anticipada más que un colchón excedente de igual tamaño. No es una pérdida de error cuadrático ni elige coeficientes para ajustar la media condicional.
Es la idea de regresión cuantílica desarrollada por Koenker y Bassett (artículo de 1978), aplicada a una trayectoria de cuantiles generada recursivamente. La regresión cuantílica lineal tiene una estructura convexa útil, pero las formas recursivas no lineales de CAViaR pueden hacer que la optimización dependa de los valores iniciales y de mínimos locales. Un ajuste práctico debe registrar el objetivo, las restricciones de parámetros, el procedimiento de optimización, las comprobaciones de convergencia y los distintos valores iniciales. Los resultados habituales de mínimos cuadrados no sustituyen la inferencia de regresión cuantílica.
La inicialización y la estabilidad forman parte del modelo estimado
Hay que proporcionar o estimar el primer valor recursivo \(v_0^\alpha\). Una opción transparente es un cuantil empírico superior de pérdidas en una ventana de pre-muestra que termine antes del periodo de evaluación. Otras implementaciones estiman conjuntamente el valor inicial o usan un periodo de calentamiento documentado. Aplica la regla de forma coherente a las especificaciones candidatas e indica cuántas observaciones se usan para inicializar la recursión. Si el coeficiente rezagado es persistente, la inicialización temprana puede influir en muchos pronósticos posteriores.
Los ajustes recursivos de cuantiles pueden ser no lineales en sus parámetros aunque la ecuación parezca sencilla. Distintos vectores iniciales pueden converger a soluciones locales distintas; que el optimizador converja solo significa que cumplió su regla numérica de parada. Cuando corresponda, usa varios inicios razonables, inspecciona las trayectorias y distingue una restricción numérica —por ejemplo, exigir un umbral de pérdida no negativo— de un hecho económico. No existe un único límite de coeficientes que garantice estabilidad para toda especificación CAViaR. Las condiciones dependen de la forma, la identificación y el comportamiento del proceso de entrada; los resultados asintóticos del artículo original también se apoyan en supuestos explícitos y excluyen los casos explosivos.
La incertidumbre también importa. Las observaciones de cola son escasas, especialmente al 99%, y la densidad condicional cerca del cuantil objetivo afecta la precisión del estimador. Los errores estándar de cuantiles recursivos no lineales requieren métodos justificados para ese contexto, como estimadores asintóticos adecuados o un bootstrap diseñado cuidadosamente. Una línea ajustada que parece precisa no demuestra que el riesgo de cola se conozca con precisión.
Los datos del origen del pronóstico deben terminar antes de la pérdida pronosticada
En el origen \(t-1\), estima los parámetros y genera \(v_t^\alpha\) usando solo rendimientos y covariables disponibles hasta ese momento. Compara el pronóstico con \(L_t\) después del cierre del periodo. Si vuelves a estimar el modelo en ventanas móviles o expansivas, cada ventana debe terminar en el origen de pronóstico indicado. Usar \(L_t\) para formar \(v_t^\alpha\), o datos revisados que no estaban disponibles entonces, introduce información futura.
Alinea el objetivo con la cartera y el horizonte reales. Un VaR diario de una cartera de ponderaciones fijas no es automáticamente el VaR de una cuenta cuyas posiciones cambian intradía, y un cuantil de un día no es una previsión de riesgo a varios días. Informa la construcción de rendimientos, la divisa, el horizonte, el cierre del mercado, el rebalanceo y el momento en que estuvo disponible cada predictor. Las transformaciones, operaciones corporativas, precios obsoletos y sesiones ausentes pueden cambiar el conjunto de información y la dinámica de los cuantiles.
La recursión habitual es naturalmente de un paso porque \(v_t\) usa el \(L_{t-1}\) observado. Para un pronóstico a varios pasos, las pérdidas posteriores aún no se conocen. Iterar la ecuación insertando pérdidas futuras realizadas sería anticipación de información. Un VaR multiperiodo necesita un procedimiento explícito para la trayectoria futura desconocida —como una simulación o un modelo de varios horizontes especificado aparte— y sus supuestos deben evaluarse por separado.
Un ejemplo trabajado muestra cómo un shock previo cambia el siguiente umbral
Supongamos que un VaR diario hipotético de pérdidas al 99% sigue la recursión asimétrica anterior. Las pérdidas y \(v\) se miden en puntos porcentuales, y los parámetros ilustrativos —no estimados— son \(\beta_0=0.10\), \(\beta_1=0.80\), \(\beta_2=0.35\) y \(\beta_3=0.10\). Si el pronóstico previo era \(2.00\%\) y la pérdida de ayer fue \(3.00\%\), entonces \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(3.00)+0.10(0)=2.75\%. \] En este ejemplo, la pérdida mayor eleva el umbral de hoy. Si ayer la cartera hubiera ganado \(3.00\%\), entonces \(L_{t-1}=-3.00\%\) y la otra rama daría \[ v_t^{0.99}=0.10+0.80(2.00)+0.35(0)+0.10(3.00)=2.00\%. \] Estos coeficientes solo ilustran la recursión; otra muestra o parametrización puede producir una respuesta distinta.
Si la pérdida realizada de hoy es \(3.20\%\), supera el pronóstico de \(2.75\%\), por lo que el indicador de excepción vale uno. Una sola excepción no demuestra que el modelo sea malo, igual que un día sin excepciones no lo valida. Si la calibración condicional es correcta, el indicador de excepciones debe tener media condicional \(1-\alpha\) dado el conjunto de información del origen del pronóstico; en una muestra larga, su promedio debería estar cerca de esa tasa, teniendo en cuenta la variación muestral.
CAViaR pronostica VaR; no es GARCH ni Expected Shortfall
VaR es la medida de riesgo: un cuantil condicional de pérdidas a una probabilidad indicada. CAViaR es un método para pronosticarlo. Expected Shortfall responde a otra pregunta: el promedio de pérdidas en la cola seleccionada más allá del VaR, según la definición aplicable. La trayectoria de cuantiles de CAViaR por sí sola no determina ese promedio de cola ni la forma de las pérdidas que superan el umbral. La guía sobre VaR frente a Expected Shortfall compara ambas medidas.
GARCH modela recursivamente una varianza o volatilidad condicional; después se necesita un supuesto de distribución para las innovaciones estandarizadas para convertir esa varianza en un cuantil VaR. ARCH y GARCH se asocian con el modelo ARCH de Engle y la extensión GARCH de Bollerslev90063-1). CAViaR modela directamente el cuantil y no requiere una densidad condicional completa, aunque sí supone una dinámica elegida. La especificación CAViaR GARCH indirecta es un caso especial que conecta ambos enfoques, no prueba que todos los modelos CAViaR sean GARCH. Consulta la guía independiente sobre agrupamiento de volatilidad GARCH.
Evalúa la calibración y los límites más allá de la pérdida dentro de muestra
Una pérdida cuantílica baja dentro de muestra no certifica el riesgo fuera de muestra. Reserva un periodo cronológico de evaluación, genera cada pronóstico usando solo información pasada e informa tanto la tasa de excepciones como si estas se agrupan o pueden predecirse a partir de información previa. Una prueba de frecuencia incondicional como la de Kupiec (1995) y una prueba de cobertura condicional como la de Christoffersen (1998) responden preguntas distintas; la prueba de cuantil dinámico de Engle y Manganelli examina restricciones seleccionadas sobre excepciones centradas e instrumentos elegidos. Ninguna prueba todas las posibles especificaciones incorrectas. La guía de backtesting de VaR explica las pruebas de secuencias de excepciones. Para comparar dos pronósticos de cuantiles, en cambio, puntúa ambos con la misma pérdida check en fechas coincidentes y compara la diferencia dependiente con una prueba de Diebold–Mariano; esta evalúa la pérdida relativa del pronóstico, no la calibración VaR ni los beneficios de trading.
Los resultados pueden cambiar con la probabilidad de cola, la recursión, la inicialización, la ventana de estimación, la cartera y las fechas evaluadas. Un modelo que ajusta un cuantil puede ajustar mal otro, y los cuantiles estimados independientemente pueden cruzarse. Los cambios estructurales, los extremos agrupados, los escasos datos de cola, las posiciones cambiantes, los huecos de mercado, la liquidez y los costes de ejecución no se resuelven con una ecuación recursiva de VaR. El VaR tampoco indica la gravedad de las pérdidas después de una excepción. Interpreta el resultado como un umbral de riesgo basado en un modelo que hay que vigilar, no como un límite de pérdidas, una previsión de ganancias ni una regla de trading independiente.
Preguntas frecuentes
Q1¿CAViaR es lo mismo que VaR?
No. VaR es un cuantil condicional de pérdidas para un horizonte y una probabilidad determinados. CAViaR es una familia de modelos recursivos para pronosticar ese cuantil.
Q2¿CAViaR también estima Expected Shortfall?
No por sí solo. Su pronóstico cuantílico no determina la pérdida media más allá de ese cuantil; Expected Shortfall requiere información adicional de la cola o un modelo conjunto aparte.
Q3¿CAViaR es solo otro nombre para GARCH?
No. GARCH estándar modela la varianza condicional y usa una distribución de innovaciones para obtener un cuantil. CAViaR modela directamente el cuantil, aunque una de sus especificaciones emplea una recursión similar a GARCH.