ATR이 갭을 포함하는 방식, 평활법과 차트 설정에 따라 값이 달라지는 이유, ATR 거리를 틱과 계약 위험으로 환산하는 과정을 설명합니다.
이 글에서 다루는 내용ATR이 측정하는 것과 측정하지 않는 것
짧은 요약
Average True Range(ATR)는 선택한 봉 시계열의 실제 진폭 크기를 평균한 값이다. 가격 단위로 표시되며 방향은 알려주지 않는다. 계약, 세션, 시간봉, 평활 방식과 틱 가치를 매매 계획에 맞춘 뒤에만 거리 입력값으로 사용해야 한다.
ATR이 측정하는 것과 측정하지 않는 것
ATR은 최근 가격 진폭의 크기를 요약한다. 다음 가격이 오를지 내릴지, 손절가에 도달할 확률, 차트의 예측력을 알려주지는 않는다. 선택한 봉 시계열에서 최근 실제 진폭이 넓었다면 값이 커질 수 있다. 이것은 진입 신호나 손실 한도가 아니다. TradingView도 ATR을 갭과 가격 제한 움직임을 반영할 수 있는 변동성 지표로 설명한다([ATR 안내]({source:tradingViewAverageTrueRangeSupport})).
ATR 단위는 차트의 가격 단위다. 지수 포인트, 배럴당 달러, 부셸당 센트처럼 상품에 따라 달라진다. 그 값만으로 계좌의 현금 위험을 알 수는 없다. 계약 승수, 최소 틱, 계약 수, 주문 실행 비용을 따로 반영해야 한다.
ATR은 가격 수준에 따라 원시 값의 규모가 달라진다. 예를 들어 가격이 높은 상품은 같은 비율로 움직여도 포인트 ATR이 더 크게 표시될 수 있다. ATR을 종가로 나눈 ATR%를 함께 보면 상대적인 변동 폭을 비교하기 쉽지만, 이것도 계약의 현금 위험이나 유동성을 대신하지 않는다.
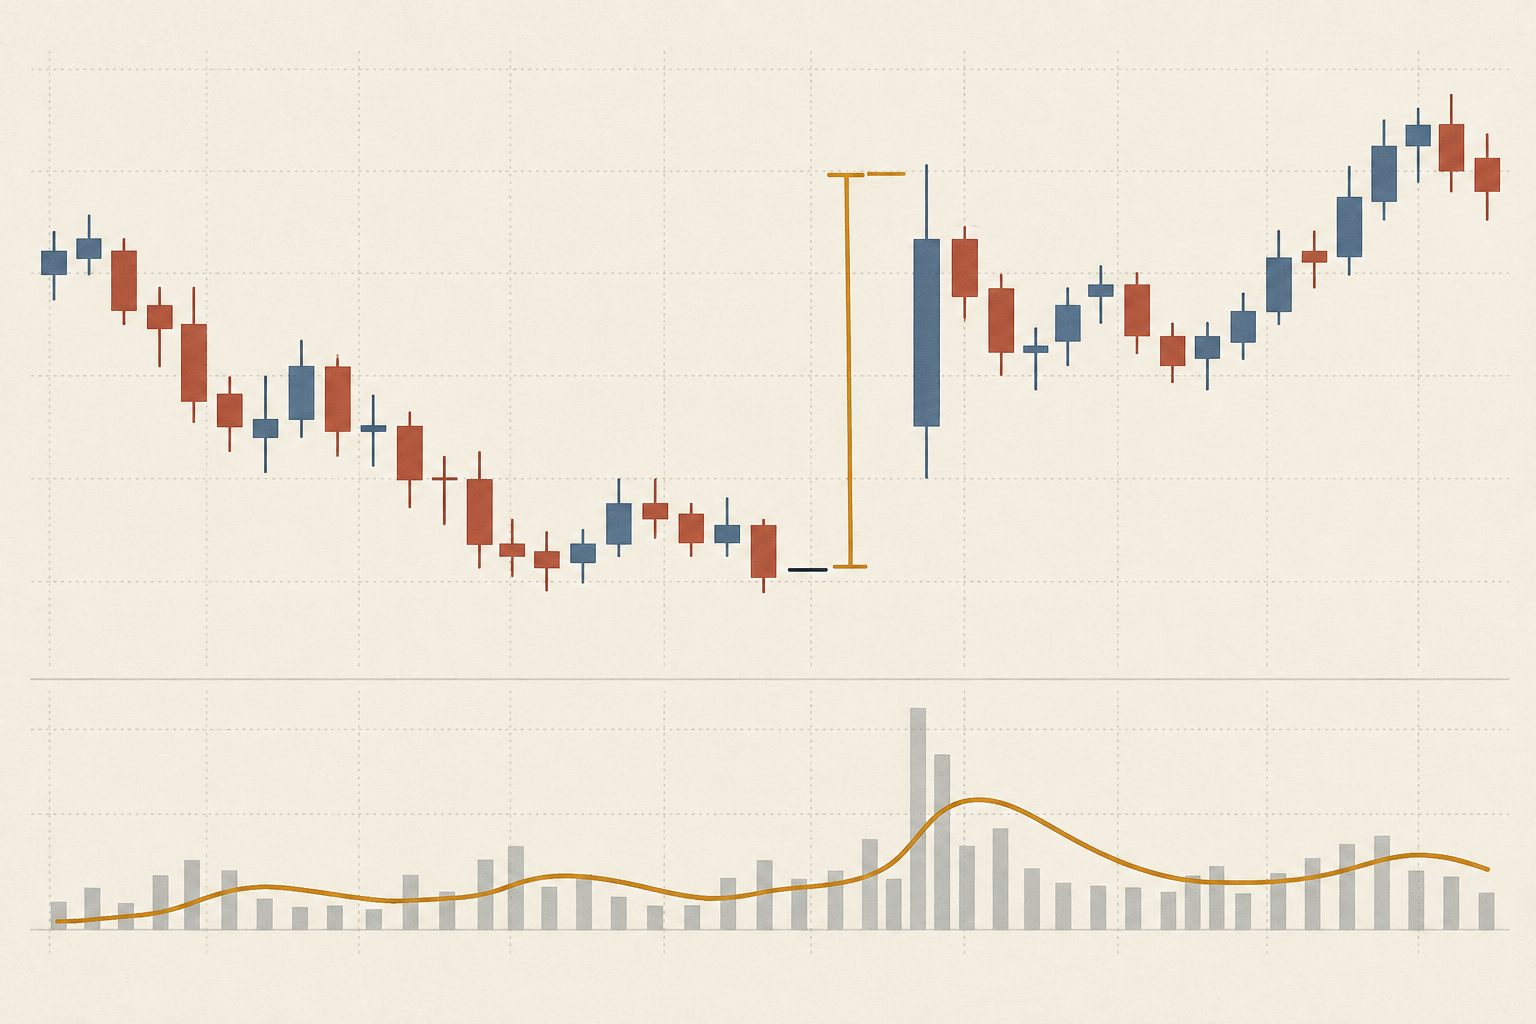
세 후보 중 고가−저가가 가장 클 때에는 일반 봉 범위가 그대로 선택된다. 이전 종가와의 두 거리 중 하나가 더 크면, 가격이 이전 봉 종가와 떨어져 시작한 부분까지 포함된다. 따라서 TR은 갭 자체의 방향을 판정하지 않고, 이전 종가에서 현재 봉의 가장 먼 극점까지의 가격 거리를 반영한다.
실제 진폭은 캔들 범위 밖도 살핀다
현재 봉을 t라고 할 때 세 가지 거리를 계산하고 가장 큰 값을 고른다. TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|)이다. H와 L은 현재 봉의 고가와 저가, C₍t−1₎은 직전 봉의 종가다. 절댓값을 쓰므로 값은 음수가 되지 않고 방향도 표시하지 않는다.
직전 종가가 100.00이고 다음 봉의 고가가 105.20, 저가가 104.40이라고 하자. 고가와 저가의 차이는 0.80이지만, 이전 종가에서 고가까지는 5.20, 저가까지는 4.40이다. 세 값 중 가장 큰 5.20이 실제 진폭이다. 봉 사이의 갭을 이전 종가에서 이어진 움직임처럼 놓치지 않는다. TradingView는 이 세 후보를 공식으로 제시하고, Pine 내장 함수 문서는 이전 종가가 없는 첫 봉에서 ta.tr(true)가 고가−저가를 사용한다고 설명한다([Pine 내장 함수 안내]({source:tradingViewPineBuiltins})).
초기 ATR을 만드는 방법도 결과의 일부다. 흔히 첫 n개 실제 진폭의 단순평균으로 시작한 뒤 Wilder 갱신식을 적용하지만, 일부 플랫폼은 필요한 선행 데이터나 초기화 규칙이 다를 수 있다. 차트 간 값을 비교할 때는 지표 이름과 기간만 맞추지 말고 초기값과 결측 구간 처리도 확인한다.
단순이동평균은 기간 안의 각 TR에 같은 비중을 두고, Wilder식 RMA는 새 TR의 가중치를 1/n으로 두어 과거값을 점차 줄인다. EMA나 WMA는 최근 값에 더 빠르게 반응할 수 있다. 따라서 평활법을 바꾸는 것은 표시 모양을 꾸미는 설정이 아니라, 스톱 폭에 들어가는 수치 자체를 바꾸는 규칙 변경이다.
평활 방식에 따라 ATR 반응이 달라진다
Wilder 방식의 n기간 ATR은 초기값을 정한 뒤 ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n으로 갱신할 수 있다. n이 14이고 이전 ATR이 1.20포인트, 새 실제 진폭이 2.60포인트라면 (13 × 1.20 + 2.60) ÷ 14 = 1.30포인트다. 새 봉을 더하되 과거 평균 전체를 한 번에 버리지는 않는다.
TradingView의 기본 ATR 평활은 RMA이며 설정에서 SMA, EMA, WMA로 바꿀 수 있다. 같은 봉 데이터를 써도 방식이 다르면 값이 다를 수 있다. 기간과 첫 ATR을 초기화하는 규칙도 결과에 영향을 준다. 한 차트의 14봉 RMA와 다른 차트의 14봉 단순평균을 같은 값으로 간주하지 말자([ATR 안내]({source:tradingViewAverageTrueRangeSupport})).
세션 정의는 시간대와 휴장일 처리까지 포함한다. 거래소의 전자거래 시간, 정규장 표시, 정산 시각이 데이터 공급자의 봉 경계와 일치하지 않으면 같은 움직임이 다른 봉에 들어갈 수 있다. 이 차이는 일봉 ATR과 짧은 시간봉 ATR에서 특히 눈에 띄므로, 위험 계산에 쓴 시계열을 주문 시점에도 재현해야 한다.
매매 대상과 같은 차트 시계열을 고른다
상품과 계약월, 봉 주기, 거래 세션, 데이터 공급자, 직전 종가 기준, 평활 방식, 기간, 완료된 봉인지 형성 중인 봉인지 기록한다. 정규장만 보는 차트와 전 세션을 포함하는 차트는 야간 가격 변화를 다르게 반영할 수 있다. 분봉 ATR과 일봉 ATR도 서로 다른 시간 범위를 요약한다. 연속 선물 차트는 계약월을 이어 붙이거나 조정할 수 있으므로, 큰 진폭이 실제 거래 계약의 움직임인지 롤 처리 때문인지 확인한다. 연속 선물 차트와 거래 가능한 계약도 참고하자.
봉이 완성되기 전에 ATR을 다시 계산하면 고가, 저가와 진폭이 계속 바뀔 수 있다. 완료된 봉의 최종값을 과거 의사결정 시점에 쓸 수 있다고 가정한 백테스트는 당시 없던 정보를 사용한다. 마지막으로 완료된 봉을 쓸지 실시간 추정치를 쓸지 정하고 알림과 테스트에서도 같은 타이밍을 유지한다.
필요한 바깥 반올림은 올림(원시 거리 ÷ 틱 크기) × 틱 크기로 계산한다. 롱 포지션에서 손절을 진입 아래에 두든 숏 포지션에서 위에 두든, 반올림 방향은 계획된 손실 거리를 줄이지 않는 쪽이어야 한다. 계산값을 주문 가격에 적용할 때는 계약의 호가 단위와 허용 가격을 다시 확인한다.
마이크로 계약과 표준 계약은 같은 지수 포인트를 추적하더라도 계약 승수와 틱 가치가 다를 수 있다. 월물이 바뀌면 호가와 유동성도 달라질 수 있으므로, 저장한 지표값만 복사해 주문을 내지 않는다. 계약 사양 페이지에서 최소 가격 변동, 틱당 금액, 상품 명칭을 거래하려는 월물과 다시 맞춰 본다.
True Range는 갭을 가로질러 계산되고 ATR 곡선은 최근 진폭을 요약합니다. 매매 신호를 나타내는 그림은 아닙니다
ATR 배수를 유효한 틱 거리로 바꾼다
가상의 ATR이 1.30 지수 포인트이고 거리 규칙이 2 ATR이라고 하자. 원시 거리는 1.30 × 2 = 2.60포인트다. CME에 따르면 Micro E-mini S&P 500 선물은 지수 1포인트당 5달러이며 최소 틱은 0.25포인트다. 따라서 2.60 ÷ 0.25 = 10.4틱이고, 거리를 좁히지 않도록 바깥 방향으로 11틱으로 올리면 2.75포인트다. 틱당 1.25달러이므로 계약당 계획 가격 위험은 비용 전 13.75달러다([CME 계약 사양]({source:cmeMicroEMiniSP500ContractSpecifications})).
2배는 계산을 보이기 위한 가정이지 권장 배수가 아니다. 진입 쪽으로 반올림하면 명시한 거리보다 손절 폭이 좁아진다. 다른 상품은 틱 단위와 틱 가치를 해당 계약 사양에서 다시 확인해야 한다. 포인트나 핍에 보편적인 현금 가치가 있는 것은 아니다. 선물 틱 가치와 계약 승수에서 변환 방법을 확인할 수 있다.
계약 사양이 달라지면 같은 포인트 거리의 현금 위험도 달라진다. 틱 단위 계산을 끝낸 다음 계약당 가격 위험을 손절 틱 수 곱하기 틱 가치로 구하고, 왕복 수수료와 예상 비용을 더한다. 예시의 내림 함수는 정수 계약만 허용한다는 가정이며, 계좌의 잔고나 증거금 여력이 손실 예산을 늘려 주지는 않는다.
분모는 계획한 체결 가격에서 손절 체결 가격까지의 불리한 가격 이동과 왕복 거래비용을 합친 추정치다. 이 값은 주문이 미끄러지거나 갭으로 손절가를 건너뛸 때의 실제 손실을 제한하지 않는다. 비용을 숫자로 둘 수 없다면 임의로 0으로 놓지 말고, 확인 가능한 추정 범위를 반영하거나 계산을 보류한다.
Micro E-mini S&P 500 사례에서는 0.25포인트가 5달러 승수와 곱해져 틱당 1.25달러가 된다. 11틱은 2.75포인트이므로 11 × 1.25 = 13.75달러로도 같은 계약당 가격 위험을 검산할 수 있다. 두 경로의 결과가 다르면 틱 크기나 승수 입력이 섞였는지 먼저 확인한다.
ATR 거리는 진입 근거가 아니라 수량 계산에 쓴다
가상의 최대 계획 손실이 100달러이고 왕복 거래 비용을 계약당 2달러로 가정하자. 계약당 계산 분모는 13.75 + 2 = 15.75달러다. floor(100 ÷ 15.75) = 6계약이며, 갭이나 손절 체결 미끄러짐 전 계산 위험은 94.50달러다. 7계약이면 15.75 × 7 = 110.25달러로 한도를 넘는다. 숫자는 산술을 보여주는 예일 뿐 현재 수수료나 권고가 아니다. CME의 [적정 포지션 수량 안내]({source:cmeProperPositionSize})도 손절 거리와 위험 예산을 별도 입력으로 다룬다.
손절 발동 가격은 체결가나 최대 손실을 보장하지 않는다. 급변, 갭, 부분 체결, 미체결된 손절 지정가 주문으로 실제 손실이 더 커질 수 있다. 타당한 무효화 지점에서 계산한 위험이 크면 수량을 줄이거나 더 작은 계약을 검토하거나 거래를 건너뛴다. 원하는 계약 수에 맞추려고 손절을 임의로 가까이 당기지 않는다. 선물 포지션 사이징에서는 손실 예산과 시나리오를 함께 확인한다.
구조적 무효화 가격이 ATR 거리보다 가까울 때 그 가격을 유지할지, 거래를 건너뛸지는 매매 규칙이 결정한다. 두 기준을 섞어 손절을 계속 이동하면 같은 ATR 배수라도 거래마다 다른 규칙이 된다. 진입 전 기준을 기록하고 손절 주문 종류와 체결 가정도 따로 적어야 비교가 가능하다.
변동성 거리와 매매 논리를 분리한다
먼저 매매 아이디어가 틀렸다고 판단할 가격 수준을 정하고, ATR은 그 거리가 최근 진폭과 비교해 얼마나 넓은지 설명하는 데 쓴다. ATR 배수로 변동성 조정 규칙을 비교할 수 있지만, 가격 수준이 구조적으로 의미 있다는 것, 그곳에서 반전한다는 것, 전략에 양의 기대수익이 있다는 것은 증명하지 못한다. 2 ATR은 어떤 설정에는 너무 가깝고 다른 설정에는 불필요하게 멀 수 있다.
상품 간 원시 ATR 비교도 조심해야 한다. 가격 수준이 높은 상품의 원시 ATR은 대체로 더 크게 나타난다. ATR을 가격으로 나눈 ATR%는 규모를 정규화할 수 있지만 달러 위험, 유동성이나 계약 승수 차이를 같게 만들지는 않는다. 필요한 의사결정에 맞는 단위를 사용한다.
과거 차트에서 배수와 기간을 여러 개 바꿔 본 뒤 성과가 가장 좋아 보이는 조합을 선택하면 우연한 과최적화가 생길 수 있다. 설정을 선택한 데이터와 최종 평가에 쓰는 데이터를 분리하고, 거래 비용과 미체결 사례를 포함한다. 다른 사람이 같은 원자료와 계약 사양으로 손실 단위를 다시 계산할 수 있어야 위험 추정이 검증 가능하다.
기록은 의사결정 시점도 남겨야 한다. ATR이 마지막 완료 봉에서 나온 값인지, 진행 중인 봉에서 순간적으로 계산한 값인지, 어느 시각에 주문으로 변환했는지를 함께 적는다. 알림이 봉 마감 전에 실행되면 최종 ATR과 실제 사용값이 다를 수 있으므로, 실행 로그와 차트의 시각을 대조한다.
예시의 여섯 계약은 비용 포함 계산값이 94.50달러로, 100달러 예산 아래에 5.50달러만 남긴다. 이 차이는 갭과 슬리피지를 흡수하는 보장된 완충액이 아니다. 손절 체결이 계획 가격에서 벗어날 가능성을 별도로 정량화하기 어렵다면 실제 노출을 더 낮게 잡거나 거래 규모를 줄여야 한다.
설정을 고정하고 모든 시험 결과를 기록한다
결과를 검토하기 전에 기간, 평활 방식, 시간봉, 세션, 입력 데이터, 완료된 봉 기준, 배수, 틱 반올림 방향, 비용 가정과 손절 주문 체결 규칙을 고정한다. 여러 기간과 배수를 보고 가장 좋아 보이는 차트만 남겼다면 전체 검색 조합을 기록하고 이후 구간에서 규칙을 평가한다. 스프레드, 수수료, 슬리피지, 갭과 손절 미체결을 포함한다.
기록에는 계약월, ATR 값과 계산 시각, 직전 종가, 실제 진폭의 세 입력, 평활 공식, 원시 거리, 반올림된 틱, 틱 가치, 계획 수량, 비용과 실제 체결을 남긴다. ATR은 진폭을 간단히 요약할 뿐이다. 위험 계산이 재현 가능한지는 차트 설정과 주문 기록에 달려 있다. 손절 위치와 주문 동작은 선물 손절 설정법에서 더 살펴볼 수 있다.
설정을 바꾸어 다시 계산할 때는 이전 거래 기록을 새 수치로 덮어쓰지 않는다. 당시 사용한 ATR과 계약 사양, 주문 유형을 보존해야 손절 규칙 변경 전후의 결과를 공정하게 비교할 수 있다.
정산가를 전일 종가로 쓸지 마지막 체결가로 쓸지도 데이터 공급자의 봉 정의와 일치시킨다. 서로 다른 기준의 종가를 섞으면 갭 계산이 바뀌고, 그 차이가 ATR과 계약 수까지 이어질 수 있다.
자주 묻는 질문
Q1ATR은 다음 가격 움직임을 예측하나요?
아니다. ATR은 선택한 데이터와 평활 설정 아래 최근 실제 진폭의 크기를 요약한다. 방향이나 다음에도 같은 진폭이 나올 것이라고 보장하지 않는다.
Q214기간 ATR 설정이 항상 맞나요?
아니다. 14는 흔한 기본값이지 보편적으로 최적인 설정은 아니다. 봉 주기, 세션, 상품과 의사결정 시간 범위에 맞춰야 한다.
Q3모든 선물 손절을 2 ATR로 두어야 하나요?
아니다. 배수는 규칙의 입력값일 뿐 모든 거래에 검증된 손절 폭은 아니다. 먼저 매매 논리의 무효화 조건과 위험 예산을 정하고 틱 반올림과 실제 체결 비용을 포함해 시험한다.