

ETF ponderati per capitalizzazione o equiponderati: che cosa cambia?
Confronta come ETF ponderati per capitalizzazione ed equiponderati allocano gli stessi titoli, si ribilanciano e creano esposizioni diverse a concentrazione, turnover, costi e rendimento.
In questa guidaChe cosa cambia con la ponderazione?
Breve sintesi
Due ETF possono detenere le stesse società e comportarsi comunque in modo diverso se uno le pesa in base alla dimensione di mercato e l’altro assegna a ciascuna la stessa quota iniziale. La ponderazione per capitalizzazione dà maggiore influenza alle società più grandi. La ponderazione uguale assegna a ogni componente lo stesso peso obiettivo a un ribilanciamento specifico, poi lascia che i pesi cambino con i prezzi. Questa guida spiega i metodi degli indici azionari statunitensi con un ipotetico esempio a quattro titoli. Confronta esposizione, ribilanciamento, concentrazione, costi e fonti di rendimento; non afferma che la ponderazione uguale sia sempre più sicura o redditizia.
Che cosa cambia con la ponderazione?
Un indice è un insieme di regole per selezionare titoli e misurarne la performance complessiva. Il metodo di ponderazione determina quanto ciascun componente contribuisce al rendimento dell’indice. Un ETF che replica l’indice in genere cerca di detenere i titoli in proporzioni coerenti con quelle regole, anche se commissioni, liquidità, campionamento, negoziazione e tempistiche possono generare differenze.
Lo stesso gruppo di azioni può avere pesi diversi a seconda dell’indice. Un indice ponderato per capitalizzazione di mercato assegna una quota maggiore alle società con valore di mercato idoneo più alto. Un indice equiponderato assegna a ogni società lo stesso peso obiettivo alla data di riferimento del ribilanciamento, a prescindere dalle dimensioni.
La ponderazione è distinta dalla struttura del fondo. Un ETF può essere ponderato per capitalizzazione, in modo uguale o con un altro metodo. Anche un fondo comune può seguire uno di questi approcci. Confronta prima l’universo e le regole dell’indice, poi il fondo che lo replica.
Come funziona la ponderazione per capitalizzazione di mercato?
In un indice semplice ponderato per capitalizzazione, il peso di una società è pari al suo valore di mercato diviso per il valore di mercato totale di tutti i componenti dell’indice. Molti indici azionari statunitensi usano la capitalizzazione corretta per il flottante: il calcolo esclude alcune azioni detenute strettamente e in genere non disponibili per la negoziazione pubblica. Le regole precise sul flottante e sul numero di azioni dipendono dalla metodologia del provider dell’indice.
Se il valore di mercato idoneo di una società rappresenta il 10% del totale dell’indice, un peso di portafoglio vicino al 10% le attribuisce circa un decimo dell’esposizione, prima di costi e differenze di implementazione. Un valore di mercato idoneo maggiore comporta un peso maggiore, perciò i movimenti dei titoli più grandi incidono di più sul risultato dell’indice.
L’S&P 500 è un esempio di indice ponderato per capitalizzazione corretta per il flottante. Il metodo non mantiene ogni componente a un importo fisso in dollari: i pesi cambiano con i valori di mercato. Le regole dell’indice possono anche richiedere modifiche in caso di inclusioni o esclusioni, variazioni del numero di azioni o operazioni sul capitale. La metodologia degli indici statunitensi e la metodologia matematica degli indici descrivono ambito e regole di calcolo.
Come funziona la ponderazione uguale?
In un indice equiponderato con N componenti, a ogni componente viene assegnato un peso obiettivo di 1 ÷ N al ribilanciamento. Con 500 società, a ogni revisione il peso obiettivo è circa lo 0,20% per società. Con quattro società ipotetiche è il 25% ciascuna.
Si tratta di un obiettivo valido in un momento specifico, non della garanzia che i pesi restino uguali ogni giorno. Dopo il ribilanciamento i prezzi continuano a muoversi. Di conseguenza, un titolo che sale più rapidamente rappresenta una quota maggiore del portafoglio fino al ribilanciamento successivo. I provider scelgono date di revisione, prezzi di riferimento, soglie e procedure per le operazioni sul capitale diverse; le regole di un indice equiponderato non valgono per tutti.
Un esempio concreto negli Stati Uniti: l’S&P 500 Equal Weight Index usa gli stessi componenti dell’S&P 500 e riporta i loro pesi all’uguaglianza ogni trimestre, secondo le FAQ del provider di aprile 2026. Questa frequenza descrive quell’indice, non è una regola universale per gli ETF.
Un esempio a quattro titoli mostra la differenza
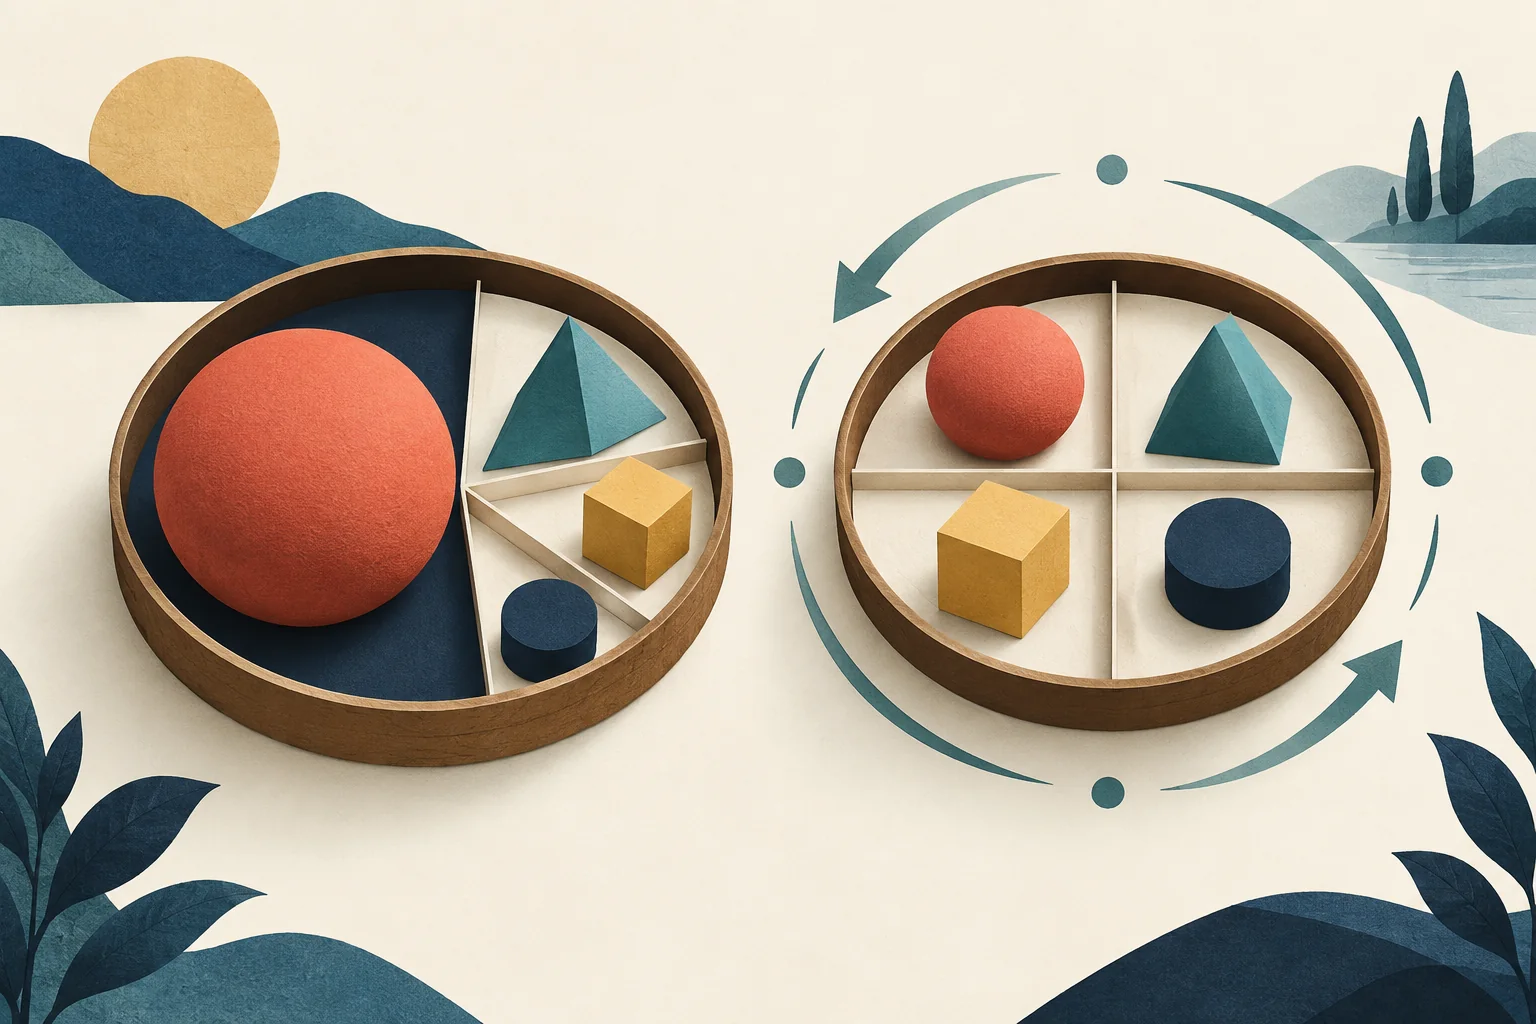
Immagina quattro società ipotetiche con capitalizzazioni corrette per il flottante nel rapporto 40:30:20:10. Un portafoglio da $10,000 ponderato secondo queste proporzioni investirebbe $4,000, $3,000, $2,000 e $1,000. Un portafoglio equiponderato investirebbe $2,500 in ciascuna società.
Il portafoglio equiponderato investe quindi di più nella società più piccola e di meno in quella più grande rispetto alla versione ponderata per capitalizzazione. In questo esempio detiene gli stessi quattro titoli, ma l’esposizione è diversa. La ponderazione uguale cambia l’influenza di ogni posizione, non le attività sottostanti delle società.
Consideriamo ora solo il portafoglio equiponderato, con valori iniziali più semplici di $100 per ciascuna società: ognuna parte dal 25% del totale di $400. Se la società A raddoppia mentre le altre tre restano invariate, il portafoglio diventa $200 + $100 + $100 + $100 = $500. Prima del ribilanciamento successivo, A pesa il 40% e ciascuna delle altre società il 20%.
Per ripristinare i pesi uguali, il portafoglio riporterebbe ogni posizione a $125: venderebbe $75 di A e comprerebbe $25 di ciascuna delle altre società. Sono importi aritmetici illustrativi, non una previsione, un’operazione reale di un ETF o un’indicazione su imposte e commissioni.
Perché i pesi si allontanano dall’obiettivo e generano scambi?
I pesi obiettivo si discostano perché i prezzi delle società cambiano a ritmi differenti. Un ribilanciamento programmato riporta il portafoglio verso i pesi desiderati. Nell’S&P 500 Equal Weight, il processo trimestrale riduce il peso delle società che sono cresciute rispetto al target e aumenta quello di quelle scese sotto il target. Altri indici possono adottare calendari e regole differenti.
Questo processo comporta negoziazioni. Alla data del ribilanciamento può ridurre l’influenza delle società che di recente hanno registrato performance relative migliori e aumentare quella delle società rimaste indietro. Non prevede però se una società in ritardo recupererà o se una vincente continuerà a salire. Le operazioni derivano meccanicamente dai pesi obiettivo, non sono una previsione di ritorno dei prezzi alla media.
Anche un fondo ponderato per capitalizzazione negozia quando l’indice aggiunge o rimuove una società, aggiorna il flottante o recepisce operazioni sul capitale. Tuttavia, non deve riportare ogni posizione alla stessa percentuale solo perché il prezzo di un componente è salito più di quello di un altro. Il turnover dipende dalle regole specifiche dell’indice e da come il fondo le applica, non solo dal nome.
La ponderazione uguale comporta più diversificazione?
Al ribilanciamento, la ponderazione uguale può ridurre la concentrazione su una singola società rispetto alla versione ponderata per capitalizzazione dello stesso universo. Nell’esempio a quattro titoli nessuna società parte da più del 25% del portafoglio equiponderato, mentre la società più grande inizia al 40% nella versione ponderata per capitalizzazione.
È un solo tipo di concentrazione, non una misura completa del rischio. La ponderazione uguale può comunque concentrare l’esposizione in un paese, settore, comparto industriale o rischio economico comune. In un indice di mercato ampio, attribuisce inoltre un peso relativamente maggiore ai componenti più piccoli rispetto alla ponderazione per capitalizzazione. Se il fondo replica un indice ristretto o tematico, assegnare lo stesso peso ai pochi titoli non lo trasforma in un portafoglio di mercato ampiamente diversificato.
Investor.gov spiega che la diversificazione distribuisce il denaro tra investimenti diversi, ma non elimina il rischio di mercato né garantisce che si evitino perdite. Esamina le partecipazioni e le esposizioni effettive invece di dedurre un’ampia diversificazione dalle parole «ponderazione uguale». Consulta anche le guide sui fondi indicizzati e sull’allocazione degli attivi e la diversificazione.
Perché i rendimenti possono differire senza che un metodo sia migliore?
La regola di ponderazione cambia quali società guidano i rendimenti. Quando le società più grandi fanno meglio del resto del mercato, la versione ponderata per capitalizzazione dello stesso indice riceve generalmente un contributo maggiore dai loro risultati. Se hanno la meglio i componenti più piccoli, la versione equiponderata può beneficiarne di più perché in partenza attribuiva loro un peso relativo maggiore.
Per l’S&P 500 Equal Weight, S&P DJI descrive una maggiore esposizione ai componenti più piccoli e una tendenza meccanica a ribilanciare riducendo i pesi delle società con performance relative migliori e aumentando quelli delle società rimaste indietro. Queste esposizioni possono aiutare in alcuni periodi di mercato e penalizzare in altri. Non sono premi garantiti, segnali di timing o previsioni su quale indice guiderà il prossimo rialzo.
Per confrontare i risultati storici, allinea l’universo dell’indice, le date, il trattamento dei dividendi e le commissioni. Un indice di rendimento dei prezzi e un indice di rendimento totale rispondono a domande diverse. La performance passata di un metodo di ponderazione non dimostra come si comporterà durante il tuo periodo di detenzione.
Quali costi e dettagli del fondo dovresti confrontare?
Parti dal rapporto spese, ma non fermarti lì. I ribilanciamenti e le modifiche all’indice possono generare costi di negoziazione nel portafoglio. Un investitore in ETF può sostenere anche spread bid-ask, commissioni, impatto di mercato e premi o sconti rispetto al NAV. Importo ed effetto di ogni costo dipendono dal fondo, dall’ordine, dal broker e dalle condizioni di mercato; la ponderazione uguale non rende automaticamente più costoso ogni fondo.
Il bollettino SEC sulle commissioni di fondi comuni ed ETF spiega che alcuni costi di transazione non rientrano nel rapporto spese riportato nel prospetto. Per il fondo specifico confronta prospetto, rendiconti agli investitori, metodologia dell’indice, turnover dichiarato, spread di negoziazione e tracking difference. Per una lista più ampia, consulta rapporto spese e costo totale degli ETF e tracking difference e tracking error degli ETF.
Verifica anche che i fondi seguano davvero lo stesso universo e lo stesso obiettivo d’investimento. Due fondi chiamati «equiponderati» possono avere componenti, regole settoriali, cadenza di ribilanciamento o modalità di attuazione differenti. Due fondi ponderati per capitalizzazione possono applicare regole diverse sul flottante o sull’inclusione dei titoli. Il nome è solo un punto di partenza; metodologia e partecipazioni mostrano che cosa possiedi davvero.
Come decidere quali regole dell’indice corrispondono al tuo confronto?
Parti dall’esposizione che vuoi valutare, non da una classifica dei rendimenti passati. Controlla universo dell’indice, formula di ponderazione, calendario di ribilanciamento, pesi attuali per singolo titolo e settore, turnover, rapporto spese e storico di tracking. Poi considera se il maggior peso relativo ai titoli più piccoli, il peso iniziale inferiore dei titoli più grandi o le operazioni aggiuntive di ribilanciamento sono coerenti con il resto del portafoglio e con la tua tolleranza a percorsi di rendimento diversi.
Un fondo ponderato per capitalizzazione può essere una scelta più diretta se desideri che i pesi dei componenti riflettano le dimensioni delle società nell’indice. Un fondo equiponderato può essere pertinente se vuoi deliberatamente attribuire a ciascun componente un peso iniziale simile. Nessuno dei due metodi garantisce perdite inferiori, maggiore diversificazione tra classi di attività o rendimenti futuri più elevati.
Per vedere come le regole dell’indice determinano i panieri effettivi degli ETF, confronta la sovrapposizione delle partecipazioni di QQQ e VOO. Prima di trarre conclusioni, allinea le date e le definizioni di rendimento e verifica che la differenza che ti interessa dipenda dalla ponderazione e non da partecipazioni o costi del fondo diversi.
Domande frequenti
Q1Gli ETF equiponderati sono più sicuri di quelli ponderati per capitalizzazione?
Non automaticamente. La ponderazione uguale può ridurre il peso iniziale del titolo più grande all’interno di uno specifico universo, ma può aumentare l’esposizione alle società più piccole e lasciare rischi di mercato, settore e altri rischi. Confronta partecipazioni e regole effettive dell’indice.
Q2Un ETF equiponderato si ribilancia ogni giorno?
Non necessariamente. Ogni indice stabilisce un proprio calendario e proprie regole. L’S&P 500 Equal Weight si ribilancia ogni trimestre, ma altri prodotti possono avere intervalli o metodi differenti. Controlla il prospetto aggiornato del fondo e la metodologia dell’indice.
Q3Gli ETF equiponderati fanno sempre meglio quando scendono i titoli più grandi?
No. I fondi equiponderati hanno esposizioni differenti e possono trarre beneficio quando i componenti più piccoli vanno meglio, ma possono restare indietro quando guidano le società maggiori. Un periodo passato non prevede quale metodo sovraperformerà in futuro.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Al ribilanciamento, come stabilisce in genere i pesi obiettivo un indice equiponderato con quattro titoli?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Leggi la guida completaCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Leggi la guida completa