

Come funzionano i prestiti crypto DeFi: garanzia, LTV, health factor e liquidazione
Scopri come le garanzie in crypto sostengono un prestito DeFi, perché l’LTV è diverso dalla soglia di liquidazione, come Aave calcola l’health factor e cosa può cambiare una posizione prima della liquidazione.
In questa guidaCome funziona un prestito DeFi con garanzia
Breve sintesi
Un prestito DeFi garantito consente a chi prende in prestito di bloccare nel protocollo asset crypto supportati e ricevere un altro asset a fronte della garanzia. La posizione può diventare rischiosa anche senza nuove transazioni dell’utente: il valore della garanzia può scendere, il debito può aumentare per gli interessi o i parametri del protocollo possono cambiare. LTV, soglie di liquidazione e regole dell’health factor dipendono dal protocollo: un numero mostrato su una dashboard ha senso solo se sai come quel mercato lo definisce.
Come funziona un prestito DeFi con garanzia
In un prestito con garanzia superiore al debito, chi prende in prestito deposita un asset idoneo presso un protocollo di lending e riceve un altro asset come debito. Finché il debito resta aperto, la garanzia è soggetta alle regole del protocollo. In genere non può essere ritirata liberamente se il prelievo lascerebbe un valore insufficiente a sostenere il prestito. Dopo aver rimborsato il debito e gli interessi maturati, è possibile ritirare la parte di garanzia che non serve più a coprire altre posizioni aperte.
La differenza rispetto a un prestito non garantito è che il protocollo non si affida soltanto a una promessa di rimborso. Si affida a una garanzia che può essere venduta, acquisita o altrimenti utilizzata secondo le regole di liquidazione se il conto non soddisfa più i requisiti. Aave descrive il proprio modello di prestito V3 come sovracollateralizzato e richiede di fornire garanzie prima di prendere in prestito. Anche Compound III accetta asset di garanzia supportati per determinare la capacità di prestito, ma adotta fattori di calcolo e un processo di liquidazione diversi.
Il protocollo non considera automaticamente ogni saldo del wallet una garanzia. L’asset deve essere supportato in quello specifico mercato e può essere necessario abilitarlo come collaterale per il conto. Contano la rete, il mercato, il contratto del token e la versione del protocollo. Un token con lo stesso ticker su un’altra blockchain potrebbe non essere lo stesso asset o avere gli stessi parametri di rischio. L’introduzione ad Aave V3 spiega il flusso di deposito e prestito; la guida allo stato del collaterale chiarisce che un saldo fornito può essere abilitato o disabilitato per l’uso come garanzia.
L’LTV della posizione non coincide con il limite del protocollo
Il rapporto prestito/valore, o LTV, confronta il valore del debito con quello della garanzia. Un modo semplice per descrivere la posizione è:
LTV della posizione = valore attuale del debito ÷ valore della garanzia idonea
Se un conto ha un debito di 1.000 USD sostenuto da 2.000 USD di garanzia idonea, il suo LTV è del 50%. Se il debito resta invariato mentre la garanzia scende a 1.500 USD, l’LTV sale a circa il 66,7%. Anche il valore del debito può cambiare se varia il prezzo dell’asset preso in prestito.
Il parametro LTV di un protocollo è spesso un limite di prestito applicato quando si apre o si aumenta un prestito. Per esempio, se un mercato ipotetico consente di prendere in prestito fino al 75% del valore idoneo di 2.000 USD di garanzia, il limite aritmetico sarebbe 1.500 USD prima di considerare altri vincoli. Non è un importo consigliato e non garantisce che la posizione resti sicura dopo movimenti dei prezzi.
I termini cambiano da un protocollo all’altro. Aave distingue l’LTV, che limita la capacità di prestito, dalla soglia di liquidazione utilizzata nel calcolo dell’health factor. La documentazione di Compound III descrive un fattore di garanzia per il prestito e un distinto fattore di liquidazione. Avverte anche che superare la capacità di prestito non rende di per sé un conto liquidabile. Consulta le regole specifiche nella guida ai prestiti di Aave e nella documentazione di Compound III su garanzie e prestiti.
Cosa può cambiare la posizione dopo il prestito
Il valore della garanzia e quello del debito possono cambiare indipendentemente. Un calo del prezzo della garanzia riduce il valore che sostiene il prestito. Un aumento del prezzo dell’asset preso in prestito può far salire il valore del debito misurato in un’unità comune. Anche gli interessi possono aumentare quanto devi, senza che tu abbia preso altro in prestito. Se ci sono più asset di garanzia, il protocollo può applicare pesi di rischio o requisiti diversi a ciascuno.
I feed di prezzo del protocollo sono importanti: il contratto potrebbe non usare l’ultimo prezzo mostrato da un exchange o da un wallet. Un mercato può usare un valore fornito da un oracolo, regole specifiche per l’asset o aggiornamenti a intervalli prestabiliti. Durante periodi di forte volatilità, il dato visibile e il valore applicato dal contratto possono divergere. La condizione del conto può quindi cambiare tra un controllo e una transazione.
Alcune interfacce mostrano un solo numero di “salute”; altre mostrano fattori di garanzia, liquidità del conto o limite di prestito. Queste etichette non sono intercambiabili. Una posizione può non consentire altri prestiti senza essere ancora liquidabile. Al contrario, un indicatore che sembra adeguato a un certo prezzo può peggiorare mentre il valore della garanzia scende o maturano interessi.
Con più di un asset di garanzia, sommare le quantità dei token non descrive il rischio del conto. Aave usa una soglia di liquidazione media ponderata nella formula dell’health factor. In un esempio ipotetico con 1.000 USD di valore per ciascuno di due collaterali, uno con soglia dell’80% e l’altro del 70%, la media ponderata è del 75%. L’importo della garanzia corretto per la soglia nella formula è quindi 2.000 USD × 75%, cioè 1.500 USD, prima del confronto con il debito. I parametri effettivi degli asset e i valori riconosciuti dipendono dal mercato; un altro protocollo può usare un calcolo diverso.
Un calcolo ipotetico dell’health factor
Aave definisce l’health factor come il valore della garanzia moltiplicato per la soglia di liquidazione media ponderata, diviso per il valore totale preso in prestito. In un esempio con una sola garanzia, supponiamo che un conto fornisca 2 unità di un token al prezzo ipotetico di 1.000 USD ciascuna e prenda in prestito 1.000 USD di un altro asset. Solo per illustrare il calcolo, ipotizziamo un parametro LTV iniziale del 75% e una soglia di liquidazione dell’80%: sono valori inventati, non parametri attuali di un mercato specifico.
La garanzia vale 2.000 USD, perciò l’LTV iniziale è del 50%. Il prestito massimo implicato dall’LTV ipotetico del 75% sarebbe 1.500 USD, prima di altri vincoli di mercato. Con la soglia di liquidazione ipotizzata dell’80%, l’health factor è:
(2.000 USD × 0,80) ÷ 1.000 USD = 1,60
Ora supponiamo che il prezzo della garanzia scenda del 35%, portandone il valore a 1.300 USD, mentre gli interessi maturati aumentano il debito a 1.010 USD. L’health factor diventa circa 1,03:
(1.300 USD × 0,80) ÷ 1.010 USD ≈ 1,03
Se la garanzia scende ancora, a 620 USD per unità, il valore totale è 1.240 USD e lo stesso calcolo illustrativo dà circa 0,98:
(1.240 USD × 0,80) ÷ 1.010 USD ≈ 0,98
Quest’ultimo valore è inferiore a 1. La guida attuale di Aave indica che un health factor sotto 1 rappresenta una condizione di rischio di liquidazione per le posizioni Aave. L’esempio non prevede quando verrà eseguita una transazione reale: contano prezzi di mercato, maturazione del debito, regole del protocollo, aggiornamenti dell’oracolo e ordine delle transazioni. La spiegazione di Aave su health factor e liquidazioni presenta la formula e chiarisce che non esiste un valore universalmente sicuro.
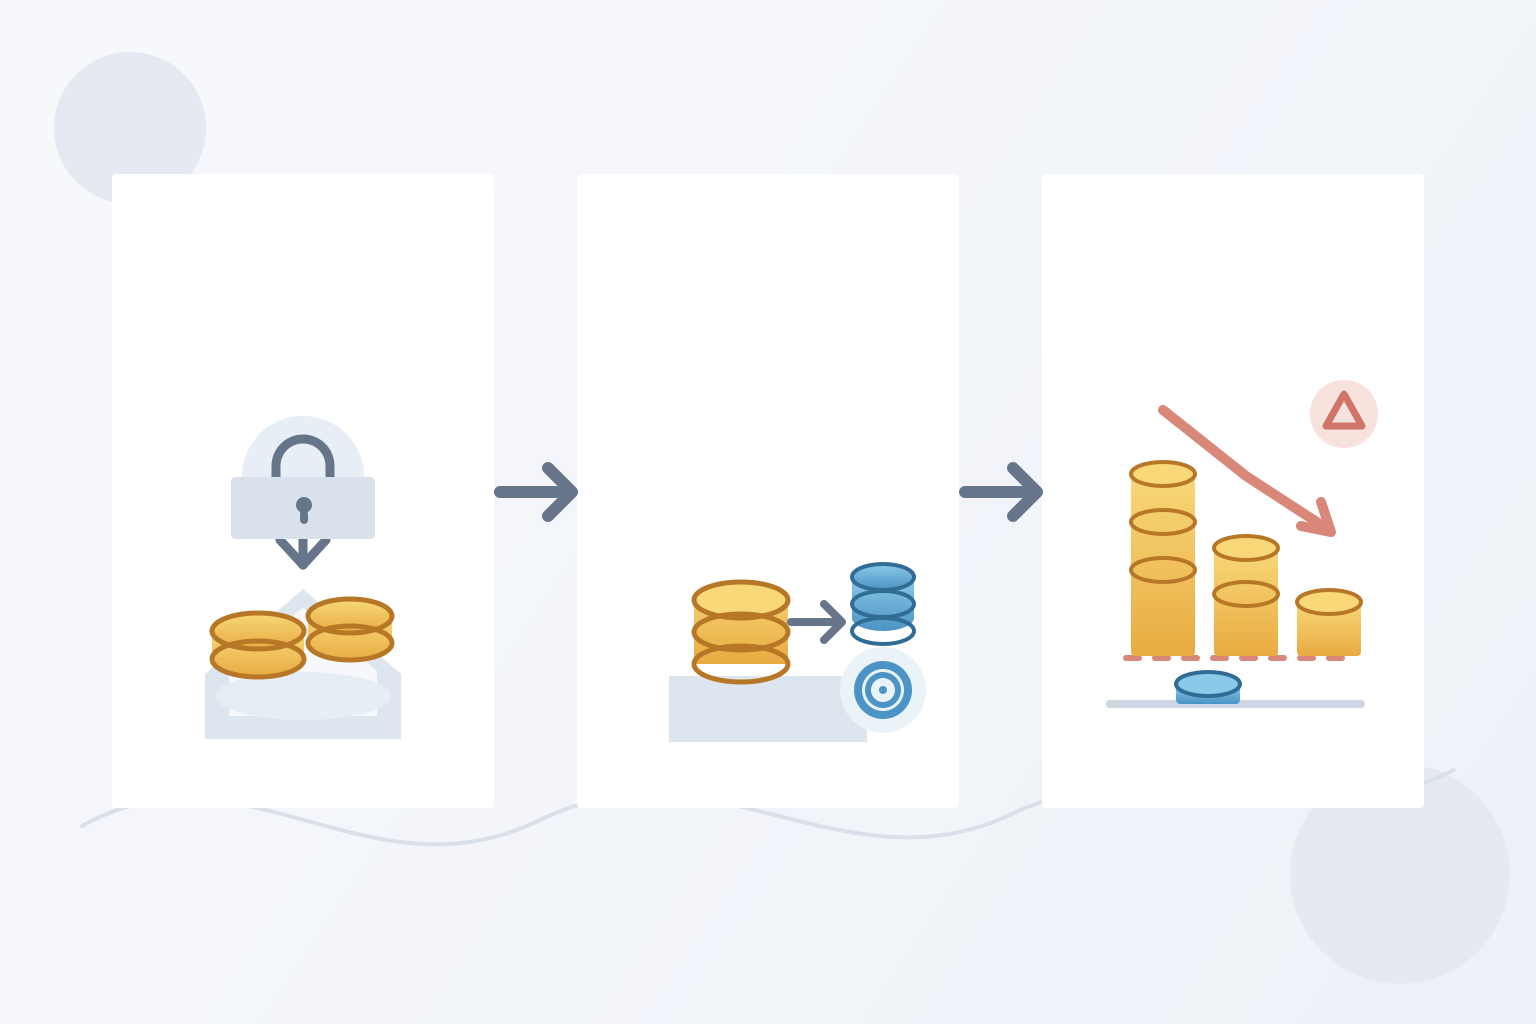
Cosa può comportare la liquidazione della garanzia
La liquidazione è una risposta definita dal protocollo quando un conto supera la soglia di eleggibilità. In molti mercati di lending, un liquidatore rimborsa una parte o tutto il debito e riceve garanzia secondo un bonus, sconto o penalità stabiliti dal protocollo. Il debitore può perdere un valore di garanzia superiore al debito rimborsato. La liquidazione può essere parziale o totale; importo rimborsabile e commissioni dipendono da protocollo, asset, mercato e configurazione vigente.
Aave descrive le liquidazioni idonee come permissionless: un partecipante alla rete può inviarne una quando l’health factor del conto è sotto la soglia del protocollo. Le regole stabiliscono l’importo rimborsabile e la garanzia trasferita, incluso l’eventuale bonus di liquidazione. Compound III usa un modello diverso. La documentazione distingue il fattore di garanzia per il prestito da quello di liquidazione e descrive un processo absorb: il protocollo acquisisce la garanzia di un conto che ha superato i limiti di liquidazione e rimborsa il debito usando le riserve; il precedente titolare del conto riceve valore secondo le regole del fattore di liquidazione di Compound. Vedi la documentazione di Compound III sulle liquidazioni.
Sono esempi di come due protocolli implementano il lending, non una descrizione universale di ogni prestito DeFi. Alcuni protocolli possono sospendere operazioni, modificare parametri di rischio tramite governance, usare percorsi di liquidazione diversi o dipendere da keeper e interfacce esterni. Leggi le regole della catena e del mercato specifici il cui contratto deterrà la garanzia.
Gli interessi possono aumentare il debito senza un nuovo prestito
I saldi presi in prestito di solito maturano interessi. Il tasso può essere fisso per un periodo definito, cambiare nel tempo o dipendere dall’utilizzo del mercato, secondo protocollo e asset. Aave indica che i tassi di prestito sono determinati dinamicamente da fattori come l’utilizzo e i parametri di governance. Quando maturano interessi, il termine del debito nel calcolo del rapporto o dell’health factor può aumentare anche se il prezzo della garanzia resta invariato.
Per esempio, se un debito di 1.000 USD cresce a 1.020 USD mentre la garanzia idonea resta pari a 1.500 USD, l’LTV sale da circa il 66,7% al 68%. Questo calcolo non presume un tasso annuale o una durata specifici. La maturazione effettiva dipende dal modello di tasso del contratto, dal momento delle transazioni, dalla precisione dell’asset e dalle condizioni di mercato. La guida ai prestiti di Aave spiega che i tassi possono variare con l’utilizzo e che gli interessi iniziano a maturare dopo la transazione di prestito.
La garanzia può comportare costi opportunità o limiti operativi. Un asset fornito può non essere più disponibile per il prelievo mentre garantisce il debito. Compound III afferma che i suoi asset collaterali non maturano interessi all’interno del protocollo; altrove il trattamento può essere diverso. Non dare per scontato che la garanzia generi rendimento, che l’asset preso in prestito mantenga un valore fisso o che il rendimento atteso superi i costi del prestito.
Rischi che il rapporto non misura
L’LTV o l’health factor riassumono alcuni input relativi a prezzi e debito, ma non misurano tutti i modi in cui un prestito può andare storto. Bug nei contratti smart, cambi di autorizzazioni o governance, interruzioni degli oracoli, congestione della rete, problemi con bridge o token wrapped e perdita del valore atteso da parte del token di garanzia o di debito possono incidere sul risultato. Una stablecoin usata come debito può scostarsi dal suo obiettivo; un token fornito come garanzia può perdere liquidità proprio quando molti debitori devono rimborsare o vendere.
Anche l’esecuzione aggiunge rischi. Potresti dover inviare un rimborso o aggiungere garanzia prima di superare una soglia, ma commissioni di rete, accesso al wallet, saldi insufficienti o congestione possono ritardare la transazione. Un avviso della dashboard non garantisce che la transazione venga inclusa in tempo. Al contrario, l’interfaccia può essere obsoleta o indisponibile mentre il contratto on-chain continua ad applicare le sue regole.
La leva amplifica inoltre le conseguenze dei movimenti di prezzo. Prendere in prestito contro un token volatile per comprarne altro può aumentare sia l’esposizione sia la sensibilità alla liquidazione. Usare un asset come garanzia e prenderne in prestito un altro può creare un disallineamento: il collaterale può scendere mentre l’asset di debito sale. Né un health factor elevato visualizzato né una grande garanzia eliminano i rischi di smart contract, di mercato o operativi.
Leggi le regole del mercato prima di aprire un prestito
Prima di fornire garanzia o prendere in prestito, controlla il protocollo, la blockchain, il mercato e i contratti degli asset esatti. Verifica che l’asset sia supportato e abilitato come collaterale, come il protocollo definisce la capacità di prestito e l’idoneità alla liquidazione, quale fonte di prezzo utilizza e se l’indicatore mostrato è aggiornato. Leggi il tasso del prestito e le modalità con cui può cambiare, i limiti minimi o massimi della posizione, le restrizioni ai prelievi, il bonus o la penalità di liquidazione e gli eventuali processi di governance che possono modificare i parametri.
Prova uno scenario ipotetico con un calo del prezzo e un aumento del debito per capire come cambia la posizione; non considerare il prestito massimo del protocollo come un obiettivo. Valuta in pratica cosa servirebbe per rimborsare o aggiungere garanzia, inclusi accesso all’asset preso in prestito, commissioni di rete e tempo necessario per inviare una transazione. Ricontrolla la documentazione aggiornata: i parametri possono variare per asset e mercato e cambiare in seguito a decisioni di governance.
Questa guida spiega le meccaniche dei prestiti, non se un prestito sia adatto a una persona né quanto dovrebbe prendere in prestito. Per le meccaniche distinte delle posizioni perpetual negoziate su exchange, consulta la guida alla liquidazione dei perpetual crypto. Per esaminare le autorizzazioni dei token che possono servire a fornire o rimborsare asset, consulta approvazioni e allowance dei token crypto.
Domande frequenti
Q1L’LTV è la soglia di liquidazione?
No. Spesso l’LTV determina quanto una posizione può prendere in prestito, mentre la soglia di liquidazione stabilisce quando il protocollo può liquidarla. I protocolli possono usare nomi e calcoli diversi: controlla le definizioni del mercato specifico.
Q2Un health factor sotto 1 significa che la liquidazione è già avvenuta?
Non necessariamente. Nella documentazione di Aave, un health factor sotto 1 rende la posizione idonea alla liquidazione; un liquidatore deve comunque inviare una transazione conforme alle regole del protocollo. Tempi e importo liquidato dipendono dal mercato e dalla configurazione vigente.
Q3Un prestito può diventare più rischioso se non faccio nulla?
Sì. Il prezzo della garanzia può scendere, gli interessi possono aumentare il debito e modifiche di governance o dell’oracolo possono incidere sulla posizione. Monitorare è utile, ma una dashboard non può garantire che il rimborso o l’aggiunta di garanzia venga eseguito prima della liquidazione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa confronta l’LTV della posizione?
Scegli una risposta per vedere la spiegazione