

Momentum Deret Waktu vs Cross-Sectional: Apa Bedanya?
Bandingkan sinyal tren dari return masa lalu suatu aset dengan strategi yang memberi peringkat pada aset relatif terhadap sesamanya, lengkap dengan contoh dan batas bukti historis
Dalam panduan iniDua aturan menjawab pertanyaan berbeda tentang return masa lalu
Ringkasan singkat
Momentum deret waktu membandingkan return masa lalu suatu aset dengan nol atau ambang lain yang telah ditetapkan: dalam aturan tanda sederhana, momentum positif menunjukkan arah long dan negatif menunjukkan arah short. Momentum cross-sectional memberi peringkat pada aset satu sama lain lalu mengambil posisi pada pemenang dan pecundang relatif. Jika semua aset memiliki return lookback negatif, aturan pertama dapat men-short semuanya, sedangkan aturan kedua tetap dapat membeli aset yang turun paling sedikit. Tidak satu pun aturan menjamin keuntungan
Dua aturan menjawab pertanyaan berbeda tentang return masa lalu
Momentum adalah keluarga aturan sinyal, bukan satu sistem trading tetap. Momentum deret waktu menanyakan apakah return suatu aset selama periode lookback yang ditentukan bernilai positif atau negatif. Momentum cross-sectional menanyakan aset mana yang berkinerja lebih baik atau lebih buruk daripada aset lain dalam universe pilihan selama periode yang sebanding
Perbedaan itu mengubah posisi meski kedua aturan menggunakan riwayat return yang sama. Sinyal deret waktu bertumpu pada arah aset itu sendiri. Sinyal cross-sectional bertumpu pada urutan relatif di antara aset sejenis, sehingga suatu aset dapat menjadi “pemenang” walaupun return-nya negatif
Label tersebut tidak menentukan periode lookback, holding period, universe aset, metode pembobotan, atau biaya trading. Semua itu adalah pilihan desain strategi yang perlu disebutkan sebelum hasil ditafsirkan
Momentum deret waktu mengikuti arah aset itu sendiri
Misalkan Rᵢ,t−L:t adalah return pilihan untuk aset i selama periode lookback yang berakhir pada waktu keputusan t. Aturan arah sederhana adalah sᵢ,t = sign(Rᵢ,t−L:t): nilai positif berarti long, negatif berarti short, dan nol dapat berarti tidak mengambil posisi. Beberapa implementasi memakai excess return, ambang, atau bobot yang disesuaikan dengan volatilitas; semua itu pilihan desain tambahan, bukan definisi perbandingan
Karena keputusan dibuat per aset, semua sinyal dapat menunjuk ke arah yang sama. Jika setiap instrumen memiliki return lookback negatif, aturan deret waktu berbasis tanda dapat men-short seluruh kelompok. Jika semua return positif, aturan itu dapat mengambil posisi long di semuanya. Karena itu, portofolio dapat memiliki eksposur neto besar terhadap pergerakan pasar luas
Jelaskan cara mengukur return dan menyelaraskannya dengan waktu keputusan. Studi futures dapat memakai excess return, sedangkan strategi saham dapat memakai seri return berbeda. Jangan menganggap return dari penutupan ke penutupan dapat diperdagangkan jika sinyal baru diketahui setelah penutupan tersebut
Momentum cross-sectional memberi peringkat pada aset relatif terhadap sesamanya
Pada setiap tanggal rebalance, momentum cross-sectional mengurutkan aset yang memenuhi syarat berdasarkan ukuran return masa lalu yang ditentukan. Bentuk long-short yang umum membeli aset di dekat puncak peringkat dan menjual aset di dekat dasarnya. Arah portofolio bersifat relatif: posisi long dan short tetap dapat dimiliki meski semua aset naik atau semuanya turun
Strategi memerlukan universe dan aturan peringkat yang jelas. Sebutkan jumlah aset di setiap sisi, cara menangani peringkat seri, apakah eksposur sektor atau pasar dinetralkan, serta perlakuan bagi aset dengan return yang hilang. “Pemenang” berarti lebih kuat daripada aset sejenis menurut aturan yang dipilih; istilah itu tidak selalu berarti return absolut positif
Peringkat relatif juga bergantung pada komposisi kelompok pembanding. Return A sebesar −1% dapat berada di peringkat atas jika sebagian besar aset lain turun −8%, tetapi bisa berada di bawah jika aset lain naik +5%. Karena itu, bangun kembali universe yang benar-benar dapat diinvestasikan pada setiap tanggal masa lalu, tentukan apakah saham delisting disertakan dan bagaimana data yang terlambat ditangani. Memasukkan kembali ke masa lalu hanya aset yang masih bertahan hari ini dapat mendistorsi peringkat
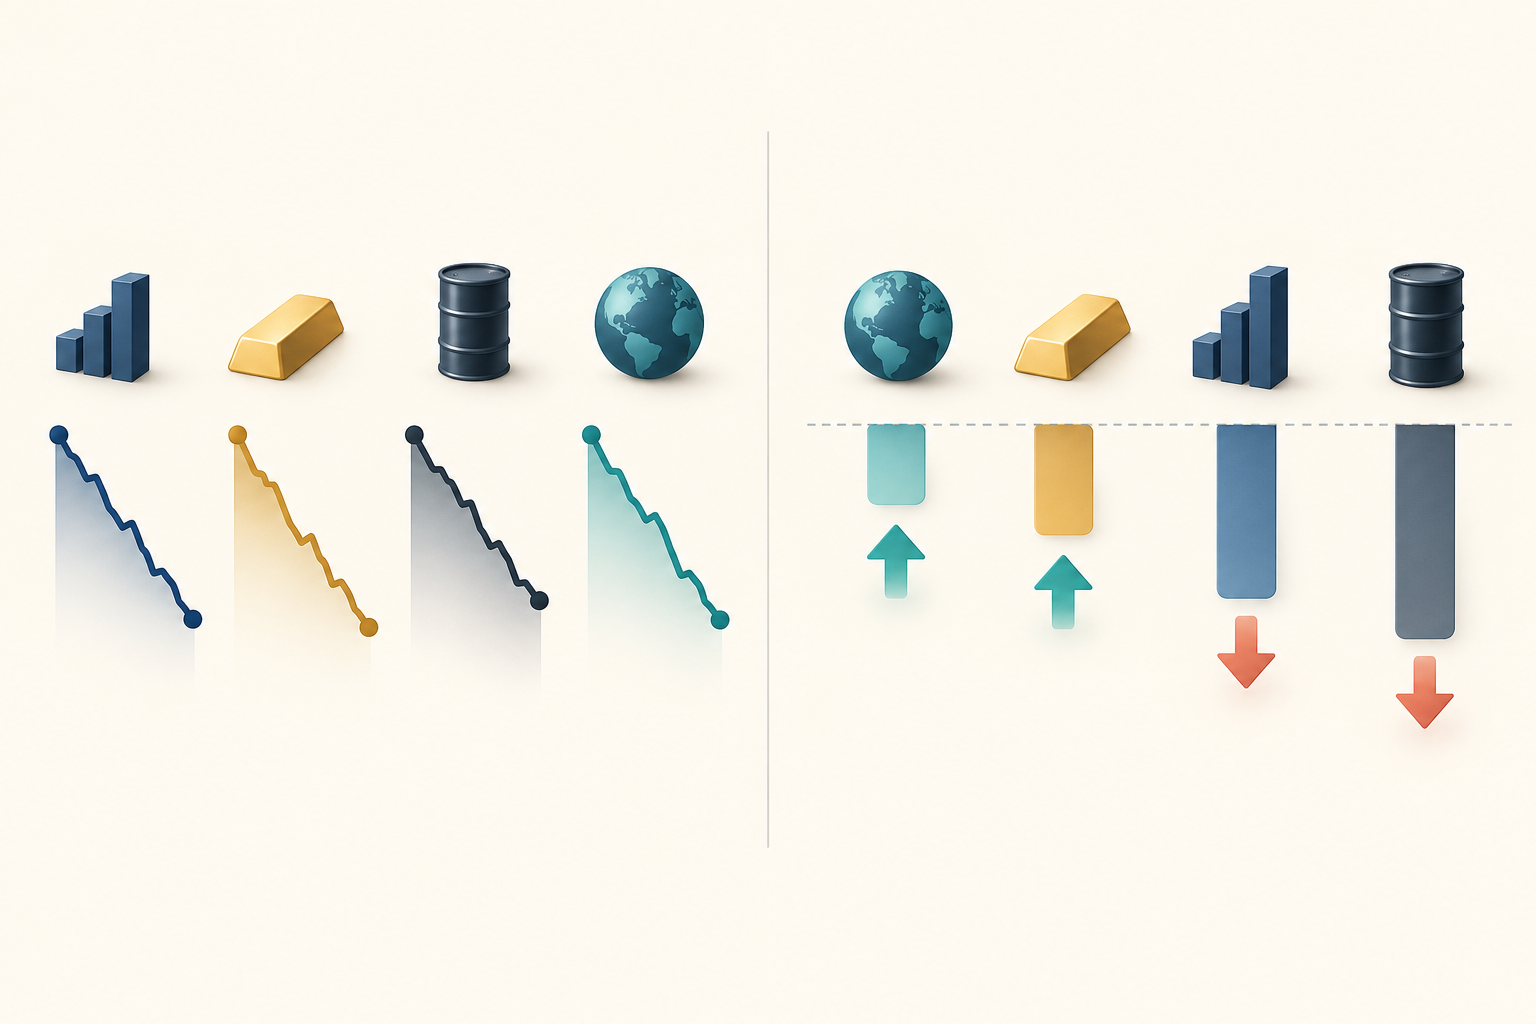
Contoh empat aset menunjukkan perbedaan kedua aturan
Semua nilai di bawah ini hipotetis. Misalkan return aset A, B, C, dan D selama tiga bulan sebelumnya masing-masing −1%, −3%, −5%, dan −8%. Aturan deret waktu berbasis tanda akan mengarah ke short untuk keempatnya karena return lookback setiap aset negatif
Aturan cross-sectional tetap dapat memberi peringkat A dan B sebagai pemenang relatif serta C dan D sebagai pecundang relatif. Jika dua aset teratas dibeli dan dua terbawah di-short, posisi long ada pada A dan B, sedangkan posisi short ada pada C dan D. A berkinerja relatif paling kuat meski rugi 1%; peringkat itu tidak mengubah return absolutnya yang negatif
Sekarang misalkan return hipotetis bulan berikutnya adalah A +1%, B +1%, C +5%, dan D +8%. Pertahankan bobot absolut 25% untuk setiap posisi sejak awal bulan tersebut. Portofolio deret waktu men-short semua aset, sehingga return sebelum biaya adalah −0.25(1% + 1% + 5% + 8%) = −3.75%. Portofolio cross-sectional long A dan B serta short C dan D, sehingga return-nya 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
Aritmetika satu periode ini menggambarkan perbedaan posisi dan eksposur pasar, bukan metode mana yang lebih baik. Gross exposure kedua contoh adalah 100%, tetapi net exposure portofolio deret waktu yang men-short semua aset adalah −100%, sedangkan net exposure portofolio long-short adalah 0%. Nilai dibuat untuk contoh dan risikonya tidak disetarakan; biaya, pendanaan, pinjaman untuk short, roll, spread, slippage, dan rebalance juga belum diperhitungkan
Sinyal tidak menentukan bobot portofolio
Sinyal bukanlah posisi aktual. Salah satu konstruksi sederhana untuk deret waktu membuat bobot sebanding dengan sinyal arah dibagi estimasi volatilitas; salah satu konstruksi cross-sectional memusatkan peringkat aset dengan mengurangi rata-rata peringkat pada tanggal yang sama. Keduanya tetap memerlukan aturan normalisasi, batas risiko, dan kendala netralitas yang diperlukan. Ini contoh, bukan formula universal
Gross exposure adalah jumlah nilai absolut semua bobot; net exposure adalah jumlah bobot dengan tandanya. Menyamakan gross exposure seperti dalam contoh tidak menyamakan volatilitas, eksposur faktor, likuiditas, atau risiko ekor. Jelaskan cara sinyal diterjemahkan menjadi posisi dan laporkan eksposur yang dihasilkan secara terpisah
Meski nilai dolar posisi long dan short sama sehingga net exposure nol, beta pasar atau eksposur sektor dan mata uang belum tentu nol. Jika volatilitas dan korelasi antar-aset berbeda, bobot 25% yang sama pun memberi kontribusi risiko berbeda. Saat menjelaskan netralisasi atau penyesuaian risiko, bedakan kendala yang ditargetkan dari seberapa baik portofolio aktual memenuhinya
Periode lookback dan holding adalah pilihan terpisah
Periode lookback L menentukan return masa lalu yang masuk ke sinyal; periode holding H menentukan lamanya posisi dipertahankan. Jadwal rebalance menentukan kapan sinyal dan bobot diperbarui, sehingga ketiga periode itu dapat berbeda. Nyatakan pula apakah yang dipakai return kumulatif sederhana atau majemuk, apakah distribusi atau excess return futures disertakan, dan apakah data benar-benar tersedia saat keputusan dibuat. Sejumlah desain momentum saham melewatkan bulan terakhir untuk mengurangi pengaruh reversal jangka pendek, tetapi tidak ada satu setelan yang cocok untuk setiap pasar atau pertanyaan
Frasa “return 12 bulan sebelumnya” belum menentukan perhitungannya secara lengkap. Hasilnya dapat berbeda tergantung apakah yang digunakan perubahan harga sederhana antara penutupan akhir bulan, total return yang menyertakan distribusi, return agunan futures, atau dampak pergantian kontrak. Laporkan periode sinyal dan periode pengukuran kinerja secara terpisah agar pembaca dapat merekonstruksi sinyal
Temuan yang dipublikasikan menggambarkan desain tertentu, bukan parameter yang direkomendasikan. Moskowitz, Ooi, dan Pedersen melaporkan prediktabilitas dari return aset itu sendiri pada 58 instrumen likuid, termasuk kontrak futures dan forward mata uang, dengan persistensi kira-kira satu hingga 12 bulan dan pembalikan sebagian pada horizon lebih panjang (“Time Series Momentum,” 2012). Jegadeesh dan Titman meneliti pembelian saham pemenang masa lalu dan penjualan pecundang masa lalu, lalu melaporkan return positif untuk strategi yang diuji pada holding period tiga hingga 12 bulan (“Returns to Buying Winners and Selling Losers,” 1993). Tak satu pun studi menetapkan satu setelan terbaik untuk semua aset, periode, atau investor
Return futures, sampel saham, satuan mata uang, dan aturan holding kedua studi itu berbeda. Jangan membacanya seolah membandingkan strategi yang sama dalam kondisi yang sama. Saat mengutip hasil, sebutkan universe, periode, dan konstruksi portofolio yang dibahas; jangan mengubah parameternya menjadi lookback terbaik untuk trading saat ini
Frekuensi keputusan juga memengaruhi jumlah bukti yang independen. Jika strategi rebalance mingguan tetapi memprediksi return 20 sesi perdagangan, target mingguan yang berurutan berbagi sekitar 15 return harian. Jadi, 52 observasi mingguan bukan 52 eksperimen independen. Jarak keputusan 20 sesi perdagangan menghilangkan overlap target, tetapi jumlah observasi berkurang dan ketergantungan akibat guncangan bersama atau pengamatan berulang atas aset yang sama tetap ada. Pertimbangkan hal ini saat memilih standard error dan periode uji luar sampel
Penentuan ukuran posisi adalah lapisan lain. Bobot sama, volatility scaling, batas risiko, dan kendala portofolio dapat mengubah sinyal yang sama menjadi kepemilikan berbeda. Laporkan apakah hasil berasal dari arah sinyal, konstruksi bobot, atau keduanya
Hasil momentum bergantung pada sampel dan implementasi
Pola return masa lalu adalah temuan empiris, bukan jaminan bahwa aturan akan terus bekerja. Struktur pasar, keanggotaan universe, definisi return, roll kontrak, data hilang, look-ahead bias, serta pilihan periode lookback dan holding memengaruhi backtest. Mencoba banyak varian lalu hanya melaporkan hasil terkuat juga menimbulkan masalah seleksi
Momentum saham cross-sectional dapat mengalami kerugian mendadak ketika saham yang sebelumnya menjadi pecundang melonjak kembali. Daniel dan Moskowitz menganalisis crash berat pada portofolio momentum dan mengaitkannya dengan kondisi panik setelah penurunan pasar, volatilitas tinggi, lalu rebound pasar (“Momentum Crashes,” 2016). Bukti ini berlaku pada portofolio dan sampel yang mereka teliti; jangan menggeneralisasikannya sebagai pola crash yang sama pada semua strategi deret waktu
Hubungkan jalur kerugian yang mungkin terjadi dengan posisi. Momentum saham cross-sectional dapat men-short saham yang sebelumnya pecundang. Setelah penurunan panjang, rebound pasar dapat mendorong saham tersebut naik tajam dan memperbesar kerugian short dengan cepat. Ini adalah jalur risiko yang terlihat dalam sampel historis tertentu, bukan pola yang pasti berulang pada setiap saham atau periode
Friksi trading juga dapat mengubah hasil. Backtest perlu memperhitungkan turnover, spread, market impact, pinjaman short atau pendanaan, asumsi roll futures, kapasitas posisi, dan waktu ketika order benar-benar dapat dikirim. Return gross yang positif tidak sama dengan hasil net yang dapat diinvestasikan
Laporkan detail yang cukup untuk mengulang perbandingan
Laporan yang berguna menyebutkan universe dan keanggotaannya pada masa lalu, seri return, periode lookback dan holding, kalender rebalance, ambang sinyal, aturan pemilihan long dan short, penanganan peringkat seri dan data hilang, bobot, kontrol risiko, serta asumsi biaya trading. Laporkan pula apakah kinerja gross atau net dan bagaimana periode validasi dipisahkan dari pemilihan sinyal
Catat setiap lookback, periode skip, universe, batas peringkat, aturan risk scaling, dan asumsi biaya yang diuji. Memilih hasil terbaik setelah mencoba banyak kombinasi menjadikan kinerja terpilih sebagai hasil seleksi in-sample. Gunakan periode yang benar-benar belum disentuh atau desain walk-forward, dan perhitungkan dependensi ketika jendela return target overlap. Panduan purged cross-validation memberi contoh pembagian kronologis dan penanganan label yang tumpang tindih
Pisahkan pertanyaannya: momentum mendefinisikan cara mengubah return masa lalu menjadi sinyal; information coefficient mengukur seberapa erat sinyal berkaitan dengan return cross-sectional berikutnya. Lihat panduan IC dan Rank IC. Jika horizon prediksi overlap, panduan purged cross-validation menjelaskan salah satu cara mencegah label bocor antar-split validasi. Annualisasi kinerja saat return berkorelasi serial juga perlu hati-hati; lihat panduan Sharpe ratio dan korelasi serial
Return historis yang tinggi atau label momentum yang familier tidak membuktikan kinerja masa depan. Bandingkan aturan pada sampel yang sepadan, nyatakan eksposur yang benar-benar dipegang, dan uji strategi yang dirumuskan lengkap di luar sampel setelah biaya realistis
Pertanyaan umum
Q1Apakah momentum deret waktu sama dengan mengikuti tren?
Kedua istilah sering tumpang tindih. Aturan momentum deret waktu memakai return masa lalu aset itu sendiri untuk menentukan arah, sedangkan “mengikuti tren” dapat merujuk pada keluarga aturan yang lebih luas dengan filter, ambang, dan cara menentukan ukuran posisi berbeda
Q2Dapatkah momentum cross-sectional membeli aset dengan return negatif?
Ya. Pemenang relatif adalah aset yang peringkatnya lebih tinggi daripada sesamanya dalam universe dan ukuran return yang dipilih. Jika semua aset turun, aset yang turun paling sedikit tetap dapat berada di sisi long portofolio cross-sectional
Q3Apakah momentum menjamin return positif setelah biaya?
Tidak. Bukti historis terkait dengan sampel dan desain strategi tertentu. Turnover, spread, market impact, pinjaman, pendanaan, roll futures, kapasitas, dan pembalikan tajam dapat mengurangi atau membalikkan hasil gross
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa perbedaan utama antara kedua aturan momentum?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Baca panduan lengkapHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan lengkap