

Repo vs reverse repo: agunan, pendanaan, dan perbedaan suku bunga
Pahami arah repo dan reverse repo, bunga pembelian kembali, jenis agunan, haircut, serta cakupan SOFR AS.
Dalam panduan iniRepo memiliki arus uang tunai dan surat berharga
Ringkasan singkat
Repo adalah transaksi dua tahap: surat berharga dipindahkan dengan imbalan uang tunai, lalu kedua pihak sepakat membalikkan pertukaran itu pada waktu berikutnya dengan harga yang disetujui. Pihak yang menjual surat berharga untuk memperoleh uang biasanya menyebut transaksinya repo; penyedia uang dapat menyebut transaksi yang sama reverse repo. Obligasi tertentu juga dapat bernilai sebagai agunan tersendiri, sehingga tingkat repo-nya berbeda dari tingkat agunan umum.
Repo memiliki arus uang tunai dan surat berharga
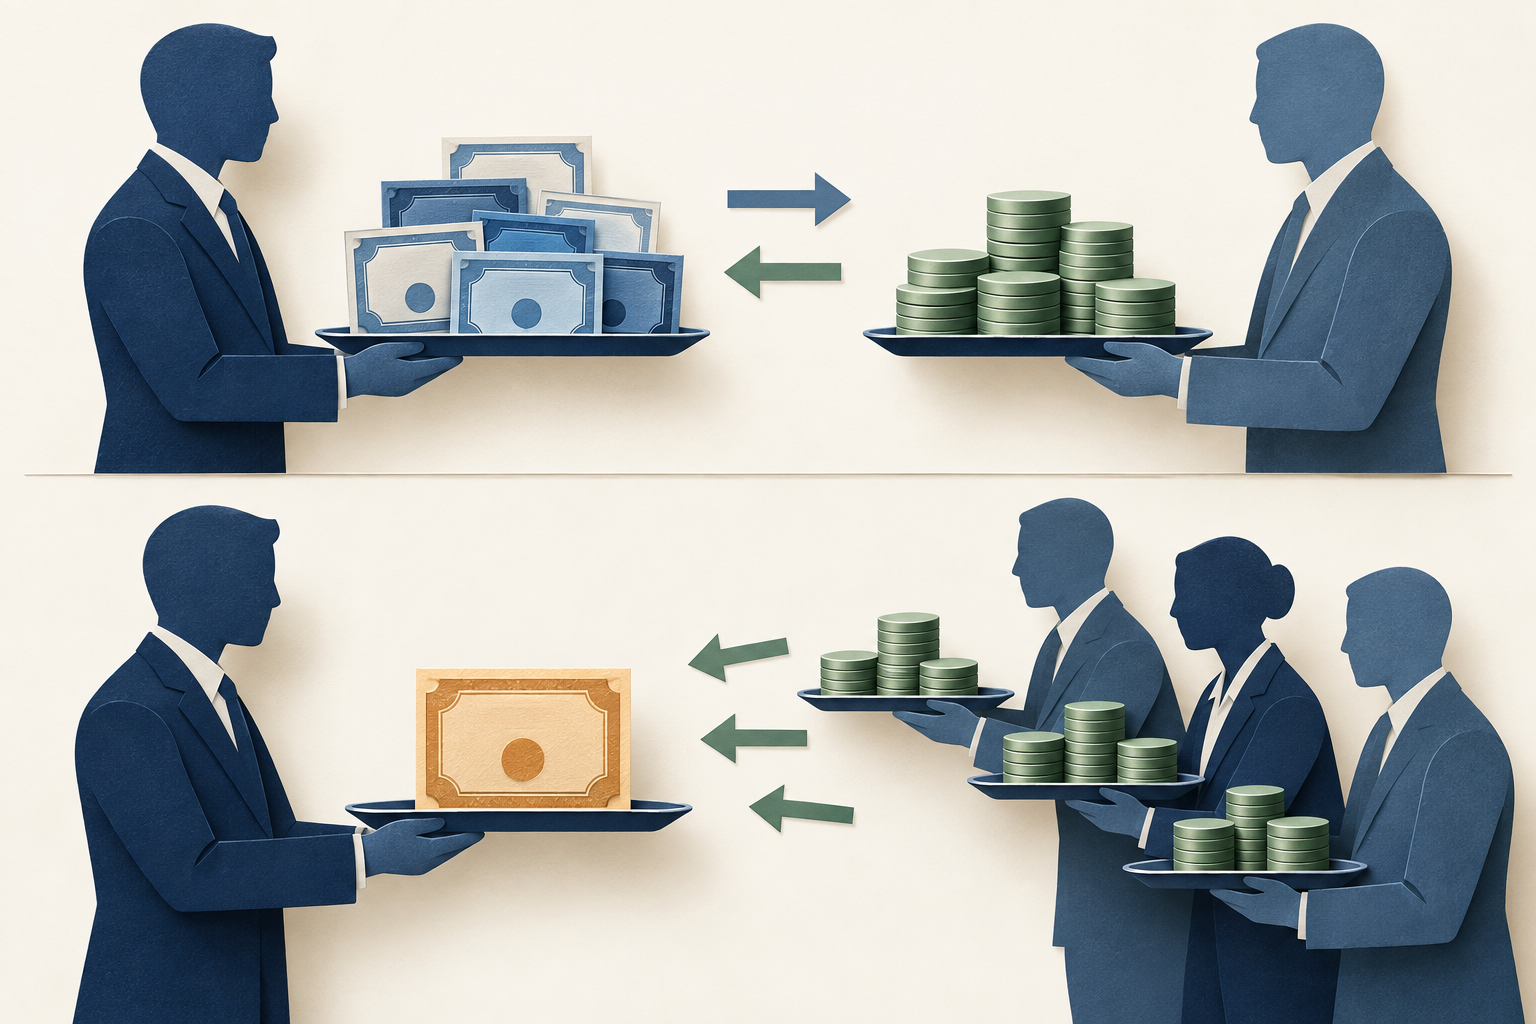
Dalam perjanjian repo, satu pihak menyerahkan surat berharga dan menerima uang tunai, lalu berjanji membeli kembali surat berharga itu di kemudian hari dengan jumlah yang disepakati. Pihak lainnya menyediakan uang dan menerima surat berharga selama jangka waktu transaksi. Kedua pertukaran dirundingkan sebagai satu paket: jumlah kas awal, surat berharga atau kelompok agunan, jatuh tempo, harga pembelian kembali, dan ketentuan penyelesaian bersama-sama menentukan transaksinya.
Pihak yang mencari pendanaan tunai dapat memakai hasil repo untuk membiayai persediaan obligasi, memenuhi kebutuhan kas jangka pendek, atau menopang posisi lain. Penyedia kas mungkin mencari tempat menanamkan uang yang dijamin agunan. Peserta lain mungkin lebih membutuhkan obligasi tertentu daripada imbal hasil kas tertinggi. Karena itu, pasar repo mengalirkan pendanaan sekaligus surat berharga dalam sistem keuangan. BIS menjelaskan pentingnya repo bagi aliran kas dan surat berharga, sementara ECB membahas bagaimana likuiditas repo juga mendukung likuiditas pasar obligasi dan aktivitas pasar swap.
Secara ekonomi, repo mirip pinjaman jangka pendek dengan jaminan surat berharga, tetapi hal itu tidak menjadikan semua repo secara hukum sebagai pinjaman yang sama. Perlakuan hukum, hak menggunakan atau mengganti agunan, proses ketika terjadi gagal bayar, dan perlindungan penyelesaian bergantung pada kontrak serta yurisdiksi yang berlaku. Lebih akurat menjelaskan arus kas dan ketentuan kontrak daripada menganggap satu bentuk hukum berlaku di seluruh dunia. Lihat tinjauan BIS tentang fungsi pasar repo dan pembahasan ECB mengenai repo dan likuiditas pasar obligasi.
Repo dan reverse repo bergantung pada sudut pandang pihak yang bertransaksi
Dalam penggunaan pasar yang umum, pihak yang menjual surat berharga untuk memperoleh kas lalu berjanji membelinya kembali menyebut transaksinya repo. Pihak lawan yang membayar kas dan menerima surat berharga dapat menyebut transaksi yang sama reverse repo. Kedua istilah ini tampak bertentangan karena masing-masing menamai pasangan perpindahan kas dan surat berharga dari sisi yang berlawanan.
Bank sentral dapat menamai operasinya dari sudut pandang bank tersebut. New York Fed menjelaskan bahwa operasi repo Desk-nya adalah pembelian surat berharga dari pihak lawan dengan janji untuk menjualnya kembali kemudian. Operasi reverse repo-nya adalah penjualan surat berharga kepada pihak lawan dengan janji untuk membelinya kembali kemudian. Pihak lawan berada di sisi yang berlawanan dalam setiap perpindahan. Karena itu, pernyataan “suku bunga repo naik” belum lengkap tanpa menyebut pasar, agunan, tenor, dan konvensi suku bunga.
Saat membandingkan dua deskripsi, catat siapa yang pertama kali membayar kas dan siapa yang menyerahkan surat berharga. Lalu pastikan siapa yang harus mengembalikan kas dan siapa yang harus mengembalikan surat berharga saat jatuh tempo. Pemeriksaan arah sederhana ini mencegah istilah repo disalahartikan sebagai surat berharga berbeda, tolok ukur suku bunga lain, atau penjualan obligasi langsung tanpa tahap kedua yang disepakati. Ikhtisar repo dan reverse repo New York Fed menjelaskan konvensi penamaan Desk tersebut.
Hitung jumlah pembelian kembali yang disepakati
Peminjam kas biasanya membayar kembali lebih dari jumlah yang diterimanya pada awal transaksi. Dalam transaksi sederhana tanpa arus kas kupon di tengah periode, bunga kas dapat dinyatakan sebagai:
Bunga kas = pokok kas × suku bunga repo tahunan × hari akrual ÷ penyebut konvensi hari
Anggap sebuah pihak secara hipotetis menerima USD 100.000.000 untuk satu hari akrual dengan suku bunga repo tahunan sederhana 3,60% dan konvensi ACT/360. Bunganya adalah USD 100.000.000 × 0,036 × 1 ÷ 360 = USD 10.000. Jadi, jumlah pembelian kembali hipotetis adalah USD 100.010.000: kas awal USD 100.000.000 ditambah bunga repo USD 10.000.
Ini contoh aritmetika, bukan suku bunga pasar saat ini atau kuotasi untuk surat berharga tertentu. Asumsinya satu hari akrual, suku bunga sederhana yang tetap, tidak ada kupon atau pembayaran pengganti selama transaksi, serta tidak ada biaya atau penyesuaian lain. Perjanjian sebenarnya menetapkan tanggal nilai, tanggal jatuh tempo, konvensi suku bunga, dan perlakuan arus kas. Periode Jumat sampai Senin dapat mencakup lebih dari satu hari kalender menurut konvensi kontrak; istilah “overnight” menjelaskan tenor pasar, bukan alasan untuk mengabaikan tanggal.
USD 10.000 dalam contoh sederhana ini adalah biaya pendanaan pada sisi kas. Angka itu tidak dengan sendirinya menunjukkan imbal hasil bersih penyedia kas setelah biaya operasional, biaya neraca, risiko agunan, dan ketentuan lain. Angka itu juga tidak menunjukkan untung atau rugi keseluruhan dari posisi obligasi yang dibiayai penjual. Perhitungan harga repo menjawab pertanyaan yang lebih terbatas: berapa jumlah kas yang harus dibayar saat pembelian kembali berdasarkan asumsi tersebut?
Haircut adalah penyangga, bukan jaminan
Pemberi pinjaman kas dapat menerima agunan dengan nilai pasar lebih tinggi daripada kas yang dipinjamkan. Dalam ilustrasi hipotetis terpisah, satu pihak menyerahkan surat berharga bernilai pasar USD 102.000.000 untuk menerima USD 100.000.000. Selisih USD 2.000.000 menjadi bantalan terhadap perubahan harga dan biaya likuidasi, dengan tetap bergantung pada ketentuan penilaian dan margin dalam kontrak.
Persentase haircut bergantung pada penyebutnya. Jika selisih antara nilai agunan dan kas dibagi nilai agunan, hasil ilustrasi ini adalah (USD 102.000.000 − USD 100.000.000) ÷ USD 102.000.000, atau sekitar 1,96%. Jika nilai agunan yang melebihi kas dilaporkan sebagai persentase dari kas, angka yang sama menghasilkan 2,00%. Keduanya menggambarkan bantalan yang sama, bukan dua jumlah terpisah. Periksa definisi kontrak atau kumpulan data sebelum membandingkan angka haircut.
Bantalan dapat habis jika harga agunan turun, surat berharga sulit dijual, atau pihak lawan gagal sebelum eksposur tertutup. Permintaan margin dapat mewajibkan tambahan agunan atau kas, tetapi waktu, ambang batas, aset yang memenuhi syarat, dan proses sengketanya bergantung pada perjanjian. Repo tetap memiliki risiko pihak lawan, pasar, likuiditas, operasional, hukum, dan penyelesaian. BIS mencatat bahwa haircut berbeda menurut motif transaksi, jatuh tempo, dan karakteristik agunan; analisis 2025-nya adalah bukti atas transaksi yang diteliti, bukan jadwal haircut universal. Lihat riset BIS tentang haircut repo.
Agunan umum berbeda dari obligasi tertentu
Dalam transaksi agunan umum, atau GC, penyedia kas menerima surat berharga apa pun dari kelompok agunan yang memenuhi syarat dan telah ditetapkan. Susunan kelompok dan hak mengganti agunan bergantung pada pasar serta kontrak. Tujuan utama para pihak adalah memperoleh pendanaan dengan agunan yang dapat diterima, bukan satu seri obligasi tertentu.
Dalam transaksi agunan spesifik, perjanjian menyebutkan surat berharga yang digunakan, sering kali dengan identitas penerbitannya, saat transaksi disepakati. Penyedia kas mungkin membutuhkan obligasi itu untuk menyelesaikan penyerahan, mendukung aktivitas pembentukan pasar, atau memenuhi kewajiban surat berharga lainnya. “Agunan spesifik” tidak sama artinya dengan “special”. Transaksi dengan sekuritas tertentu menjadi special jika suku bunga repo-nya jauh di bawah suku bunga GC yang sebanding, karena penyedia kas bersedia menerima imbal hasil kas yang lebih rendah demi memperoleh sekuritas tersebut.
Pelaporan pasar uang euro ECB membedakan agunan umum dari transaksi dengan surat berharga yang teridentifikasi, serta menjelaskan bahwa specialness terjadi ketika repo dengan sekuritas tertentu diperdagangkan di bawah suku bunga GC. Kategori dan cakupan pelaporan dapat berbeda antar kumpulan data. New York Fed juga menyatakan bahwa perhitungan SOFR AS mencakup bagian tersaring dari transaksi DVP yang diselesaikan secara terpusat dan dapat memuat transaksi dengan agunan khusus. Jadi, SOFR tidak tepat disebut sebagai suku bunga yang hanya mencakup transaksi GC. Lihat studi pasar uang euro ECB 2022 dan penjelasan SOFR New York Fed.
Kebutuhan kas dan kebutuhan surat berharga dapat membuat suku bunga berbeda
Suku bunga repo GC sering dibaca sebagai harga pendanaan kas jangka pendek dengan jaminan kelompok obligasi yang dapat diterima. Obligasi tertentu dapat memiliki suku bunga berbeda karena salah satu pihak menginginkan surat berharga itu sendiri. Jika penyedia kas sangat membutuhkan seri yang langka, ia mungkin menerima imbal hasil kas lebih rendah untuk memperoleh obligasi tersebut. Suku bunga repo atas sekuritas itu dapat berada di bawah suku bunga GC meskipun kedua transaksi memakai mata uang dan tenor yang mirip.
Suku bunga yang lebih rendah itu tidak dengan sendirinya menunjukkan bahwa mutu kredit peminjam lebih buruk. Angka tersebut bisa mencerminkan kelangkaan atau kegunaan obligasi bagi penyedia kas. Sebaliknya, suku bunga GC yang lebih tinggi dapat mencerminkan permintaan kas, pasokan kas yang tersedia untuk dipinjamkan, kapasitas neraca pasar, tenor, atau ketentuan lain. Kondisi pendanaan dan ketersediaan agunan sama-sama penting; satu suku bunga yang diamati tidak dapat menunjukkan faktor mana yang paling berpengaruh.
Analisis ECB tentang pasar repo euro mencatat bahwa pada periode tertentu obligasi pemerintah spesifik yang langka diperdagangkan dengan suku bunga repo lebih rendah daripada agunan umum. Laporan 2022-nya menjelaskan bahwa pasokan dan permintaan sekuritas menjadi pendorong penting dalam sampel tersebut. Temuan itu terbatas pada periode pasar euro yang diteliti, bukan klaim tentang selisih suku bunga saat ini atau setiap yurisdiksi. BIS juga menekankan bahwa pasar repo berbeda antar yurisdiksi dan dapat dipengaruhi struktur pasar serta keterbatasan neraca. Lihat studi pasar ECB dengan periode yang dinyatakan dan laporan Komite Sistem Keuangan Global BIS.
SOFR dan fasilitas Federal Reserve adalah contoh khusus AS
SOFR adalah suku bunga acuan dolar AS yang dikelola Federal Reserve Bank of New York. New York Fed menyebutnya sebagai ukuran luas biaya pinjaman kas overnight yang dijamin surat berharga Treasury. Perhitungannya menggunakan data transaksi dari segmen tertentu di pasar repo Treasury AS, bukan satu transaksi repo yang dinegosiasikan dan bukan semua pasar repo di seluruh dunia. Metodologi yang dipublikasikan menjelaskan median tertimbang volume dan rincian segmen yang disertakan serta perlakuan terhadap transaksi khusus tertentu.
Suku bunga repo bilateral dapat berbeda dari SOFR karena agunan, pihak lawan, tenor, mekanisme kliring, waktu transaksi, dan tujuan pendanaan atau kebutuhan surat berharga tidak sama. SOFR berguna untuk menggambarkan pasar pendanaan overnight AS secara luas, tetapi bukan kuotasi repo universal, bukan suku bunga kebijakan, dan belum tentu merupakan tingkat yang dapat diperoleh peminjam tertentu. New York Fed dapat memperbarui metodologi suku bunga acuan, jadi periksa halaman SOFR terkini dan informasi metodologi sebelum memakai nilai tertentu atau seri historis.
Fasilitas repo Federal Reserve juga merupakan contoh khusus AS dan memakai sudut pandang Desk. New York Fed menjelaskan operasi repo sebagai pembelian surat berharga oleh Desk yang untuk sementara menambah saldo cadangan, sedangkan operasi reverse repo adalah penjualan surat berharga yang untuk sementara menguranginya. Operasi Standing Repo dimaksudkan untuk membatasi tekanan kenaikan suku bunga pasar uang; Overnight Reverse Repo dimaksudkan untuk membatasi tekanan penurunan. Pengaturan kebijakan, pihak lawan dan agunan yang memenuhi syarat, suku bunga operasi, serta detail pelaksanaan dapat berubah. Periksa materi New York Fed terkini, bukan menganggap pengaturan lama masih berlaku. Fasilitas ini tidak menentukan nama atau harga setiap transaksi di pasar repo swasta.
Baca kuotasi repo dengan menyebutkan transaksinya terlebih dahulu
Sebelum menafsirkan suku bunga repo, identifikasi mata uang, jumlah kas, surat berharga atau kelompok agunan, jatuh tempo, tanggal nilai, konvensi hitung hari, dan pihak yang kuotasinya sedang dibaca. Pastikan apakah transaksinya GC atau terkait dengan seri tertentu, apakah dilakukan melalui kliring terpusat atau bilateral, serta bagaimana agunan dinilai, diganti, dan dikenai margin. Tanpa rincian ini, dua suku bunga dengan label sama dapat menjawab pertanyaan yang berbeda.
Selanjutnya, bedakan suku bunga transaksi dari suku bunga acuan dan suku bunga fasilitas bank sentral. Fixing SOFR harian adalah pengamatan acuan agregat dengan metodologi tertentu. Kuotasi repo untuk satu CUSIP adalah transaksi negosiasi yang mencerminkan kondisi kas dan agunan. Suku bunga operasi Federal Reserve adalah ketentuan pelaksanaan kebijakan untuk operasi AS yang memenuhi syarat. Ukuran-ukuran ini berkaitan, tetapi tidak dapat dipertukarkan.
Terakhir, jelaskan bukti sebelum menyimpulkan penyebabnya. “Suku bunga repo seri ini berada di bawah suku bunga GC pada tanggal yang sama” adalah perbandingan. “Peminjam sedang kesulitan keuangan” adalah kesimpulan yang tidak dapat dibuktikan oleh suku bunga itu saja. Tafsiran paling berguna tetap menunjukkan arah arus kas, identitas agunan, tenor, pasar, dan tanggal pengamatan. Untuk konteks lanjutan, lihat suku bunga implisit dari Treasury futures dan opsi penyerahan Treasury futures.
Pertanyaan umum
Q1Apakah repo secara hukum sama saja dengan pinjaman?
Belum tentu. Repo umumnya didokumentasikan sebagai penjualan surat berharga dengan pembelian kembali yang disepakati dan secara ekonomi mirip pinjaman beragunan. Perlakuan serta hak hukumnya bergantung pada kontrak dan yurisdiksi.
Q2Apakah suku bunga repo special yang lebih rendah berarti peminjam lebih berisiko?
Tidak dengan sendirinya. Penyedia kas mungkin menilai akses ke surat berharga tertentu dan menerima imbal hasil kas yang lebih rendah untuk mendapatkannya. Ketentuan lain dalam transaksi tetap perlu diperiksa.
Q3Apakah SOFR sama dengan suku bunga repo yang dapat saya transaksikan?
Tidak. SOFR adalah suku bunga acuan luas untuk pendanaan overnight beragunan Treasury AS, yang dihitung dari segmen transaksi tertentu. Transaksi individual dapat berbeda menurut agunan, pihak lawan, tenor, waktu, dan ketentuan lain.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Dalam repo ACT/360 satu hari yang disederhanakan, berapa bunga atas USD 100.000.000 dengan suku bunga tahunan hipotetis 3,60%?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Kondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkapOpsi beliKontrak yang memberi pembeli hak untuk membeli aset acuan pada harga pelaksanaan sesuai persyaratannya. Penjual kontrak memikul kewajiban yang sepadan jika hak itu dilaksanakan dan ditetapkan kepadanya.
Baca panduan lengkapOpsi jualKontrak ini memberi pemegang hak, bukan kewajiban, untuk menjual aset acuan pada harga kesepakatan sebelum atau saat jatuh tempo sesuai ketentuan kontrak.
Baca panduan lengkap