

Half-Life Ornstein–Uhlenbeck: Mean Reversion dalam Trading
Pelajari cara model Ornstein–Uhlenbeck mendefinisikan half-life mean reversion, cara menghitungnya dari AR(1) diskret, dan alasan nilainya bukan ramalan durasi transaksi.
Dalam panduan iniHalf-life merangkum peluruhan deviasi yang diharapkan
Ringkasan singkat
Model Ornstein–Uhlenbeck (OU) menggambarkan variabel yang nilai harapan bersyaratnya bergerak kembali menuju mean jangka panjang. Half-life adalah waktu yang diperlukan agar jarak harapan dari mean tersebut menyusut separuh. Nilai ini merangkum satu dinamika yang diestimasi; bukan penentu kapan jalur yang berisik melewati batas keluar trading atau apakah perilaku spread akan tetap sama.
Half-life merangkum peluruhan deviasi yang diharapkan
Misalkan spread berada di atas mean jangka panjang yang diestimasi. Model mean reversion menyatakan bahwa spread yang diharapkan cenderung bergerak kembali menuju mean tersebut. Half-life menjawab pertanyaan yang terbatas: menurut model terpasang, berapa lama hingga deviasi yang diharapkan menjadi setengah ukurannya? Jika deviasi awal 100 basis poin, half-life empat periode berarti deviasi harapan bersyarat model kira-kira 50 basis poin setelah empat periode.
Pernyataan itu menyangkut ekspektasi atas banyak kemungkinan jalur. Spread yang terealisasi bisa naik lebih dulu, cepat melintasi mean, atau berada jauh darinya lebih lama. Half-life juga bergantung pada satuan pengamatan: nilai dari data harian diukur dalam hari, sedangkan estimasi dari data per jam diukur dalam jam. Selalu sebutkan interval sampling dan model yang digunakan untuk mengestimasi kecepatannya.
Persamaan OU waktu kontinu menghasilkan rumusnya
Proses OU satu faktor dapat ditulis sebagai:
\[ dX_t = \kappa(\mu-X_t)\,dt + \sigma\,dW_t, \]
dengan \(\mu\) sebagai mean jangka panjang, \(\kappa>0\) sebagai kecepatan mean reversion, \(\sigma\) mengendalikan besarnya variasi acak sesaat, dan \(W_t\) sebagai gerak Brown. Drift mengarah ke \(\mu\): di atas mean arah bersyaratnya turun, sedangkan di bawah mean arahnya naik.
Deviasi harapan bersyarat mengikuti:
\[ \mathbb{E}[X_{t+\tau}-\mu\mid X_t] = e^{-\kappa\tau}(X_t-\mu). \]
Tetapkan pengalinya menjadi setengah, \(e^{-\kappa h}=1/2\), lalu selesaikan untuk waktu yang berlalu:
\[ h_{1/2}=\frac{\ln 2}{\kappa}. \]
Half-life tidak mencakup \(\sigma\). Volatilitas memengaruhi seberapa jauh jalur individual bergerak di sekitar ekspektasi bersyarat, sedangkan \(\kappa\) menentukan laju peluruhan ekspektasi dalam model ini. Analisis Uhlenbeck dan Ornstein mengenai gerak Brown menjadi landasan klasik proses stokastik ini; Vasicek kemudian menggunakan proses sejenis OU untuk memodelkan suku bunga jangka pendek.
AR(1) diskret menghasilkan peluruhan yang sama dalam kondisi tertentu
Untuk pengamatan dengan jarak sama sebesar \(\Delta\), sampel eksak dari proses OU berbentuk:
\[ X_{t+\Delta}-\mu = \phi(X_t-\mu)+\eta_{t+\Delta}, \qquad \phi=e^{-\kappa\Delta}. \]
Dalam model OU skalar dengan \(\kappa>0\), berlaku \(0<\phi<1\). Half-life diskret dalam jumlah observasi adalah:
\[ h_{1/2}=\frac{\ln(1/2)}{\ln(\phi)}, \]
dan waktu berlalu sama dengan nilai ini dikalikan \(\Delta\). Jika koefisien AR(1) yang diestimasi nol atau negatif, atau setidaknya satu, konversi sederhana ke kecepatan OU positif ini tidak berlaku. Pertimbangkan model dinamika lain alih-alih memaksakan interpretasi OU.
Persamaan yang sama dapat diestimasi dalam bentuk perubahan, \(\Delta X_t=a+bX_{t-1}+\epsilon_t\). Untuk AR(1) stasioner yang juga memenuhi \(0<1+b<1\), tetapkan \(\phi=1+b\), \(\kappa=-\ln(\phi)/\Delta\), dan mean jangka panjang implisitnya adalah \(-a/b\) ketika \(b\ne0\). Pertahankan interval sampling dalam konversi; berpindah dari data harian ke mingguan mengubah skala waktu koefisien.
Skala waktunya ditentukan oleh \(\Delta\). Dalam deret saham harian, satu langkah observasi biasanya berarti satu sesi perdagangan, bukan 24 jam kalender. Karena itu, half-life empat observasi tidak otomatis boleh disebut empat hari kalender jika rentangnya melewati akhir pekan atau hari libur pasar. Jika panjang bar tidak seragam, misalnya sampling berdasarkan peristiwa atau volume, konversi yang mengasumsikan interval tetap mungkin tidak berlaku. Sebutkan aset, jadwal sampling, dan apakah satuan yang dilaporkan berupa observasi, sesi perdagangan, atau waktu yang berlalu. Bahkan empat bar 15 menit belum tentu sama dengan tepat satu jam pada jam dinding jika ada jeda data.
Contoh hipotetis menunjukkan cara membaca angka
Misalkan model spread harian mengestimasi \(\phi=0.84\) dari observasi harian berjarak sama. Ini nilai hipotetis untuk pembelajaran, bukan estimasi terkini. Kecepatan mean reversion per hari adalah \(\kappa=-\ln(0.84)\approx0.1744\), sehingga:
\[ h_{1/2}=\frac{\ln(0.5)}{\ln(0.84)}\approx3.98\text{ hari perdagangan}. \]
Setelah empat hari, deviasi yang diharapkan adalah \(0.84^4\approx0.498\) kali ukuran awalnya. Jadi deviasi 100 basis poin memiliki ekspektasi bersyarat implisit model sekitar 49.8 basis poin setelah empat observasi, sebelum memperhitungkan ketidakpastian estimasi atau perubahan proses.
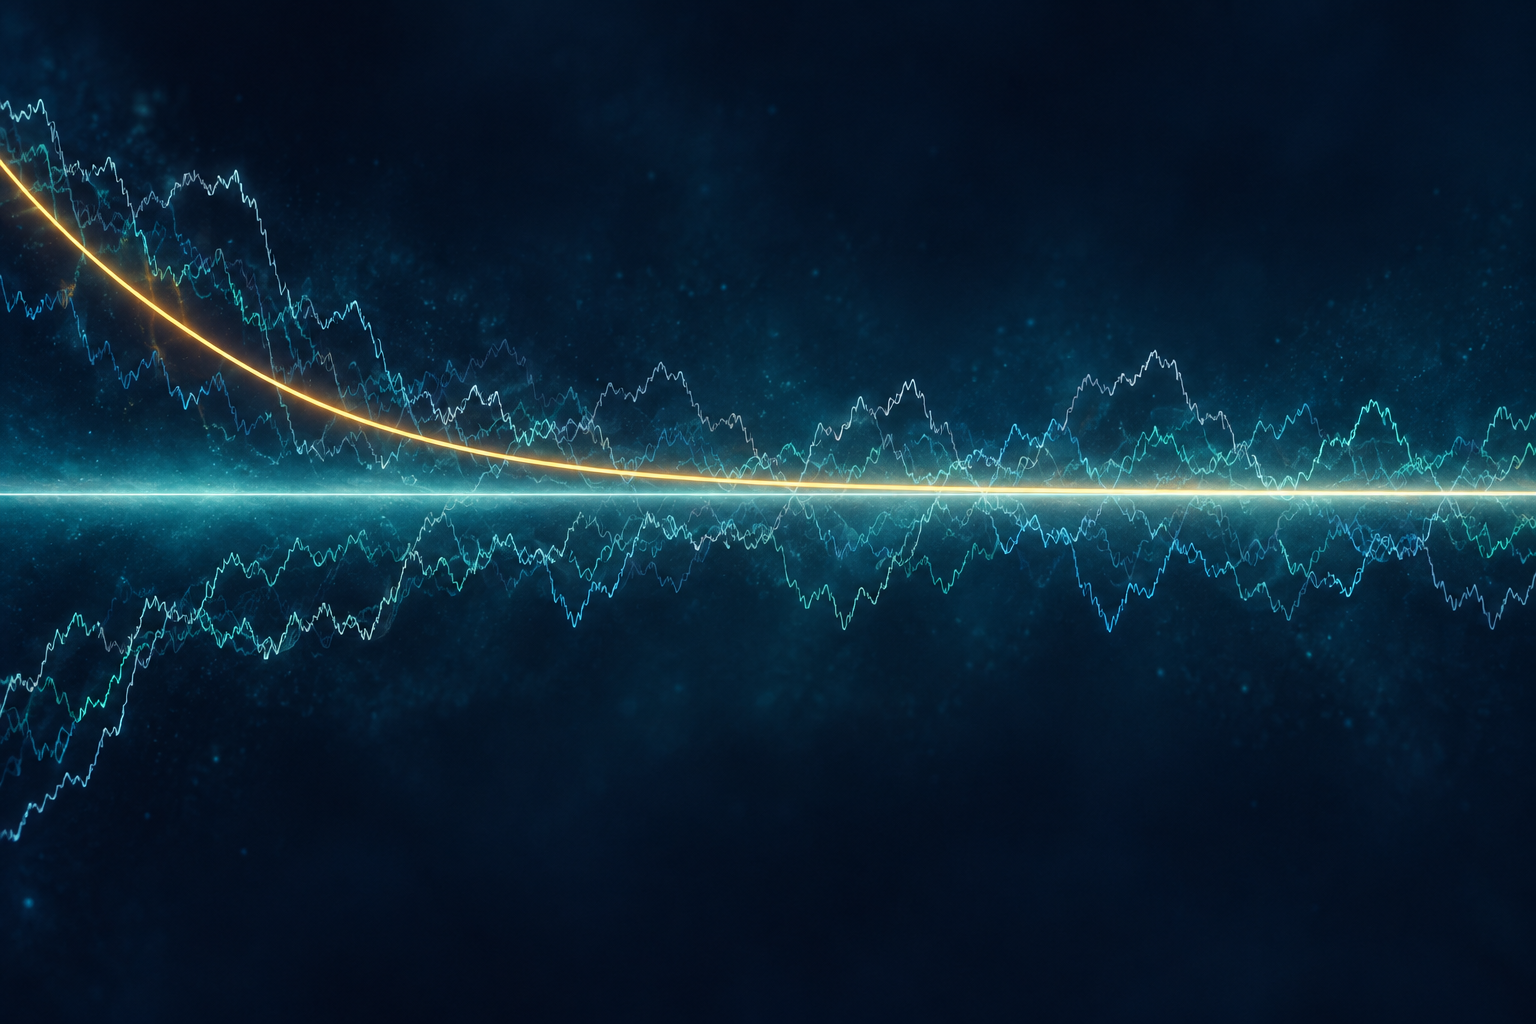
Gambar di bawah memisahkan mean bersyarat yang meluruh mulus dari lintasan sampel yang terus berfluktuasi di sekitarnya. Ini ilustrasi konseptual, bukan riwayat harga atau klaim bahwa setiap spread mengikuti mean yang dimodelkan.
Pilihan estimasi menentukan apa yang dijelaskan half-life
Mulailah dengan mendefinisikan \(X_t\). Residu kointegrasi, selisih harga, spread harga log, sinyal yang disesuaikan volatilitas, dan spread imbal hasil adalah deret yang berbeda. Satuan dan dinamikanya juga berbeda. Hasil kointegrasi dapat mendukung kombinasi linear stasioner di bawah asumsi tertentu, tetapi tidak membuktikan bahwa residunya merupakan proses OU dengan parameter tetap.
Tentukan frekuensi sampling, jendela pembentukan, spesifikasi mean, dan struktur lag sebelum mengestimasi peluruhan. AR(1) biasa dapat menyamarkan autokorelasi, perubahan volatilitas, lompatan, mikrostruktur pasar intrahari, atau pergeseran rezim. Periksa perilaku residu dan kestabilan parameter, serta laporkan jika estimasi bergantung pada sampel tertentu. Perbandingan empiris oleh Chan, Karolyi, Longstaff, dan Sanders menunjukkan mengapa bukti mean reversion dapat lemah dan bergantung pada model bahkan pada suku bunga jangka pendek.
Untuk spread trading, estimasikan parameter hanya dengan data yang tersedia pada setiap tanggal pembentukan. Mengestimasi ulang spread atau mean dengan observasi masa depan menimbulkan look-ahead bias. Jika hubungan dikalibrasi ulang sepanjang waktu, jelaskan jadwal pembaruan dan evaluasi seluruh prosedur pada data berikutnya, alih-alih memperlakukan koefisien estimasi seolah sudah diketahui.
Ketidakpastian dapat membuat half-life pendek tampak presisi padahal tidak
Transformasi dari \(\phi\) ke half-life tidak linear. Saat \(\phi\) mendekati satu dari bawah, \(\ln(\phi)\) mendekati nol dan half-life implisit meningkat pesat. Perubahan kecil pada koefisien estimasi karena itu dapat mengubah waktu yang dilaporkan secara besar. Sebagai contoh, nilai hipotetis \(\phi=0.80\), \(0.84\), dan \(0.88\) menyiratkan masing-masing sekitar 3.11, 3.98, dan 5.42 observasi per half-life.
Laporkan ketidakpastian untuk kecepatan atau half-life hasil transformasi dengan metode inferensi yang sesuai bagi estimator dan sampel. Jika interval kepercayaan \(\phi\) mencapai atau melintasi satu, interval tersebut mungkin tidak mendukung half-life OU stasioner yang positif dan terbatas. Jangan hanya melaporkan estimasi titik; jika memilih deret yang terlihat paling cepat dari pencarian besar, perhitungkan proses seleksinya. Dekat akar unit, kesalahan estimasi dapat mengalahkan presisi semu satu angka half-life.
Sebagai gambaran, anggap interval 95% hipotetis untuk koefisien tersampling adalah \( [0.78,0.92] \). Dalam rentang OU stasioner, half-life hasil transformasi meningkat seiring \(\phi\), sehingga interval itu dipetakan menjadi sekitar 2.79–8.31 observasi, meski estimasi titik \(0.84\) memberi 3.98. Ini ilustrasi, bukan hasil empiris. Jika interval koefisien menyentuh satu, batas atas half-life dapat menjadi tak terbatas; nilai satu atau lebih berada di luar konversi stasioner ini. Jangan memangkas nilai-nilai itu demi membuat interval tampak terbatas. Metode ketidakpastian juga perlu mencerminkan dependensi serial dan konstruksi spread yang diestimasi, sedangkan pencarian atas banyak pasangan atau jendela perlu memperhitungkan langkah seleksi.
Half-life berbeda dari waktu lintas atau periode penahanan
Half-life melacak ukuran harapan bersyarat dari suatu deviasi. Waktu lintas menanyakan kapan jalur acak pertama kali mencapai tingkat tertentu, seperti mean estimasi atau ambang keluar. Distribusi waktu lintas pertama bergantung pada drift dan volatilitas dan dapat tersebar lebar. Analisis arbitrase statistik optimal William Bertram mengkaji durasi dan imbal hasil transaksi melalui perhitungan lintas pertama; ini objek yang berbeda dari rumus half-life eksponensial.
Sistem trading tetap memerlukan aturan masuk dan keluar yang eksplisit, ukuran posisi, batas risiko, dan respons ketika hubungan patah. Spread dapat bergerak makin jauh dari mean sebelum kembali, atau tidak kembali dalam horizon yang relevan. Perhitungan peluruhan harapan tidak memberi level stop, probabilitas mencapai target laba sebelum stop, ataupun estimasi imbal hasil setelah biaya.
Trading memerlukan spread yang stabil dan biaya realistis
Dalam pairs trading, objek yang dimodelkan biasanya spread yang dibentuk, bukan masing-masing aset. Rasio hedge, mata uang, penyesuaian aksi korporasi, pembiayaan, ketersediaan pinjaman, dan kebijakan rebalancing memengaruhi posisi yang terealisasi. Uji apakah hubungan jangka panjang spread tetap masuk akal pada jendela validasi kronologis; estimasi half-life yang cepat tidak dapat memperbaiki structural break.
Masukkan bid–ask spread, dampak pasar, biaya, biaya pendanaan atau pinjaman, dan waktu untuk mengeksekusi kedua kaki. Biaya tersebut terakumulasi sepanjang jalur yang terealisasi, bukan hanya selama half-life yang diharapkan. Seleksi dari banyak pasangan, jendela lihat-balik, dan frekuensi sampling juga dapat membuat estimasi pendek yang kebetulan beruntung tampak lebih andal daripada kenyataannya. Hasil empiris Chan dan rekan-rekannya untuk model suku bunga mengingatkan bahwa bentuk mean-reverting yang familier tidak menjamin bukti kuat dalam suatu dataset.
Kerangka OU dapat menyusun hipotesis tentang dinamika spread yang diharapkan. Apakah aturan trading berhasil adalah pertanyaan empiris terpisah yang bergantung pada kestabilan, ketidakpastian, eksekusi, dan hasil di luar sampel.
Laporkan model dan satuan waktu bersama setiap estimasi
Sebutkan definisi deret, konvensi harga atau imbal hasil, interval sampling, jendela sampel, mean estimasi, parameter kecepatan, dan parameter volatilitas. Jelaskan apakah persamaan OU ditentukan dalam waktu kontinu atau disimpulkan dari model AR diskret. Berikan estimasi koefisien dan ketidakpastiannya, jelaskan transformasi ke half-life, serta tunjukkan sensitivitas terhadap jendela atau interval sampling alternatif yang masuk akal.
Untuk penerapan trading, jelaskan pula cara spread dibentuk, pembaruan parameter, informasi yang tersedia pada tiap keputusan, serta penanganan biaya transaksi dan kegagalan konvergensi. Sajikan half-life sebagai ringkasan model tentang peluruhan yang diharapkan, bersama ketidakpastian dan satuannya. Jangan gunakan nilainya sebagai sinyal masuk, keluar, atau klaim profitabilitas yang berdiri sendiri.
Makalah Uhlenbeck dan Ornstein tentang gerak Brown tahun 1930 mengembangkan landasan proses stokastik yang kembali ke mean. Model struktur suku bunga Vasicek90016-2) menggunakan proses suku bunga pendek sejenis OU. Chan, Karolyi, Longstaff, dan Sanders membandingkan spesifikasi suku bunga jangka pendek waktu kontinu dan menunjukkan bahwa bukti serta kecocokan bergantung pada model. Bertram menurunkan hasil arbitrase statistik optimal dengan waktu lintas pertama, yang menunjukkan bahwa durasi transaksi adalah kuantitas terpisah. Panduan terkait menjelaskan kointegrasi dan korelasi dalam pairs trading, akar unit dan mean reversion, serta uji kointegrasi Engle–Granger.
Pertanyaan umum
Q1Apakah half-life empat hari berarti horizon trading empat hari?
Tidak. Nilai itu menggambarkan peluruhan deviasi harapan bersyarat dalam model. Waktu keluar jalur terealisasi bergantung pada volatilitas, ambang, dan aturan trading.
Q2Apakah kointegrasi berarti spread mengikuti proses OU?
Tidak. Kointegrasi menyangkut kombinasi linear yang stasioner di bawah asumsi tertentu. Dinamika OU menambahkan model mean-reverting waktu kontinu tertentu yang harus diuji secara terpisah.
Q3Bagaimana jika koefisien AR(1) saya satu atau lebih?
Konversi OU stasioner sederhana tidak menghasilkan half-life positif terbatas dalam kondisi itu. Tinjau kembali model dan ketidakpastiannya, alih-alih memaksakan rumus pada estimasi nonstasioner.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang dijelaskan oleh half-life OU?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Baca panduan lengkapMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Baca panduan lengkap