

Asuransi obligasi munisipal: cakupan, kredit penanggung, dan risiko harga
Pelajari pembayaran terjadwal yang mungkin ditanggung asuransi obligasi munisipal AS, perbedaan asuransi saat penerbitan dan di pasar sekunder, serta alasan kredit penerbit, penanggung, dan harga jual kembali perlu dinilai terpisah.
Dalam panduan iniAsuransi adalah sumber pembayaran sekunder
Ringkasan singkat
Asuransi obligasi pemerintah daerah adalah sumber pembayaran tambahan berdasarkan kontrak untuk pembayaran terjadwal yang disebutkan. Asuransi dapat menanggung pokok atau bunga yang dilindungi jika obligor utama tidak membayar, tetapi tidak menjamin kemampuan bayar penanggung, harga jual kembali obligasi, atau risiko di luar polis.
Asuransi adalah sumber pembayaran sekunder
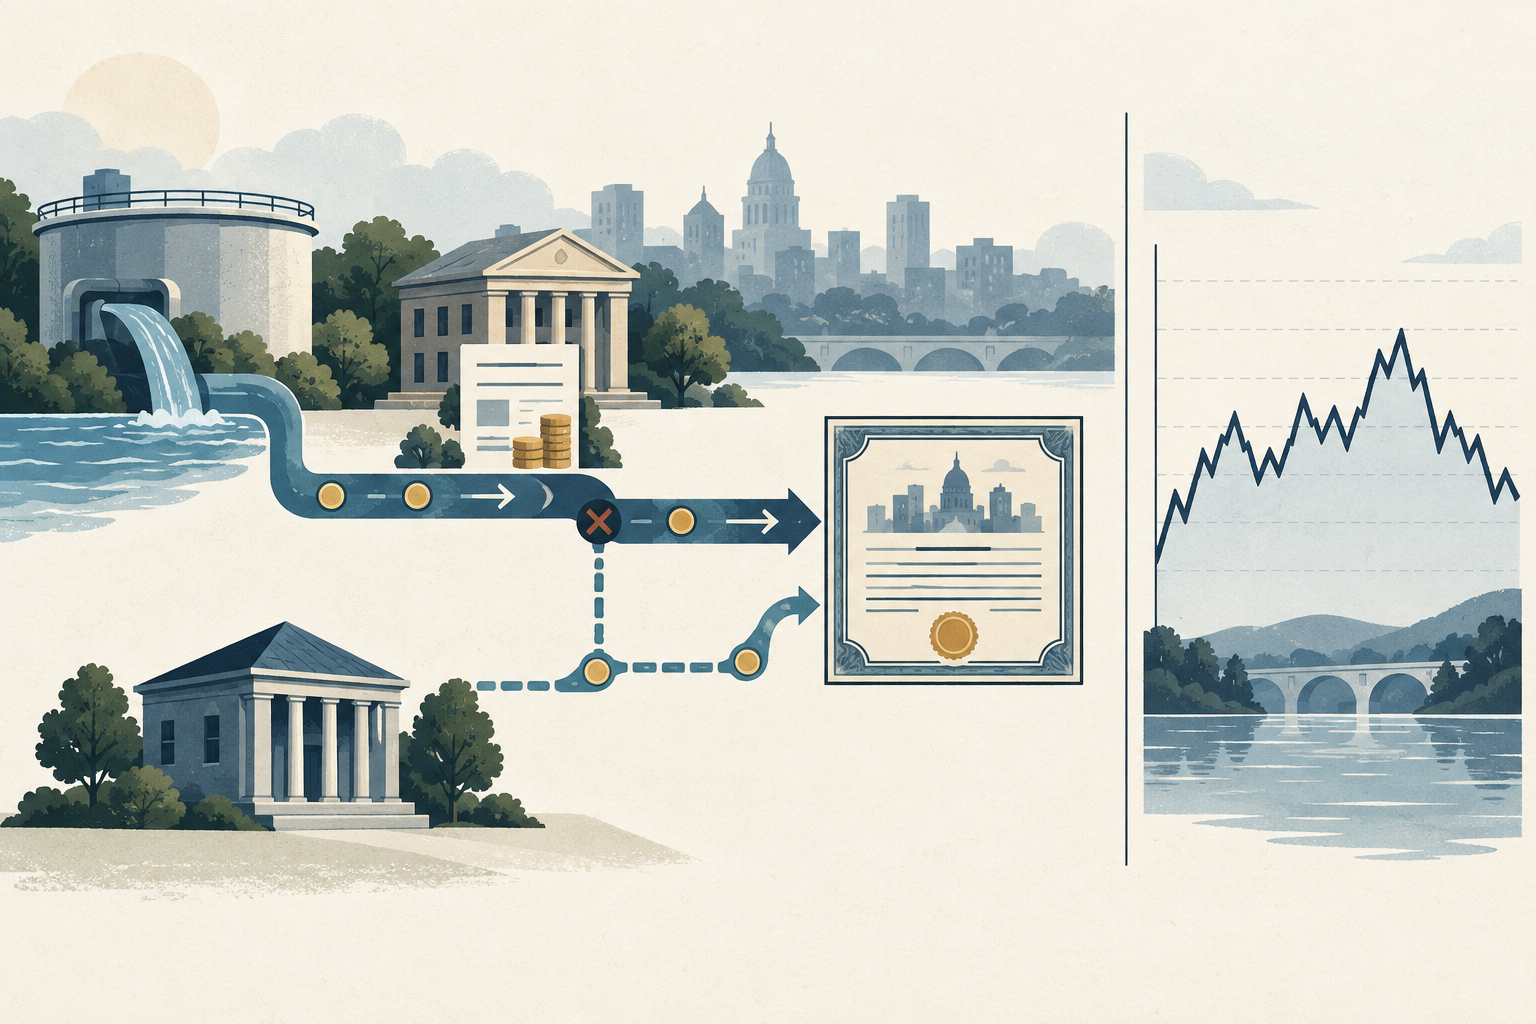
Untuk obligasi munisipal AS, asuransi adalah kontrak dengan perusahaan asuransi pihak ketiga yang dapat menambahkan sumber pembayaran sekunder bagi pokok dan bunga yang tercakup. Penerbit atau peminjam dalam struktur conduit tetap bertanggung jawab atas utang awal; penanggung memberi janji terpisah sesuai batas polis. MSRB menjelaskan asuransi obligasi sebagai bentuk peningkatan kredit yang mendukung janji pembayaran utama. Lihat ringkasan MSRB tentang sumber pelunasan.
Asuransi tidak otomatis menjadikan pemerintah daerah penjamin seluruh kewajiban dan tidak menetapkan harga pasar obligasi. Pihak yang wajib membayar, arus kas yang dicakup, dan cara mengajukan klaim ditentukan oleh dokumen penerbitan dan polis terkait.
Panduan sumber pembayaran MSRB menempatkan peningkatan kredit sebagai sumber sekunder. Pemberitahuan investor bersama MSRB–FINRA tahun 2009 juga membahas kekuatan penanggung dan risiko obligasi.
Telusuri alur pembayaran saat jadwal pembayaran terlewat
Misalkan nilai nominal US$10 juta, kupon tahunan 4%, dan bunga dibayar setiap enam bulan. Satu pembayaran bunga terjadwal adalah US$10.000.000 × 0,04 ÷ 2 = US$200.000. Jika penerbit melewatkan tanggal pembayaran dan polis mencakup bunga itu, penanggung dapat membayar jumlah yang dicakup dengan tunduk pada ketentuan pemberitahuan, bukti, dan waktu dalam kontrak. Perhitungan ini hanya contoh pembayaran hipotetis, bukan perkiraan waktu klaim nyata.
Pembayaran penanggung tidak menghapus utang penerbit dan tidak berarti penanggung otomatis membeli obligasi. Polis dapat menetapkan siapa yang memberi tahu gagal bayar, dokumen yang diperlukan, penerima dana, dan hak apa yang berpindah setelah pembayaran. Karena itu, kata “diasuransikan” tidak boleh dianggap sama dengan uang tunai yang langsung tersedia.
Asuransi penerbitan baru dan sekunder dimulai pada waktu berbeda
Asuransi penerbitan baru umumnya disiapkan saat obligasi pertama kali dijual; preminya menjadi bagian dari ekonomi pendanaan penerbit. Asuransi sekunder diperoleh setelah penerbitan untuk obligasi yang memenuhi syarat dan sering berlaku untuk sisa jangka waktu. Dokumen reksa dana yang diajukan ke SEC membedakan kedua jenis itu dan memberikan contoh asuransi sekunder. Itu contoh pengungkapan khusus, bukan templat polis universal.
Periksa CUSIP dan jatuh tempo yang dicakup, tanggal mulai perlindungan, pihak yang membayar premi, dan apakah asuransi tetap melekat saat obligasi dijual kembali. Jangan anggap semua jatuh tempo dalam satu seri memiliki cakupan sama. Untuk polis sekunder, bandingkan premi dengan sisa masa dan pembayaran yang dilindungi.
Baca polis, bukan hanya label
Label “insured” pada layar perdagangan tidak menjelaskan cakupan. Dalam polis yang dilampirkan ke dokumen penawaran resmi, periksa obligasi dan jatuh tempo yang dicakup, pokok dan bunga terjadwal, tanggal pembayaran, pemberitahuan, bukti, dan proses klaim. Baca juga perlakuan atas pelunasan dipercepat, sinking fund, percepatan jatuh tempo, tender, dan kegagalan operasional agen pembayaran.
Dokumen penawaran berasuransi BAM di EMMA memberi contoh polis yang mencakup pembayaran terjadwal tertentu sesuai ketentuan dan menyatakan bahwa harga pasar atau likuiditas tidak dijamin. Contoh itu khusus untuk satu penerbitan. Polis lain dapat menetapkan pembayaran, pengecualian, dan prosedur yang berbeda.
Pisahkan kredit penanggung dari kredit penerbit
Obligasi berasuransi dapat memiliki peringkat yang mencerminkan kekuatan penanggung dan peringkat dasar untuk penerbit atau obligor tanpa asuransi. Tidak semua penerbitan memiliki kedua peringkat. Jika hanya melihat peringkat berasuransi, investor dapat melebih-lebihkan kondisi keuangan pemerintah daerah ketika nilai tersebut terutama bergantung pada penanggung. MSRB menyebut bahwa beberapa obligasi berasuransi memiliki peringkat terpisah untuk penanggung dan peringkat dasar penerbit atau obligor.
Catat siapa yang dinilai, tanggal, dan cakupan setiap peringkat. Periksa kondisi keuangan penanggung saat ini dan kemampuan penerbit membayar tanpa polis. Peringkat pada tanggal penerbitan bukan pemeriksaan kredit terkini. Kondisi penanggung dapat berubah selama umur obligasi dan mengubah persepsi pasar meskipun keuangan penerbit tetap.
Harga dan likuiditas tetap menjadi risiko tersendiri
Asuransi pembayaran terjadwal tidak menetapkan harga jual sebelum jatuh tempo. Suku bunga, frekuensi transaksi, kredit penerbit dan penanggung, ketentuan call, serta penawaran dan permintaan dapat memengaruhi harga. Obligasi munisipal yang jarang diperdagangkan mungkin sulit menemukan pembeli pada harga yang diharapkan saat harus dijual. Penjelasan MSRB tentang pasar sekunder menyebut suku bunga, kualitas kredit, dan kondisi pasar sebagai faktor harga jual.
Asuransi bukan hak untuk menjual pada nilai pari, janji bahwa pembeli selalu tersedia, atau perlindungan atas semua kerugian. Penurunan peringkat penanggung dapat memengaruhi harga meskipun sebagian pembayaran masih dicakup; bila kemampuan membayar klaim melemah, nilai dukungan kredit juga dapat turun. Pisahkan risiko menerima pembayaran dari risiko harga jual dan likuiditas.
Panduan pasar sekunder MSRB menjelaskan bahwa kuotasi dan harga transaksi dipengaruhi kondisi pasar. Prospektus reksa dana yang diajukan ke SEC pada 2024 hanyalah contoh pengungkapan, bukan ketentuan polis universal.
Periksa penerbitan yang tepat di EMMA
Mulai dari CUSIP dan tanggal jatuh tempo yang tepat, lalu cari dokumen penawaran resmi, polis, pengungkapan berkala, dan pemberitahuan peristiwa penting di EMMA. Pastikan nama badan hukum penanggung, para pihak dalam kontrak, jatuh tempo dan pembayaran yang dicakup, tenggat pemberitahuan, serta pengecualian. Nama grup perusahaan belum tentu badan hukum yang wajib membayar klaim.
Selanjutnya, bandingkan peringkat berasuransi dan peringkat dasar, tanggalnya, serta informasi terbaru tentang penerbit dan penanggung. Kemampuan membayar keduanya bisa berubah setelah penerbitan. Jika satu seri memiliki banyak CUSIP, periksa satu per satu sebelum menyimpulkan bahwa cakupannya sama.
Sebagai contoh dokumen, pernyataan resmi EMMA untuk satu penerbitan yang diasuransikan BAM hanya berlaku untuk penerbitan tersebut; ketentuannya tidak boleh digeneralisasi ke obligasi lain.
Bandingkan biaya penerbit dengan risiko investor
Bagi penerbit, pertanyaannya adalah apakah potensi penghematan bunga melebihi premi dan biaya lain. Sebagai ilustrasi saja, anggap penerbitan US$10 juta membayar premi US$75.000 dan kupon turun secara hipotetis sebesar 0,15 poin persentase. Jika pokok tetap, penghematan bruto tahunan adalah US$10.000.000 × 0,0015 = US$15.000; waktu pengembalian sederhana ialah US$75.000 ÷ US$15.000 = lima tahun.
Perhitungan ini tidak memasukkan nilai waktu uang, amortisasi pokok, call atau refinancing lebih awal, biaya, dan waktu pembayaran premi. Ini contoh ekonomi pendanaan penerbit, bukan imbal hasil investor atau bukti bahwa asuransi layak dibeli. Pembeli perlu membandingkan harga, yield sampai skenario call terburuk, pajak, likuiditas, kredit dasar, dan kredit penanggung. Lihat juga panduan obligasi GO dan revenue, yield setara pajak obligasi munisipal, serta YTC dan YTW.
Pertanyaan umum
Q1Apakah asuransi obligasi munisipal menjamin harga pasar?
Tidak. Polis dapat mencakup pembayaran terjadwal tertentu, tetapi suku bunga, kredit, call, dan kondisi perdagangan memengaruhi harga dan likuiditas.
Q2Apakah peringkat berasuransi yang tinggi berarti penerbit kuat secara finansial?
Belum tentu. Peringkat dapat mencerminkan kekuatan penanggung. Periksa juga peringkat dasar dan keuangan penerbit atau obligor.
Q3Apakah semua obligasi munisipal berasuransi memiliki cakupan sama?
Tidak. Obligasi, jatuh tempo, pembayaran, pemberitahuan, klaim, dan pengecualian ditentukan oleh tiap polis dan dokumen penerbitan.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang perlu diperiksa pertama kali saat menilai obligasi munisipal berasuransi?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Kondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkapOpsi beliKontrak yang memberi pembeli hak untuk membeli aset acuan pada harga pelaksanaan sesuai persyaratannya. Penjual kontrak memikul kewajiban yang sepadan jika hak itu dilaksanakan dan ditetapkan kepadanya.
Baca panduan lengkap