

Obligasi Callable: Yield to Call, Yield to Worst, dan YTM
Pahami bagaimana hak pelunasan lebih awal mengubah arus kas obligasi, apa yang dihitung YTC dan YTW, serta risiko yang tidak tercermin dalam yield tersebut.
Dalam panduan iniApa yang membuat obligasi dapat di-call?
Ringkasan singkat
Obligasi callable memberi penerbit hak untuk melunasi utang sebelum jatuh tempo pada tanggal dan harga yang tercantum dalam kontrak. Setelah dilunasi, kupon berikutnya berhenti dan investor perlu menginvestasikan kembali dana. YTM, YTC, dan YTW memakai skenario arus kas yang berbeda; tidak satu pun memprediksi call atau menjamin hasil aktual. Contoh hipotetis ini menjelaskan cara membaca yield, bukan kuotasi saat ini, prediksi call, atau rekomendasi investasi.
Apa yang membuat obligasi dapat di-call?
Obligasi callable memberi penerbit—bukan pemegang obligasi—hak melunasi seluruh atau sebagian utang sebelum jatuh tempo sesuai persyaratan penerbitan. Dokumen menentukan kapan hak itu mulai berlaku, tanggal yang diizinkan, dan harga pelunasan. Dapat ada periode perlindungan, beberapa tanggal, atau pelunasan sebagian. Investor.gov membedakan pelunasan opsional, sinking fund, dan luar biasa. Periksa prospektus atau dokumen resmi; kata “callable” saja tidak menjelaskan jadwalnya.
Mengapa penerbit melakukan call?
Jika biaya pinjaman pasar turun di bawah kupon, penerbit mungkin terdorong melakukan refinancing. Kontrak menentukan apakah call diizinkan, dan keputusan ada pada penerbit. Saat dilunasi, kupon berhenti dan pokok kembali lebih awal. Investor harus menginvestasikannya kembali, mungkin pada yield lebih rendah; inilah risiko reinvestasi. Kupon tinggi dapat membuat refinancing lebih menarik bagi penerbit, bukan melindungi investor. FINRA menjelaskan risiko call dan kemungkinan reinvestasi pada kondisi yang kurang menguntungkan.
Apa yang diukur YTM, YTC, dan YTW?
YTM mendiskontokan kupon dan pokok terjadwal hingga jatuh tempo. YTC menghitung sampai tanggal call dan harga pelunasannya. YTW adalah yield terendah di antara jatuh tempo dan skenario call yang berlaku, mengikuti kontrak serta metode penyedia data. Jika ada beberapa tanggal call, beberapa skenario dapat dibandingkan; periksa tanggal mana yang dipakai penyedia. FINRA membahas ketiganya sebagai ukuran terpisah. Yield yang dikutip bergantung pada asumsi; itu bukan peluang call, ramalan harga, atau pembayaran tahunan terjamin.
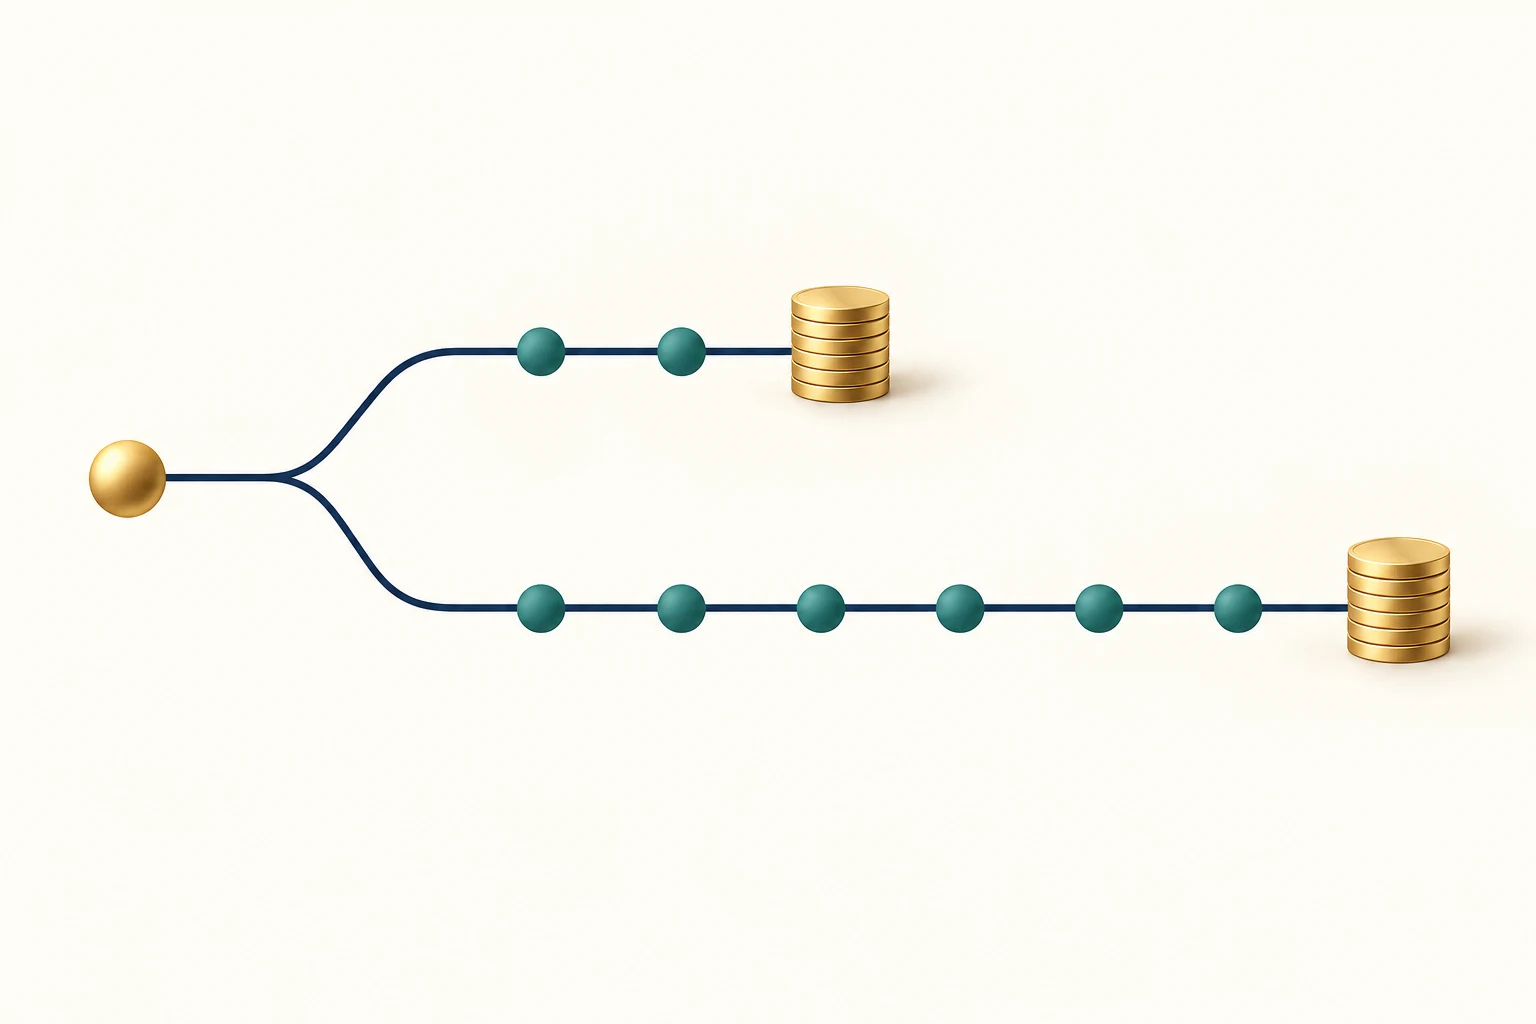
Contoh: tanggal call mengubah yield
Misalkan obligasi hipotetis bernilai pari $1,000, kupon tahunan 6% dibayar tiap enam bulan, sisa jatuh tempo lima tahun, dan harganya $1,080 pada tanggal kupon. Kuponnya $30 per semester. Call pertama boleh dilakukan setelah dua tahun pada 102% pari, yaitu $1,020. Dengan compounding setengah tahunan, YTC kira-kira 4.21% dan YTM hingga tahun kelima sekitar 4.72%. Jika hanya dua skenario itu yang berlaku, YTW adalah nilai lebih rendah, 4.21%. Arus kas terakhir YTC mencakup kupon $30 dan pelunasan $1,020. Contoh ini bukan harga pasar dan mengasumsikan pembayaran tepat waktu tanpa biaya atau pajak.
Apa yang diizinkan jadwal call?
Contoh itu memerlukan tanggal dan harga call yang jelas. Dokumen sebenarnya dapat memuat masa perlindungan, harga call bertahap yang menurun, par call, klausul make-whole, jadwal sinking fund, atau call luar biasa setelah peristiwa tertentu. Pelunasan sebagian hanya mengenai sebagian posisi. Perhatikan pula masa pemberitahuan dan penyelesaian. Layar yield dapat memakai tanggal atau konvensi tertentu; cocokkan inputnya dengan prospektus. Investor.gov membedakan beberapa jenis ketentuan pelunasan tersebut.
Apa yang tidak dicakup YTW?
YTW bukan hasil investasi terburuk yang mungkin terjadi. Biasanya angka ini adalah yield terendah dari sekumpulan perhitungan arus kas kontraktual yang ditentukan, umumnya jatuh tempo dan call yang berlaku. YTW tidak sepenuhnya memodelkan gagal bayar, restrukturisasi, penjualan sebelum pelunasan, perubahan harga, biaya, pajak, atau suku bunga reinvestasi mendatang. Harga bisa turun dan pembayaran bisa gagal. Basis harga, tanggal penyelesaian, bunga berjalan, konvensi hari, serta compounding juga memengaruhi hasil. FINRA menyoroti asumsi pembayaran dan reinvestasi; periksa dasar hitung sebelum membandingkan.
Bagaimana suku bunga dan harga memengaruhi risiko call?
Saat suku bunga pasar turun, refinancing mungkin lebih menarik bagi penerbit jika kontrak mengizinkan call. Obligasi yang dibeli dengan premi dapat dilunasi di bawah harga belinya, dan kupon di atas pasar pada masa depan berhenti. Jika suku bunga naik, call mungkin kurang menarik sehingga obligasi bertahan lebih lama dari dugaan. Sensitivitas harganya dapat berbeda dari obligasi noncallable yang sebanding. YTW tidak mengukur durasi, peluang call, atau seluruh perubahan harga akibat suku bunga. Lihat durasi dan konveksitas obligasi untuk ukuran sensitivitas yang berbeda.
Bandingkan tanpa menganggap YTW sebagai janji
Sebelum membandingkan, periksa harga dan basis penyelesaian, kupon dan jatuh tempo, tanggal call pertama dan berikutnya beserta harganya, masa perlindungan, pelunasan sebagian atau klausul make-whole, serta metode penyedia data. Bandingkan YTM, tiap YTC yang berlaku, dan YTW dengan dasar yang sama. Kupon atau YTW lebih tinggi tidak membuktikan nilai lebih baik, risiko kredit lebih rendah, atau jangka kepemilikan yang sesuai. Untuk dasar yield, lihat kupon, current yield, dan YTM. Artikel ini menjelaskan mekanisme, bukan rekomendasi atau prediksi call.
Pertanyaan umum
Q1Apakah YTW memberi tahu apakah obligasi akan di-call?
Tidak. YTW membandingkan yield untuk skenario kontraktual dan tidak mengukur peluang penerbit menggunakan haknya.
Q2Bisakah penerbit melakukan call kapan saja?
Hanya pada tanggal dan dengan syarat yang tercantum dalam prospektus atau dokumen resmi.
Q3Apakah YTW sama dengan hasil yang akan saya peroleh?
Belum tentu. Pembayaran, call, reinvestasi, harga dan waktu penjualan, biaya, serta pajak memengaruhi hasil.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Siapa yang memiliki hak call?
Pilih jawaban untuk melihat penjelasannya