

Trilema Mustahil: Kurs, Arus Modal, dan Kebijakan Moneter
Pahami mengapa stabilitas kurs, pasar modal terbuka, dan kebijakan moneter yang mandiri menimbulkan kompromi, cara kerja tiga pasangannya, serta batas kerangka ini.
Dalam panduan iniApa yang dimaksud dengan trilema mustahil?
Ringkasan singkat
Trilema mustahil, atau trilema moneter, menjelaskan kendala di antara tiga tujuan kebijakan: nilai tukar yang stabil, modal yang dapat bergerak lintas batas, dan kebijakan moneter yang ditetapkan sesuai kondisi domestik. Dalam kerangka standar, suatu perekonomian tidak dapat sepenuhnya mencapai ketiganya sekaligus. Pengaturan di dunia nyata menempati posisi berbeda di sepanjang kompromi tersebut. Kerangka ini membantu menjelaskan mekanisme, bukan aturan harfiah bahwa setiap negara harus masuk ke dalam tepat dua kotak.
Apa yang dimaksud dengan trilema mustahil?
Trilema mustahil adalah cara untuk mengatur pilihan dalam makroekonomi ekonomi terbuka. Tiga sudutnya adalah stabilitas nilai tukar, kebebasan modal bergerak lintas batas, dan otonomi kebijakan moneter. Inti gagasan Mundell–Fleming adalah bahwa suatu negara tidak dapat tanpa batas menggabungkan kurs tetap, arus modal bebas, dan kebijakan moneter independen. Bank for International Settlements menggambarkannya sebagai kendala yang dikenal di antara ketiga tujuan tersebut. {source:bisImpossibleTrinityMundellFleming2016}
Kata “mustahil” bisa terdengar lebih mutlak daripada maksud praktisnya. Kerangka ini tidak mengatakan bahwa setiap pergerakan mata uang pasti langsung memicu krisis, bahwa satu tujuan kebijakan harus ditinggalkan sepenuhnya, atau bahwa semua negara menghadapi kendala yang sama setiap saat. Maksudnya, berdasarkan asumsi model, upaya mempertahankan komitmen kurs yang ketat sambil membiarkan modal bergerak bebas membatasi ruang untuk menetapkan suku bunga secara mandiri demi tujuan domestik. Perekonomian dapat melunakkan kendala dengan menerima lebih banyak pergerakan kurs, memakai langkah yang memengaruhi arus modal, atau menerima otonomi moneter yang lebih kecil.
“Trilema” bukan kartu penilaian yang menganggap ketiga tujuan sama pentingnya. Pemerintah mungkin menghargai harga perdagangan yang lebih dapat diprediksi, akses ke pembiayaan internasional, dan suku bunga kebijakan yang responsif terhadap inflasi atau output domestik karena alasan berbeda. Kerangka ini memperjelas bahwa tujuan tersebut dapat bertentangan; kerangka ini tidak menentukan kombinasi terbaik, mengukur biaya kesejahteraan setiap pilihan, atau menggantikan analisis khusus negara. Fungsinya diagnostik: membantu menjelaskan mengapa gabungan kebijakan dapat tertekan ketika suatu guncangan menarik salah satu tujuan ke arah yang berbeda.
Apa saja tiga tujuan kebijakannya?
Stabilitas nilai tukar berarti membatasi seberapa jauh nilai mata uang domestik bergerak terhadap mata uang acuan atau sekeranjang mata uang. Komitmennya dapat berupa paritas tetap resmi, kisaran sempit, atau upaya yang lebih longgar untuk meredam fluktuasi. Pengaturan ini tidak sama. Peg yang ketat menjanjikan lintasan lebih sempit daripada kurs mengambang terkendali, dan rezim yang diumumkan bisa berbeda dari ruang gerak kurs yang benar-benar diizinkan. Tujuan kebijakan menyangkut perilaku kurs yang diinginkan, bukan sekadar apakah kurs kebetulan tenang selama satu minggu.
Mobilitas modal adalah sejauh mana penduduk dan bukan penduduk dapat memperoleh, menjual, atau memindahkan klaim keuangan lintas batas. Akun modal yang sangat terbuka memudahkan investor, bank, perusahaan, dan rumah tangga memindahkan dana sebagai respons terhadap imbal hasil dan risiko yang mereka rasakan. “Terbuka” bukan berarti setiap transaksi tanpa biaya atau modal bergerak seketika. Pembatasan hukum, sistem penyelesaian, pajak, batas neraca, kedalaman pasar, dan perubahan persepsi risiko dapat menghambat atau mengalihkan arus. Trilema mengabstraksikan banyak detail ini untuk menyoroti pengaruh pilihan portofolio lintas batas.
Otonomi kebijakan moneter adalah kemampuan menetapkan kondisi moneter untuk menanggapi tujuan domestik, seperti inflasi dan aktivitas ekonomi, alih-alih membiarkan suku bunga kebijakan banyak ditentukan oleh komitmen nilai tukar atau kondisi keuangan luar negeri. Ini bukan berarti bank sentral tidak terpengaruh oleh ekonomi dunia. Bahkan mata uang mengambang dapat menyalurkan suku bunga asing melalui perdagangan, biaya pinjaman, dan harga aset. Otonomi bersifat bertingkat: seberapa jauh bank sentral dapat mengubah sikap kebijakannya tanpa merusak komitmen lain?
Definisi ini juga memisahkan ketiga sudutnya. Stabilitas nilai tukar tidak sama dengan stabilitas tingkat harga. Mobilitas modal tidak sama dengan surplus atau defisit transaksi berjalan yang besar. Otonomi moneter tidak menjamin bahwa kebijakan akan mencapai sasarannya. Pilihannya menyangkut rezim kebijakan dan kendalanya; hasil yang teramati juga bergantung pada institusi, guncangan, neraca pihak swasta, serta keputusan perusahaan dan rumah tangga. Pembahasan IMF tentang pengaturan nilai tukar memperlakukan rezim kurs, kerangka moneter, operasi valuta asing, dan langkah terkait arus modal sebagai bagian-bagian yang saling terhubung dalam rancangan kebijakan yang lebih luas. {source:imfChoiceOfExchangeRateArrangement2022}
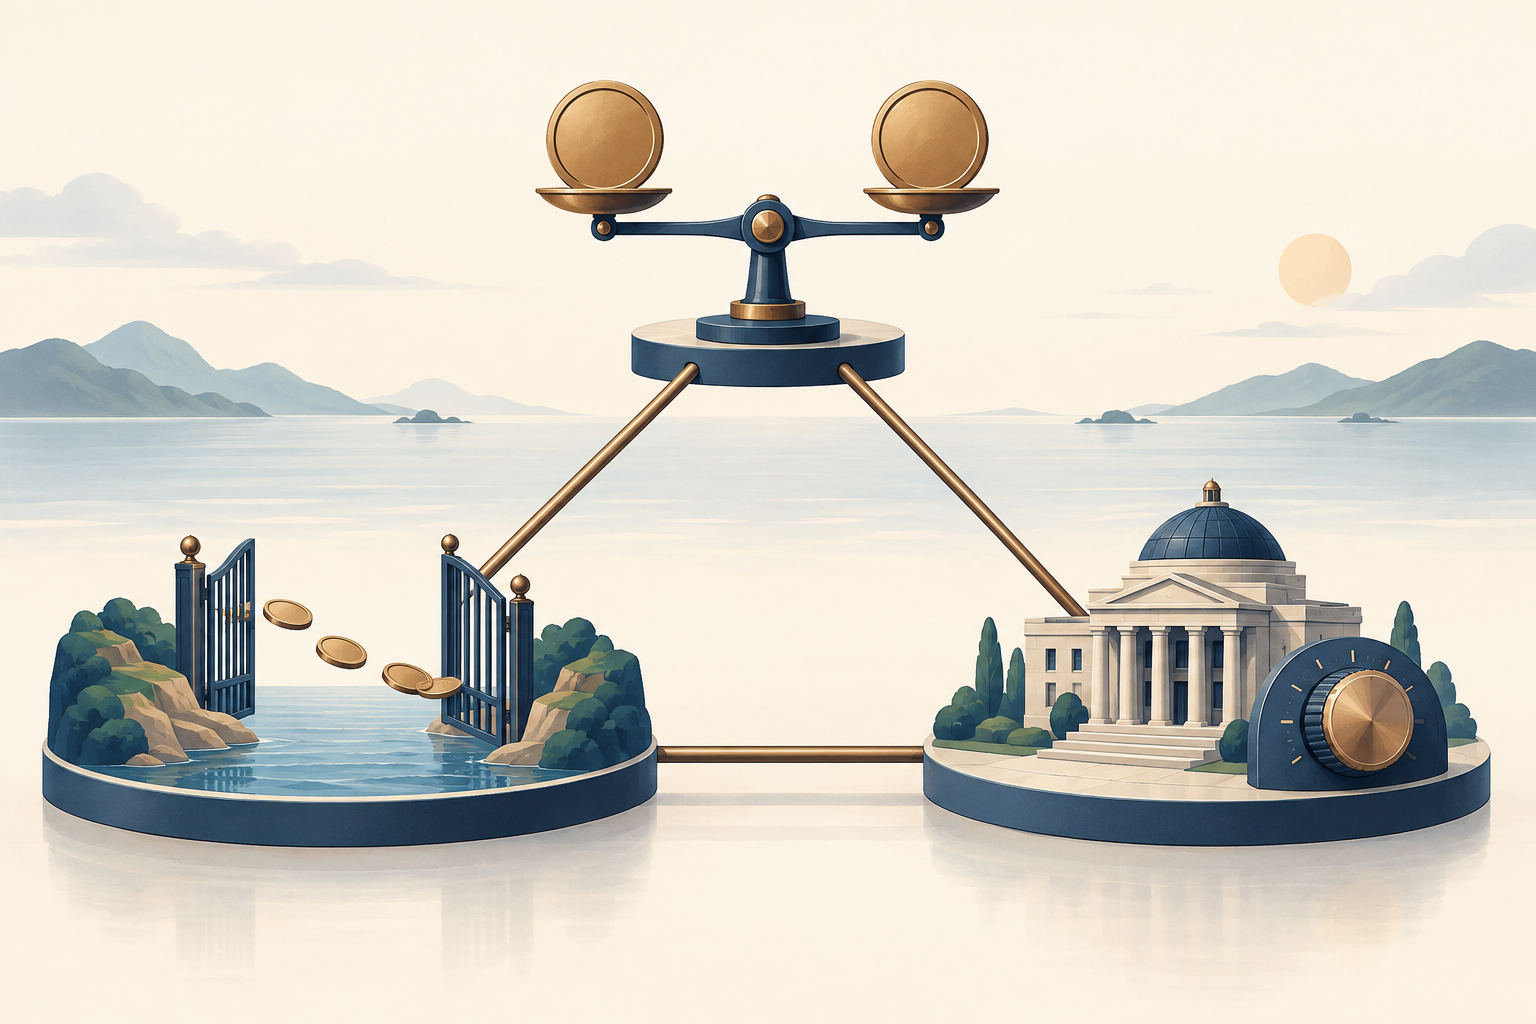
Mengapa arus modal dapat membatasi bank sentral di bawah peg?
Bayangkan suatu perekonomian mempertahankan kurs tetap yang kredibel terhadap mata uang jangkar dan mengizinkan investasi lintas batas dalam jumlah besar. Jika investor dapat berpindah dari aset bermata uang domestik ke aset bermata uang jangkar dengan biaya rendah, perbedaan imbal hasil yang diharapkan setelah memperhitungkan risiko dan berlangsung lama dapat mendorong perpindahan dana. Perbandingan imbal hasil bukan hanya dua suku bunga yang dipublikasikan. Perubahan kurs yang diharapkan, risiko gagal bayar dan likuiditas, pajak, biaya transaksi, serta friksi lain juga berpengaruh. Dengan peg yang kredibel, depresiasi yang diharapkan mungkin kecil, tetapi belum tentu nol; penyesuaian risiko juga tidak selalu hilang.
Jika bank sentral domestik memangkas suku bunga jangka pendek jauh di bawah imbal hasil aset sebanding dalam mata uang jangkar, sebagian pemegang aset mungkin memilih memindahkan dananya ke luar negeri. Hal itu menambah permintaan terhadap mata uang jangkar dan menekan peg. Untuk mempertahankan paritas, otoritas moneter dapat menjual cadangan devisa dan membeli mata uangnya sendiri. Transaksi tersebut dapat menarik likuiditas domestik; jika tidak diimbangi, suku bunga pasar jangka pendek mungkin naik dan mendorong kondisi kembali ke tingkat yang lebih sesuai dengan komitmen kurs. Bank sentral juga dapat menyesuaikan suku bunga kebijakan secara langsung. Dalam kedua hal itu, peg dan mobilitas modal membatasi seberapa lama suku bunga domestik dapat menyimpang.
Arah sebaliknya juga dapat terjadi. Jika suku bunga domestik ditetapkan jauh lebih tinggi daripada imbal hasil asing yang sebanding, modal dapat masuk dan menimbulkan tekanan apresiasi. Di bawah peg, otoritas dapat membeli mata uang asing dan memasok mata uang domestik. Jika likuiditas yang dihasilkan tidak dikelola, kondisi moneter domestik dapat melonggar. Besar dan waktu arus bergantung pada risiko, ekspektasi, instrumen, dan friksi pasar; mekanisme sederhana ini bukan klaim bahwa setiap selisih suku bunga satu poin persentase menghasilkan jumlah arus modal tertentu.
Inilah konflik utamanya: ketika modal dapat bergerak bebas dan kurs dipertahankan dengan ketat, keputusan suku bunga domestik dapat memicu arus yang memaksa bank sentral melakukan intervensi atau mendorong suku bunga pasar kembali ke tingkat yang sesuai dengan peg. Panduan operasional IMF menyatakan bahwa dalam pengaturan kurs tetap dengan mobilitas modal bebas, otonomi moneter terbatas dan kebijakan tidak dapat dijalankan secara independen dari komitmen nilai tukar. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
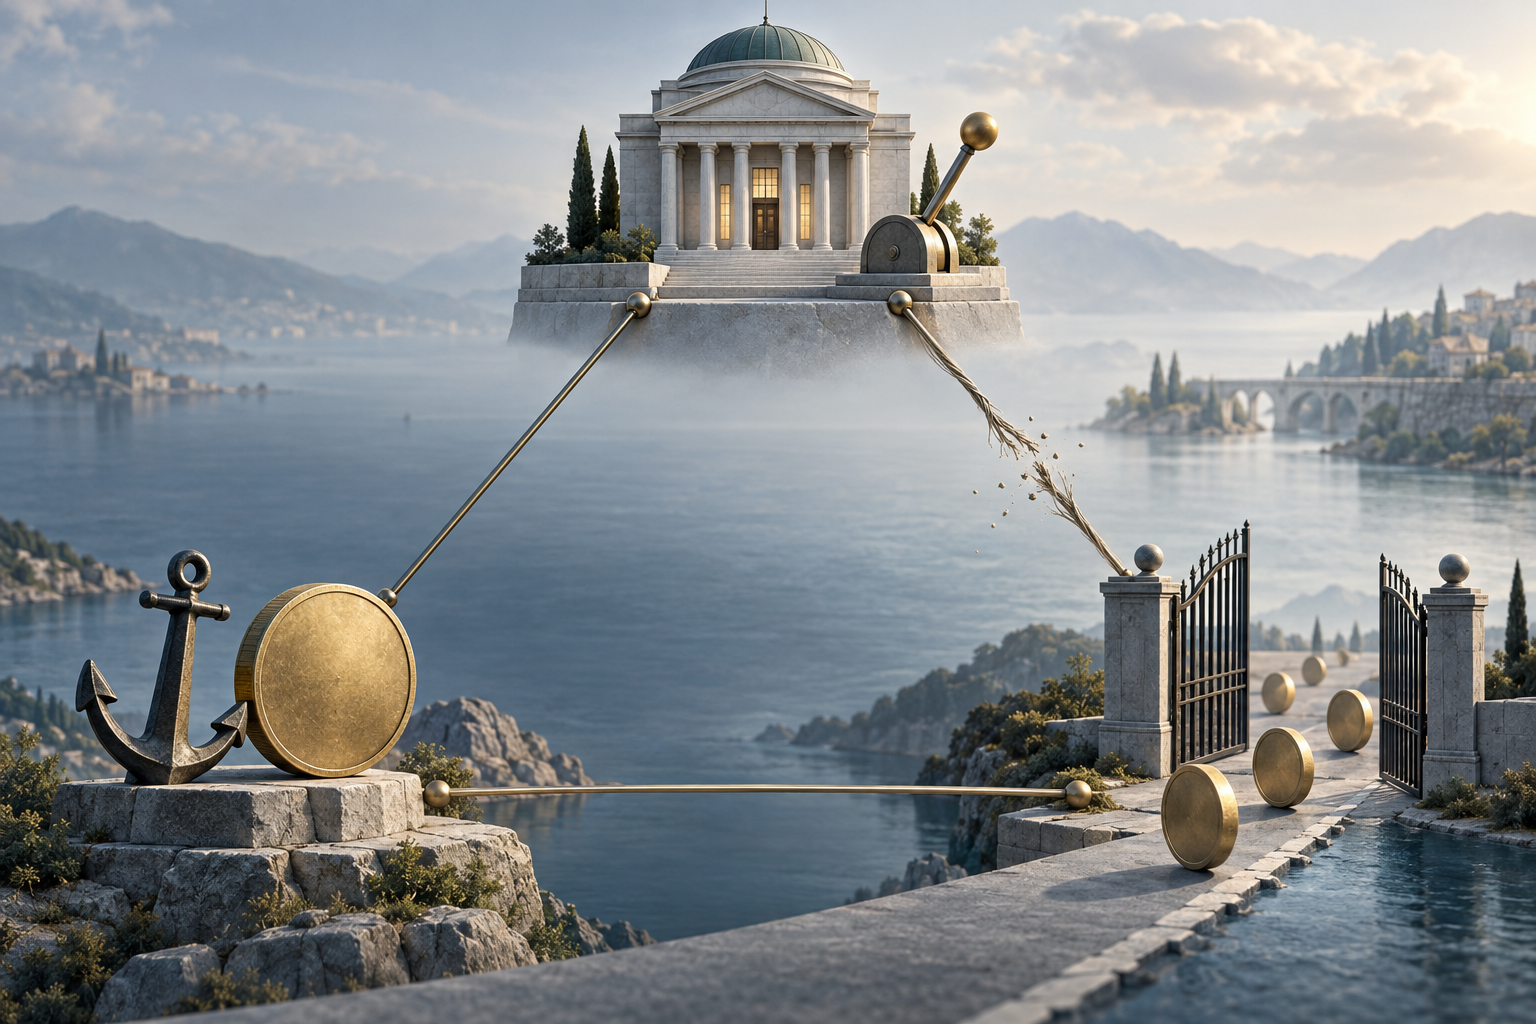
Apa arti setiap pasangan tujuan?
Tiga pasangan yang mungkin menunjukkan makna kerangka ini dalam praktik. Pasangan tersebut menjelaskan margin mana yang terkendala, bukan tiga bentuk kelembagaan yang berlaku universal.
Stabilitas nilai tukar dan mobilitas modal: sudut yang paling terkendala adalah otonomi moneter. Peg yang kredibel bersama pembiayaan lintas batas yang terbuka menyisakan lebih sedikit ruang untuk menetapkan suku bunga secara mandiri. Suku bunga kebijakan domestik mungkin perlu mengikuti kondisi mata uang jangkar, atau bank sentral membiarkan suku bunga pasar dan likuiditas menyesuaikan diri terhadap arus. Jika perlambatan domestik membutuhkan pemangkasan suku bunga sementara pertahanan peg membutuhkan kondisi yang lebih ketat, kedua tujuan dapat bertentangan. Panduan IMF tentang peg secara eksplisit menjelaskan bahwa kombinasi ini membatasi otonomi moneter. {source:imfOperationalizePeg2026}
Mobilitas modal dan otonomi moneter: biasanya nilai tukar perlu menyerap lebih banyak penyesuaian. Jika bank sentral mengubah suku bunga demi inflasi atau aktivitas domestik sementara dana dapat bergerak bebas, kurs dapat merespons perubahan imbal hasil yang diharapkan dan permintaan portofolio. Kurs mengambang atau yang lebih fleksibel menyediakan margin penyesuaian tersebut. Ini bukan berarti kurs tidak relevan bagi kebijakan: depresiasi dapat menaikkan biaya impor dalam mata uang lokal, memengaruhi peminjam berutang dalam mata uang asing, atau mengubah ekspektasi inflasi. Artinya, selama proses penyesuaian itu bank sentral tidak berjanji mempertahankan paritas tetap.
Stabilitas nilai tukar dan otonomi moneter: pembatasan atau friksi yang lebih kuat atas arus lintas batas dapat mengurangi tekanan langsung pada komitmen kurs ketika suku bunga domestik berbeda dari suku bunga jangkar. Dalam kerangka sederhana, membatasi mobilitas modal membuka ruang untuk menjalankan kebijakan suku bunga domestik sambil menstabilkan kurs. Langkah yang diterapkan berbeda dalam cakupan dan efektivitas; pembatasan dapat mengalihkan transaksi, mendorong upaya penghindaran, dan menimbulkan biaya. Jadi, pasangan ini bukan sekadar “tambahkan kontrol lalu dapatkan otonomi penuh.” Pasangan ini menunjukkan saluran yang jika tidak dibatasi akan meneruskan perbedaan suku bunga menjadi arus modal.
Dalam rezim kebijakan nyata, pilihannya sering berada di antara titik-titik ekstrem. Mata uang mungkin diizinkan bergerak dalam suatu kisaran; sebagian transaksi modal dibatasi sementara transaksi lain tetap terbuka; bank sentral dapat merespons kondisi domestik sekaligus mempertimbangkan tekanan kurs. Pilihan ini menghasilkan tingkat stabilitas, keterbukaan, dan otonomi yang sebagian. Lebih berguna untuk menilai seberapa kuat setiap komitmen dan margin mana yang berubah saat guncangan datang daripada menyatakan suatu negara memilih tepat dua sudut dan mengabaikan sudut ketiga.
Bagaimana guncangan hipotetis pada suku bunga jangkar menguji kompromi ini?
Bayangkan sebuah perekonomian fiktif bernama Harbor yang mempertahankan mata uangnya dalam kisaran sangat sempit terhadap mata uang jangkar. Harbor mengizinkan sebagian besar arus portofolio. Kondisi dan angka ini dibuat hanya untuk memperjelas mekanisme. Misalkan bank sentral di negara jangkar tiba-tiba menaikkan suku bunga kebijakannya dari 3% menjadi 5%. Bank sentral Harbor semula berencana menurunkan suku bunganya dari 4% menjadi 2% karena permintaan domestik melemah.
Perubahan suku bunga itu bukan ramalan mekanis tentang jumlah arus tertentu. Namun, jika investor menilai aset bermata uang jangkar memberikan imbal hasil setelah penyesuaian risiko yang lebih tinggi dan memperkirakan peg akan bertahan, sebagian mungkin beralih dari aset bermata uang Harbor. Pergeseran portofolio tersebut dapat meningkatkan permintaan mata uang jangkar. Untuk menjaga kurs tetap dalam kisaran sempit, otoritas Harbor dapat menjual aset cadangan demi mata uangnya sendiri, membiarkan likuiditas jangka pendek mengetat, atau menaikkan suku bunga kebijakan mendekati tingkat yang lebih sesuai dengan peg. Langkah-langkah ini membuat rencana pelonggaran domestik lebih sulit dijalankan sepenuhnya.
Harbor memiliki pilihan lain untuk merespons situasi tersebut. Harbor dapat membiarkan mata uangnya melemah melampaui kisaran, memberi bobot lebih besar pada fleksibilitas kurs sambil mempertahankan lebih banyak ruang untuk menetapkan suku bunga sesuai kondisi domestik. Harbor dapat memperketat atau mengubah aturan yang berlaku untuk arus lintas batas tertentu, sehingga derajat mobilitas modal berubah. Atau Harbor dapat terus mempertahankan kisaran dan menerima bahwa jalur suku bunganya akan lebih dipengaruhi oleh suku bunga jangkar. Setiap pilihan mengubah margin yang berbeda; tidak ada yang tanpa biaya, dan trilema sendiri tidak memberi tahu respons mana yang sebaiknya dipilih.
Sekarang ubah satu asumsi. Jika investor menilai peg mungkin segera disesuaikan, depresiasi yang diharapkan dapat mengimbangi suku bunga domestik yang lebih tinggi. Perbandingan imbal hasil yang relevan tidak lagi hanya bergantung pada selisih suku bunga kebijakan. Atau, kenaikan suku bunga bisa mencerminkan persepsi risiko kredit yang lebih tinggi: imbal hasil yang tercatat lebih besar belum tentu menarik dana jika investor juga mengantisipasi kerugian yang lebih besar. Kasus-kasus ini menunjukkan bahwa trilema adalah kerangka untuk memahami arah, bukan lembar kerja yang mengubah dua suku bunga menjadi jumlah arus modal yang pasti.
Dapatkah intervensi valuta asing dan cadangan menghapus kendala?
Intervensi dapat memengaruhi waktu dan jalur penyesuaian. Menjual cadangan untuk membeli mata uang domestik dapat memenuhi permintaan mata uang asing saat peg tertekan. Membeli mata uang asing dapat menahan tekanan apresiasi. Cadangan dapat membantu otoritas mengelola gangguan sementara dan menunjukkan kapasitas untuk bertransaksi. Namun, cadangan bukan persediaan mata uang asing tanpa batas dan tidak dapat dengan sendirinya menghilangkan ketidakkonsistenan kebijakan yang terus berlangsung.
Dampak pada neraca juga penting. Ketika bank sentral menjual mata uang asing dan menerima mata uang domestik, likuiditas domestik cenderung berkurang kecuali otoritas mengimbangi kontraksi tersebut melalui operasi lain. Ketika bank sentral membeli mata uang asing dan membayar dengan mata uang domestik, likuiditas cenderung bertambah kecuali diserap. Operasi ini dapat menyulitkan pencapaian sasaran suku bunga domestik yang terpisah. Bank sentral dapat mensterilkan intervensi dengan menyesuaikan aset domestik atau operasi likuiditas, tetapi sterilisasi berulang tidak menghapus insentif mendasar bagi investor untuk memindahkan dana jika komitmen suku bunga dan nilai tukar tetap tidak konsisten.
Karena itu, intervensi dapat membeli waktu, meredam volatilitas sementara, atau membantu menjalankan rezim yang dipilih. Kemampuannya mempertahankan lintasan tertentu bergantung pada kredibilitas komitmen, skala dan keberlangsungan arus, akses terhadap cadangan, kerangka kebijakan, serta neraca yang terlibat. Angka cadangan saja tidak cukup untuk membuktikan bahwa peg aman atau pasti gagal. Satu episode intervensi juga tidak membuktikan otonomi moneter telah hilang; pola kebijakan dan ruang penyesuaian dari waktu ke waktu lebih menentukan.
Intervensi valuta asing hanyalah salah satu bagian dari kerangka operasional. Peg juga membutuhkan kejelasan tentang paritas atau kisaran, mata uang yang menjadi jangkar, cara likuiditas disediakan atau ditarik, serta respons otoritas terhadap perubahan imbal hasil dan risiko eksternal. Panduan operasional IMF memperlakukan penetapan suku bunga serta operasi valuta asing dan moneter sebagai persoalan yang saling terhubung dalam pengelolaan peg, bukan sekadar perhitungan cadangan. {source:imfOperationalizePeg2026}
Apa yang tidak dijelaskan oleh trilema?
Diagram klasik merangkum sistem keuangan yang rumit ke dalam tiga tujuan kebijakan. Kerangka ini paling berguna ketika asumsinya dijelaskan. Versi paling sederhana mengasumsikan mobilitas modal yang besar, aset-aset yang dapat saling menggantikan bagi investor, dan komitmen kurs yang kredibel. Di pasar nyata, aset berbeda dalam risiko gagal bayar, likuiditas, perlakuan pajak, perlindungan hukum, dan eksposur mata uang. Perbedaan suku bunga dapat bertahan karena investor meminta kompensasi atas perbedaan tersebut atau karena transaksi menghadapi friksi. Karena itu, selisih suku bunga saja tidak membuktikan bahwa suatu negara melanggar persamaan matematis yang tetap.
Kerangka ini juga menyederhanakan cara peg dipertahankan. Instrumen yang tersedia bagi bank sentral bergantung pada sistem operasional, struktur perbankan, posisi cadangan, akses terhadap pendanaan valuta asing, serta komposisi dan jatuh tempo kewajiban sektor swasta. Ketidakcocokan mata uang dapat membuat pergerakan kurs mahal bagi perusahaan atau bank, bahkan ketika kurs yang lebih fleksibel seharusnya menyediakan margin kebijakan. Keinginan membatasi kerusakan pada neraca dapat mendorong pembuat kebijakan merespons suku bunga asing atau tekanan kurs, bahkan dalam rezim yang secara formal mengambang. Dampak terhadap stabilitas keuangan ini tidak tercakup dalam ilustrasi tiga sudut.
Trilema tidak memberi tahu apakah suatu pengaturan kurs tertentu berkelanjutan, apakah langkah pengelolaan arus modal tepat, atau apakah suatu negara sebaiknya memilih peg atau kurs mengambang. Penilaian tersebut bergantung pada struktur perdagangan dan keuangan, jenis guncangan yang cenderung dihadapi perekonomian, institusi, kredibilitas, instrumen kebijakan yang tersedia, serta tujuan yang menjadi tanggung jawab pembuat kebijakan. Panduan IMF tentang pemilihan pengaturan kurs memperlakukannya sebagai persoalan desain yang lebih luas, termasuk kerangka moneter dan kebijakan lain; kajian operasional berikutnya membahas kondisi kelembagaan tambahan untuk mempertahankan peg. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Buku panduan IMF juga membahas perluasan yang diperdebatkan dari Hélène Rey, yang sering disebut “dualitas mustahil”: kondisi keuangan global dapat membatasi otonomi moneter meski nilai tukar fleksibel. Pandangan ini terkait tetapi berbeda dari trilema awal, bukan bagian dari trilema itu sendiri ataupun konsensus yang sudah mapan. Gagasan tersebut menunjukkan kemungkinan kendala tambahan tanpa mengubah definisi tiga sudut model klasik. {source:imfChoiceOfExchangeRateArrangement2022}
Terakhir, trilema bukan teori untuk menjelaskan setiap pergerakan kurs atau arus modal. Trilema tidak menjelaskan pencatatan transaksi berjalan, menghitung seberapa besar perubahan kurs mengubah harga konsumen, atau mengukur nilai tukar riil. Gunakan konsep ini untuk membingkai kendala kebijakan, lalu cari bukti yang sesuai untuk pertanyaan lainnya. Transaksi berjalan dan neraca perdagangan membedakan arus lintas batas berupa barang, jasa, pendapatan, dan transfer. Nilai tukar efektif riil menjelaskan ukuran daya saing mata uang berbobot, sedangkan transmisi kurs ke inflasi mengikuti salah satu jalur dari perubahan mata uang menuju harga domestik.
Bagaimana membaca gabungan kebijakan suatu negara?
Mulailah dengan menyebutkan ketiga tujuan secara terpisah. Jalur kurs seperti apa yang dikatakan ingin dicapai otoritas, dan bagaimana mata uang itu benar-benar bergerak? Transaksi lintas batas mana yang dapat dilakukan dengan bebas, dan mana yang menghadapi pembatasan atau biaya berarti? Bagaimana bank sentral menjelaskan tujuan domestiknya, dan bagaimana suku bunga kebijakannya merespons ketika kondisi domestik dan kondisi negara jangkar mengarah ke tujuan berbeda? Label rezim saja mungkin tidak menjawab ketiga pertanyaan tersebut.
Berikutnya, amati penyesuaian ketika tekanan muncul. Jika suku bunga asing meningkat, apakah suku bunga lokal cenderung mengikutinya, apakah kurs bergerak, apakah aturan arus modal berubah, atau apakah bank sentral mengandalkan transaksi cadangan? Amati pula suku bunga pasar dan likuiditas domestik, bukan hanya suku bunga kebijakan yang diumumkan. Peg yang dinyatakan dapat berjalan bersama pergerakan pasar di dalam suatu kisaran; preferensi stabilitas yang diumumkan dapat berjalan bersama fleksibilitas kurs. Satu hari atau satu intervensi tidak cukup untuk menentukan klasifikasi.
Perbandingan imbal hasil juga memerlukan konteks. Jika memungkinkan, bandingkan suku bunga pada instrumen dengan jatuh tempo yang serupa, lalu pertimbangkan perubahan kurs yang diharapkan, risiko kredit dan likuiditas, pembatasan, serta biaya transaksi. Suku bunga kebijakan domestik yang lebih rendah daripada suku bunga jangkar yang lebih tinggi, dengan sendirinya, bukan bukti bahwa arus keluar akan segera terjadi. Hal itu menjadi alasan untuk menanyakan bagaimana investor menilai risiko, seberapa responsif arus modal, dan penyesuaian apa yang dijanjikan otoritas. Sebaliknya, kurs yang tampak stabil tidak membuktikan bahwa rezim akan tetap stabil ketika menghadapi guncangan berbeda.
Metode membaca ini menjadikan trilema sebagai rangkaian pertanyaan yang berguna, bukan label. Metode ini membantu membedakan peg yang kuat dari pengaturan fleksibel, keterbukaan modal yang luas dari saluran yang dibatasi, serta otonomi moneter formal dari kemampuan praktis untuk memakai kebijakan secara mandiri. Metode ini juga memisahkan diagnosis kendala kebijakan dari rekomendasi tentang pilihan yang sebaiknya diambil suatu negara.
Pertanyaan umum
Q1Apakah trilema mustahil berarti setiap negara dapat memilih tepat dua tujuan?
Tidak. Ungkapan “dua dari tiga” menjelaskan model dasar dengan asumsi yang disederhanakan. Negara sering menggabungkan stabilitas kurs sebagian, pembatasan modal sebagian, dan tingkat otonomi moneter tertentu. Pertanyaan yang berguna adalah sejauh mana setiap tujuan dikejar dan margin mana yang menyesuaikan ketika tekanan muncul.
Q2Apakah suku bunga harus sama di bawah kurs tetap?
Belum tentu. Bahkan dengan peg, suku bunga dapat berbeda karena investor memperhitungkan perubahan kurs yang diharapkan, risiko kredit dan likuiditas, pajak, segmentasi pasar, serta biaya transaksi. Kerangka ini menyatakan bahwa arus modal terbuka dan peg yang kredibel membatasi penetapan suku bunga mandiri secara berkelanjutan; kerangka ini tidak membuat setiap imbal hasil pasar menjadi angka yang identik.
Q3Dapatkah cadangan melindungi peg selamanya sementara bank sentral menetapkan suku bunga sesuka hati?
Cadangan dan intervensi dapat membantu mengelola tekanan dan memengaruhi waktu penyesuaian. Keduanya tidak otomatis menghapus konflik yang terus berlangsung antara peg, arus modal terbuka, dan jalur suku bunga domestik. Hasilnya bergantung pada komitmen, arus, akses terhadap cadangan, institusi, serta respons likuiditas dan suku bunga. ---
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Dalam kerangka standar trilema mustahil, apa kendala utamanya ketika suatu negara menggabungkan kurs tetap yang kredibel dengan mobilitas modal yang besar?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Kondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkapOpsi beliKontrak yang memberi pembeli hak untuk membeli aset acuan pada harga pelaksanaan sesuai persyaratannya. Penjual kontrak memikul kewajiban yang sepadan jika hak itu dilaksanakan dan ditetapkan kepadanya.
Baca panduan lengkapOpsi jualKontrak ini memberi pemegang hak, bukan kewajiban, untuk menjual aset acuan pada harga kesepakatan sebelum atau saat jatuh tempo sesuai ketentuan kontrak.
Baca panduan lengkap