

Regresi Fama–MacBeth: Memahami Premi Risiko Dua Tahap
Ikuti prosedur Fama–MacBeth dua tahap, dari estimasi beta deret waktu hingga harga risiko penampang lintang per tanggal, lalu bedakan standard error, penyesuaian Shanken, dan inferensi HAC.
Dalam panduan iniProsedur ini mengestimasi harga eksposur, bukan satu beta deret waktu
Ringkasan singkat
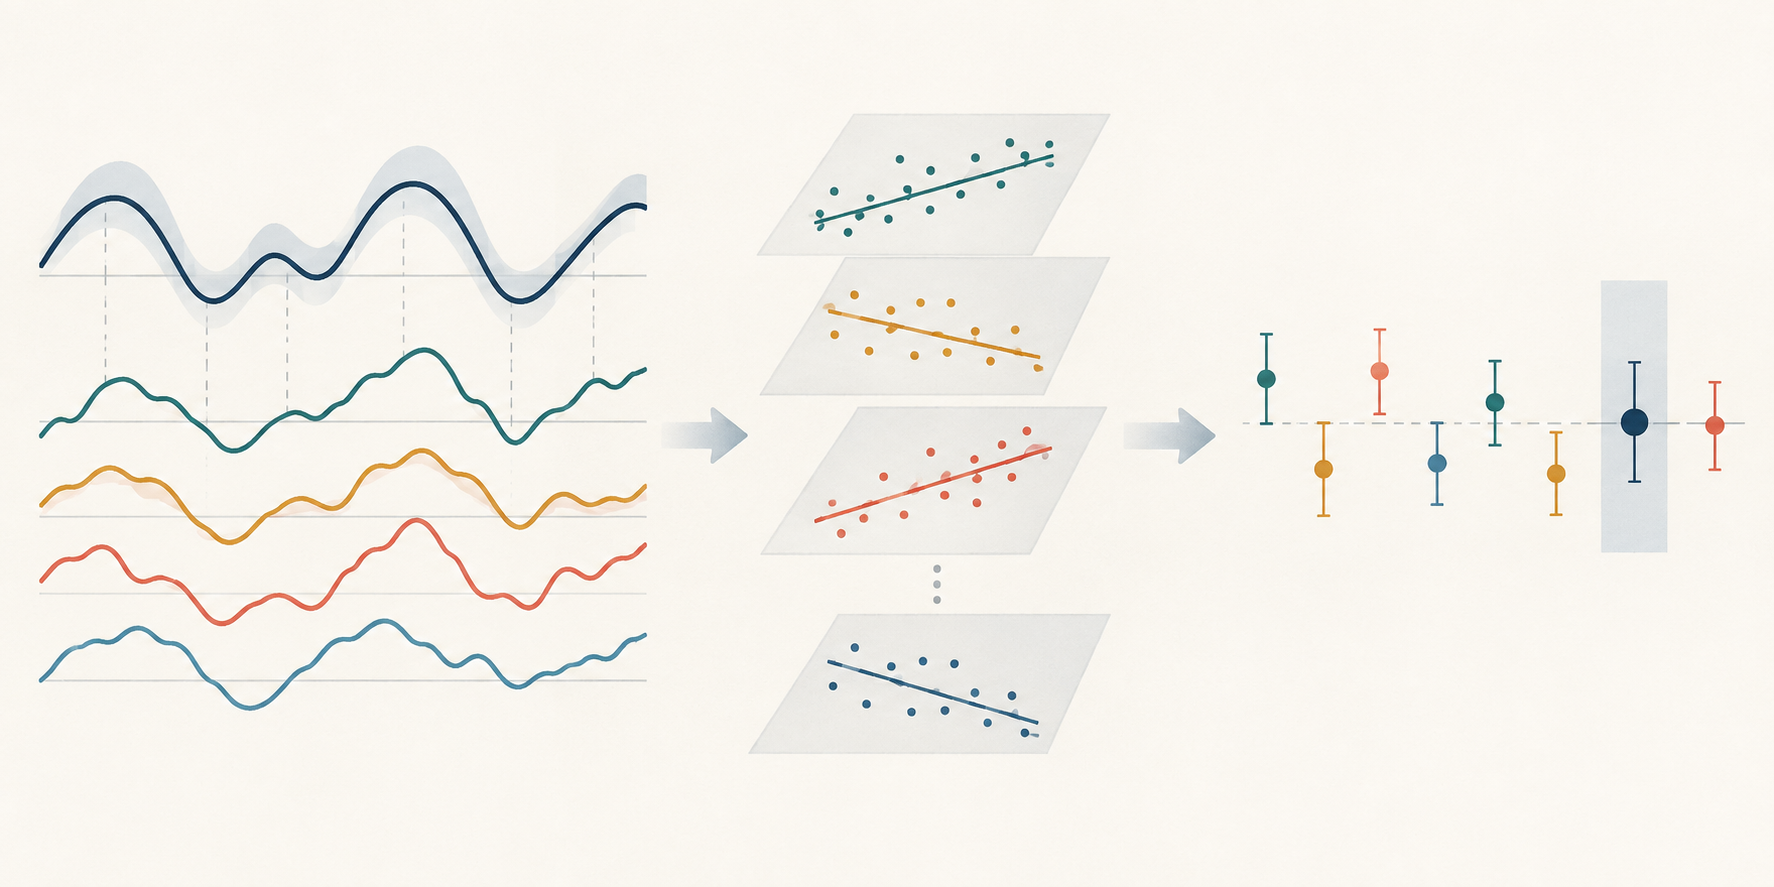
Prosedur Fama–MacBeth mengestimasi eksposur faktor setiap aset uji dari deret waktunya, meregresikan return lintas aset pada eksposur tersebut di setiap tanggal, lalu merata-ratakan kemiringan harga risiko yang dihasilkan sepanjang waktu. Deret waktu kemiringan itu menjadi dasar penghitungan ketidakpastian yang lazim. Standard error tahap kedua tidak otomatis memperhitungkan beta hasil estimasi, dependensi serial, atau model penentuan harga yang salah spesifikasi; rata-rata harga risiko yang signifikan juga bukan estimasi laba dari strategi trading.
Prosedur ini mengestimasi harga eksposur, bukan satu beta deret waktu
Beta faktor dan harga risiko faktor menjawab pertanyaan yang berbeda. Beta menggambarkan seberapa erat return suatu aset bergerak bersama faktor dalam regresi deret waktu tahap pertama. Koefisien harga risiko, yang sering ditulis sebagai \(\lambda\), menggambarkan bagaimana return berbeda di antara aset dengan beta estimasian yang berbeda dalam penampang lintang tahap kedua. Prosedur Fama–MacBeth menghasilkan estimasi harga risiko untuk setiap tanggal, lalu merangkumnya sepanjang waktu.
Rancangan ini berguna ketika pertanyaan risetnya adalah apakah eksposur terhadap faktor risiko yang diusulkan berkaitan dengan return rata-rata pada kelompok saham atau portofolio tertentu. Ini adalah prosedur statistik untuk penentuan harga aset, bukan rancangan kausal. Prosedur ini juga tidak dengan sendirinya menentukan portofolio yang dapat diperdagangkan menggunakan informasi yang tersedia pada saat itu.
Penelitian awal Fama dan MacBeth menerapkan regresi risiko-return penampang lintang berulang pada saham NYSE. Karya berikutnya, termasuk pengujian empiris Fama dan French, menjadikan kemiringan penampang lintang bulanan cara yang umum untuk mengestimasi dan menguji harga risiko rata-rata. Prosedur ini paling mudah dipahami sebagai dua masalah estimasi yang saling terkait, dengan asumsi berbeda pada setiap tahap.
Tahap pertama: estimasi eksposur setiap aset uji
Untuk setiap aset atau portofolio uji \(i\), estimasikan regresi deret waktu seperti:
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \]
di mana \(r^{e}_{i,t}\) adalah excess return aset, \(\mathbf{f}_t\) adalah vektor return faktor pada tanggal \(t\), dan \(\boldsymbol{\beta}_i\) adalah vektor eksposur. Nilai cocok \(\hat{\boldsymbol{\beta}}_i\) kemudian menjadi variabel penjelas pada tahap kedua. Contoh satu faktor pasar memiliki satu beta; contoh multifaktor memiliki satu loading estimasian untuk setiap faktor.
Tahap pertama memerlukan variasi deret waktu faktor yang cukup untuk mengestimasi kemiringan tersebut. Jendela yang panjang dapat memberikan lebih banyak observasi, tetapi juga mencampur rezim pasar yang berbeda. Jendela yang pendek dapat mencerminkan eksposur terkini, tetapi membuat estimasi beta lebih berisik. Peneliti perlu menyebutkan frekuensi return, tanggal sampel, konstruksi faktor, aturan data hilang, perlakuan intersep, dan jendela estimasi.
Ini bukan instruksi universal untuk mengestimasi setiap beta menggunakan seluruh sampel. Dalam pengujian penentuan harga aset ex post, estimasi beta dari seluruh sampel dapat menggambarkan sampel yang diteliti. Namun, dalam simulasi trading historis, beta yang diestimasi dengan observasi masa depan akan membocorkan informasi. Simulasi semacam itu memerlukan estimasi beta point-in-time yang dibangun dari data yang tersedia sebelum setiap keputusan simulasi.
Tahap kedua: menentukan harga eksposur pada penampang lintang setiap tanggal
Pada setiap tanggal \(t\), regresikan return aset uji pada tanggal tersebut terhadap beta tahap pertama:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \] Di sini, \(\boldsymbol{\lambda}_t\) berisi harga risiko spesifik tanggal tersebut. Dengan satu faktor, kemiringan penampang lintang \(\lambda_t\) mengukur perbedaan return yang berkaitan dengan perbedaan satu unit beta estimasian pada penampang lintang tanggal itu. Intersep \(\lambda_{0,t}\) adalah intersep penampang lintang tersendiri. Apakah intersep perlu diestimasi bebas, diberi batasan, atau ditafsirkan sebagai return beta nol bergantung pada model yang diuji serta penggunaan return mentah atau excess return.
Regresi kedua dilakukan lintas aset pada satu tanggal; ini bukan regresi deret waktu lainnya. Kecocokannya bergantung pada jumlah dan komposisi aset uji, rentang beta estimasian, serta korelasi di antara beta tersebut. Jika beta antar-aset hampir sama, penampang lintang hanya memberi sedikit informasi untuk membedakan satu harga risiko dari yang lain. Menambahkan banyak aset yang hampir identik tidak akan menciptakan variasi eksposur yang tidak ada.
Pengulangan regresi ini menghasilkan deret \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). Estimasi Fama–MacBeth untuk faktor \(k\) adalah rata-rata waktu:
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \] Rata-rata tersebut menggunakan satuan dan frekuensi return yang sama dengan return tahap kedua. Jika penampang lintang diberi bobot, tanggal tidak tersedia, atau semesta aset berubah, pilihan itu memengaruhi makna rata-rata dan perlu dilaporkan.
Contoh hitung memisahkan satu bulan dari rata-rata
Misalkan tiga portofolio uji memiliki estimasi beta pasar tahap pertama sebesar (0.5), (1.0), dan (1.5). Dalam satu bulan hipotetis, excess return-nya adalah (0.3\%), (0.8\%), dan (1.3\%). Ketiga titik ini berada tepat pada:
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \] Untuk bulan tersebut, kemiringan estimasian adalah 1.0 poin persentase per unit beta dan intersepnya (-0.2\%). Kecocokan persis ini sengaja dibuat kecil dan ilustratif; hasil itu tidak membuktikan bahwa beta pasar diberi harga, dan tiga titik bukan pengujian empiris yang berguna.
Sekarang bayangkan kemiringan tahap kedua diestimasi secara terpisah dalam enam bulan dan nilainya, per unit beta, adalah (0.8\%), (-0.4\%), (1.0\%), (-0.2\%), (0.6\%), dan (0.0\%). Rata-rata aritmetikanya adalah:
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ per bulan}. \] Kemiringan pada bulan pertama bukan estimasi Fama–MacBeth akhir. Estimasi akhirnya adalah rata-rata enam kemiringan spesifik tanggal tersebut. Bulan dengan nilai negatif tetap masuk perhitungan; memilih hanya bulan positif akan mengubah estimand dan menambahkan tahap seleksi. Angka-angka buatan ini hanya menunjukkan aritmetika, bukan hasil pasar atau klaim bahwa suatu faktor memprediksi return.
Standard error yang lazim memakai waktu sebagai dimensi inferensi
Dalam perhitungan paling sederhana, hitung simpangan baku sampel \(s_\lambda\) dari \(T\) estimasi kemiringan bulanan, lalu bagi dengan \(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \] Statistik-t diperoleh dengan membagi estimasi rata-rata kemiringan dengan standard error tersebut. Perhitungan ini menggunakan waktu sebagai dimensi berulang untuk mengestimasi ketidakpastian rata-rata harga risiko. Jumlah aset \(N\) menentukan seberapa baik setiap penampang lintang bulanan dapat mengestimasi kemiringan; angka itu tidak menggantikan \(T\) dalam standard error rata-rata waktu.
Untuk enam kemiringan ilustratif di atas, simpangan baku sampelnya sekitar 0.576 poin persentase per bulan. Membaginya dengan \(\sqrt{6}\) menghasilkan standard error konvensional sekitar 0.235 poin persentase; nilai (0.3/0.235) sekitar 1.28. Enam observasi terlalu sedikit untuk menilai signifikansi secara andal. Perhitungan ini hanya menunjukkan bahwa rata-rata positif dan rata-rata yang diestimasi secara presisi bukanlah klaim yang sama.
Standard error yang lazim juga bergantung pada syarat untuk deret waktu kemiringan. Jika estimasi \(\hat{\lambda}_{k,t}\) saling bergantung secara serial, standard error yang menganggap observasi independen dapat salah menggambarkan ketidakpastian. Sampel pendek atau komposisi aset yang berubah juga dapat membuat statistik-t asimtotik sangat rapuh. Laporkan panjang dan frekuensi deret \(\lambda_t\), bukan hanya jumlah aset pada penampang lintang.
Estimasi titik Fama–MacBeth dan pooled OLS tidak selalu berbeda
Fama–MacBeth dan regresi panel pooled kerap dibandingkan seolah-olah keduanya harus menghasilkan kemiringan berbeda. Ada kasus khusus yang penting. Jika aset yang sama muncul pada setiap tanggal, variabel beta tetap sepanjang waktu, dan setiap penampang lintang bulanan menggunakan rancangan ordinary least squares yang sama, rata-rata koefisien OLS spesifik tanggal sama dengan koefisien kemiringan bersama dari pooled OLS. Keduanya merangkum kumpulan regresi penampang lintang seimbang yang sama.
Kesamaan itu dapat hilang jika himpunan aset atau bobot berubah menurut tanggal, beta berubah dari waktu ke waktu, panel tidak seimbang, regresi memakai kontrol berbeda, atau model pooled menerapkan batasan tambahan. Dalam kondisi tersebut, metode dapat memberi bobot berbeda pada tanggal atau observasi dan menjawab pertanyaan sampel yang berbeda. Jangan memilih metode berdasarkan namanya saja; tuliskan matriks desain, skema bobot, dan koefisien sasaran secara spesifik.
Walaupun estimasi titiknya sama, perhitungan ketidakpastian belum tentu sama. Inferensi Fama–MacBeth memakai variasi waktu dari kemiringan penampang lintang. Regresi pooled memerlukan estimator kovarians yang sesuai dengan struktur galat panel. Standard error yang dikelompokkan menurut tanggal atau aset, estimasi kovarians dua arah, dan estimasi HAC deret waktu masing-masing memiliki asumsi yang berbeda; menyebut model pooled atau Fama–MacBeth tidak otomatis membuat salah satunya benar.
Beta estimasian dan HAC menangani sumber ketidakpastian yang berbeda
Tahap kedua memperlakukan \(\hat{\boldsymbol{\beta}}_i\) seolah-olah diketahui, padahal nilainya berasal dari estimasi regresi tahap pertama. Kesalahan pada regressor yang dihasilkan dapat memengaruhi estimasi harga risiko dan ketidakpastiannya. Analisis Shanken menurunkan penyesuaian untuk inferensi penentuan harga beta dalam pengaturan harga aset tertentu; penyesuaian itu bukan pengali universal yang memperbaiki setiap rancangan dua tahap. Penelitian lanjutan mengkaji sifat sampel besar dan estimator alternatif di bawah kondisi yang berbeda. Nyatakan koreksi atau metode inferensi yang digunakan beserta asumsi yang membuatnya relevan.
Autokorelasi serial pada \(\hat{\lambda}_{k,t}\) adalah masalah yang berbeda. Contohnya, return beberapa bulan yang saling tumpang tindih dapat menyebabkan kemiringan tahap kedua yang berdekatan berbagi observasi return. Estimator kovarians heteroskedastisitas dan autokorelasi konsisten (HAC), seperti estimator Newey–West, menyesuaikan estimasi varians rata-rata waktu agar memperhitungkan dependensi serial sampai rentang lag yang dipilih. HAC tidak memasukkan kembali galat estimasi beta tahap pertama, memperbaiki salah spesifikasi faktor, atau mengatasi bias informasi masa depan. Sebaliknya, penyesuaian Shanken bukan pengganti pemeriksaan dependensi pada deret lambda.
Jagannathan dan Wang serta Shanken dan Zhou menganalisis sifat prosedur penentuan harga beta pada kondisi model dan sampel tertentu. Hasil mereka menjadi alasan untuk menjelaskan rancangan dua tahap yang benar-benar digunakan, bukan mengulang aturan umum bahwa standard error Fama–MacBeth biasa selalu terlalu kecil atau selalu valid. Laporkan apakah beta diestimasi sekali atau diperbarui, bagaimana dependensi deret lambda ditangani, apakah koreksi beta hasil estimasi digunakan, dan mengapa pilihan itu sesuai dengan pertanyaan riset.
Harga risiko rata-rata yang signifikan bukan estimasi laba trading
Rata-rata \(\lambda\) positif yang dapat dibedakan secara statistik berarti bahwa, di bawah semesta aset uji, definisi faktor, estimasi beta, dan prosedur inferensi yang dipilih, aset dengan eksposur estimasian lebih tinggi memiliki return rata-rata lebih tinggi dalam sampel. Hasil itu tidak menunjukkan bahwa investor dapat memperoleh selisih tersebut setelah biaya, bahwa faktor merupakan sumber return kausal, atau bahwa model penentuan harga sudah tepat.
Hasil dapat berubah ketika himpunan faktor, periode sampel, konstruksi portofolio, jendela beta, aset uji, atau skema pembobotan berubah. Pencarian di antara banyak faktor, potongan sampel, dan spesifikasi menambahkan masalah pengujian berganda. Pengujian satu harga risiko estimasian juga tidak merangkum kesalahan penentuan harga bersama untuk setiap aset. Nyatakan apakah hasilnya merupakan asosiasi bersyarat, uji penentuan harga berbasis model, atau ramalan luar sampel; jangan gunakan label-label tersebut seolah-olah sama.
Untuk strategi langsung atau simulasi, eksposur dan bobot portofolio harus dibentuk hanya dengan informasi yang tersedia pada saat itu. Strategi juga membutuhkan harga masuk yang dapat dieksekusi, turnover, biaya trading, pembiayaan, kapasitas, dan aturan penyeimbangan ulang. Beta faktor adalah estimasi eksposur; rata-rata \(\lambda\) bukan return portofolio yang otomatis memperoleh premi beta itu. Untuk konsep terkait, lihat panduan tentang loading faktor dan model faktor, standard error robust dan HAC, serta rank information coefficient.
Catat rancangan agar peneliti lain dapat mereplikasinya
Hasil yang dapat ditafsirkan menyebutkan aset uji, return faktor, seri tingkat bebas risiko jika digunakan, satuan return, frekuensi tanggal, dan periode sampel. Catat juga cara beta diestimasi, apakah jendela tahap pertama bertumpang tindih dengan periode pengujian tahap kedua, aset yang masuk pada tiap tanggal, penanganan return yang hilang dan perubahan keanggotaan, penggunaan bobot pada penampang lintang, serta apakah intersep disertakan atau dibatasi.
Untuk inferensi, laporkan jumlah lengkap kemiringan spesifik tanggal \(T\), rata-rata dan sebaran deret waktunya, estimator standard error, bandwidth HAC, koreksi estimasi beta, dan pilihan sampel terbatas. Tampilkan sebaran beta dan kecocokan penampang lintang bersama statistik-t; jumlah aset yang besar tidak menggantikan paparan yang hampir identik. Bandingkan jendela, definisi faktor, dan konstruksi aset uji alternatif yang wajar tanpa memilih versi yang kebetulan memberikan nilai-p terkecil.
Metode awal dan penerapannya memberi contoh, bukan jaminan bahwa setiap kumpulan data modern memenuhi asumsinya. Makalah Fama dan MacBeth tahun 1973, pengujian penampang lintang tahun 1992 oleh Fama dan French, analisis penentuan harga beta oleh Shanken, analisis asimtotik Jagannathan dan Wang, perbandingan estimator penentuan harga beta oleh Shanken dan Zhou, serta metode kovarians HAC oleh Newey dan West membahas bagian rancangan yang berbeda. Baca asumsi tersebut bersama koefisien yang dilaporkan.
Pertanyaan umum
Q1Apakah regresi Fama–MacBeth merupakan uji kausal?
Bukan. Regresi ini mengestimasi hubungan antara eksposur hasil estimasi dan return berdasarkan model penentuan harga serta rancangan aset uji yang dipilih. Interpretasi kausal memerlukan argumen identifikasi tersendiri.
Q2Apakah menambahkan lebih banyak aset selalu membuat estimasi harga risiko lebih presisi?
Tidak. Lebih banyak aset dapat memperkaya penampang lintang pada suatu tanggal, tetapi presisi juga bergantung pada variasi beta, ketepatan estimasi beta, dan jumlah tanggal yang menyumbang pada rata-rata.
Q3Kapan standard error HAC perlu dipertimbangkan?
Pertimbangkan HAC ketika deret harga risiko spesifik tanggal mungkin heteroskedastik atau bergantung secara serial, misalnya karena return yang tumpang tindih. Nyatakan rentang lag dan ingat bahwa HAC tidak mengoreksi galat beta tahap pertama.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Dalam prosedur dua tahap standar, apa yang diestimasi oleh kemiringan tahap kedua pada tanggal t?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Baca panduan lengkapHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Baca panduan lengkapStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Baca panduan lengkap