

AMM vs DEX buku pesanan: cara harga dan likuiditas terbentuk
Bandingkan kuotasi dari cadangan pool AMM dengan order di buku pesanan melalui dua contoh hipotetis dan risiko LP maupun maker.
Dalam panduan iniApa yang dijelaskan oleh struktur pasar
Ringkasan singkat
Kuotasi AMM berasal dari keadaan pool dan rumusnya. Pada DEX buku pesanan, kuotasi berasal dari order beli dan jual yang tersedia serta aturan pencocokan di venue tersebut. Keduanya dapat menghasilkan harga eksekusi rata-rata yang lebih buruk ketika likuiditas di dekat harga tipis. Struktur pasar saja tidak menentukan siapa yang menyimpan aset, kapan penyelesaian menjadi final, atau perlindungan apa yang berlaku.
Apa yang dijelaskan oleh struktur pasar
Istilah DEX mencakup beberapa cara untuk mempertemukan perdagangan. Automated market maker (AMM) memakai cadangan token dan aturan harga; trader menukar aset langsung dengan pool.
Buku pesanan mengumpulkan order beli dan jual dengan harga serta jumlah pilihan pengguna, lalu mencocokkan order yang kompatibel menurut aturan pasar.
Perbedaannya terletak pada cara harga yang dapat dieksekusi terbentuk dan cara likuiditas ditawarkan. Hal ini tidak berarti satu struktur selalu lebih murah atau lebih aman.
Biaya, kedalaman yang benar-benar tersedia, routing, jaringan, kustodi, dan penyelesaian bergantung pada aplikasi dan infrastruktur tertentu.
Harga yang ditampilkan perlu dibaca bersama jumlah yang ingin diperdagangkan. Harga terbaik mungkin hanya tersedia untuk jumlah kecil.
Order yang lebih besar dapat menyapu beberapa tingkat harga di buku atau lebih banyak mengubah rasio cadangan pool AMM.
Panduan ini membandingkan mekanismenya dengan dua contoh hipotetis yang terpisah. Keduanya menggunakan profil likuiditas yang berbeda, sehingga bukan perbandingan setara yang membuktikan satu struktur selalu lebih baik.
Panduan khusus tentang price impact, slippage, jumlah minimum yang diterima, dan MEV membahas topik-topik itu secara lebih rinci.
Cara AMM membentuk kuotasi
Pada AMM constant-product yang disederhanakan, x dan y adalah cadangan dua token dan k adalah hasil kalinya: x × y = k. Rasio cadangan menentukan kuotasi marginal; saat swap mengubah cadangan, harga bergerak mengikuti kurva.
Dokumentasi Uniswap tentang cara kerjanya menjelaskan pool dan swap, tetapi tidak semua AMM menggunakan kurva atau pencatatan yang sama.
Bayangkan pool ETH dan USDC. Ketika cadangan ETH berkurang sementara cadangan USDC bertambah, ETH berikutnya membutuhkan lebih banyak USDC daripada ETH sebelumnya.
Karena itu, harga spot awal belum tentu sama dengan harga rata-rata order yang memakai bagian besar dari pool. Selisihnya ditentukan oleh ukuran order dibanding cadangan dan oleh kurva yang digunakan.
Hubungan x × y = k adalah penyederhanaan yang berguna, bukan spesifikasi universal. Di Uniswap v3, misalnya, penyedia likuiditas memilih rentang harga; concentrated liquidity hanya bekerja di dalam rentang tersebut.
Swap dan fee juga dapat memengaruhi cadangan sesuai versi dan konfigurasi pool. Saat membandingkan kuotasi, periksa pool, pasangan token, versi, rentang, dan fee.
Routing juga bisa berpengaruh meskipun pengguna hanya melihat satu layar swap. Agregator mungkin membandingkan beberapa pool atau membagi order di antara beberapa sumber.
Kuotasi yang terlihat lalu mencerminkan rute yang disarankan beserta asumsinya, bukan sifat tetap dari semua AMM.
Cara buku pesanan membentuk kuotasi
Buku pesanan menampilkan order beli dan jual pada beberapa harga beserta jumlahnya. Bid terbaik adalah harga beli tertinggi yang tersedia; ask terbaik adalah harga jual terendah. Selisihnya disebut spread dan rata-ratanya adalah midpoint.
Namun, keduanya tidak menjamin berapa pun jumlah dapat dieksekusi pada harga tersebut.
Market order atau order lain yang mengambil likuiditas biasanya mengisi order kompatibel paling menguntungkan terlebih dahulu, lalu dapat bergerak ke tingkat harga berikutnya.
Limit order menetapkan harga maksimum untuk membeli atau minimum untuk menjual, tetapi dapat menunggu, terisi sebagian, atau tidak terisi. Aturan berbeda di setiap pasar.
Contohnya, dokumentasi HyperCore menyatakan bahwa order dicocokkan dengan prioritas harga-waktu serta mengikuti kelipatan tick dan lot. Itu adalah aturan khusus yang dijelaskan dalam dokumentasi buku pesanan Hyperliquid.
Buku dapat menampilkan likuiditas pada banyak tingkat, tetapi untuk sebuah order yang penting adalah kedalaman yang masih dapat dijangkau saat eksekusi. Jumlah yang ditampilkan bisa dibatalkan, diubah, atau sudah lebih dulu terisi.
Jenis order Hyperliquid mencakup market dan limit, serta opsi seperti GTC dan IOC; DEX lain tidak harus memakai aturan yang sama.
Pada kedua struktur, likuiditas dekat harga sangat penting. Buku dengan spread sempit tetapi jumlah ask yang sedikit dapat menghasilkan biaya rata-rata tinggi untuk pembelian besar.
Pool AMM yang dalam juga dapat menyerap swap besar dengan perubahan harga lebih kecil daripada pool dangkal.
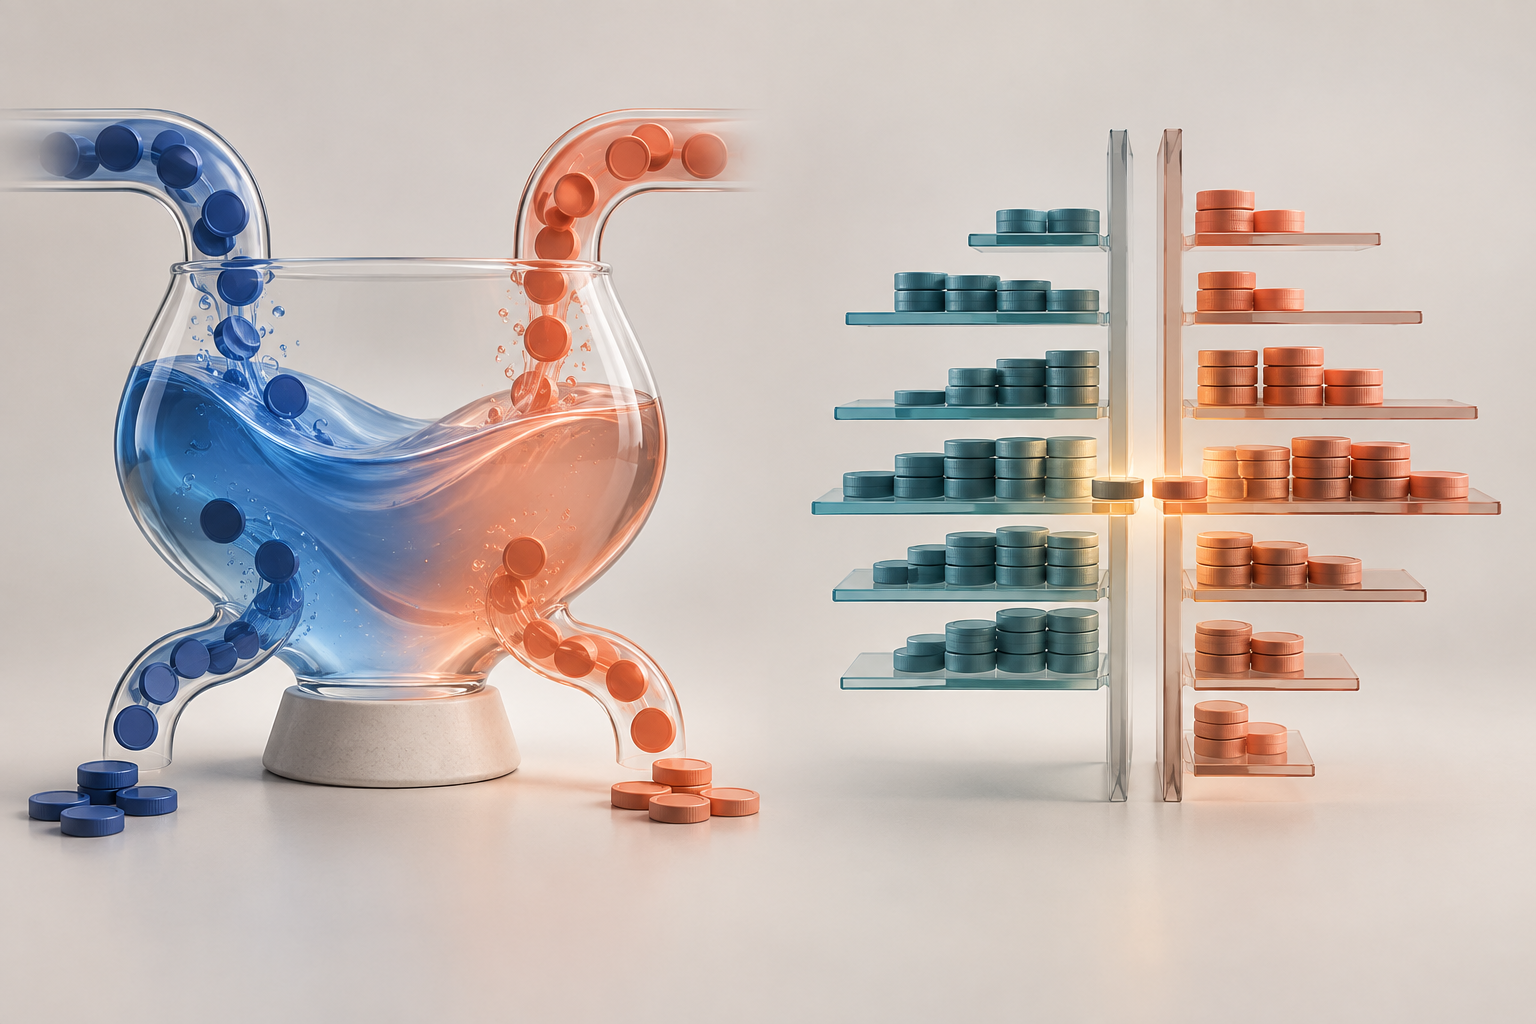
Dua contoh hipotetis eksekusi
Contoh berikut memisahkan mekanismenya. Fee dan gas tidak dihitung, dan USDC dianggap bernilai kira-kira satu dolar. Profil likuiditasnya berbeda, jadi contoh ini tidak membuktikan satu struktur selalu lebih baik.
Contoh AMM. Pool sederhana bergaya v2 berisi 1.000 ETH dan 2.000.000 USDC. Hasil kali awalnya k = 1.000 × 2.000.000 = 2.000.000.000, dan harga spot awal 2.000 USDC per ETH. Pembeli meminta tepat 100 ETH sebagai output.
Setelah 100 ETH keluar, cadangan ETH tersisa 900. Agar hasil kali tetap sama tanpa fee, cadangan USDC harus menjadi 2.000.000.000 ÷ 900 = 2.222.222,22 USDC. Jadi input yang diperlukan sekitar 222.222,22 USDC.
Harga rata-rata untuk 100 ETH adalah 2.222,22 USDC per ETH, sekitar 11,11% di atas spot awal. Ini adalah harga rata-rata perdagangan tersebut; rasio cadangan setelah swap menghasilkan kuotasi marginal akhir yang berbeda.
Contoh buku pesanan. Anggap midpoint hipotetisnya 2.000 USDC, bid terbaik 1.999, dan ask terbaik 2.001. Ask yang tersedia adalah 20 ETH pada 2.001, 30 pada 2.010, dan 50 pada 2.030.
Pembelian 100 ETH menggunakan ketiga tingkat itu: 20 × 2.001 + 30 × 2.010 + 50 × 2.030 = 201.820 USDC. Harga rata-ratanya 2.018,20 USDC per ETH, sekitar 0,91% di atas midpoint.
Perhitungan mengasumsikan jumlah yang ditampilkan tetap tersedia hingga pencocokan dan tidak memasukkan fee atau gas.
Ini bukan perlombaan. Cadangan, jumlah yang ditampilkan, harga awal, dan asumsinya berbeda. Contoh AMM melewati kurva berkelanjutan; contoh buku memakai tiga tingkat harga terpisah.
Perbandingan praktis harus memakai jumlah dan waktu yang sama serta mempertimbangkan fee, rute, kemungkinan terisi, dan biaya penyelesaian.
Siapa yang menyediakan likuiditas dan risiko yang ditanggung
Di AMM, penyedia likuiditas (LP) menyetor modal ke pool atau posisi. Kurva pool mengubah komposisi token saat swap terjadi; LP dapat menerima bagian fee ketika likuiditasnya aktif.
Di Uniswap v3, rentang harga yang dipilih membatasi harga ketika posisi menyediakan likuiditas. Di luar rentang, posisi bisa hanya memegang satu token dan tidak memperoleh fee sampai harga kembali.
Panduan resmi posisi v3 menjelaskan pilihan rentang.
Fee tidak otomatis berarti hasil bersih. Bagian likuiditas yang aktif, aturan pool, token yang diterima, perubahan harga, dan biaya juga memengaruhi hasil.
Panduan fee LP Uniswap menyebut fee dibagikan kepada posisi aktif; posisi v3 di luar rentang tidak memperoleh fee selama tidak aktif. Aturan dan pencatatan berbeda antarprotokol.
Di buku pesanan, maker memilih harga dan jumlah order yang ditawarkan. Maker dapat membatalkan atau memperbarui order sesuai aturan venue. Setelah terisi sebagian, sisanya dapat tetap berada di buku atau dibatalkan sesuai jenis order.
Inventori maker berubah ketika order dieksekusi. Jika harga pasar bergerak saat order masih menunggu, kuotasinya dapat menjadi tidak menguntungkan dibanding harga baru; risiko ini sering disebut adverse selection.
Bukan berarti LP pasif tanpa risiko sementara maker bebas risiko. LP menerima kurva dan komposisi aset yang dihasilkan dalam batas posisinya; maker memilih tingkat harga tetapi harus mengelola order, inventori, dan pembatalan.
Keduanya menghadapi risiko harga dan biaya, dan fee atau strategi tidak menjamin hasil positif.
Jenis order, fee, dan routing memengaruhi eksekusi
Limit order dapat menetapkan batas harga maksimum atau minimum yang diterima, tetapi tidak menjamin eksekusi. Market order mengutamakan eksekusi segera, tetapi dapat mengambil beberapa tingkat di buku.
Di venue yang mendukung IOC, bagian yang tidak langsung terisi akan dibatalkan; GTC membiarkan order terbuka sesuai aturan venue. Opsi dalam dokumentasi Hyperliquid adalah contoh venue tertentu, bukan standar universal.
Untuk AMM, agregator dapat merutekan swap melalui satu atau beberapa pool. Untuk buku pesanan, antarmuka dapat mengirim order ke venue atau menawarkan persyaratan tambahan.
Dalam kedua kasus, periksa jumlah yang benar-benar dapat dieksekusi, fee perdagangan, spread, biaya jaringan, konversi, dan waktu tunggu. Kuotasi indikatif dapat berubah sebelum order dikonfirmasi.
Price impact dan slippage berhubungan tetapi berbeda. Price impact memperkirakan perubahan harga akibat order dibanding likuiditas yang tersedia; slippage adalah perbedaan antara harga yang diharapkan dan harga eksekusi.
Penjelasan Uniswap tentang price impact dan price slippage menguraikan bedanya.
Dalam konteks lain, panduan MEV ethereum.org menjelaskan bagaimana penyertaan, pengecualian, dan pengurutan transaksi di blok Ethereum dapat membuka peluang ekstraksi nilai.
Mekanismenya bergantung pada arsitektur dan tidak sama di semua venue.
Struktur pasar tidak menentukan kustodi, finalitas, atau perlindungan
“AMM” dan “buku pesanan” menjelaskan cara kuotasi terbentuk atau order dicocokkan.
Istilah itu saja tidak memberi tahu siapa yang mengendalikan kunci, di mana aset disimpan, ledger mana yang mencatat saldo, atau kapan transfer menjadi final.
DEX dapat menggunakan smart contract, buku pesanan dengan penyelesaian on-chain, atau infrastruktur lain. Deposit, penarikan, margin, dan penanganan gangguan juga spesifik untuk tiap sistem.
Sebelum berdagang, cari tahu komponen yang mengendalikan aset, cara order dikirim dan dibatalkan, pemeriksaan yang berlaku, serta apa yang terjadi pada sisa order setelah terisi sebagian.
Transaksi on-chain dapat melibatkan biaya dan waktu konfirmasi; sistem dengan saldo internal mungkin memiliki proses transfer dan penarikan sendiri.
Cara kuotasi terbentuk tidak menjamin transaksi dapat dibatalkan, penarikan langsung, ketersediaan tanpa henti, atau perlindungan dari kerugian.
Label “terdesentralisasi” juga tidak menjawab pertanyaan itu. Periksa dokumentasi terkini venue tentang kustodi, penyelesaian, akses, fee, jaringan, dan gangguan layanan.
Artikel ini menjelaskan mekanisme pasar dan tidak merekomendasikan token, protokol, venue, atau ukuran order.
Daftar periksa untuk membandingkan venue atau menyediakan likuiditas
Untuk berdagang, catat pasangan, arah order, jumlah, harga acuan, dan waktu kuotasi. Di AMM, periksa pool dan rute, cadangan, rumus, fee, dan perkiraan output.
Di buku, lihat spread, jumlah pada tingkat yang mungkin dilewati order, jenis order, dan risiko terisi sebagian. Bandingkan harga rata-rata yang diperkirakan, bukan hanya spot, midpoint, atau ask terbaik.
Lalu tambahkan biaya yang berlaku: fee perdagangan dan protokol, gas atau biaya jaringan lain, routing, konversi, dan penarikan.
Pertimbangkan asumsi yang dapat berubah antara kuotasi dan konfirmasi: pergerakan harga, order yang dibatalkan, likuiditas yang ditarik, keterlambatan, atau ketentuan penyelesaian.
Agar perbandingan adil, gunakan jumlah yang sama pada waktu yang sama.
Jika menyediakan likuiditas, nilai komposisi token, harga relatif, porsi aktif dan rentang, fee yang benar-benar mungkin diperoleh, serta biaya untuk menyetor, mengelola, atau menarik dana.
Posisi AMM dan limit order bukan alat yang saling menggantikan: cara menawarkan likuiditas dan membentuk inventori berbeda.
Untuk lanjut membaca, lihat panduan likuiditas AMM dan impermanent loss, panduan swap DEX dan slippage, serta panduan perpetual HIP-3 Hyperliquid.
Pertanyaan umum
Q1Apakah buku pesanan selalu lebih murah daripada AMM?
Tidak. Biayanya bergantung pada kedalaman untuk ukuran yang ingin dieksekusi, spread, fee, routing, dan biaya lain. Buku mungkin menampilkan ask terbaik yang kompetitif tetapi hanya sedikit jumlah pada tingkat terdekat; kuotasi AMM berubah mengikuti kurva. Contoh di artikel ini memakai profil likuiditas berbeda dan tidak menentukan pemenang.
Q2Apakah limit order menjamin harga sekaligus eksekusi?
Limit order dapat menetapkan batas harga menurut aturan venue, tetapi tidak menjamin ada pihak lawan atau seluruh jumlah akan terisi. Order dapat terisi sebagian, tetap terbuka, atau tidak dieksekusi. Periksa juga masa berlaku dan aturan pembatalannya.
Q3Bisakah kurva AMM atau buku pesanan menunjukkan siapa yang mengendalikan dana?
Tidak. Kurva dan buku menjelaskan pembentukan kuotasi atau pencocokan order. Kustodi, penyelesaian, finalitas, penarikan, dan perlindungan bergantung pada arsitektur serta aturan protokol atau venue tertentu.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Dari mana kuotasi AMM constant-product yang disederhanakan berasal?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Kondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkapOpsi beliKontrak yang memberi pembeli hak untuk membeli aset acuan pada harga pelaksanaan sesuai persyaratannya. Penjual kontrak memikul kewajiban yang sepadan jika hak itu dilaksanakan dan ditetapkan kepadanya.
Baca panduan lengkap