

Perbandingan G-spread, I-spread, Z-spread, dan OAS
Bandingkan G-, I-, dan Z-spread serta option-adjusted spread lewat rumus, contoh, dan batasan model
Dalam panduan iniMengapa ada beberapa ukuran spread obligasi?
Ringkasan singkat
Spread obligasi sama-sama menunjukkan selisih imbal hasil atau penilaian, tetapi kurva acuan dan asumsi arus kasnya berbeda. G dan I membandingkan satu imbal hasil acuan, Z memakai seluruh kurva spot, sedangkan OAS menambahkan penyesuaian berbasis model untuk opsi yang melekat.
Mengapa ada beberapa ukuran spread obligasi?
Spread obligasi adalah selisih antara imbal hasil atau tingkat diskonto dalam model dengan ukuran acuan. Investor menggunakannya untuk membandingkan obligasi, menjelaskan kompensasi atas risiko, serta memisahkan sebagian pengaruh perubahan suku bunga dari faktor penerbit atau pasar. Hasilnya bergantung pada kurva dan cara hitung, jadi dua angka yang berbeda belum tentu salah hitung.
CFA Institute membedakan spread acuan, G-spread, I-spread, Z-spread, dan option-adjusted spread. Tiap ukuran punya manfaat dan batasannya. Pertanyaan yang berguna bukan singkatan mana yang selalu terbaik, melainkan kurva yang dipakai, apakah perhitungan memakai satu imbal hasil atau mendiskontokan setiap arus kas, dan apakah opsi yang melekat dimodelkan.
Spread biasanya dilaporkan dalam basis poin. Satu basis poin adalah 0,01 poin persentase; selisih 1,25 poin persentase berarti 125 basis poin. Spread bukan kupon, tambahan imbal hasil yang dijamin, atau probabilitas gagal bayar secara langsung. Spread adalah perbandingan pasar menurut konvensi tertentu.
Spread acuan sederhana dan G-spread
Spread sederhana atau nominal mengurangkan imbal hasil obligasi pemerintah pilihan dari yield to maturity obligasi yang lebih berisiko. Perbandingan yang berarti sebaiknya memakai mata uang sama dan jatuh tempo berdekatan. Jika jatuh temponya jauh berbeda, angka spread juga memuat pengaruh dari titik kurva imbal hasil yang berbeda.
G-spread, atau government spread, biasanya membandingkan yield to maturity obligasi dengan imbal hasil pemerintah yang diinterpolasi ke jatuh tempo serupa. Jika obligasi korporasi tujuh tahun menghasilkan 5,20% dan acuan pemerintah yang sepadan 4,55%, G-spread-nya 0,65 poin persentase atau 65 basis poin. Interpolasi memperkirakan titik kurva di antara surat pemerintah yang teramati; pemilihan acuan dan penyusunan kurva mengikuti kebiasaan pasar.
Karena merangkum dua imbal hasil pada satu titik jatuh tempo, G-spread mudah dijelaskan. Namun, perhitungan ini tidak mendiskontokan tiap kupon dengan suku bunga pada tanggalnya sendiri dan tidak menghapus pengaruh likuiditas, kredit, pajak, atau opsi.
I-spread memakai suku bunga swap
I-spread adalah yield to maturity obligasi dikurangi suku bunga swap untuk tenor serupa. Huruf “I” mengacu pada konvensi acuan interbank atau swap di pasar terkait. Dalam praktiknya, mata uang, kurva swap, tenor, cara penggandaan bunga, dan sumber kuotasi perlu disebutkan karena konvensi berbeda antarpasar dan penyedia data.
Jika obligasi yang sama menghasilkan 5,20% dan suku bunga swap tujuh tahun yang dipilih 4,70%, I-spread-nya 50 basis poin. Angka ini 15 basis poin di bawah G-spread 65 basis poin karena tingkat acuannya berbeda. Mengganti kurva acuan tidak berarti risiko kredit dasar obligasi berubah.
Kurva swap merupakan acuan pasar, bukan kurva bebas risiko universal atau obligasi pemerintah tunai dalam semua keadaan. Suku bunga swap dan kondisi pendanaan dapat bergerak sendiri dari imbal hasil pemerintah. Saat membandingkan I-spread, samakan konvensi kurva swap dan waktu observasi.
Z-spread memakai semua arus kas terjadwal
Zero-volatility spread, atau Z-spread, adalah spread konstan yang ditambahkan pada tiap titik kurva spot zero-coupon sehingga nilai kini arus kas terjadwal sama dengan harga pasar. Kurva spot menyediakan suku bunga untuk setiap tanggal pembayaran, bukan satu imbal hasil untuk jatuh tempo akhir saja.
Dengan penggandaan tahunan dan arus kas tahunan tetap, persamaan sederhana adalah: harga = jumlah CF(t) dibagi (1 + suku bunga spot(t) + Z-spread)^t. Perhitungan nyata juga perlu menyamakan kalender pembayaran, tanggal penyelesaian, bunga berjalan, konvensi hitung hari, compounding, pembuatan kurva, dan dasar harga.
Memakai suku bunga spot pada tiap tanggal kupon memperhitungkan bahwa kupon pertama dan pokok terakhir didiskontokan untuk jangka waktu berbeda. Inilah perbedaan utama dari G-spread yang mengurangkan satu imbal hasil pemerintah. Z tetap menambahkan nilai konstan secara paralel ke seluruh kurva; ia tidak memodelkan berbagai jalur suku bunga masa depan.
Cara ini paling sederhana untuk obligasi dengan arus kas tetap. Opsi call, put, atau pelunasan lebih awal dapat mengubah waktu atau jumlah pembayaran. Menganggap seluruh arus kas masa depan sudah pasti dapat membuat perbandingan menyesatkan.
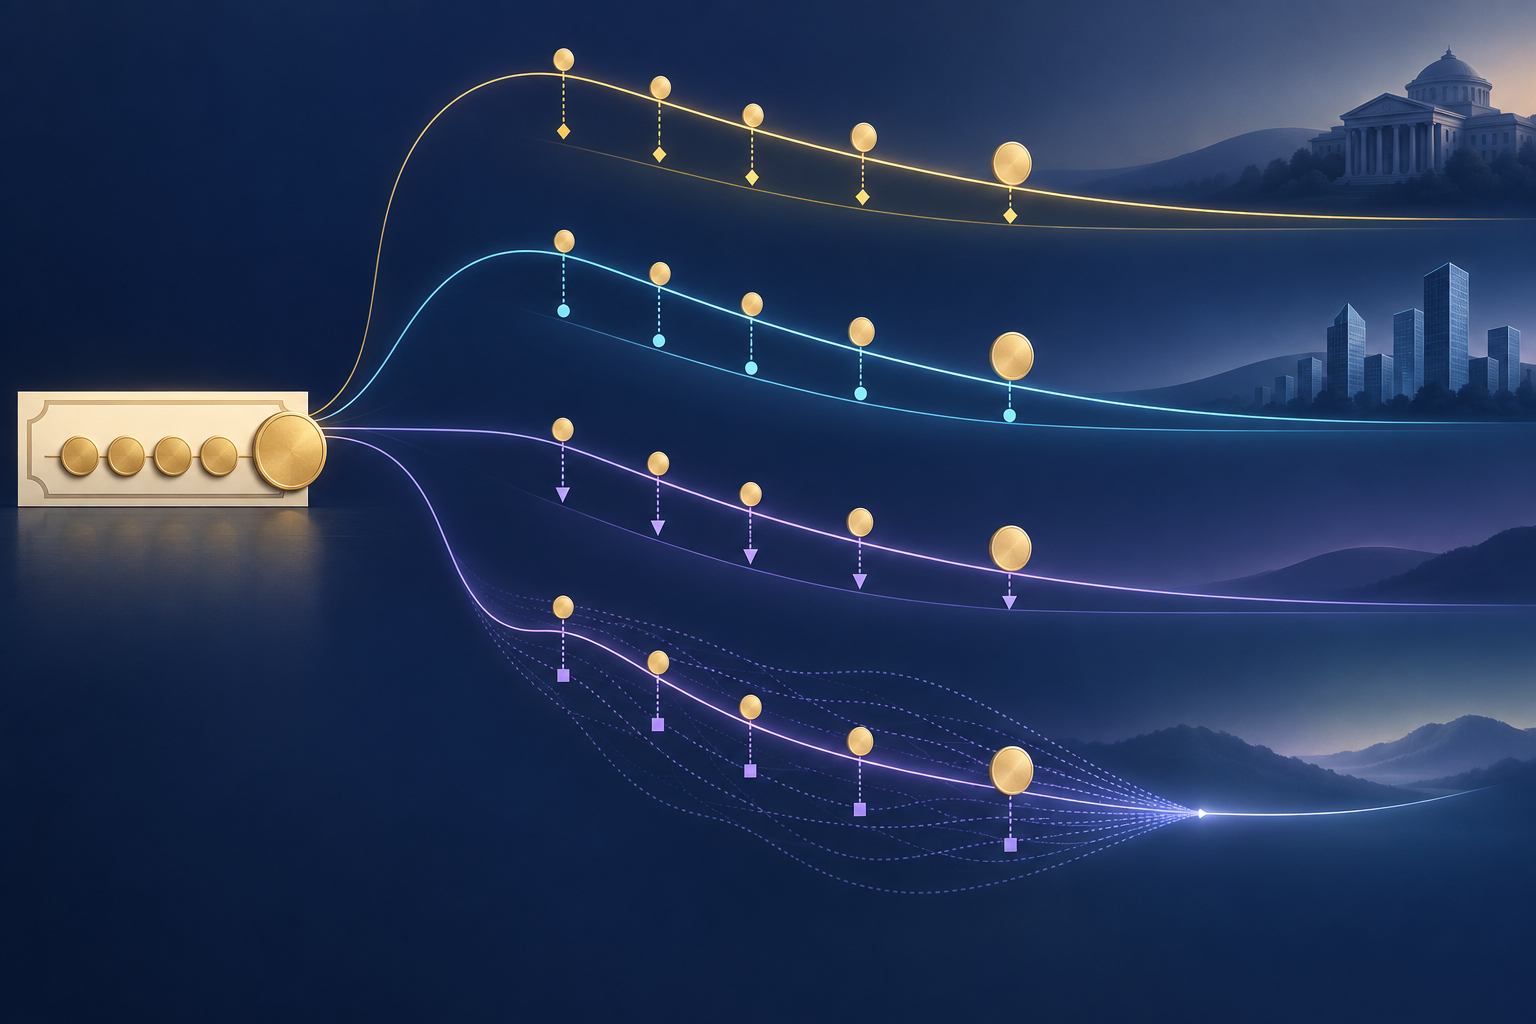
OAS menambahkan model untuk opsi yang melekat
Option-adjusted spread atau OAS dihitung menggunakan model harga obligasi yang memperhitungkan opsi yang melekat. Penerbit callable bond dapat membayar lebih awal sesuai ketentuan; peminjam pada sekuritas berbasis hipotek dapat melunasi pokok lebih cepat dari jadwal. Karena itu, arus kas masa depan bergantung pada perubahan suku bunga dan kondisi lain.
Model memproyeksikan arus kas yang mungkin terjadi, mendiskontokannya pada jalur suku bunga model, lalu mencari spread yang membuat nilai model sama dengan harga teramati. Metodologi indeks ICE yang diterbitkan menjelaskan OAS sebagai pergeseran kurva spot pemerintah dan memakai model suku bunga jangka pendek untuk sekuritas dengan opsi. Penyedia lain dapat memakai kurva, model, input volatilitas, dan asumsi arus kas berbeda.
OAS berupaya memisahkan nilai opsi yang dihitung model, tetapi hasilnya tidak bebas model. Perubahan volatilitas asumsi atau perilaku pelunasan awal dapat mengubah proyeksi arus kas dan OAS walau harga pasar sama. Selisih Z-spread dan OAS adalah penyesuaian opsi berbasis model, bukan biaya kuotasi atau imbal hasil terjamin.
Untuk obligasi tanpa opsi, OAS dengan kurva dan konvensi arus kas sama biasanya mendekati atau sama dengan Z-spread. Hubungan itu tidak dapat diasumsikan begitu saja untuk obligasi callable, sekuritas berbasis hipotek, atau metode penyedia berbeda.
Tiga perhitungan spread pada obligasi hipotetis
Misalkan obligasi hipotetis tanpa opsi, berjangka tiga tahun, bernilai nominal $100, berkoupon tahunan 5%, dan berharga bersih $98. Pembayarannya $5 setelah tahun pertama, $5 setelah tahun kedua, dan $105 setelah tahun ketiga. Anggap compounding tahunan; abaikan bunga berjalan dan biaya transaksi.
Persamaan 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 menghasilkan yield to maturity sekitar 5,7447%. Jika imbal hasil pemerintah tiga tahun yang diinterpolasi 4,30% dan suku bunga swap yang dipilih 4,45%, G-spread sekitar 144,5 basis poin dan I-spread sekitar 129,5 basis poin.
Sekarang misalkan suku bunga spot pemerintah hipotetis 4,00% untuk tahun pertama, 4,20% untuk tahun kedua, dan 4,40% untuk tahun ketiga. Dengan memakai satu suku bunga per tanggal pembayaran, Z-spread yang menyamakan nilai dengan harga $98 sekitar 1,3579% atau 135,8 basis poin. Angkanya berbeda karena acuan dan metode berbeda, bukan karena obligasinya berubah.
Input ini hipotetis untuk memperlihatkan cara hitung, bukan kuotasi pasar. Karena contoh tidak memiliki opsi, tidak ada angka OAS model terpisah. OAS nyata memerlukan ketentuan obligasi, konvensi harga dan penyelesaian, kurva, serta asumsi opsi, volatilitas, dan arus kas jika relevan.
Hal yang dapat dan tidak dapat dijelaskan spread
Spread yang lebih lebar dapat mencerminkan ekspektasi rugi kredit, risiko penurunan peringkat, likuiditas, ketidakpastian, pajak, premi risiko pasar, atau pasokan dan permintaan. FINRA menjelaskan bahwa spread obligasi dapat berubah seiring risiko kredit, pasokan dan permintaan, serta kondisi ekonomi. Angka saja tidak menunjukkan faktor mana penyebabnya.
Spread bukan probabilitas gagal bayar. Kerugian yang diharapkan bergantung pada peluang gagal bayar dan jumlah yang pulih setelah gagal bayar; spread pasar juga bisa memuat premi likuiditas dan risiko. Spread dapat melebar tanpa perubahan kondisi keuangan penerbit yang dilaporkan, atau menyempit sementara risiko penting tetap ada.
OAS indeks adalah agregat obligasi penyusun dan metode pembobotannya, bukan spread yang sama untuk tiap obligasi dalam indeks. Perubahan komposisi atau bobot juga dapat mengubahnya. Panduan yield obligasi korporasi dan Treasury menjelaskan mengapa benchmark dan spread korporasi dapat bergerak berlawanan arah.
Cara membandingkan angka spread dengan tepat
Pertama, tentukan obligasi dan observasinya: sekuritas, sisi harga bid atau ask, waktu, tanggal penyelesaian, mata uang, senioritas, jatuh tempo, dan opsi yang melekat. Bid dealer, harga tengah hasil valuasi, dan transaksi terakhir dapat menghasilkan yield dan spread berbeda sebelum kurva diubah.
Lalu sebutkan ukuran dan kurva acuannya. Untuk G, periksa kurva pemerintah dan interpolasi; untuk I, kurva swap dan tenor; untuk Z, kurva zero, jadwal arus kas dan compounding; untuk OAS, catat model harga, volatilitas suku bunga, asumsi pelunasan atau exercise, serta kurva acuannya.
Terakhir, bandingkan obligasi dengan mata uang, struktur, peringkat, senioritas, dan likuiditas serupa. OAS 150 basis poin pada sekuritas callable tidak otomatis “lebih murah” daripada G-spread 140 pada obligasi bullet. Panduan convexity obligasi menjelaskan sensitivitas harga; panduan pelunasan awal hipotek menunjukkan pentingnya arus kas model.
Pertanyaan umum
Q1Apakah OAS lebih tinggi selalu berarti peluang investasi lebih baik?
Tidak. Angka lebih tinggi dapat mencerminkan risiko kredit atau likuiditas yang lebih besar, atau valuasi model yang berbeda. Bandingkan ukuran, kurva, waktu, dan fitur obligasi yang sama.
Q2Bisakah G-spread digunakan untuk sekuritas berbasis hipotek?
Selisih yield sederhana dapat dihitung jika diberi label dengan jelas, tetapi tidak menangkap pelunasan awal yang berubah mengikuti suku bunga. OAS dirancang untuk memodelkan arus kas yang berubah, namun tetap sensitif terhadap asumsi.
Q3Apakah spread obligasi sama dengan probabilitas gagal bayar?
Tidak. Spread adalah selisih yield atau harga. Ia dapat memuat ekspektasi rugi kredit dan premi risiko, tetapi bukan probabilitas langsung penerbit gagal bayar.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang biasanya dibandingkan G-spread?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Kondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkapOpsi beliKontrak yang memberi pembeli hak untuk membeli aset acuan pada harga pelaksanaan sesuai persyaratannya. Penjual kontrak memikul kewajiban yang sepadan jika hak itu dilaksanakan dan ditetapkan kepadanya.
Baca panduan lengkap