

Apakah Cadangan Bank Menciptakan Uang? Pinjaman, Simpanan, dan Pengganda Uang
Pelajari cadangan bank, cara pinjaman menciptakan simpanan, asumsi pengganda uang dalam buku teks, dan batas klaim tentang QE.
Dalam panduan iniApa itu cadangan bank?
Ringkasan singkat
Cadangan bank adalah saldo yang disimpan bank yang memenuhi syarat di bank sentral. Pinjaman bank biasanya menciptakan simpanan yang sama besar bagi peminjam; bank tidak menyerahkan cadangan bank sentral kepada peminjam. Pengganda uang dalam buku teks adalah model pembelajaran bersyarat, bukan ramalan tetap yang andal tentang kredit modern, simpanan, atau inflasi.
Apa itu cadangan bank?
Di Amerika Serikat, saldo cadangan adalah simpanan lembaga penyimpan dana pada rekeningnya di Federal Reserve Bank. Bagi lembaga tersebut, saldo ini merupakan aset dan bagi Federal Reserve merupakan kewajiban. Saldo dapat dipakai untuk menyelesaikan pembayaran antarbank, mengelola likuiditas, dan memenuhi ketentuan yang berlaku. Rekening giro rumah tangga adalah klaim terhadap bank komersial, bukan rekening cadangan di Fed. [FAQ Federal Reserve tentang saldo cadangan]({source:fedIorbFaq}) menjelaskan siapa yang memiliki cadangan dan kegunaannya.
Jika nasabah Bank A membayar seseorang yang menggunakan Bank B, kedua bank menyelesaikan pembayaran dengan menyesuaikan saldo cadangan. Simpanan nasabah Bank A berkurang dan Bank A mengirim cadangan; Bank B menerima cadangan lalu menambah simpanan nasabahnya. Cadangan berpindah di antara lembaga yang memenuhi syarat, sementara penerima menerima simpanan di bank komersial. Bank tidak mengirim saldo cadangan kepada rumah tangga sebagai pembayaran.
Cadangan, uang primer, M1, dan M2
Istilah-istilah ini mengukur hal yang berbeda. Dalam statistik Federal Reserve Amerika Serikat saat ini, uang primer terdiri dari uang kartal yang beredar ditambah saldo cadangan lembaga penyimpan dana. M1 dan M2 menggambarkan aset mirip uang tertentu yang dimiliki masyarakat. M1 AS saat ini mencakup uang kartal yang dipegang masyarakat, simpanan giro, simpanan lain yang dapat digunakan untuk pembayaran dengan cek, dan simpanan tabungan, dengan pengecualian serta penyesuaian yang ditentukan dalam rilis. M2 menambahkan deposito berjangka bernilai kecil dan saldo reksa dana pasar uang ritel, dengan penyesuaian saldo rekening pensiun yang ditentukan. Kategorinya merupakan definisi statistik, bukan istilah universal. [Rilis H.6 terbaru]({source:fedH6Current}) memuat komponen AS, sedangkan [FAQ Fed tentang jumlah uang beredar]({source:fedMoneySupplyFaq}) merangkum ukuran tersebut.
Karena itu, kenaikan saldo cadangan dapat meningkatkan uang primer AS tanpa secara mekanis menambah M1 atau M2 dalam jumlah yang sama. Bank yang memenuhi syarat menyimpan cadangan di bank sentral; cadangan bukan simpanan giro atau tabungan masyarakat yang dihitung dalam uang beredar. Negara lain memakai agregat moneter dan sistem penyelesaian pembayaran masing-masing, jadi periksa definisi bank sentral setempat sebelum membandingkan seri lintas negara.
Perbedaan ini juga mencegah kesalahan umum saat membaca grafik: saldo cadangan, simpanan bank, dan uang primer adalah stok yang diukur pada suatu tanggal, sedangkan pinjaman dan pembayaran adalah arus selama suatu periode. Untuk membandingkan laju pertumbuhannya, samakan tanggal, satuan, perlakuan musiman, dan definisi. Lihat M1 vs. M2 untuk komponen M1 dan M2 AS, serta kecepatan peredaran M2 untuk rasio terpisah yang memakai PDB nominal.
Apa yang terjadi saat bank memberikan pinjaman?
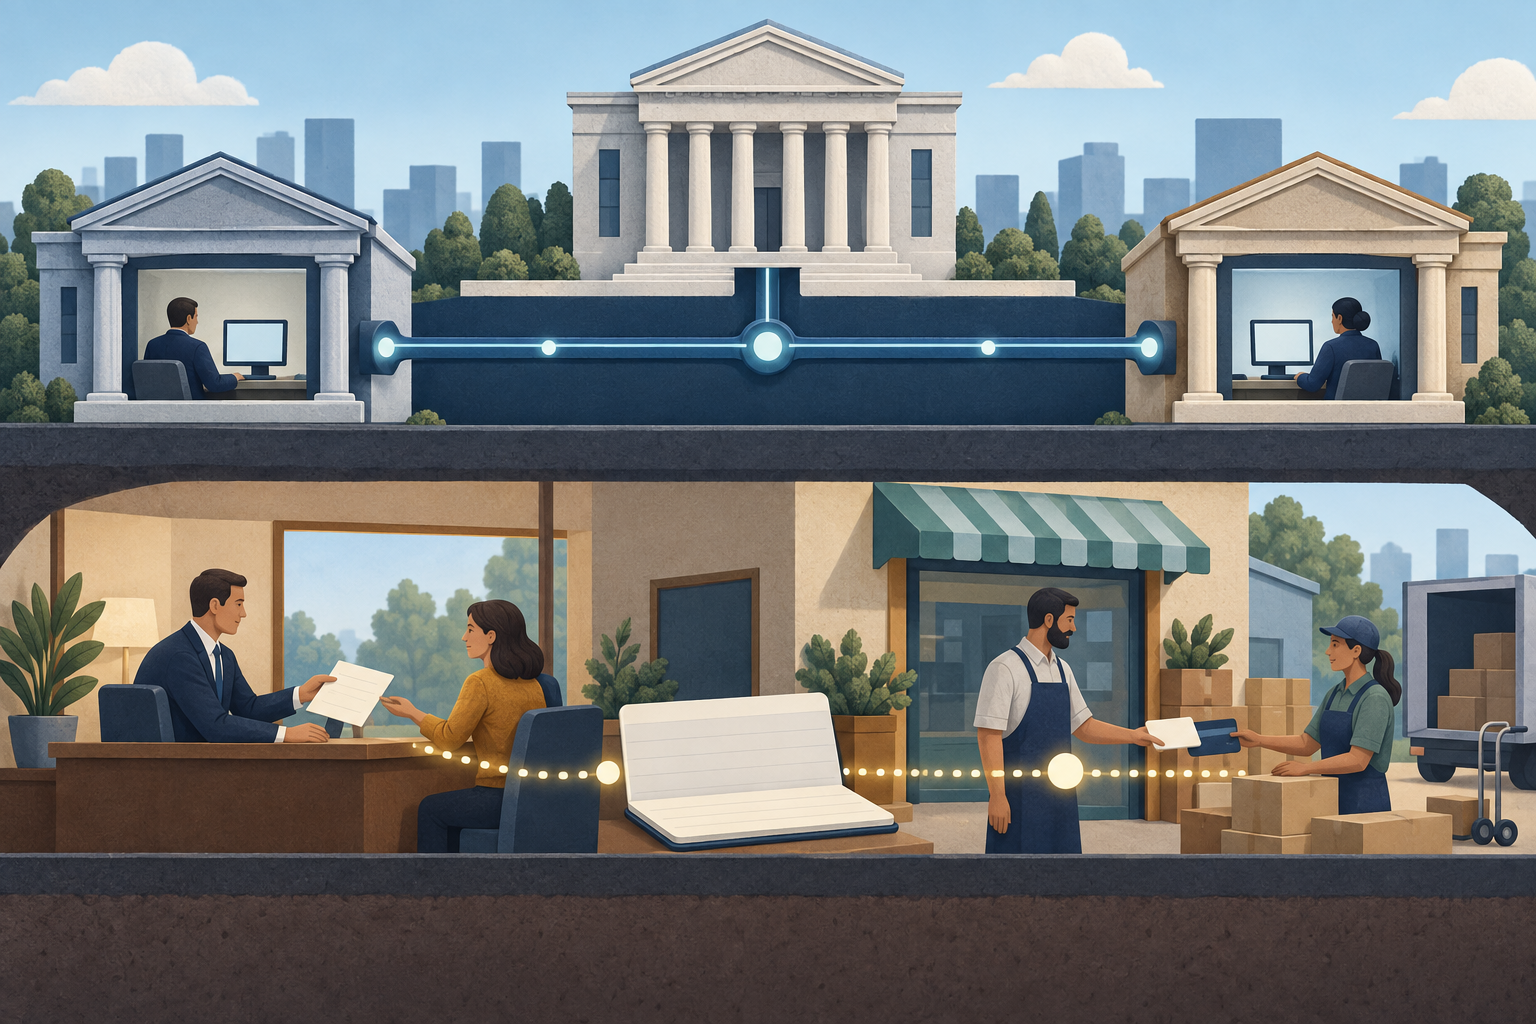
Misalkan sebuah bank menyetujui pinjaman usaha hipotetis sebesar US$10.000. Saat pinjaman dibukukan, bank mencatat aset pinjaman US$10.000 dan mengkredit rekening simpanan peminjam sebesar US$10.000, sehingga tercipta kewajiban simpanan dengan nilai yang sama. Peminjam lalu dapat memakai simpanan itu untuk membayar pemasok. Bank tidak mengambil US$10.000 dari cadangan di brankas lalu menyerahkannya kepada peminjam; peminjam menerima simpanan bank yang bisa digunakan untuk membayar.
Ini adalah pembukuan berpasangan, bukan kekayaan cuma-cuma. Peminjam berutang US$10.000 dan harus melunasinya sesuai kontrak; bank memiliki tagihan pinjaman dan sekaligus berutang atas simpanan tersebut. Jika pokok dilunasi dari simpanan di bank pemberi pinjaman, bank itu mengurangi aset pinjaman dan kewajiban simpanannya secara bersamaan. Jika pembayaran berasal dari simpanan di bank lain, bank pembayar mengurangi simpanan peminjam, sedangkan bank pemberi pinjaman menerima cadangan dan mengurangi aset pinjamannya. Dalam kedua kasus, pelunasan pokok mengurangi uang simpanan di seluruh sistem. Bunga berbeda: bunga menjadi pendapatan bank dan bukan pelunasan pokok pinjaman.
Pembayaran tetap berpengaruh pada cadangan. Jika peminjam membayar pemasok di bank lain, simpanan berpindah dari bank peminjam ke bank pemasok, lalu cadangan digunakan untuk menyelesaikan transaksi antarbank. Penyelesaian ini dapat menimbulkan kebutuhan pendanaan atau likuiditas bagi bank pemberi pinjaman. Namun, bukan berarti bank lebih dahulu meminjamkan cadangan kepada masyarakat. [Penjelasan Bank of England tentang penciptaan uang modern]({source:boeMoneyCreation}) menguraikan pencatatan pinjaman dan simpanan serta peran penyelesaian pembayaran.
Bagaimana cara kerja pengganda uang dalam buku teks?
Model sederhana dalam buku teks dimulai dengan rasio cadangan wajib yang tetap. Jika rasionya 10%, rumus dasar pengganda simpanan adalah 1 ÷ 0,10 = 10. Dalam rangkaian bergaya ilustrasi, sebagian dari simpanan pertama sebesar US$100 ditahan sebagai cadangan wajib; sisanya dipinjamkan dan kemudian disimpan lagi di bank lain. Pengulangan proses itu dapat menghasilkan total simpanan hingga US$1.000 dalam model. Jumlah tersebut termasuk simpanan awal US$100, bukan US$1.000 pinjaman baru di luar jumlah awal.
Hasil itu bergantung pada asumsi kuat: rasio cadangan benar-benar mengikat, bank tidak menyimpan cadangan berlebih, masyarakat tidak memegang uang tunai di luar bank, setiap pinjaman diberikan dan disimpan kembali, serta ada peminjam yang layak kredit dan bersedia meminjam. Model juga memerlukan suntikan awal yang jelas dan definisi simpanan yang konsisten. Jika asumsinya berubah, hasilnya ikut berubah. Rasio ini berguna untuk memahami model simpanan berulang yang dibatasi cadangan; ini bukan janji bahwa setiap tambahan satu dolar cadangan menghasilkan sepuluh dolar pinjaman baru.
Mengapa tidak ada pengganda modern yang tetap?
Dalam praktiknya, bank menimbang perkiraan imbal hasil pinjaman terhadap biaya pendanaan, risiko kredit, posisi modal, kebutuhan likuiditas, dan ketentuan pengawasan. Bank juga memerlukan peminjam yang bersedia dan layak kredit. Berbagai pertimbangan itu memengaruhi jumlah pinjaman yang diberikan. Setelah pinjaman dibukukan, bank perlu mendanai pembayaran dan mengelola likuiditas; cadangan membantu penyelesaian, tetapi bukan stok yang secara mekanis diserahkan bank kepada rumah tangga.
Contoh AS memperlihatkan dengan jelas bahwa asumsi buku teks tidak selalu berlaku: Federal Reserve menurunkan rasio persyaratan cadangan menjadi nol efektif 26 Maret 2020. Perubahan itu tidak menghapus ketentuan modal dan likuiditas lainnya, pengawasan, ataupun kendala manajemen risiko, dan tidak menggambarkan semua negara. [Halaman Federal Reserve tentang persyaratan cadangan]({source:fedReserveRequirements}) mendokumentasikan perubahan AS tersebut. Riset Federal Reserve dan uraian Bank of England sama-sama mengingatkan agar pengganda sederhana tidak diperlakukan sebagai gambaran mekanis penciptaan uang modern ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Bank sentral tetap memengaruhi kredit melalui kebijakan moneter. Suku bunga kebijakan memengaruhi biaya pinjaman dan permintaan; fasilitas likuiditas dan pengaturan pembayaran membentuk cara bank mengelola penyelesaian transaksi. Bank yang memperkirakan arus keluar dapat mencari pendanaan atau cadangan dari lembaga lain atau bank sentral, sesuai kerangka yang berlaku. Ini merupakan kendala nyata bagi operasional bank, tetapi berbeda dari anggapan bahwa semua pinjaman menunggu tumpukan cadangan tetap untuk digandakan lebih dahulu.
Apa yang berubah akibat pelonggaran kuantitatif?
Saat bank sentral membeli surat berharga, pembayarannya dilakukan dengan mengkredit rekening cadangan bank. Jika penjualnya bank, perubahan neraca sederhananya adalah pertukaran: bank memiliki lebih banyak cadangan dan lebih sedikit surat berharga. Transaksi itu saja tidak menambahkan simpanan nasabah ke dalam kewajiban bank. Federal Reserve menjelaskan bahwa pembelian surat berharga Treasury menambah cadangan dalam sistem perbankan ({source:fedIorbFaq}).
Jika penjualnya lembaga nonbank, seperti dana pensiun, penyelesaiannya di sisi swasta berbeda. Penjual melepas surat berharga dan menerima simpanan di banknya; bank tersebut menerima cadangan dan mencatat kewajiban simpanan baru milik nasabah. Dalam contoh sederhana ini, saldo cadangan dan simpanan nonbank sama-sama meningkat. Bank of England menjelaskan jalur simpanan ini dalam pembahasan pembelian QE dari lembaga keuangan nonbank ({source:boeMoneyCreation}). Rangkaian tepatnya bergantung pada siapa yang menjual dan bagaimana transaksi diselesaikan. Karena itu, pernyataan “QE menambah cadangan” saja tidak memberi tahu perubahan setiap ukuran uang beredar luas.
QE adalah kebijakan yang bertujuan melonggarkan kondisi keuangan lewat pembelian aset. Dampaknya dapat bergantung pada aset yang dibeli, pihak penjual, pilihan portofolio, suku bunga, permintaan kredit, dan kondisi ekonomi yang lebih luas. Saldo cadangan yang lebih besar tidak berarti penggandaan pinjaman dengan kelipatan tetap, kenaikan M2 yang setara, ataupun kenaikan harga konsumen yang terjamin. Panduan suku bunga Federal Reserve dan suku bunga prime membahas bagian lain dari jalur transmisi kebijakan.
Bagaimana cadangan terkait dengan kebijakan suku bunga?
Cadangan penting karena bank menggunakannya untuk pembayaran dan bank sentral memakai syarat remunerasi cadangan untuk menerapkan kebijakan moneter. Di Amerika Serikat, Federal Reserve membayar bunga atas saldo cadangan milik lembaga yang memenuhi syarat. Fed memakai suku bunga IORB sebagai salah satu alat untuk membantu menjaga suku bunga pasar jangka pendek agar sejalan dengan sikap kebijakan Federal Open Market Committee. Ini adalah kerangka operasional AS, bukan pola universal ({source:fedIorbFaq}).
Suku bunga target, suku bunga saldo cadangan, dan suku bunga pinjaman bank kepada nasabah saling terhubung melalui pasar dan lembaga, tetapi bukan suku bunga yang sama. Perubahan suku bunga kebijakan dapat memengaruhi suku bunga pinjaman dan permintaan kredit tanpa menentukan jumlah pinjaman baru secara mekanis. Bank sentral lain mungkin menggunakan instrumen, pihak lawan transaksi yang memenuhi syarat, dan aturan rekening cadangan yang berbeda.
Daftar periksa untuk klaim tentang cadangan dan pertumbuhan uang
Jika sebuah judul berita menyebut cadangan “melonjak” atau QE “mencetak uang”, identifikasi dahulu seri dan satuannya: saldo cadangan, uang primer, M1, M2, atau ukuran negara lain. Periksa apakah klaim itu merujuk pada stok pada suatu tanggal atau arus selama periode tertentu, serta apakah data bersifat nominal, disesuaikan secara musiman, atau telah direvisi. Rilis H.6 AS terbaru memisahkan saldo cadangan dan uang primer dari M1 dan M2.
Selanjutnya, tanyakan transaksi apa yang mengubah neraca dan siapa yang menjual aset. Pinjaman bank dapat menciptakan simpanan; pembayaran antarbank mengubah lokasi simpanan dan cadangan; pembelian surat berharga dapat menukar aset dengan cadangan atau menambah simpanan nonbank, tergantung penjualnya. Tidak satu pun pencatatan ini dengan sendirinya menentukan pinjaman, belanja, atau inflasi di masa depan. Untuk menilai hasilnya, periksa kondisi kredit, suku bunga kebijakan, permintaan peminjam, modal dan likuiditas bank, produksi, serta harga pada periode yang sama.
Gunakan pengganda uang sebagai model dengan asumsi yang dinyatakan, bukan sebagai ramalan yang dilepaskan dari asumsi tersebut. Pernyataan yang cermat menyebut negara, agregat, periode, saldo awal, dan mekanismenya. Tanpa itu, klaim “lebih banyak cadangan berarti uang sepuluh kali lipat” mencampuradukkan beberapa neraca yang berbeda.
Pertanyaan umum
Q1Apakah cadangan bank termasuk dalam M2?
Tidak menurut definisi H.6 AS saat ini. Saldo cadangan disimpan lembaga penyimpan dana di Federal Reserve Bank dan termasuk dalam uang primer. M2 AS mengukur aset mirip uang tertentu yang dipegang masyarakat. Negara lain menetapkan agregatnya secara terpisah.
Q2Bisakah bank meminjamkan saldo cadangan kepada rumah tangga?
Tidak. Rumah tangga menerima simpanan bank komersial ketika bank memberikan pinjaman. Saldo cadangan berada di rekening pada bank sentral dan dapat dipindahkan di antara lembaga yang memenuhi syarat untuk menyelesaikan pembayaran. Bank dapat meminjamkan dan meminjam dengan cara yang memengaruhi pendanaan serta posisi cadangannya, tetapi rumah tangga tidak menerima saldo rekening cadangan.
Q3Apakah pelonggaran kuantitatif menjamin inflasi?
Tidak. QE mengubah kepemilikan aset bank sentral dan saldo cadangan; pembelian dari nonbank juga dapat meningkatkan simpanan bank. Dampak akhirnya terhadap belanja dan harga bergantung pada kondisi moneter, pilihan portofolio, permintaan kredit, pasokan, dan faktor lain. Pertumbuhan cadangan saja bukan ramalan inflasi.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Saat bank komersial mencatat pinjaman baru sebesar US$10.000, apa pencatatan pasangan yang biasanya dibuat saat awal pinjaman?
Pilih jawaban untuk melihat penjelasannya