

M1, M2, dan Basis Moneter: Apa yang Dihitung Masing-Masing?
Pahami perbedaan M1, M2, dan basis moneter AS, perubahan definisi H.6, serta alasan cadangan bank bukan pengganda otomatis bagi simpanan.
Dalam panduan iniTiga ukuran yang menjawab pertanyaan berbeda
Ringkasan singkat
M1, M2, dan basis moneter adalah tiga ukuran berbeda dalam rilis H.6 Federal Reserve AS. M1 mencakup uang yang paling siap dipakai untuk pembayaran, M2 menambahkan beberapa simpanan dan reksa dana pasar uang, sedangkan basis moneter menggabungkan uang tunai yang beredar dengan saldo cadangan bank di Federal Reserve.
Tiga ukuran yang menjawab pertanyaan berbeda
Federal Reserve menerbitkan M1, M2, dan basis moneter dalam rilis statistik H.6. Ketiganya tidak mengukur satu “tumpukan uang” yang sama dari sudut berbeda: batas dan pemegang aset yang dihitung memang berbeda. [Rilis H.6 terbaru]({source:fedH6CurrentMoneyStockMeasures}) menjelaskan komponen dan rumus tiap ukuran.
M1 dan M2 berfokus pada bentuk uang dan aset likuid yang dimiliki di sektor swasta. M2 mencakup M1 lalu menambahkan beberapa aset tabungan jangka pendek. Basis moneter, sebaliknya, memasukkan saldo cadangan yang dipegang bank pada Federal Reserve. Karena pertanyaannya berbeda, angka basis moneter bukan “M1 versi lebih besar”.
Rangkaian statistik AS ini juga bukan ukuran seluruh kekayaan, semua alat pembayaran digital, atau semua kewajiban Federal Reserve. Sebelum membandingkan angka, pastikan periode, penyesuaian musiman, batas pemegang, dan definisi komponennya sepadan.
Apa yang masuk ke basis moneter
Dalam H.6, basis moneter adalah jumlah mata uang yang beredar dan saldo cadangan lembaga penyimpan di rekening mereka pada Federal Reserve. Cadangan adalah aset bank sekaligus kewajiban Federal Reserve; cadangan bukan rekening milik rumah tangga dan tidak masuk M1 sebagai simpanan masyarakat.
Mata uang yang dihitung untuk basis moneter dapat mencakup uang tunai yang disimpan di ruang kas bank. Untuk mata uang M1, uang kertas dan koin di ruang kas lembaga penyimpan dikeluarkan: yang dihitung adalah mata uang di luar Departemen Keuangan AS, Federal Reserve, dan ruang kas tersebut. Catatan kaki H.6 membedakan batas ini; jangan samakan kedua komponen mata uang hanya karena namanya mirip.
Misalnya, jika komponen mata uang untuk basis moneter berjumlah $300 miliar—termasuk $20 miliar uang tunai di ruang kas bank—dan saldo cadangan bank di Federal Reserve berjumlah $500 miliar, basis moneter contoh ini adalah $800 miliar. Contoh tersebut hanya menunjukkan penjumlahan.
[FAQ Federal Reserve tentang bunga atas saldo cadangan]({source:fedIorbFaq}) menjelaskan bahwa bank memegang cadangan di rekening Federal Reserve untuk mengelola likuiditas dan pembayaran. Uang tunai di bank sentral dan simpanan pelanggan di bank komersial merupakan pos neraca yang berbeda.
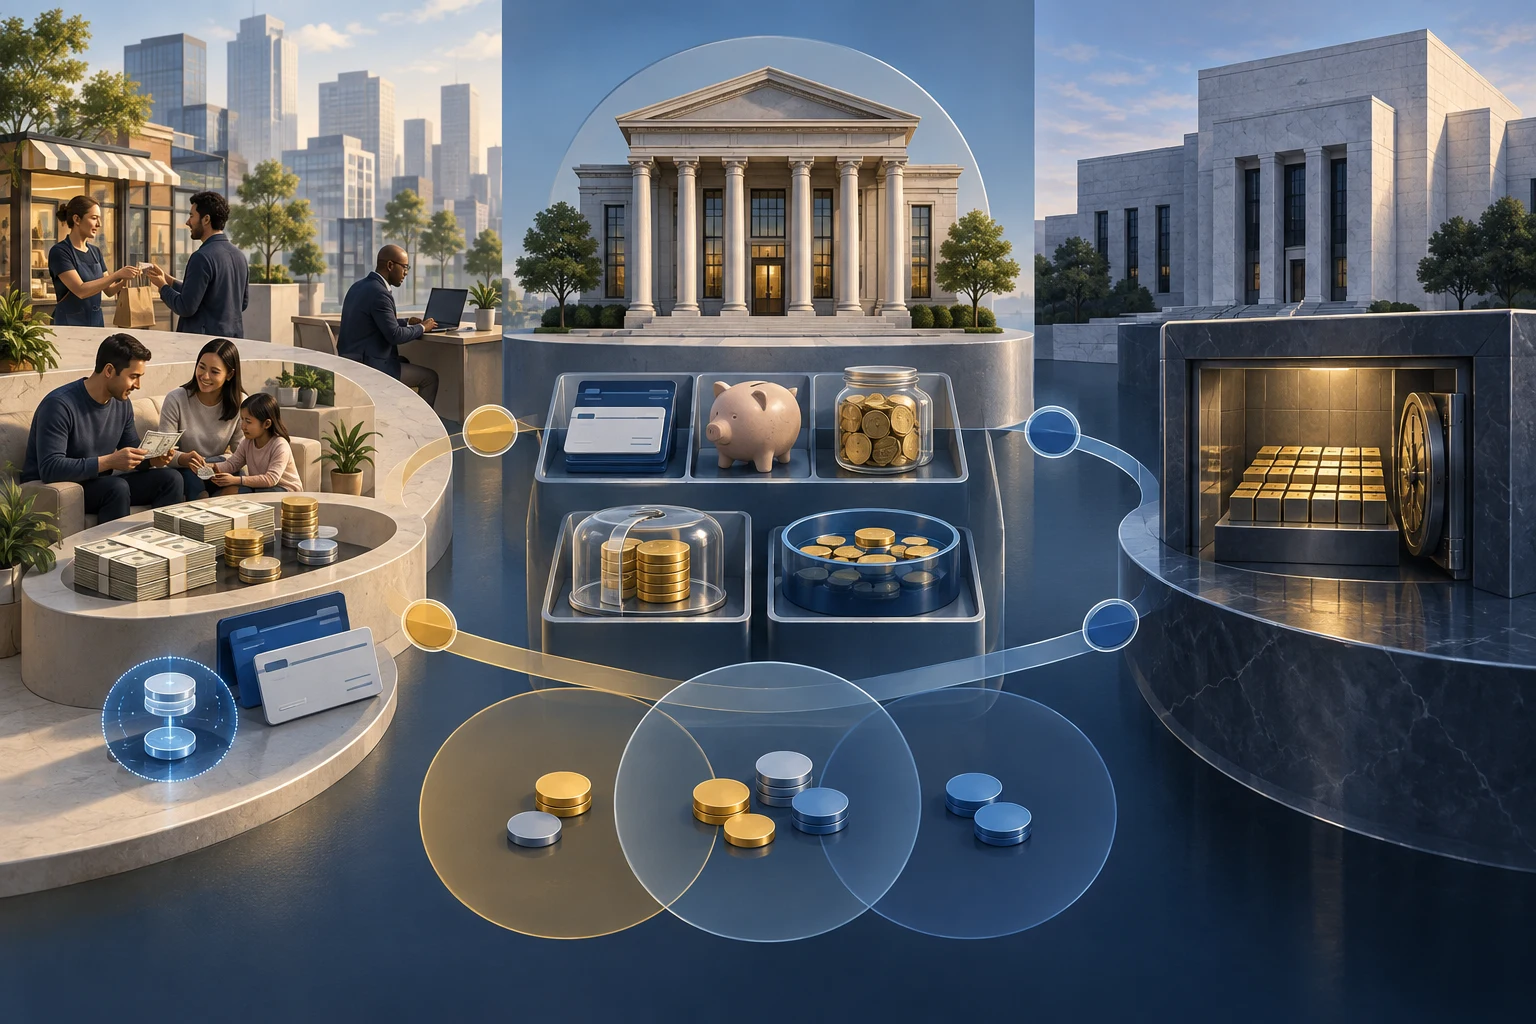
Cara H.6 menyusun M1 dan M2
M1 terdiri atas mata uang yang dipegang masyarakat, rekening giro tertentu, dan kategori “other liquid deposits” atau simpanan likuid lainnya. Bagian terakhir mencakup antara lain simpanan tabungan, termasuk rekening money market deposit account, serta sejumlah rekening giro lain.
M2 dibentuk dari M1, ditambah deposito berjangka kecil bernilai kurang dari $100.000 dan saham reksa dana pasar uang ritel, lalu dikurangi saldo IRA dan Keogh pada lembaga penyimpan serta reksa dana pasar uang. Sejak perubahan 28 Juli 2026, pengurangan IRA/Keogh dilakukan pada jumlah agregat M2, bukan lagi dengan mengurangi komponennya satu per satu.
Rekening money market deposit account di bank bukan hal yang sama dengan saham retail money market mutual fund. Jenis pertama termasuk dalam simpanan likuid yang membentuk M1; jenis kedua adalah komponen tambahan M2 di luar M1. Nama yang mirip bisa menutupi penerbit, pencatatan, dan akses yang berbeda.
Contoh hipotetis: dari basis ke M1 dan M2
Anggap seluruh saldo berikut adalah angka rekaan untuk periode yang sama dan memakai definisi yang konsisten. Komponen mata uang basis moneter sebesar $300 miliar mencakup $20 miliar uang kas bank; saldo cadangan sebesar $500 miliar. Maka basis moneter adalah $300 + $500 = $800 miliar.
Untuk M1, hanya $280 miliar uang tunai di luar ruang kas bank yang dihitung. Tambahkan $1.520 miliar rekening transaksi dan simpanan likuid lain yang memenuhi definisi: M1 = $280 + $1.520 = $1.800 miliar. Uang kas bank senilai $20 miliar tetap ada dalam contoh basis, tetapi tidak masuk komponen uang tunai M1.
Jika deposito berjangka kecil sebesar $250 miliar, retail money market funds $400 miliar, dan saldo IRA/Keogh yang dikurangkan $50 miliar, maka M2 = $1.800 + $250 + $400 − $50 = $2.400 miliar. Pengurangan terakhir berlaku pada M2 keseluruhan. Semua nilai ini murni ilustrasi, bukan angka H.6 aktual atau data suatu negara.
Mengapa M1 melonjak pada Mei 2020 tanpa uang baru
Pada April 2020, Federal Reserve menghapus batas enam transfer per bulan dari rekening tabungan. Setelah perubahan itu, tabungan memiliki karakteristik likuid yang serupa dengan rekening transaksi. H.6 lalu menggabungkan tabungan dan “other checkable deposits” sebagai “other liquid deposits” di M1, dengan revisi data mundur mulai Mei 2020.
Perubahan klasifikasi tersebut menaikkan M1 sekitar $11,2 triliun mulai observasi Mei 2020, tetapi M2 tidak berubah. Simpanan tabungan itu sebelumnya sudah berada di M2; pengukuran memindahkannya ke dalam batas M1 yang lebih luas. Karena itu, lonjakan deret M1 bukan bukti bahwa jumlah uang baru sebesar itu tiba-tiba diciptakan.
[Tanya jawab teknis H.6]({source:fedH6TechnicalQAs}) merinci alasan perubahan serta besarnya jeda statistik. Ketika membaca grafik, perhatikan titik patah Mei 2020: perbandingan sebelum dan sesudah tanggal itu perlu memperhitungkan perubahan definisi, bukan menafsirkan lompatan sebagai transaksi ekonomi biasa.
Perubahan M2 pada Juli 2026 dan cara membaca revisinya
Mulai rilis 28 Juli 2026, Federal Reserve mengubah cara mengurangi saldo IRA dan Keogh. Sebelumnya, estimasi saldo itu mengurangi deposito berjangka kecil dan reksa dana pasar uang ritel pada masing-masing komponen. Karena saldo IRA/Keogh kini juga dapat berada dalam jenis simpanan lain, perkiraan lama di tingkat komponen tidak lagi menggambarkan pembagiannya dengan baik.
Dalam metode baru, komponen deposito berjangka kecil dan retail money market funds ditampilkan tanpa pengurangan masing-masing; total saldo IRA/Keogh dikurangkan sekali dari jumlah M2. Seri deposito berjangka kecil dan dana pasar uang ritel kini bernilai lebih tinggi karena saldo IRA/Keogh tidak lagi dikurangkan dari masing-masing komponen. Total M2 yang tidak disesuaikan secara musiman tetap sama, sedangkan M2 yang disesuaikan secara musiman mengalami revisi kecil.
Federal Reserve menerapkan metode baru secara retroaktif pada awal seri komponennya dan mengubah tata letak tabel agar pengurangan agregat terlihat. [Jawaban teknis H.6 tentang IRA dan Keogh]({source:fedH6TechnicalQAs}) menjelaskan alasan dan dampak statistiknya. Perubahan komponen karena metode tidak sama dengan perubahan jumlah tabungan aktual pada hari rilis.
Mengapa cadangan tidak menggandakan simpanan secara otomatis
Cadangan bank adalah saldo pada rekening Federal Reserve. Bank menggunakannya untuk penyelesaian pembayaran antarbank dan pengelolaan likuiditas; rumah tangga tidak menerima cadangan itu sebagai pinjaman. Pinjaman bank kepada nasabah tercatat sebagai aset bank, sedangkan dana yang dikreditkan ke rekening nasabah menjadi simpanan—jenis pencatatan berbeda dari perpindahan cadangan antarrekening bank.
Karena itu, basis moneter yang naik tidak otomatis berarti M1 atau M2 naik dengan rasio tetap. Keputusan pinjaman dipengaruhi permintaan kredit yang layak, modal, risiko, pendanaan, prospek ekonomi, dan kebijakan. Cadangan adalah bagian dari sistem pembayaran dan neraca bank, bukan persediaan yang wajib diubah menjadi pinjaman menurut satu pengali mekanis.
[Catatan Federal Reserve tentang pertumbuhan simpanan selama pandemi]({source:fedBankDepositGrowthPandemic2022}) menunjukkan bahwa pada periode yang dikaji, perubahan cadangan dan simpanan tidak bergerak satu banding satu. Jika Fed membeli aset dari pihak nonbank, pembayaran dapat menambah simpanan penjual sekaligus cadangan banknya. Jika Fed membeli dari bank, bank menukar surat berharga dengan cadangan; transaksi itu sendiri tidak langsung menciptakan simpanan nasabah. Penarikan fasilitas kredit dan kebijakan fiskal juga berperan dalam episode tersebut. Ini penjelasan untuk periode tertentu, bukan ramalan mekanis bagi semua masa. FAQ suku bunga federal funds dan prime rate memberi konteks tentang cara Fed memengaruhi kondisi keuangan.
Apa yang bisa dan tidak bisa disimpulkan dari agregat
M1 menekankan kemampuan pembayaran segera; komponen non-M1 di M2 lebih menyerupai simpanan yang perlu dicairkan atau dipindahkan sebelum dipakai. Basis moneter menyoroti uang tunai dan kewajiban cadangan bank sentral. Tidak satu pun ukuran ini sendiri mengungkap kekayaan bersih rumah tangga, seberapa cepat uang dibelanjakan, atau nilai setiap aset finansial.
Perubahan agregat juga bukan ramalan inflasi otomatis. Harga dipengaruhi permintaan, kapasitas produksi, ekspektasi, kebijakan, dan berbagai guncangan. Untuk membedakan indeks harga konsumen dan ukuran harga yang mencakup pengeluaran konsumsi, lihat CPI, PCE, dan deflator PDB. Statistik uang membantu analisis; ia tidak menggantikan ukuran harga atau kegiatan ekonomi.
[Catatan staf Federal Reserve tentang bentuk uang baru dan agregat moneter]({source:fedNewFormsMoneyAggregates2026}) bertanggal 4 September 2026 menelaah pengukuran bentuk uang baru. Simpanan bertokenisasi tetap dihitung menurut jenis simpanan dasarnya: masuk M1 jika memenuhi definisi M1, atau masuk komponen M2 di luar M1 bila jenis simpanan dasarnya termasuk kategori M2 tersebut. Dana pasar uang ritel yang ditokenisasi sudah tercakup dalam kategori dana pasar uang ritel pada M2. Untuk stablecoin pembayaran, catatan itu hanya membahas kemungkinan klasifikasi masa depan menurut penggunaannya: pembayaran sehari-hari dapat mendukung pembahasan M1, sedangkan fungsi utama sebagai penyimpan nilai jangka pendek dapat dipertimbangkan dalam M2 di luar M1. Pembahasan ini memerlukan data peredaran yang andal, pelaporan yang konsisten, pencegahan penghitungan ganda atas aset cadangan, dan cakupan geografis yang jelas. Para penulis menegaskan bahwa catatan tersebut merupakan riset independen, bukan kebijakan Federal Reserve. H.6 saat ini tidak mencantumkan stablecoin sebagai kategori terpisah dalam M1 atau M2.
Sebuah aset dapat berfungsi sebagai alat pembayaran atau simpanan tanpa otomatis mendapat kategori statistik tersendiri. Pengelompokan dalam agregat tidak menilai kekayaan, keamanan patokan, hak penebusan, atau risiko kehilangan patokan. Untuk membedakan ukuran uang dari risiko tersebut, baca risiko patokan, penebusan, dan cadangan stablecoin. Jangan memakai satu angka M1 atau M2 sebagai bukti tunggal tentang inflasi atau kesehatan ekonomi.
Pertanyaan umum
Q1Apakah bank dapat meminjamkan saldo cadangannya langsung kepada rumah tangga?
Tidak. Cadangan disimpan pada rekening bank di Federal Reserve dan digunakan untuk likuiditas serta penyelesaian antarbank. Kredit kepada nasabah dan simpanan nasabah adalah pos neraca bank yang berbeda.
Q2Apakah kenaikan basis moneter berarti inflasi akan naik?
Tidak dengan sendirinya. Basis moneter bukan ukuran belanja atau harga, dan perubahan cadangan tidak otomatis menaikkan simpanan dengan rasio tetap. Inflasi bergantung pada banyak faktor, termasuk permintaan, penawaran, dan kebijakan.
Q3Apakah stablecoin sudah tercatat sebagai kategori terpisah dalam M1 atau M2?
Tidak dalam komponen H.6 yang diterbitkan saat ini. Catatan riset Federal Reserve tahun 2026 menelaah kemungkinan klasifikasi aset digital, tetapi penulis menyatakan itu riset independen, bukan keputusan kebijakan.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Komponen apa yang membentuk M1 menurut H.6 saat ini?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Definisi jelas untuk istilah inti, dari call, put, dan rantai opsi hingga IV, Greeks, serta spread bid-ask
Lihat glosarium opsi