

時間序列動能與橫截面動能:兩種訊號有何分別
比較以資產自身過往回報為基礎的趨勢訊號,以及把資產與同業排名的策略,並以假設例子說明歷史證據的限制
本指南內容兩種規則對過往回報提出不同問題
簡短摘要
時間序列動能將資產本身的過往回報與零或預先訂明的門檻比較:簡單符號規則下,正動能指向做多,負動能指向做空。橫截面動能把資產互相比較排名,並對相對贏家和輸家建立持倉。如果所有資產的回看回報都是負數,前者可以全部做空,後者仍可能買入跌幅最小的資產。兩種規則都不保證盈利
兩種規則對過往回報提出不同問題
動能是一系列訊號規則,並非一套固定交易系統。時間序列動能關注某項資產在指定回看期內自身回報是正還是負。橫截面動能則關注在相若期間內,所選資產之中哪些表現較好或較差。
即使採用同一段回報歷史,兩種比較基準也會帶來不同持倉。時間序列訊號以資產本身的方向為準;橫截面訊號以同一資產群內的相對排名為準,因此回報為負的資產也可能成為「贏家」。
這兩個名稱沒有規定回看期、持有期、資產範圍、權重方法或交易成本。這些均屬策略設計,解讀結果前應先交代。
時間序列動能跟隨資產本身的方向
令 Rᵢ,t−L:t 表示資產 i 在截至決策時點 t 的回看期回報。簡單方向規則是 sᵢ,t = sign(Rᵢ,t−L:t):正值指向做多,負值指向做空,零值則可代表不持倉。部分做法會採用超額回報、門檻或波幅調整權重;這些是額外設計選項,並非兩種比較方式本身的定義。
由於訊號按資產逐一計算,所有訊號都可能指向同一方向。如果所有合約的回看期回報均為負,符號規則可以做空全部資產;如果全部為正,則可能全部做多。因此,組合對廣泛市場走勢可能有較大的淨敞口。
應說明回報的計算方式,以及資料在決策時點是否已可得。期貨研究或會使用超額回報,股票策略則可能採用另一條回報序列。如果訊號要到收市後才確定,沒有額外成交假設時,不應把同一收市價起算的回報視為可交易結果。
橫截面動能按同業表現排列資產
每次調倉時,橫截面動能會按指定的過往回報指標排列可投資資產。常見的多空形式是買入排名靠前的資產,沽出排名靠後的資產。組合方向是相對的:即使所有資產都上升或下跌,仍可同時持有多頭和空頭。
策略需要訂明資產範圍和排名規則。要交代每邊選取多少資產、如何處理同名次、會否中和行業或市場敞口,以及如何處理缺失回報。「贏家」是按規則相對所選同業表現較強的資產,不一定代表絕對回報為正。
相對排名亦取決於比較範圍。即使 A 的回報是 −1%,若其他資產大多下跌 −8%,A 也可能排在前面;如果其他資產上升 +5%,A 便可能排在後面。應還原每個歷史日期當時可投資的資產群,決定是否納入除牌資產,以及如何處理遲到的資料。若把今日仍存續的資產追溯放入過去排名,結果可能會被扭曲。
橫截面組合往往嘗試平衡多空敞口,但單憑排名並不能令組合自動達到市場中性或風險中性。實際敞口仍取決於權重、波幅、相關性、限制、借貨可得性和成交執行。
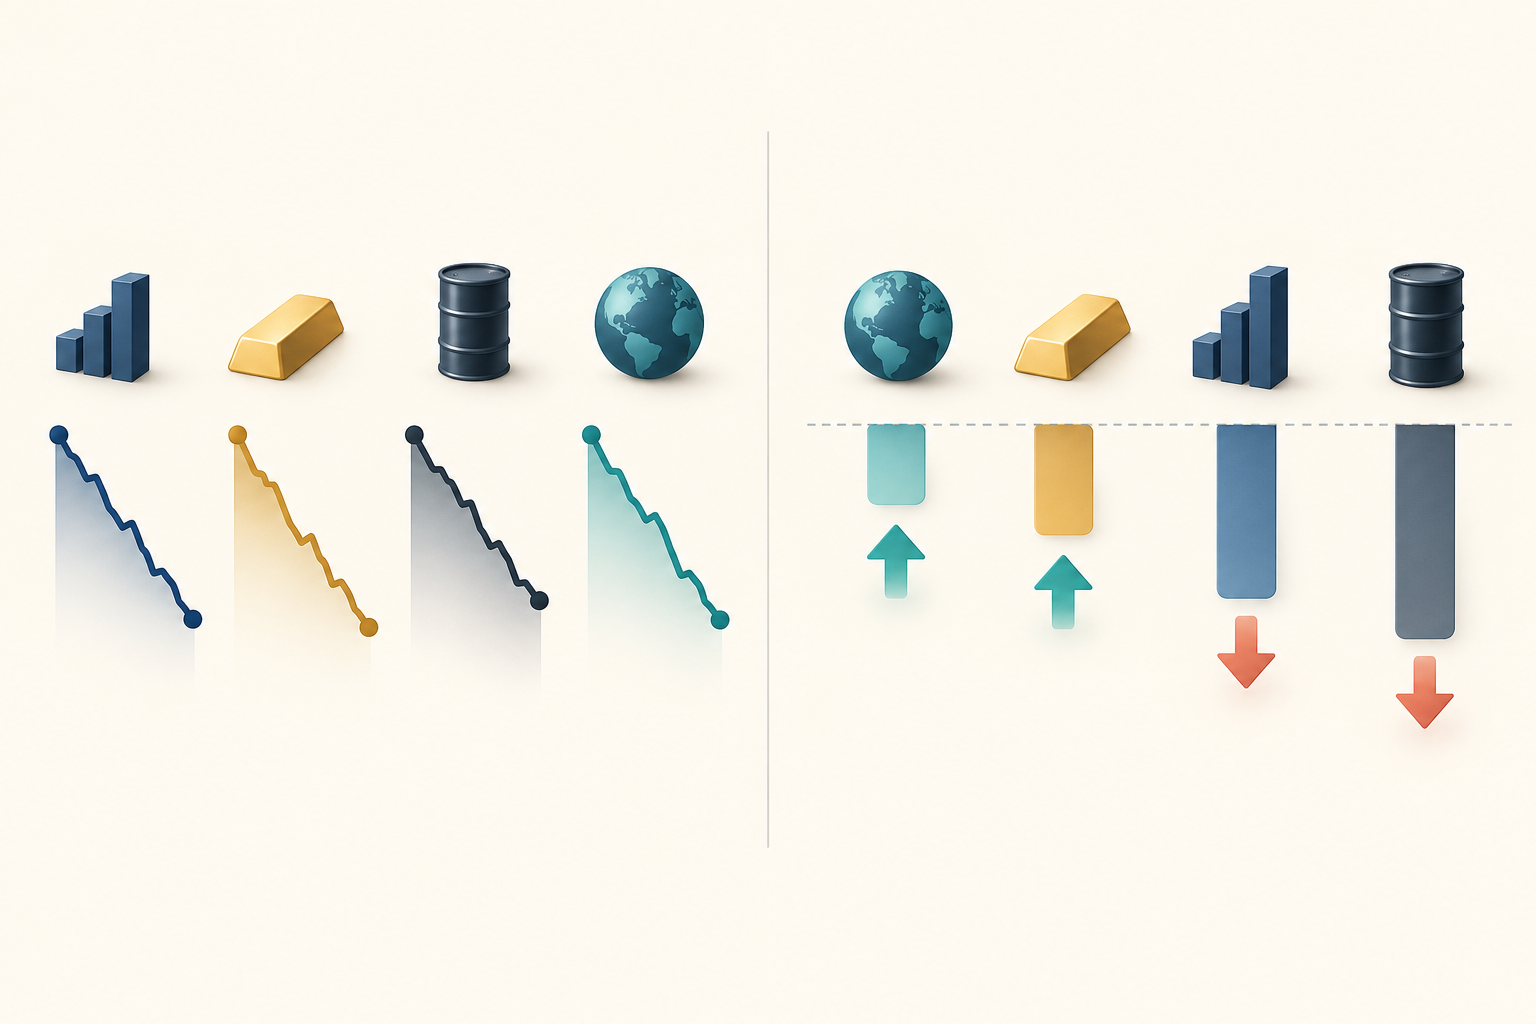
四項資產例子展示兩種規則何時出現分歧
以下數值全部是假設例子,並非真實市場資料。假設四項資產過去三個月的回報分別為 A −1%、B −3%、C −5%、D −8%。符號型時間序列規則會因各資產本身的回看回報均為負,而對四項資產全部做空。
橫截面規則仍可將 A、B 排為相對贏家,C、D 排為相對輸家。若買入排名前兩項並沽出後兩項,便會做多 A、B,做空 C、D。A 雖然下跌1%,但表現較同業強,所以相對排名靠前;排名不會把負的絕對回報變成正數。
再假設下一個月的回報為 A +1%、B +1%、C +5%、D +8%。由月初起,每項資產的絕對權重為25%。時間序列組合做空全部資產,扣成本前回報是 −0.25(1% + 1% + 5% + 8%) = −3.75%。橫截面組合做多 A、B,做空 C、D,回報則是 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%。
這個單期算術例子展示持倉和市場敞口的差異,並不能說明哪種方法較好。兩個組合的總敞口均為100%,但全數做空的時間序列組合淨敞口為−100%,多空組合則為0%。數值是虛構的,風險並未配平,亦未計費用、融資、借貨、轉倉、差價、滑點及調倉。
訊號本身不會決定組合權重
訊號不等同實際持倉。一種簡單的時間序列構建方法,是令權重與方向訊號除以估計波幅的數值成比例;一種簡單的橫截面構建方法,則從當日資產排名中減去橫截面平均排名,再以此構建權重。兩者之後都需要正規化方法、風險上限和所需的中性限制。這些只是構建例子,並非通用公式。
總敞口是權重絕對值的總和;淨敞口是帶正負號權重的總和。例子中總敞口相同,並不代表波幅、因素敞口、流動性或尾部風險相同。應交代訊號如何轉成持倉,並分開報告實際敞口。
即使多頭和空頭金額相等,淨敞口為零,市場 Beta、行業或貨幣敞口也未必為零。資產波幅和相關性各異,相同的25%權重也會帶來不同風險貢獻。交代中和或風險調整時,應分清目標限制與實際組合遵守限制的程度。
回看期和持有期是不同選擇
回看期 L 決定哪些過往回報納入訊號;持有期 H 決定持倉維持多久;調倉日程決定何時更新訊號和權重。三者可以不同。也應說明回報採用簡單計算還是複利、是否計入派息或期貨超額回報,以及這些資料在當時是否已可得。部分股票動能設計會跳過最近一個月,以減低短期反轉影響,但並無適用於所有市場的通用設定。
只寫「過去12個月回報」仍不足以界定算法。它可以指月末收市價之間的價格變化、計入股息的總回報,或以特定方式計算期貨抵押品收益和轉倉影響。應分開列出形成訊號的回看期和計算績效的期間。
已發表研究展示的是特定設計,並非參數建議。Moskowitz、Ooi 和 Pedersen 在58種流動性較高的金融工具中(包括期貨合約和貨幣遠期合約)發現資產自身回報具有預測性,約一至十二個月內呈持續性,較長時段則出現部分反轉(“Time Series Momentum,” 2012)。Jegadeesh 和 Titman 研究買入過往股票贏家、沽出輸家,並報告他們測試的三至十二個月持有策略錄得正回報(“Returns to Buying Winners and Selling Losers,” 1993)。兩項研究都沒有證明某一組參數適用於所有資產、時段和投資者。
兩項研究採用不同的期貨和股票樣本、回報定義、期間和組合規則。不要把數字當作在相同條件下比較同一策略的結果。引用研究時應交代相關市場、期間和組合構成,不應直接把研究參數當作現時交易的最佳回看期。
觀測頻率也影響獨立證據的數目。若每週調倉並預測未來20個交易日回報,連續週度目標會共用約15個交易日的回報。因此,52個週度觀測不等於52次獨立實驗。每隔20個交易日作一次決定可消除目標期間重疊,但觀測數會減少;共同衝擊和重複觀察同一資產仍會造成依賴。計算標準誤和劃分樣本外期間時要考慮這些依賴。
持倉規模是另一層選擇。等權、波幅調整、風險限額和組合限制可令同一訊號變成不同持倉。報告結果時應分清表現來自訊號方向、權重構建,還是兩者兼有。
動能結果取決於樣本和實際構建
過往回報模式是實證發現,並非規則會持續有效的保證。市場結構、資產範圍、回報定義、期貨轉倉、缺失資料、前視偏差,以及回看期和持有期選擇都會影響回測。反覆測試多種變體,只報告表現最好的一種,也會帶來選擇問題。
過往輸家急速反彈時,橫截面股票動能可能出現突然損失。Daniel 和 Moskowitz 分析動能組合的嚴重崩盤,並將之連繫到市場下跌後的恐慌、高波幅和其後的市場反彈(“Momentum Crashes,” 2016)。這是他們所研究的組合和樣本的結果,不應推論所有時間序列策略都會出現相同的崩盤模式。
可以從持倉角度理解這種風險。橫截面股票動能可能沽空過往輸家;若市場長期下跌後急速反彈,這些股票可能大幅回升,令沽空損失迅速擴大。這是特定歷史樣本觀察到的風險路徑,不代表所有股票或時段都會如此。
交易摩擦亦會改變結果。回測應計入周轉率、差價、市場衝擊、沽空借貨或融資成本、期貨轉倉假設、持倉容量,以及實際可落盤的時間。扣成本前回報為正,不等於可投資的淨回報也為正。
詳細交代比較方法以便重現
有用的報告會列出資產範圍及其歷史構成、回報序列、回看期和持有期、調倉日程、訊號門檻、多空選取規則、同名次和缺失資料處理、權重、風險控制和交易成本假設。亦要說明表現是扣成本前或後,以及如何把驗證時段與訊號選擇分開。
記錄測試過的每種回看期、是否跳過最近一個月、資產範圍、排名截點、風險縮放方法和成本假設。嘗試多種組合後才挑選最高績效,會令所選數值受樣本內篩選影響。應採用真正未曾查看的時段或逐步向前驗證;目標回報期間重疊時,亦要在推論中反映相依性。
要分清問題:動能說明如何用過往回報形成訊號;資訊系數則衡量訊號與其後橫截面回報的關聯。詳情見IC 與 Rank IC 指南。若預測期間重疊,時間序列 Purged Cross-Validation 指南說明如何減少驗證切分間的標籤洩漏。以序列相關回報計算年率化表現亦需小心,參見夏普比率與序列相關指南。
歷史高回報和常見的動能名稱都不能證明未來表現。應在配對樣本比較規則、說明實際敞口,並在合理成本下對完整策略作樣本外測試。
常見問題
Q1時間序列動能是否等同趨勢跟蹤?
兩個詞經常重疊使用。時間序列動能用資產自身的過往回報決定方向;趨勢跟蹤則可指更廣泛的規則,包括不同篩選器、門檻和持倉規模方法。
Q2橫截面動能可以買入回報為負的資產嗎?
可以。相對贏家是按所選資產範圍和回報指標排在同業之前的資產。如果所有資產都下跌,跌得最少的資產仍可能成為橫截面組合的多頭。
Q3動能能保證扣除成本後有正回報嗎?
不能。歷史證據取決於特定樣本和策略設計。周轉率、差價、市場衝擊、借貨、融資、期貨轉倉、容量和急速反轉,都可能削弱甚至扭轉扣成本前的結果。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
兩種動能規則的主要分別是甚麼?
選擇答案即可查看解釋