

個別債券與債券基金:現金流、到期與風險
比較個別債券與債券基金的持有權益、收款時間、到期安排、分散程度、風險及成本。
本指南內容你持有的權益並不相同
簡短摘要
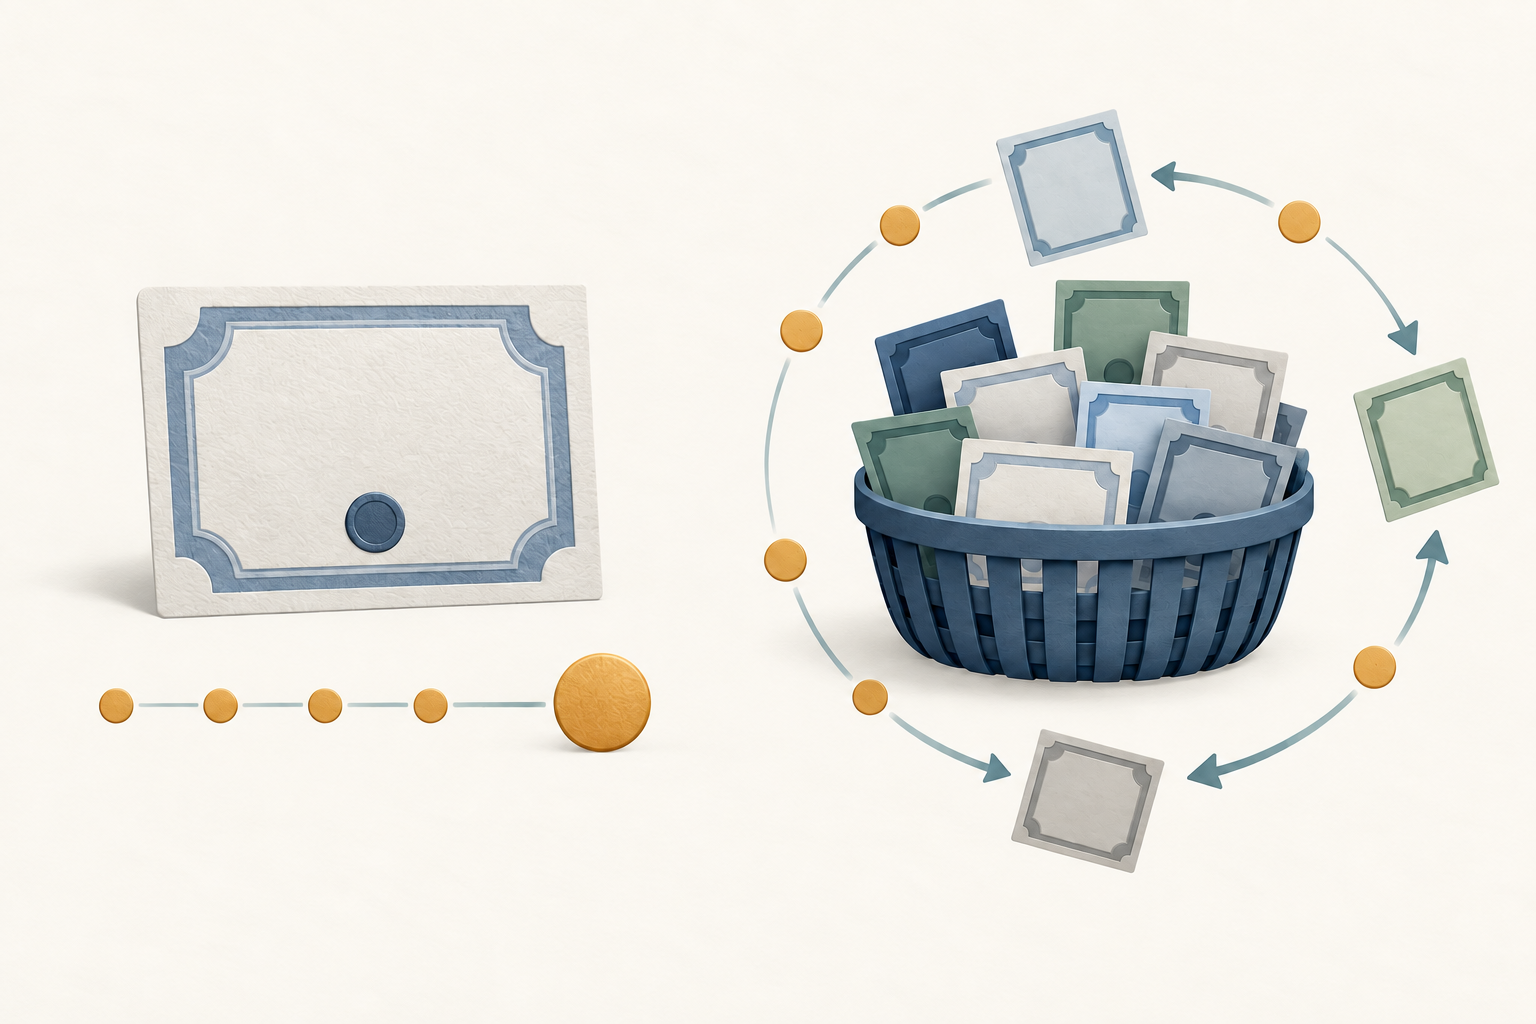
個別債券是對單一發行人的債權,付款條款明確,通常設有到期日。債券基金單位代表對一籃子資產的權益,並不承諾在你選定的日期退回某隻債券的面值。 以下以美國債券與基金為例。各地產品、稅務規則和投資者保障各有不同。數字屬假設,並非預測或投資建議。
你持有的權益並不相同
買入個別債券,即按發行條款借錢給政府、地方政府或企業。發行文件列明面值、票息、到期日,以及可能的提前贖回條款。若發行人履行責任且沒有提前贖回,面值會在到期時到期應付。這是合約債權,但不保證發行人一直有能力付款。
買入債券基金則是持有基金發行的基金單位。基金按既定目標持有債券及其他准許資產。你的基金單位代表基金資產中的比例經濟權益,不是直接索取某隻持倉債券的票息或面值。基金可收取利息、出售債券,或在持倉到期時收回本金。FINRA在其債券簡介說明兩者差異。債券基金可屬互惠基金、ETF、封閉式基金或單位投資信託,實際持倉和風險應看基金說明書及最新資料。
現金流與到期沿不同路徑
傳統固定利率債券通常按時間表派息,並預定於到期時償還面值,但仍受發行人支付能力及提前贖回條款限制。面值1萬美元、年票息4%的債券,每年約定票息是400美元;不少美國債券每半年支付一次,即每次200美元。票息按面值計算。投資者的實際收益還取決於買入價、付款時間、贖回安排及票息再投資。
傳統債券基金沒有一個適用於每位持有人的統一到期日。基金持倉會在不同時間到期,亦可按基金目標出售或更換。利息分派的金額與時間視乎持倉、現金流、費用及分派政策,因此可以改變。分派收益率不是合約票息,也不是保證總回報。
目標到期ETF可能計劃在某個年份前後結束,但最後分派取決於剩餘淨資產及基金條款,並不保證退回買入價或指定面值。另見[債券ETF到期與目標到期ETF運作方式](/zh-HK/learn/do-bond-etfs-mature-target-maturity-etfs-explained)。
分散投資與直接選擇各有取捨
基金可把資金分散到不同發行人及債券,減低單一發行人出事對整體組合的影響。實際分散程度要看投資目標和持倉。高收益、單一行業或單一地區基金仍可能集中,很多持倉亦可能同時受同一經濟衝擊影響。基金不會消除信貸、利率、流動性或通脹風險。
持有個別債券可自行選擇發行人、受償順位、票息結構和到期日,可能較容易配合未來現金需要。但你亦要自行審閱信貸資料、贖回條款、價格、流動性和發行人集中程度。建立廣泛分散的組合或需更多資金及多筆交易。債券名稱不同,不代表風險來源一定不同。
買賣價格與流動性運作不同
個別債券在到期前的市價會變動。提早出售時,所得可能高於或低於面值,視乎市場收益率、信貸、流動性和債券條款。SEC指出,到期前出售債券的金額可以與面值不同,亦可能涉及佣金或經紀商折讓。應查明報價有否包含加價、折讓、佣金及應計利息。
債券ETF於交易時段在交易所買賣,市價可能與資產淨值(NAV)不同,買賣差價亦會影響成交。開放式互惠基金通常按條款於每個交易日以計算所得的NAV處理申購和贖回。FINRA的ETF資料和互惠基金資料說明這些差異。
交易形式不代表流動性有保證。ETF單位可以較易交易,但部分底層債券可能交投不活躍。市場受壓時,差價以及相對NAV的溢價或折讓可擴大。個別債券即使到期日清楚,到期前出售也可能成本高昂。
兩種方式都可能因多種原因下跌
市場收益率上升時,既有固定利率債券的價格一般會下跌,因為其付款相對新債吸引力降低。債券價格重估可能令基金NAV下跌,ETF市價亦可偏離NAV。影響取決於存續期、到期分布、收益率曲線和信貸息差等。[債券ETF存續期解說](/zh-HK/learn/why-bond-etfs-fall-when-interest-rates-rise-duration-explained)說明存續期只估算利率敏感度,並非精確回報預測。
兩者都有信貸風險。個別債券的風險集中在一個發行人及債券的受償順位;基金會按目標分散或集中風險。可提前贖回的債券可能提早還款,按揭證券的本金回收亦可能早於或遲於預期。通脹會削弱固定付款的購買力,而票息或到期本金要再投資時,利率可能已改變。
持有個別債券至到期,或可避免以低於面值的市價出售,但不能消除違約、提前贖回、通脹或再投資風險;若中途需要現金,仍可能要出售。基金可持續提供分散的市場曝險,但不會在你指定的日期補回損失。沒有一種形式必然較安全,應比較發行人或基金目標、現金需要時間和承受價格變動的能力。
同時比較總成本與稅務
直接買賣債券可能涉及佣金,或經銷商加價、折讓已計入交易價格。在兩次派息日期之間買入,買家亦可能要向賣家支付應計利息。應比較總買入價和預期現金流,不要只看票息。
基金可能有營運開支、不同基金單位類別費用及組合內的交易成本。ETF投資者亦可能支付買賣差價或經紀佣金。低費用率不代表所有成本都低,沒有銷售費也可能仍有其他開支。請查閱基金說明書及券商披露。
稅務取決於國家、賬戶及債券或基金類型。美國的利息、資本收益、市政債券特點和基金分派可能採用不同處理方式。即使投資者沒有出售基金單位,基金也可能分派收入或已實現收益。不要假設市政債券基金的全部分派均免稅。美國例子不會自動套用至其他地區。
假設以1萬美元作比較
假設以面值買入一隻五年期債券,面值1萬美元、年票息4%,每半年派息。每次票息為1萬美元 × 0.04 ÷ 2 = 200美元。十次付款合共2,000美元。若發行人履約且沒有提前贖回,到期亦會支付1萬美元面值。
這是合約付款的算術,不是投資者總回報或保證結果;未計費用、稅項、通脹、再投資、違約和提前贖回。若買入價高於或低於面值,收益率和結果都會不同。到期前出售時,價格可以高於或低於1萬美元,亦可能有交易成本。
若把1萬美元投資於債券基金,投資者持有的是基金單位,而非五年後到期的1萬美元面值債權。分派會隨持倉到期、替換、價格重估和費用而改變。五年後單位市值可高於或低於原來的1萬美元。把分派再投資會增加單位數目,但不會變成指定日期還本的承諾。
按照真正要解答的問題比較
先問自己是否需要某個日期的合約付款,還是想持有收入和價值都可能變動的組合。個別債券要看發行人及受償順位;基金則要看投資目標、到期分布、存續期、信貸組合、集中度和費用。亦要設想提早出售、債券被贖回、分派改變或市價下跌的情況。
個別債券的到期日不等於基金平均到期日或存續期。債券梯形組合把個別到期日分散;傳統基金則通常持續更換持倉。可參閱[梯形、槓鈴與子彈式債券策略](/zh-HK/learn/bond-ladder-vs-barbell-vs-bullet-strategy-explained)及[SEC收益率、分派收益率與到期收益率](/zh-HK/learn/etf-sec-yield-vs-distribution-yield-explained)。
有用的比較會說明現金流、分散程度、市價風險、成本、稅務和產品文件是否符合你的問題,而不會說其中一種形式必定最好。決定前應閱讀債券發行文件或基金說明書、最新持倉及最近一期股東報告。
常見問題
Q1債券基金會在指定日期退回我的本金嗎?
一般不會。傳統基金單位沒有個人到期日,也不保證退回買入價。目標到期基金可計劃結束,但最後分派取決於剩餘資產和基金條款。
Q2若持有個別債券至到期,是否可以不理價格風險?
不可以。你或可避免按中途市價出售,但發行人仍可能不付款,可贖回債券也可能提早還款。通脹和再投資利率亦會改變現金流價值,你也可能要提早出售。
Q3個別債券是否比債券基金安全?
不能單憑類別判斷。個別債券會集中於單一發行人;基金可按目標分散或集中。應比較持倉、信貸質素、到期、存續期、流動性和成本。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
買入債券基金單位後,投資者持有甚麼?
選擇答案即可查看解釋
期權術語表
清楚解釋從認購、認沽和期權鏈到 IV、希臘值、未平倉合約與最大痛點等核心期權術語
瀏覽期權術語表